الدعم الفني

سياسة البنك المركزي الأوروبي.. توقُّف متشدد مع احتمال رفع الفائدة في ديسمبر
يدخل البنك المركزي الأوروبي الربع الأخير من العام وسط تجدد الضغوط التضخمية، مدفوعة إلى حد كبير بارتفاع أسعار الطاقة. ومع ارتفاع أسعار الفائدة بالفعل، يتعين على صانعي السياسة تحديد ما إذا كانت هناك حاجة إلى مزيد من التشديد النقدي، أم أن ارتفاع تكاليف الطاقة وضعف الطلب سيؤديان جزءًا من هذه المهمة.
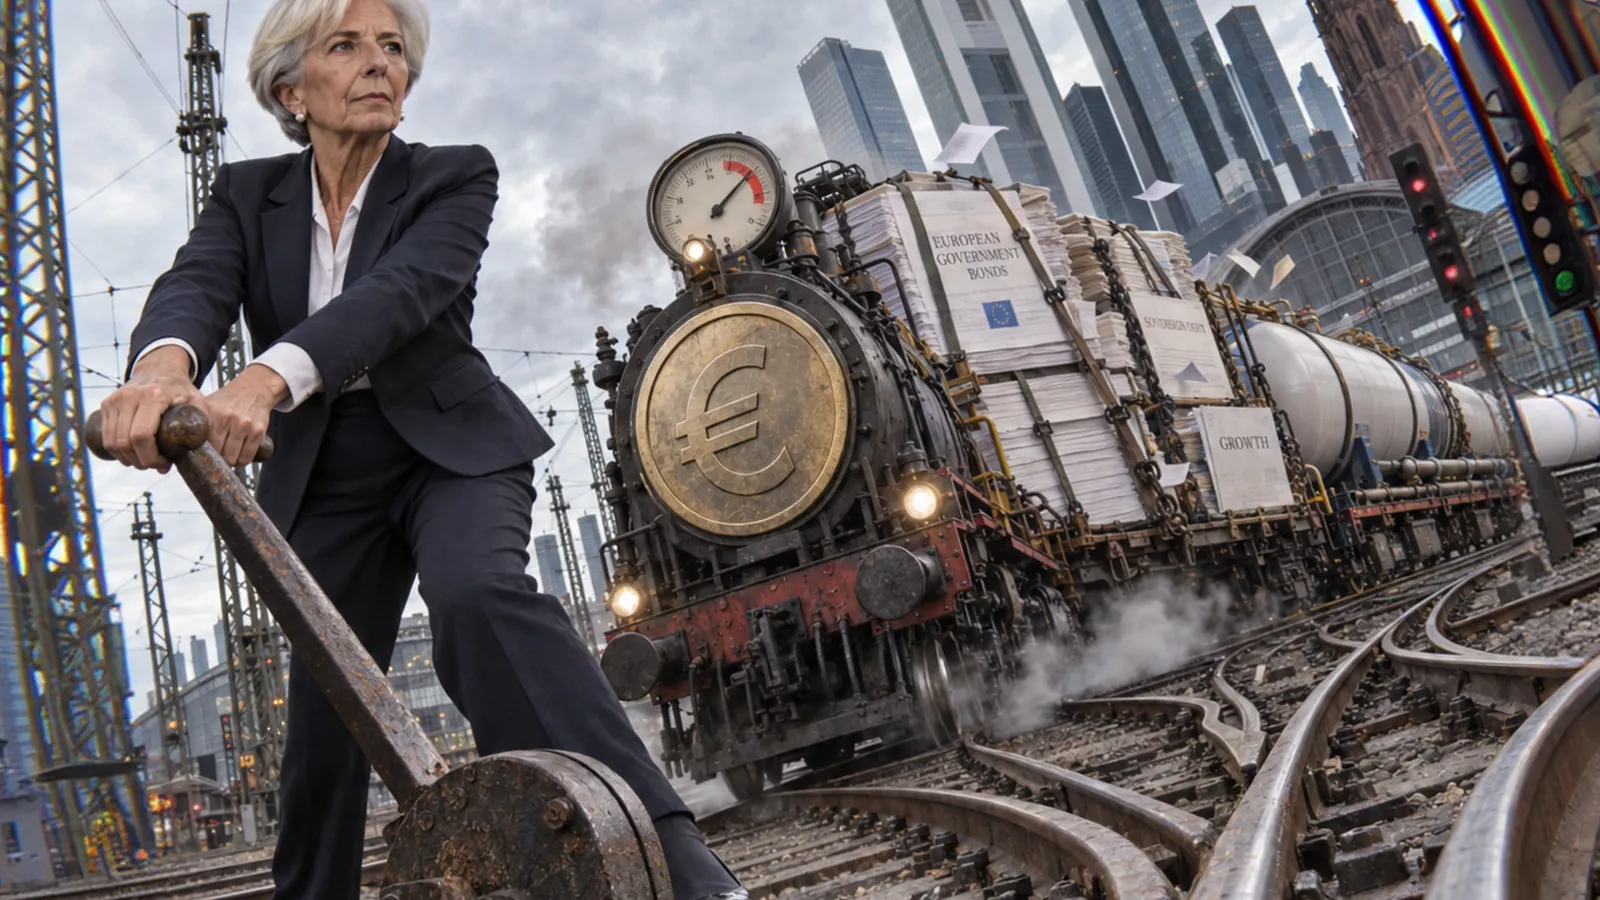
يتوقع معظم المحللين رفعًا أخيرًا لأسعار الفائدة في ديسمبر.
إذا اتسع الفارق بين عوائد السندات الحكومية الفرنسية والألمانية إلى 125 نقطة أساس، فقد يؤدي ذلك إلى خفض نمو الناتج المحلي الإجمالي الفرنسي ودفع الاقتصاد إلى الاقتراب من الانكماش.
قد تضيف نتائج حزب الاتحاد الديمقراطي المسيحي في انتخابات الولايات الألمانية واحتمالات الجمود السياسي في فرنسا مزيدًا من الضغوط الهبوطية على اليورو.
تضخم الطاقة يعيد احتمالات رفع الفائدة إلى الواجهة
رفَع البنك المركزي الأوروبي سعر الفائدة على الودائع إلى2.50% في اجتماعه يوم 10 سبتمبر، في ثاني زيادة خلال عام 2026، لينهي بذلك دورة التيسير النقدي التي كانت قد أوصَلت الفائدة إلى 2.0% في منتصف عام 2025. ويعود السبب الرئيسي لهذا التحول إلى ارتفاع أسعار الطاقة، بعدما وصل معدل التضخم السنوي في منطقة اليورو إلى3.2% خلال أغسطس، مدفوعًا بارتفاع أسعار الطاقة بنسبة 14.3% على أساس سنوي. وتشير التوقعات إلى بلوغ التضخم ذروته عند3.6% خلال الربع الرابع من عام 2026، قبل أن يبدأ بالتراجع تدريجيًّا إلى2.1% بحلول عام 2028.
- تسعيرات أسواق مبادلات أسعار الفائدة لليلة واحدة (OIS): تعكس احتمالًا يبلغ78% لرفع الفائدة بمقدار 25 نقطة أساس في اجتماع 17ديسمبر، ما يشير إلى وصول سعر الفائدة على الودائع إلى نحو 2.67%–2.75% بحلول نهاية العام.
- اجتماع 29 أكتوبر: تراجعت احتمالات رفع الفائدة خلاله إلى13% فقط، ما يعكس استبعاد الأسواق إلى حد كبير اتخاذ خطوة جديدة في هذا الاجتماع.
- توقعات المؤسسات المالية: تتفق غالبية التقديرات على زيادة أخيرة بمقدار25 نقطة أساس في ديسمبر، لترتفع الفائدة النهائية إلى 2.75%.
- السيناريو الأكثر تشددًا: تتوقع أقلية من المحللين زيادتين إضافيتين خلال أكتوبر وديسمبر، ما قد يرفع سعر الفائدة إلى 3.00%.
- السيناريو الأساسي البديل: يشير إلى احتمال تنفيذ الزيادة الأخيرة في أكتوبر، مع بقاء ديسمبر خيارًا مطروحًا، في ظل استمرار مخاطر التضخم المرتبطة بالطاقة والمخاوف من انتقال تأثيراتها إلى الأجور والأسعار الأساسية.
اتّسمت تصريحات أعضاء مجلس محافظي البنك المركزي الأوروبي هذا الأسبوع بالحذر وتجنب الالتزام المسبق بأي مسار للسياسة النقدية. فقد أشار دولينتس خلال يومَي 7و8 أكتوبر إلى أن مستويات الفائدة الحالية توفر "مرونة كافية للاستجابة للتطورات المستقبلية"، فيما حذر أولي رين من أن التوقعات الاقتصادية لا تزال محاطة بدرجة "مرتفعة للغاية" من عدم اليقين. ويعتمد قرار ديسمبر بدرجة كبيرة على بيانات التضخم لشهر أكتوبر ونتائج الناتج المحلي الإجمالي للربع الثالث.
وتكمن المعضلة الرئيسية خلال الربع الرابع في مواجهة البنك المركزي الأوروبي لصدمة تضخمية ناتجة عن جانب العرض، وهي مشكلة محدودة الاستجابة المباشرة لأدوات السياسة النقدية. وقد أقر كبير الاقتصاديين في البنك، فيليب لين، بأن تراجع الطلب الناتج عن ارتفاع أسعار الطاقة قد يؤدي بحد ذاته إلى جزء من التشديد الاقتصادي المطلوب، ما يقلص الحاجة إلى زيادات إضافية في أسعار الفائدة.
وفي الوقت نفسه، يؤدي اتساع فروقات العوائد على السندات الحكومية للدول الأوروبية الأكثر عرضة للمخاطر المالية إلى تشديد فعليّ للأوضاع المالية، الأمر الذي يخفف الضغوط على البنك المركزي للاعتماد بالكامل على رفع أسعار الفائدة لتحقيق أهدافه.
أسواق السندات الأوروبية.. ارتفاع العوائد وزيادة انحدار منحنياتها وضغوط على الدول المثقلة بالديون
تَدفع ثلاثة عوامل هيكلية عوائد السندات الأوروبية إلى الارتفاع في الوقت نفسه. يتمثل العامل الأول في إعادة تسعير العوائد قصيرة الأجل نتيجة زيادات الفائدة التي ينفذها البنك المركزي الأوروبي. أما العامل الثاني، فيرتبط بعودة علاوة الأجل إلى مستويات أكثر طبيعية بعد سنوات من انخفاضها بفعل برامج التيسير الكمي. ويتمثل العامل الثالث في الزيادة الكبيرة في إصدارات الدين الحكومي الألماني، التي يُتوقع أن تبلغ512 مليار يورو خلال 2026، مقارنة مع425 مليار يورو في عام 2025.
وتَبرز المخاطر الأكثر حدة في اتساع فروقات العوائد على السندات السيادية للدول الأوروبية الأكثر عرضة للضغوط المالية. فقد اقترب الفارق بين عوائد السندات الحكومية الفرنسية والألمانية لأجل عشر سنوات، المعروف باسم OAT-Bund Spread، من مستويات لم تُسجل منذ عام 2012، مدفوعًا بصعوبة مفاوضات الموازنة الفرنسية وتصاعد المخاوف بشأن أوضاع المالية العامة.
وامتدّت الضغوط إلى إيطاليا واليونان، حيث اتسعت فروقات العوائد بدرجة أكبر من نظيرتها الفرنسية، في حين تَفوّقت السندات الألمانية من حيث الأداء بفضل الطلب عليها باعتبارها ملاذًا آمنًا.
وأصبحت المخاوف المرتبطة بالمالية العامة تؤثر بصورة متزايدة على أسواق السندات الأوروبية، ما أدى إلى اتساع فروقات العوائد على نطاق أوسع، خصوصًا عقب تقديم مشروع الموازنة الفرنسية.
وفي حال وصول الفارق بين عوائد السندات الفرنسية والألمانية إلى125 نقطة أساس، فقد يؤدي ذلك إلى خفض نمو الناتج المحلي الإجمالي الفرنسي بمقدار0.1 نقطة مئوية إضافية، ما يدفع الاقتصاد نحو الانكماش.
ويُرجَّح أن يكون عائد السندات الألمانية لأجل عامين قد اقترب من ذروته. وتخلق الضغوط المالية الفرنسية ديناميكية تحدُّ بطبيعتها من قدرة البنك المركزي الأوروبي على الاستمرار في رفع الفائدة، إذ يؤدي اتساع فروقات عوائد السندات السيادية إلى تقليص توقعات الأسواق بشأن مدى التشديد النقدي الممكن.
وقد ظهر ذلك بوضوح في التراجع الحاد لرهانات رفع الفائدة عقب القفزة الكبيرة في عوائد السندات الفرنسية مقارنة بنظيرتها الألمانية.
وفي المقابل، تتأثر السندات الألمانية بقوتين متعاكستين. فمن جهة، تَدفع زيادة الإصدارات الحكومية واستمرار التضخم عوائدها إلى الارتفاع، ومن جهة أخرى، يعزز الطلب على الملاذات الآمنة، الناتجُ عن الضغوط في سوق السندات الفرنسية، جاذبيتها لدى المستثمرين، ما يضع سقفًا طبيعيًّا لارتفاع عوائد السندات الألمانية لأجل عشر سنوات.
وتشير التوقعات إلى وصول عائد السندات الألمانية لأجل عشر سنوات إلى3.40% بنهاية عام 2026، قبل أن يرتفع مجددًا إلى مستويات تتجاوز3.50% بحلول منتصف عام 2027.
اليورو مقابل الدولار.. القمة أصبحت خلفنا وتحركات عرضية حتى نهاية العام
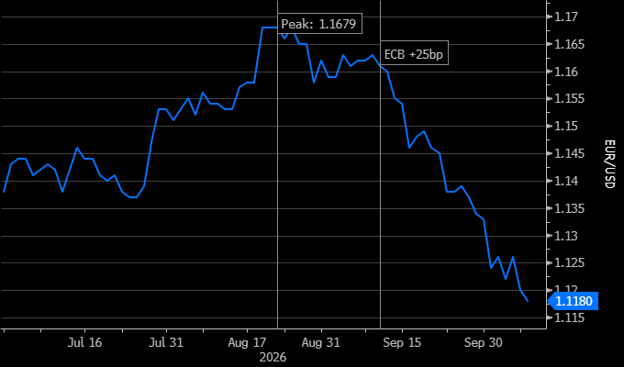
بلغ زوج اليورو مقابل الدولار ذروته عند1.1679 في 21 أغسطس، مدعومًا بالتوجه المتشدد للبنك المركزي الأوروبي وتحسُّن شهية المخاطرة خلال أشهر الصيف.
ومنذ ذلك الحين، تعرَّض الزوج لموجة بيع قوية أفقدته نحو4.3% من قيمته، ليتراجع من قمته إلى مستوى1.1183 حاليًّا وجاءت أشد مراحل الهبوط مع بداية أكتوبر، بالتزامن مع اتساع فروقات عوائد السندات السيادية الأوروبية وتراجع شهية المخاطرة عالميًّا، ما فرض ضغوطًا إضافية على العملة الأوروبية.
- السيناريو الهبوطي (المستهدف 1.12): من المتوقع أن يستمر الدولار الأميركي في الاستفادة من النمو الاقتصادي المدفوع بالذكاء الاصطناعي في الولايات المتحدة، إلى جانب احتمالات ارتفاع أسعار النفط.
- السيناريو الإيجابي (المستهدف1.15 خلال الربع الرابع من 2026): يُتوقع أن يتحرك اليورو مقابل الدولار ضمن نطاق عرضي خلال الأشهر المقبلة، قبل أن يرتفع إلى مستوى1.17 في الربع الأول من عام 2027.
- السيناريو الإيجابي (المستهدف1.1450 خلال الربع الرابع من 2026): رغم استمرار التوجه المتشدد للبنك المركزي الأوروبي، تبقى المخاطر المحيطة باليورو متوازنة، ما يستدعي الحذر من ملاحقة التحركات السعرية في اتجاه واحد.
- المخاطر السياسية غير المتوقعة: قد تُشكل التطورات السياسية، بما في ذلك أداء الاتحاد المسيحي الديمقراطي الألماني(CDU) في انتخابات الولايات، واحتمالات استمرار الجمود السياسي في فرنسا، عواملَ ضغط إضافية على اليورو.
ويعكس تراجع اليورو مقابل الدولار تحولًا في تقييم الأسواق لمخاطر النمو الاقتصادي، رغم استمرار البنك المركزي الأوروبي في رفع أسعار الفائدة.
فقد بدأت الأسواق بالانتقال من التعامل مع صدمة أسعار الطاقة باعتبارها عاملًا تضخميًّا يدعم اليورو من خلال تشديد السياسة النقدية، إلى النظر إليها باعتبارها تهديدًا للنمو الاقتصادي نتيجة ضعف النشاط.
ويكتسب هذا التحول أهمية كبيرة بالنسبة إلى مستقبل العملة الأوروبية. فإذا جاءت بيانات الناتج المحلي الإجمالي للربع الثالث دون التوقعات، فقد يستمر ضعف اليورو حتى في حال رفع البنك المركزي الأوروبي الفائدة خلال ديسمبر، إذ ستتجه الأسواق في الوقت نفسه إلى تقليص توقعاتها بشأن زيادات الفائدة المستقبلية.
أبرز المخاطر التي يجب مراقبتها خلال الربع الرابع
- بيانات التضخم لشهر أكتوبر (القراءة الأولية قرب31 أكتوبر): من شأن تسجيل معدل يتجاوز 3.5% أن يعزز بقوة توقعات رفع الفائدة في ديسمبر، وقد يَدفع عوائد السندات الألمانية مجددًا نحو3.60% أو أعلى. وتشير التوقعات إلى استمرار التضخم فوق مستوى3% حتى ربيع عام 2027.
- مضيق هرمز وأسعار الطاقة: يتعين على البنك المركزي الأوروبي الاستعداد لسيناريوهات مختلفة للتضخم، في ظل استمرار تأثير التطورات في الشرق الأوسط بصورة كبيرة على آفاق أسعار المستهلكين. ومن شأن إعادة فتح مضيق هرمز بصورة مستدامة أن تُخفف الضغوط التضخمية، بينما قد يؤدي تجدد التصعيد إلى ارتفاع كبير في أسعار النفط والغاز.
- الموازنة الفرنسية (أكتوبر ونوفمبر): يُعد مسار الفارق بين عوائد السندات الفرنسية والألمانية لأجل عشر سنوات أهم مؤشر منفرد للمخاطر التي تواجه الأصول المالية داخل أوروبا خلال الربع الرابع. وقد يؤدي اتساع موجة العزوف عن المخاطرة إلى زيادة احتمالات تدخل البنك المركزي الأوروبي في أسواق السندات، خصوصًا بعدما أصبحت المخاوف تتجاوز فرنسا وتمتد إلى دول أوروبية أخرى.
- استدامة تَحسن مؤشرات مديري المشتريات في منطقة اليورو: ارتفع مؤشر مديري المشتريات المُركب لمنطقة اليورو إلى53.1 نقطة في سبتمبر 2026، مسجلًا أسرع وتيرة توسع منذ أبريل 2023، مع وصول مؤشر الخدمات إلى53.0 نقطة ومؤشر التصنيع إلى52.7 نقطة. وستكون قدرة هذا التحسن على الاستمرار خلال الربع الرابع العاملَ الحاسم في تحديد اتجاه النمو الاقتصادي الأوروبي.