الدعم الفني

الذهب: أرضية المصارف المركزية في مواجهة سقف الاحتياطي الفيدرالي
يدخل الذهب الربع الأخير من العام وسط قوتين متعارضتين. فاستمرار الطلب من البنوك المركزية يوفر دعمًا للأسعار، في حين تحد توقعات ارتفاع أسعار الفائدة الأمريكية من فرص التعافي. وبعد ربع ثالث اتسم بالتقلبات، يبقى السؤال ما إذا كان الذهب قادرًا على استعادة زخمه أم أنه سيواجه مزيدًا من الضغوط.
أظهر استبيان أجراه المجلس في عام 2026 أن 45% من البنوك المركزية تخطط لزيادة احتياطياتها من الذهب خلال العام المقبل.
أي مؤشرات على اقتراب نهاية دورة رفع الفائدة قد تؤدي إلى تراجع العوائد الحقيقية وضعف الدولار، ما يمنح الذهب الزخم الذي افتقده خلال الربع الثالث.
قد يؤدي كسر القاع المسجل خلال الصيف عند 3,942 دولارًا إلى دفع الذهب نحو مستوى 3,500 دولار.
تعافي الذهب يواجه صعوبة في استعادة الزخم
طرحنا في تقرير الربع الثالث سؤالًا محددًا: هل كان ارتداد الذهب من قاع يونيو بداية انعكاس حقيقي في الاتجاه، أم مجرد ارتداد داخل هيكل تصحيحي أكبر؟ جاءت الإجابة في منتصف الطريق. فبعد تراجع بنحو 14% في الربع الثاني، استعاد المعدن نحو 6.4% خلال الربع الثالث حتى 25 سبتمبر، لكنه بقي محصورًا في نطاق عريض بين 4,000 و4,500 دولار للأوقية طوال الربع. بلغ الذهب أعلى مستوياته في الربع قرب 4,600 دولار في أواخر أغسطس، بعد أن خفّضت بيانات التضخم الأمريكية الأضعف من المتوقع لشهر يوليو احتمالات رفع الفائدة في سبتمبر من نحو 55% إلى 35%، ثم فقد نحو 4% خلال سبتمبر. وفي السادس من أكتوبر، يُتداول XAU/USD عند نحو 4,168 دولارًا، أي بتراجع يتجاوز 5% خلال شهر، ونحو 25% دون القمة التاريخية المسجلة في يناير.
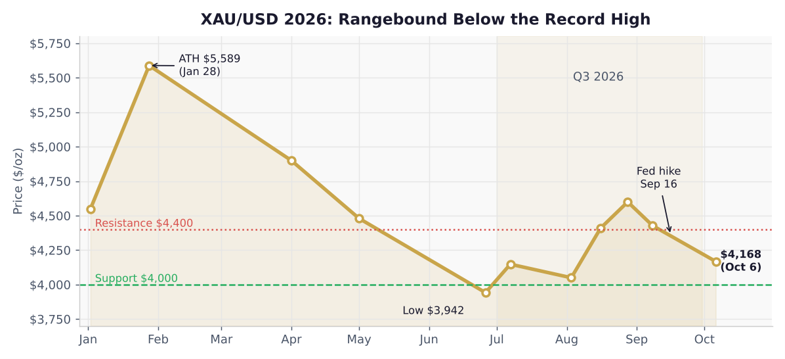
مسار XAU/USD في 2026. بعد القمة التاريخية في يناير والقاع قرب 3,942 دولارًا في أواخر يونيو، تحرك الذهب خلال الربع الثالث بين دعم 4,000 دولار ومقاومة 4,400 دولار، وتراجع مجددًا بعد رفع الفائدة في 16 سبتمبر.
المحرك الحاسم للذهب لم يتغير منذ بداية العام، وهو مسار السياسة النقدية الأمريكية. في 16 سبتمبر رفع الاحتياطي الفيدرالي الفائدة 25 نقطة أساس إلى نطاق 3.75% إلى 4.00% بإجماع أعضاء اللجنة الاثني عشر، وهو أول رفع في عهد رئيسه كيفن وارش بعد ثبات استمر منذ مطلع العام عند 3.50% إلى 3.75%. جاء القرار على خلفية تضخم لم يتراجع، إذ بلغ مؤشر نفقات الاستهلاك الشخصي PCE نحو 3.7% على أساس سنوي في يوليو، ووارش يكرر أن التضخم لا يتباطأ وأن الوصول إلى هدف 2% يبقى الأولوية. ولم يكتف السوق بتسعير القرار، بل رفع بعده رهاناته على زيادات إضافية. وصعد العائد على سندات الخزانة لعشر سنوات فوق 5.2%، ولثلاثين عامًا فوق 5.5%، ليقترب العائد الحقيقي لعشر سنوات من 1.6%، وهو مستوىً يَرفع بشكل مباشر كلفة الاحتفاظ بأصل لا يدر عائدًا. اللافتُ أن الذهب صمد نسبيًا أمام هذا الارتفاع في العوائد وقوة الدولار، وهو ما يعكس متانة الطلب الهيكلي تحته.
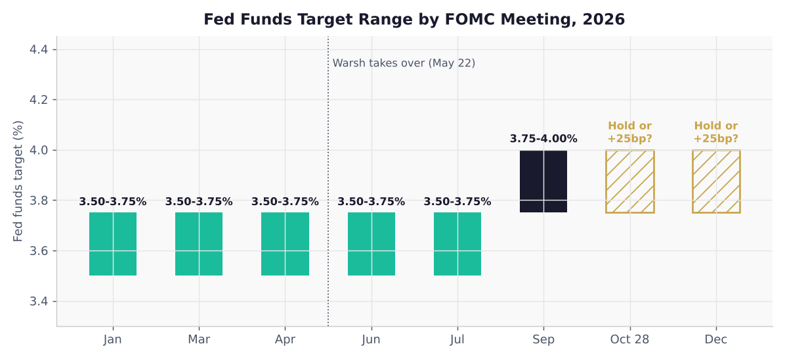
نطاق الفائدة الفيدرالية حسب اجتماعات 2026. ثبات عند 3.50% إلى 3.75% حتى يوليو، ثم رفع 25 نقطة أساس في سبتمبر في أول تحرك منذ تسلم وارش رئاسة الاحتياطي الفيدرالي في 22 مايو. يبقى قرار اجتماعَي أكتوبر وديسمبر بين التثبيت ورفع إضافي.
اجتماع 27 و28 أكتوبر هو نقطة الارتكاز في الربع الرابع، ويكتسب أهمية مضاعفة لأنه يسبق الانتخابات النصفية الأمريكية في 3 نوفمبر بأقل من أسبوع. الرئيس ترامب يطالب علنًا بفائدة أدنى، لكنه أعلن عن ترك القرار لوارش، الذي تعهد بالحفاظ على استقلالية المؤسسة. بالنسبة للذهب، الإرشاد المستقبلي في المؤتمر الصحفي قد يكون أهم من القرار نفسه. وقبل الاجتماع، تَبرز بيانات التضخم لشهر سبتمبر في 14 أكتوبر بوصفها آخر قراءة رئيسية قد تُعيد تسعير الاحتمالات. وبعده، تتوالى بيانات الوظائف لشهر أكتوبر في 6 نوفمبر، ثم مؤشر أسعار المستهلك لأكتوبر في 10 نوفمبر، وصولًا إلى الاجتماع الأخير للعام في ديسمبر. أي إشارة إلى توقف دورة الرفع ستنعكس فورًا على العوائد الحقيقية والدولار، وتمنح الذهب المُحفز الذي افتقده في الربع الثالث.
في المقابل، تبقى المصارف المركزية العاملَ الذي يحدِّد أرضية الذهب. سجّل تقرير المجلس العالمي للذهب للربع الثاني مشتريات صافية بلغت 288.9 طنًا، بارتفاع 62% على أساس سنوي، وهو أعلى رقم لأي ربع ثانٍ في سجلات المجلس، والأهم أنها جاءت في الربع نفسه الذي شهد أحد أعنف التراجعات الفصلية للذهب منذ 2013. أضاف المصرف الوطني البولندي 51 طنًا ليرفع احتياطيه إلى 632 طنًا مقابل هدف معلن قرب 700 طن، فيما يواصل بنك الشعب الصيني شراء كميات بخانتين عشريتين شهريًا منذ مايو، بنحو 20 طنًا في يوليو وحده. ويُظهر مسح المجلس لعام 2026 أن 45% من المصارف المركزية تخطط لزيادة احتياطياتها الذهبية خلال الاثني عشر شهرًا المقبلة، وهي أعلى نسبة منذ 2019. وتجدر الإشارة إلى الفجوة بين المشتريات المُبلَّغ عنها شهريًا، التي تبقى أدنى من وتيرة 2025، وتقديرات المجلس الفصلية التي تشمل المشتريات غير المُعلنة. لذلك يمَثل تقرير المجلس للربع الثالث، المتوقعِ صدوره أواخر أكتوبر، محفزًا مهمًا داخل الربع.
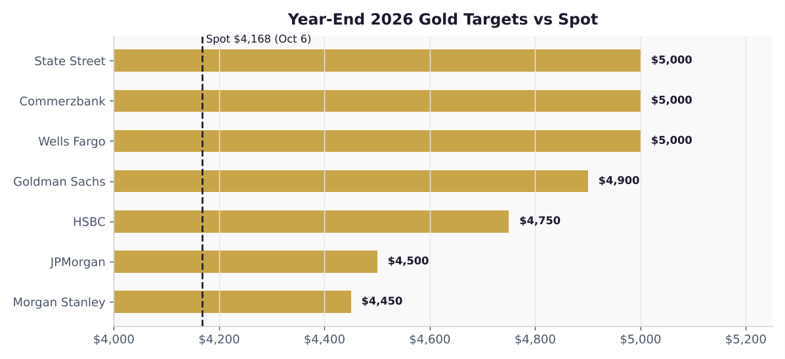
أهداف المؤسسات لسعر الذهب بنهاية 2026 مقابل السعر الحالي. خفّضت معظم المؤسسات أهدافها خلال الصيف بعد أن كانت تتجاوز 5,000 دولار، ليتقارب الإجماع بين 4,450 و5,000 دولار، أي فوق السعر الحالي بنسبة تتراوح بين 7% و20%.
أما التحوط الجيوسياسي فقد أثبت هذا العام أنه سلاح ذو حدَّين. فالحرب الأمريكية الإيرانية وعَودة برنت فوق 100 دولار في سبتمبر لم تدفعا الذهب إلى الصعود، بل إلى تراجع المعدن خلال الشهر نفسه. السبب أن صدمة الطاقة تغذي التضخم، والتضخم يدفع الاحتياطي الفيدرالي إلى التشديد، والتشديد يضغط على الذهب أكثر مما يدعمه طلب الملاذ الآمن. ومن هنا تنشأ مفارقة مهمة للربع الرابع: اتفاق سلام أمريكي إيراني يعيد فتح الملاحة بالكامل قد يكون إيجابيًا للذهب لا سلبيًا، لأنه يخفض أسعار النفط وتوقعات التضخم ويفتح الباب أمام توقف الفيدرالي. وقد صرح الرئيس ترامب بأن الحرب ستنتهي مباشرة بعد الانتخابات النصفية، وهو تصريح يستحق المتابعة بحذر.
بالنسبة للمتداولين، يبقى السيناريو الأساسي للربع الرابع تذبذب الذهب بين دعم 4,000 دولار ومقاومة 4,400 دولار حتى اتضاح نتيجة اجتماع أكتوبر. الإغلاق الأسبوعي فوق 4,400 دولار سيفتح المجال نحو 4,500 ثم 4,700 دولار، ويتطلب ذلك إشارة واضحة من الفيدرالي إلى التوقف، أو تراجعًا ملموسا في أسعار النفط يخفف الضغط التضخمي. أما الجانب السلبي فيبدأ بكسر قاع الصيف عند 3,942 دولارًا، وهو ما يرتبط برفع إضافي في أكتوبر أو ديسمبر مع استمرار صعود العوائد والدولار، وقد يفتح المجال نحو منطقة 3,500 دولار. وفي الحالتين، تبقى مشتريات المصارف المركزية العاملَ الذي يجعل التراجعات العميقة فرصًا للطلب الهيكلي أكثر منها تغيرًا في الاتجاه طويل الأمد.