الدعم الفني

الفيدرالي يخوض المعركة الخطأ
يدخل الاقتصاد الأميركي الربعَ الرابع من العام بصورة تبدو مريحة للوهلة الأولى، لكنها تصبح أكثر تعقيدًا بمجرد تفكيك الأرقام.
يمكن لرفع أسعار الفائدة أن يحد من الإنفاق والائتمان والتوظيف، لكنه لا يستطيع زيادة المعروض من النفط.
قد يكون أكبر مخاطر الربع الرابع هو خطأ السياسة النقدية. فقد يكون الفيدرالي محقًا في اعتبار التضخم مرتفعًا أكثر من اللازم، لكنه قد يخطئ في تحديد العوامل التي تقف وراءه.
أضاف الاقتصاد الأميركي 29 ألف وظيفة فقط في سبتمبر، بينما بلغ متوسط نمو الوظائف الشهري نحو 45 ألف وظيفة خلال العام الماضي.
النمو ما زال متماسكًا
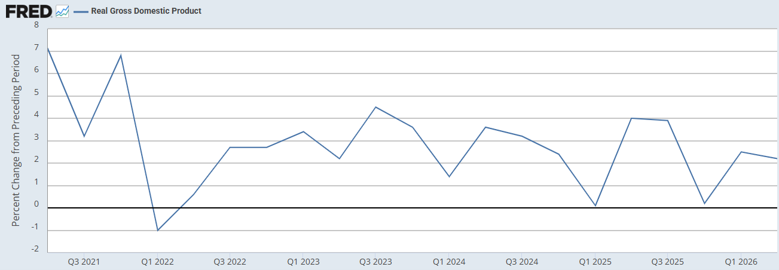
جرى تعديل نمو الناتج المحلي الإجمالي في الربع الثاني إلى 2.2%، بينما نما الطلب المحلي النهائي للقطاع الخاص بمعدل سنوي بلغ 4.6%. وفي الوقت نفسه، تشير تقديرات نموذج GDPNow التابع للاحتياطي الفيدرالي في أتلانتا إلى نمو يقترب من 3.7% في الربع الثالث.
المصدر: FRED
هذه ليست أرقام اقتصاد يقف على أعتاب ركود.
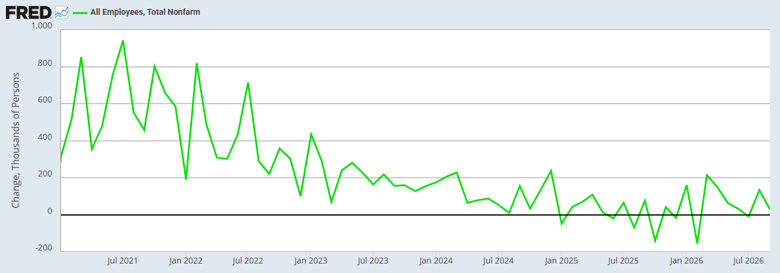
سوق العمل، في المقابل، يروي قصة مختلفة. الاقتصاد أضاف 29 ألف وظيفة فقط في سبتمبر، بينما بلغ متوسط نمو الوظائف نحو 45 ألف وظيفة شهريًّا خلال الاثني عشر شهرًا الماضية. تباطؤ التوظيف أصبح واضحًا إلى درجة يصعب معها اعتباره مجرد تراجع طفيف في البيانات.
المصدر: FRED
هنا تبدأ معضلة الاحتياطي الفيدرالي. النشاط الاقتصادي ما زال قويًّا بما يكفي لإبقاء مخاوف التضخم حاضرة، بينما ضعف التوظيف أصبح واضحًا بما يكفي لجعل أي تشديد إضافي في السياسة النقدية أكثر خطورة.
التضخم تغيّر
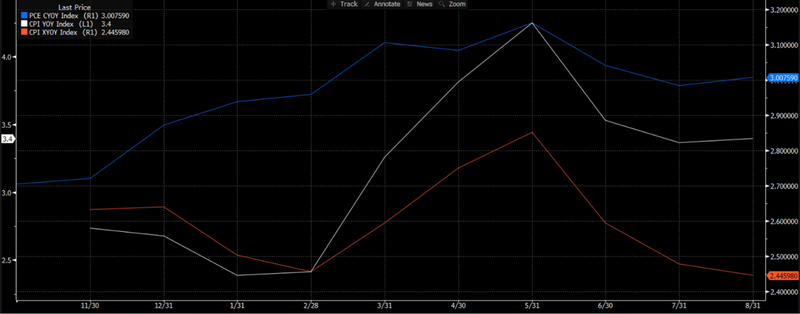
يبلغ تضخم نفقات الاستهلاك الشخصي نحو 3.4%، بينما يستقر المؤشر الأساسي عند 3.0%. أما التضخم العام وفق مؤشر أسعار المستهلكين فيبلغ أيضًا 3.4%، في حين تباطأ التضخم الأساسي إلى 2.4%.
المصدر: Bloomberg
الفارق هنا مهم؛ لأن طبيعة التضخم نفسها بدأت تتغير.
أسعار الطاقة تقدم المثال الأوضح. مؤشر الطاقة ارتفع 16.3% مقارنة بالعام الماضي، والبنزين 27.4%، وزيت الوقود 52%. وفي الوقت نفسه، ارتفعت مؤشرات الأسعار الصادرة عن معهد إدارة التوريد بقوة، في إشارة إلى عودة الضغوط في المراحل الأولى من سلسلة الإنتاج.
الرسوم الجمركية تضيف طبقة أخرى من التعقيد. أبحاث بنك الاحتياطي الفيدرالي في نيويورك تشير إلى أن نحو 26% من زيادة الرسوم الجمركية خلال 2025 تنتقل إلى أسعار المستهلكين، بينما تَظهر آثار أخرى بعد عدة أشهر عبر ارتفاع تكاليف الإنتاج وقدرة الشركات المحلية على رفع الأسعار.
هنا يصبح السؤال أكثر إحراجًا للفيدرالي: ماذا سيعالج رفع الفائدة مرة أخرى؟
يمكن للفائدة المرتفعة أن تضغط على الاستهلاك والائتمان والتوظيف. لكنها لا تستطيع زيادة إنتاج النفط، أو خفض تكاليف الشحن، أو إلغاء الرسوم الجمركية.
إذا بقي تضخم الربع الرابع مرتفعًا بسبب صدمات في جانب العرض أكثر من كونه نتيجة طلب مفرط، فستصبح السياسة النقدية أداة أقل دقة بكثير مما توحي به الأرقام الرئيسية.
لسنا في السبعينيات... بعد
من الطبيعي أن تعيد صدمات الطاقة وارتفاع المخاطر الجيوسياسية التضخمية المقارنة مع سبعينيات القرن الماضي. لكن جزءًا أساسيًّا من تلك القصة ما زال غائبًا.
متوسط الأجور بالساعة يرتفع بنحو 3.0% فقط مقارنة بالعام الماضي، بينما يستقر معدل التضخم لأجل عشر سنوات قرب 2.36%. حتى الآن، لا تعطي الأجور أو توقعات التضخم طويلة الأجل إشارة واضحة إلى أن التضخم أصبح متجذرًا داخل الاقتصاد.
هذه النقطة تحديدًا هي ما جعل الوضع في السبعينيات بتلك الخطورة. ارتفاع أسعار الطاقة كان البداية، ثم انتقلت الضغوط إلى الأجور والتوقعات وسلوك التسعير، لتتحول إلى دورة تغذي نفسها. هذه الدورة لا نراها اليوم.
مع ذلك، يحمل الفيدرالي نُدبة تاريخية أخرى. في 2021، انتظر طويلًا لأنه اعتقد أن التضخم الناتج عن اختناقات العرض سيكون مؤقتًا. المشكلة اليوم، أن صناع السياسة قد يتعلمون الدرس أكثر مما ينبغي. أي التعامل مع كل موجة تضخم جديدة كما لو أن الاقتصاد يعاني من ارتفاع مفرط في الطلب، وهذا ما قد يكون الخطأ القادم.
المستهلك أمام عدّاد الزمن
المستهلك الأميركي ما زال ينفق، لكن الأساس الذي يقف عليه هذا الإنفاق يزداد هشاشة.
الإنفاق الاستهلاكي ارتفع 0.9% في أغسطس، و0.6% بعد احتساب التضخم. في المقابل، نما الدخل الشخصي 0.2% فقط، وظل الدخل الحقيقي المتاح ثابتًا، بينما تراجع معدل الادخار إلى 4.1%.. هذه الفجوة لا يمكن أن تستمر إلى ما لا نهاية.
ثقة المستهلك هبطت بالفعل إلى 81.9 نقطة، في وقت تجاوزت فيه فائدة الرهن العقاري لأجل 30 عامًا مستوى 7%. شروط التمويل تصبح أكثر تشددًا بالتزامن مع فقدان نمو الدخل للزخم.
الخطر في الربع الرابع لا يتمثل بانهيار مفاجئ للاستهلاك. الصورة الأقرب هي تراجع تدريجي في قدرة المستهلك على الصمود.
قد يواصل الإنفاق دعم الاقتصاد لربع آخر. لكن السؤال الأصعب هنا هو ما مقدار القوة التي ستبقى عندما يبدأ عام 2027 في ظل كينونة عدم اليقين.
ديسمبر هو الاختبار
رفعَ الاحتياطي الفيدرالي الفائدة في سبتمبر إلى نطاق 3.75%-4.00%، وما زالت توقعاته تشير إلى إمكانية رفع فائدة آخر بمقدار 25 نقطة أساس قبل نهاية العام.
أكتوبر يبدو أكثر وضوحًا. لكن ديسمبر ليس كذلك.
عائد سندات الخزانة الأميركية لأجل عشر سنوات يدور أصلًا قرب 5.3%، ما يعني أن الظروف المالية تزداد تشددًا حتى من دون تحرك جديد من الفيدرالي. فائدة الرهن العقاري أعلى من 7%، والائتمان مكلف، وتكاليف الاقتراض طويلة الأجل تُنفِّذ جزءًا من مهمة الفيدرالي في التشديد تلقائيًّا.
التاريخ يقدم تذكيرًا مهمًّا.
عام 1994، رفع الفيدرالي الفائدة بقوة من نحو 3% إلى 6%. وبحلول يوليو 1995، كان قد بدأ خفضها مجددًا. الدرس لم يكن أن التشديد كان خطأ، وإنما أن أثر السياسة النقدية يصل إلى الاقتصاد متأخرًا، وأن معرفة متى تتوقف قد تكون بأهمية معرفة متى تبدأ.
وقد يجد الفيدرالي نفسه أمام السؤال نفسه مرة أخرى.
السيناريو الأساسي لديّ للربع الرابع هو تباطؤ في النمو من دون ركود، مع تثبيت للفائدة في أكتوبر وبقاء ديسمبر على طاولة النقاش.
إذا ظل نمو الوظائف ضعيفًا، واستمرت ضغوط الأجور تحت السيطرة، وبقيت توقعات التضخم مستقرة، فسيصبح تبرير رفع جديد للفائدة أكثر صعوبة.
أما إذا بدأت صدمات الطاقة والرسوم الجمركية بالتسلل إلى الأجور وتضخم الخدمات والتوقعات طويلة الأجل، فسيضطر الفيدرالي إلى التحرك.
أكبر خطر في الربع الرابع قد يكون خطأً في التشخيص. قد يكون الفيدرالي محقًا في القول إن التضخم ما زال مرتفعًا، لكنه قد يُخطئ في تحديد مصدره.
والفارق بين الأمرين قد يكون هو ما يحدد ما إذا كان الاقتصاد الأميركي سيدخل 2027 بهبوط ناعم، أم بسياسة نقدية ذهبت أبعد مما ينبغي.