الدعم الفني

سندات الخزانة الأميركية تواجه فخ التضخم عند 3% مع تراجع قدرتها على حماية المحافظ الاستثمارية
قد يؤدي استمرار التضخم الأميركي فوق 3% إلى تغيير الدور التقليدي لسندات الخزانة، من أداة لحماية المحافظ عند هبوط الأسهم إلى مصدر إضافي للمخاطر، في تحول قد يحمل تداعيات كبيرة على الطلب طويل الأجل على السندات الأميركية ومستويات عوائدها.
تشير العلاقات التاريخية إلى أن حركة الأسهم والسندات تميل إلى التغير عندما يرتفع عائد سندات الخزانة الأميركية لأجل عشر سنوات فوق نطاق 5.25%-5.50%.
يظهر تحول مشابه عندما يتجاوز التضخم الأساسي وفق مؤشر نفقات الاستهلاك الشخصي 3%، إذ تزداد احتمالات تراجع الأسهم والسندات معًا.
يهدد هذا التحول منطق التنويع الذي تقوم عليه محافظ 60/40 واستراتيجيات تكافؤ المخاطر، التي يُقدر مجموع حيازاتها من سندات الخزانة الأميركية بنحو 1 إلى 1.5 تريليون دولار.
خفضت استراتيجيات تكافؤ المخاطر حساسيتها تجاه سندات الخزانة إلى مستويات قريبة من أدنى مستوياتها في 15 عامًا، في إشارة إلى احتمال تكيف المستثمرين مع تغير هيكلي في الأسواق.
قد يؤدي تراجع الطلب على السندات لأغراض التحوط إلى إضعاف السيولة ورفع علاوة الأجل، ما يبقي العوائد طويلة الأجل مرتفعة.
سوق السندات الأميركية قد تواجه تحولًا أعمق من مجرد ارتفاع العوائد
قد يكون السؤال الأهم الذي يواجه سوق سندات الخزانة الأميركية اليوم متعلقًا بالدور الذي تؤديه هذه السندات داخل المحافظ الاستثمارية، ومدى قدرتها على الاستمرار في توفير الحماية التي اعتمد عليها المستثمرون طوال معظم ربع القرن الماضي. فمع عودة التضخم إلى مستويات مرتفعة واستمرار صعود عوائد السندات، بدأت إحدى أهم العلاقات التي قامت عليها استراتيجيات الاستثمار التقليدية تفقد استقرارها.
خلال معظم الفترة الممتدة بين عامي 2000 و2020، تحركت الأسهم والسندات الحكومية غالبًا في اتجاهين متعاكسين. فعندما كانت الأسهم تتراجع نتيجة ضعف توقعات النمو، كانت أسعار سندات الخزانة ترتفع مع توجه المستثمرين نحو الأصول الآمنة وتزايد توقعات خفض أسعار الفائدة. وقد جعل هذا الارتباط السلبي السندات واحدة من أكثر أدوات التحوط فعالية داخل المحافظ التي تجمع بين فئات متعددة من الأصول.
لكن هذه العلاقة أصبحت أقل استقرارًا خلال السنوات الأخيرة. وتشير الأنماط التاريخية إلى أنه عندما يرتفع عائد سندات الخزانة الأميركية لأجل عشر سنوات فوق نطاق 5.25%-5.50%، يميل الارتباط بين الأسهم والسندات إلى التحول نحو المنطقة الإيجابية، ما يزيد احتمالات تعرض الأصلين لخسائر في الوقت نفسه.
وقد يكون مستوى العوائد المرتفع انعكاسًا لمشكلة أعمق تتعلق بطبيعة التضخم، ومدى تأثيره في سلوك المستثمرين وقرارات البنوك المركزية.
التضخم الأساسي عند 3% قد يكون نقطة التحول الحقيقية
عند دراسة العلاقة بين الأسهم والسندات من زاوية التضخم الأساسي وفق مؤشر نفقات الاستهلاك الشخصي PCE، وهو أحد أهم مقاييس التضخم التي يراقبها الاحتياطي الفيدرالي، تظهر نقطة تحول مشابهة. فقد كان الارتباط بين الأسهم والسندات إيجابيًا في الغالب خلال الفترات التي تجاوز فيها التضخم الأساسي مستوى 3%.
وتكتسب هذه النسبة أهمية تتجاوز كونها مجرد مستوى على الرسم البياني، إذ قد تمثل عتبة يبدأ عندها سلوك التضخم في التغير. ففي بيئة التضخم المنخفض، يتعامل المستهلكون والشركات والمستثمرون عادة مع ارتفاعات الأسعار الفردية باعتبارها تقلبات مؤقتة. وقد ترتفع أسعار الوقود أو الغذاء أو الإيجارات، لكن ذلك لا يؤدي بالضرورة إلى تغيير التوقعات طويلة الأجل، لأن الاعتقاد السائد يبقى أن التضخم العام سيعود تدريجيًا إلى مستوياته الطبيعية.
أما عندما يستقر التضخم عند مستويات أعلى لفترة طويلة، فتبدأ القرارات الاقتصادية نفسها في التغير. تصبح الشركات أكثر متابعة للتكاليف، ويولي الموظفون اهتمامًا أكبر للقوة الشرائية لأجورهم، ويعدل المستهلكون قرارات الإنفاق، بينما تصبح الشركات أكثر استعدادًا لتمرير ارتفاع تكاليف الإنتاج إلى أسعار البيع.
ومع مرور الوقت، تبدأ مفاوضات الأجور وقرارات التسعير بالاعتماد بصورة أكبر على التضخم الذي شهدته الأسواق مؤخرًا. وهنا تكمن خطورة مستوى 3%، لأنه قد يشير إلى بداية مرحلة تصبح فيها توقعات التضخم جزءًا من الآلية التي تحافظ على استمراره.
لماذا يصبح احتواء التضخم أكثر صعوبة فوق 3%؟
تشير الأبحاث التي تناولت دورات التضخم الأميركية السابقة إلى أن العلاقة بين الضغوط الاقتصادية والتضخم ليست خطية دائمًا. فعندما تنخفض البطالة بصورة كبيرة دون المستوى المتوافق مع استقرار الأسعار، قد تتسارع الضغوط التضخمية بمعدل يفوق ما توحي به التغيرات التقليدية في سوق العمل.
وكانت ورقة بحثية نشرها الاحتياطي الفيدرالي عام 2016 قد أشارت إلى محدودية الأدلة التاريخية الأميركية على إمكانية الحفاظ لفترة طويلة على نظام تضخم مستقر عند متوسط أعلى بصورة ملموسة من 3%.
وتوجد أيضًا اختلافات مهمة في كيفية استجابة الاقتصاد للصدمات عندما يكون التضخم منخفضًا مقارنة بالفترات التي يصبح فيها مرتفعًا. فعندما يتحرك التضخم الأساسي دون نحو 2%، تكون الصدمات المؤقتة أكثر قابلية للتلاشي من دون أن تترك تأثيرًا واسعًا في قرارات التسعير. وقد ترتفع أسعار فئة معينة لفترة قصيرة، ثم تتراجع آثارها من دون انتقالها إلى بقية الاقتصاد.
أما في بيئة التضخم المرتفع، فتزداد احتمالات تراكم آثار الصدمات. وقد شهد الاقتصاد العالمي خلال السنوات الأخيرة سلسلة من الاضطرابات الكبرى، بدأت بالجائحة واختناقات سلاسل الإمداد، ثم امتدت إلى النزاعات الجيوسياسية واضطرابات أسواق الطاقة.
وعندما يكون التضخم الأساسي مرتفعًا أصلًا، تصبح كل صدمة جديدة أكثر قدرة على تعزيز آثار الصدمات السابقة. وقد ينتج عن ذلك تضخم أكثر استمرارًا وتقلبًا، ما يجعل مهمة البنوك المركزية أصعب حتى عندما تبدأ بعض مصادر الضغط الأصلية في الانحسار.
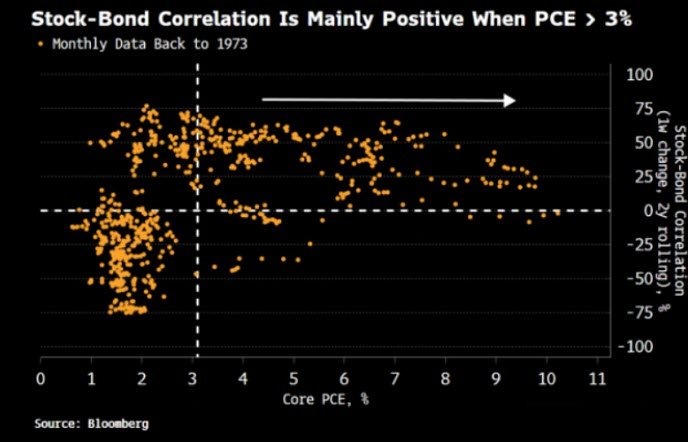
المصدر: بلومبيرغ
التضخم يصبح أكثر خطورة عندما يبدأ الجميع بمراقبته
يقدم الاقتصاد السلوكي تفسيرًا آخر لأهمية مستوى 3%. فقد أظهرت أبحاث تتعلق باهتمام الأفراد بالتضخم أن عمليات البحث عبر الإنترنت عن الموضوع ترتفع بقوة عندما يصل مؤشر أسعار المستهلك الرئيسي إلى نحو 3.5%، وهو مستوى يتوافق تقريبًا مع تضخم أساسي PCE قرب 3% وفق العلاقة التاريخية بين المؤشرين.
وقد يبدو هذا التحول في الاهتمام مسألة نفسية، لكنه يحمل آثارًا اقتصادية ملموسة. فعندما يكون التضخم عند 1.5% أو 2%، لا تراقبه معظم الأسر بصورة يومية، كما لا تحتاج الشركات بالضرورة إلى تعديل أسعارها باستمرار، وقد تبقى توقعات التضخم بعيدة عن مفاوضات الأجور.
لكن عندما يرتفع التضخم نحو 3% أو 4% ويستمر هناك، يصبح أكثر حضورًا في القرارات اليومية. يلاحظ المستهلك ارتفاع فاتورة المشتريات، ويشعر الموظف بتراجع قدرته الشرائية، بينما تراقب الشركات زيادة تكاليف النقل والطاقة والأجور.
وتبدأ هذه الملاحظات في التأثير على التوقعات والقرارات المستقبلية، ما يجعل التضخم السابق مرجعًا لتحديد الأسعار والأجور المقبلة. ومع تشكل هذه العلاقة، يصبح استعادة استقرار الأسعار أكثر صعوبة، لأن سلوك الأفراد والشركات قد يسهم في استمرار الضغوط التضخمية.
كيف يغير التضخم المرتفع العلاقة بين الأسهم والسندات؟
يرتبط هذا التحول في الأسواق بصورة مباشرة بالطريقة التي تستجيب بها السياسة النقدية للتباطؤ الاقتصادي. ففي بيئة التضخم المنخفض، يمتلك الاحتياطي الفيدرالي عادة مساحة واسعة لخفض أسعار الفائدة عندما يضعف النمو. ويستبق المستثمرون تلك التخفيضات بشراء سندات الخزانة، ما يدفع عوائدها إلى الانخفاض وأسعارها إلى الارتفاع.
وكانت هذه الآلية وراء الدور التقليدي للسندات في حماية المحافظ أثناء تراجعات الأسهم. فضعف الاقتصاد الذي يضغط على أرباح الشركات كان يدفع في الوقت نفسه إلى توقع سياسة نقدية أكثر تيسيرًا، فتستفيد السندات من انخفاض العوائد.
لكن استمرار التضخم فوق 3% يقيد قدرة الفيدرالي على استخدام هذه الأداة. فإذا تباطأ النمو بينما بقيت الأسعار مرتفعة، قد لا يستطيع البنك المركزي الاستجابة بخفض سريع وكبير للفائدة، لأن التحرك المبكر قد يعيد تسارع التضخم.
ويعني ذلك أن السندات قد تقدم حماية أقل عندما تتراجع الأسهم. فالمخاوف من الركود التي كانت تدفع سابقًا إلى ارتفاع قوي في أسعار سندات الخزانة قد تؤدي اليوم إلى انخفاض محدود في العوائد، خصوصًا إذا ظل المستثمرون قلقين بشأن التضخم المستقبلي.
ومع تراجع فعالية هذه الحماية، يصبح الارتباط بين الأسهم والسندات أكثر إيجابية، وتزداد احتمالات تعرض مكوني المحفظة للخسائر في الوقت نفسه.
لماذا يمثل عائد 5.25% مستوى مهمًا للسندات الأميركية؟
تساعد العلاقة التاريخية بين التضخم والعوائد على تفسير تغير الارتباط بين الأسهم والسندات عندما يقترب عائد السندات الأميركية لأجل عشر سنوات من 5.25%.
فالفترات التي كان فيها التضخم الأساسي وفق مؤشر PCE عند 3% أو أعلى تزامنت في كثير من الأحيان مع عوائد سندات عشرية قريبة من هذا المستوى. ولهذا قد يكون عائد 5.25% علامة ظاهرة على طبيعة البيئة التضخمية السائدة، أكثر من كونه السبب المباشر وراء تغير العلاقة بين الأصلين.
ويعكس هذا المستوى أن المستثمرين يطالبون بتعويض كبير مقابل مخاطر التضخم، والاحتفاظ بسندات طويلة الأجل، وعدم اليقين بشأن المسار المستقبلي للسياسة النقدية.
لكن ارتفاع العائد يغير أيضًا قرارات بناء المحافظ. فإذا فقدت سندات الخزانة قدرتها على الارتفاع بصورة موثوقة عندما تتراجع الأسهم، تتضاءل جاذبيتها لدى المستثمرين الذين يشترونها أساسًا لأغراض التنويع والتحوط.
ومن هنا قد تبدأ دائرة جديدة من التأثير المتبادل بين التضخم والطلب على السندات ومستويات العوائد.
محافظ 60/40 تواجه تحديًا هيكليًا
تقوم المحافظ التقليدية المعروفة باستراتيجية 60/40 على تخصيص 60% من الأصول للأسهم و40% للسندات. وتعتمد الفكرة على أن الأسهم توفر النمو والعائد على المدى الطويل، بينما تسهم السندات في تخفيف التقلبات وحماية رأس المال خلال فترات ضعف أسواق الأسهم.
وقد أثبت هذا النموذج فعاليته بصورة كبيرة في البيئة التي اتسمت بتضخم منخفض وبنوك مركزية تمتلك قدرة واسعة على خفض الفائدة أثناء التباطؤ الاقتصادي.
لكن استمرار الارتباط الإيجابي بين الأسهم والسندات يضعف أحد أهم الأسس التي يقوم عليها النموذج. فإذا تراجعت الأسهم بنسبة 10% وانخفضت أسعار سندات الخزانة أيضًا بسبب استمرار التضخم وارتفاع العوائد، فلن يقدم الجزء المخصص للسندات مستوى الحماية الذي اعتاد المستثمرون توقعه.
وتظل سندات الخزانة محتفظة بخصائص مهمة، من بينها توفير الدخل والسيولة والضمانات عالية الجودة داخل النظام المالي. لكن دوافع امتلاكها تبدأ في التغير، وقد يصبح المستثمرون أكثر تركيزًا على العائد الذي يحصلون عليه مقابل الاحتفاظ بها، بعد تراجع جزء من المنفعة التي كانت تقدمها في تنويع المخاطر.
وتكتسب هذه النقطة أهمية خاصة لأن المحافظ المتوازنة التقليدية تمثل مصدرًا كبيرًا ومستمرًا للطلب على سندات الخزانة الأميركية.
صناديق تكافؤ المخاطر بدأت تتكيف مع التحول
يصبح تغير العلاقة بين الأسهم والسندات أكثر أهمية بالنسبة إلى استراتيجيات تكافؤ المخاطر (Risk Parity)، التي توزع رأس المال بناءً على مساهمة كل أصل في المخاطر الإجمالية للمحفظة، وغالبًا ما تستخدم انكشافًا كبيرًا على السندات الحكومية لموازنة التقلبات الأعلى في الأسهم.
وتعمل هذه الاستراتيجيات بكفاءة أكبر عندما توفر السندات الحكومية تنويعًا فعليًا لمخاطر الأسهم. وتشير التقديرات إلى أن محافظ 60/40 واستراتيجيات تكافؤ المخاطر تحتفظ مجتمعة بنحو تريليون إلى 1.5 تريليون دولار من سندات الخزانة الأميركية، ما يجعل قراراتها الاستثمارية ذات تأثير محتمل في السوق الأوسع.
وتشير البيانات إلى أن صناديق تكافؤ المخاطر أصبحت بالفعل أقل اعتمادًا على السندات الحكومية الأميركية. فقد انخفضت حساسيتها لعوائد سندات الخزانة إلى مستويات تقترب من أدنى مستوياتها في 15 عامًا، بالتزامن مع عودة الارتباط الإيجابي بين الأسهم والسندات.
وقد يعكس هذا التطور تحولًا في قناعة مديري المحافظ، الذين بدأوا يتعاملون مع تغير سلوك الأسواق باعتباره احتمالًا هيكليًا يستدعي تعديل توزيع الأصول، بدل انتظار عودة العلاقة التاريخية السابقة بصورة تلقائية.
تراجع الطلب على السندات قد يتحول إلى مشكلة تعزز نفسها
هنا يمكن أن تتحول مشكلة التضخم إلى مشكلة في الطلب على سندات الخزانة. فإذا توصل المستثمرون إلى أن السندات الحكومية لم تعد توفر حماية موثوقة من خسائر الأسهم، فقد يقلصون مخصصاتهم ويبحثون عن أدوات تحوط بديلة.
ويعني تراجع هذا الطلب الهيكلي أن سوق سندات الخزانة ستصبح أكثر اعتمادًا على مشترين يتخذون قراراتهم استنادًا إلى مستوى الأسعار والعوائد. وهؤلاء المستثمرون قد يطلبون تعويضًا أكبر قبل توفير رأس المال المطلوب لاستيعاب الإصدارات.
وتظهر النتيجة في ارتفاع علاوة الأجل (Term Premium)، وهي العائد الإضافي الذي يطلبه المستثمر مقابل الاحتفاظ بسند طويل الأجل بدل الاستثمار المتكرر في أوراق مالية قصيرة الأجل.
وكلما ارتفعت علاوة الأجل، تعرضت عوائد سندات الخزانة طويلة الأجل لمزيد من الضغوط الصعودية. وقد تعزز هذه البيئة استمرار الارتباط الإيجابي بين الأسهم والسندات، ما يقلل جاذبية استخدام الدين الحكومي كأداة للتحوط داخل المحافظ.
وهكذا تنشأ سلسلة مترابطة من التأثيرات: التضخم المستمر يضعف وظيفة السندات في التنويع، وتراجع فائدة التنويع يقلل الطلب، وضعف الطلب يرفع العائد المطلوب، ما قد يبقي عوائد السندات الأميركية مرتفعة لفترة طويلة.
عوائد السندات قد تبقى مرتفعة حتى دون رفع فائدة من الفيدرالي
تفسر هذه الآلية أيضًا كيف يمكن أن تظل عوائد السندات الأميركية طويلة الأجل عند مستويات مرتفعة حتى لو توقف الاحتياطي الفيدرالي عن رفع أسعار الفائدة.
فعائد سندات الخزانة لأجل عشر سنوات يعكس مجموعة من العوامل، تشمل توقعات مسار الفائدة المستقبلية والتضخم وعلاوة الأجل التي يطلبها المستثمرون مقابل تجميد أموالهم لعشر سنوات.
وإذا ظل عدم اليقين بشأن التضخم مرتفعًا، بالتزامن مع ضعف الطلب الهيكلي على السندات، فقد تبقى العوائد الطويلة مرتفعة حتى بعد انتهاء دورة التشديد النقدي.
وسيحمل ذلك تداعيات واسعة على الاقتصاد. فقد تستمر معدلات الرهن العقاري المرتفعة، وتبقى تكاليف تمويل الشركات عند مستويات عالية، فيما تواجه تقييمات الأسهم ضغوطًا من معدلات الخصم المرتفعة. كما سترتفع تكلفة خدمة الدين الحكومي تدريجيًا مع إعادة تمويل السندات المستحقة بعوائد أعلى.
وقد تجد الولايات المتحدة نفسها أمام سوق سندات تواصل تشديد الأوضاع المالية بصورة مستقلة عن قرارات البنك المركزي.
تقلب التضخم قد يكون بأهمية مستواه نفسه
هناك فارق مهم بين ارتفاع متوسط التضخم وارتفاع درجة عدم اليقين بشأن مستقبله. فالمستثمر يستطيع التعامل بصورة أفضل مع تضخم مرتفع نسبيًا إذا كان يعتقد أن مستواه سيبقى مستقرًا وقابلًا للتوقع، بينما تصبح إدارة المخاطر أكثر صعوبة عندما تتسع التقلبات.
فالمستثمر الذي يشتري سند خزانة لأجل عشر سنوات يحتاج إلى تقدير مستوى التضخم المحتمل طوال فترة الاستثمار. وإذا اتسع نطاق النتائج الممكنة بصورة كبيرة، فسوف يطلب تعويضًا إضافيًا عن هذه المخاطر، ما يؤدي إلى ارتفاع علاوة الأجل.
ولهذا يمكن للصدمات المتكررة في جانب العرض أن تكون شديدة التأثير في أسواق السندات. فحتى إذا تلاشت كل صدمة في نهاية المطاف، فإن تعاقب اضطرابات الجائحة والصراعات الجيوسياسية وصدمات الطاقة قد يقنع المستثمرين بأن التضخم نفسه أصبح أقل قابلية للتوقع.
وقد تكون النتيجة عوائد طويلة الأجل أعلى بصورة هيكلية، لأن المستثمرين يحتاجون إلى تعويض أكبر عن احتمال تغير القوة الشرائية لأموالهم على مدى سنوات.
عودة التضخم دون 3% قد تغير المعادلة
تبقى إمكانية تحسن النظرة إلى سندات الخزانة قائمة إذا عاد التضخم الأساسي وفق مؤشر PCE إلى ما دون 3% بصورة واضحة ومستدامة.
فمع انحسار التضخم، قد يتراجع تأثيره في سلوك الأسر والشركات وتصبح التوقعات السعرية أكثر استقرارًا. كما سيستعيد الاحتياطي الفيدرالي مساحة أوسع لخفض الفائدة عندما يضعف الاقتصاد، ما يساعد سندات الخزانة على استعادة جزء من دورها التقليدي في حماية المحافظ من تراجعات الأسهم.
ومع تحسن هذه الظروف، يمكن أن ينخفض الارتباط بين الأسهم والسندات مجددًا.
ولهذا فإن اتجاه التضخم على مدى عدة أشهر سيكون أهم بالنسبة إلى مستثمري السندات من قراءة واحدة لمؤشر أسعار المستهلك أو نفقات الاستهلاك الشخصي. فالأسواق تحتاج إلى أدلة مقنعة على أن الاقتصاد عاد فعلًا إلى بيئة تضخم منخفض ومستقر.
قد يساعد تسجيل عدة أشهر دون 3% في تحسين التوقعات، لكن استمرار هذا المسار لفترة أطول سيكون أكثر قدرة على إقناع المستثمرين بأن التحول الهيكلي السابق بدأ يتراجع.
لماذا يمثل التضخم عند 3% فخًا لسوق سندات الخزانة الأميركية؟
مع عودة التضخم الأساسي وفق مؤشر PCE فوق 3% وبقاء متوسطه خلال 12 شهرًا قريبًا من هذه العتبة، تواجه سوق سندات الخزانة الأميركية خطر الدخول في دائرة مترابطة من الضغوط يصعب الخروج منها بسرعة.
فاستمرار التضخم يحد من قدرة الاحتياطي الفيدرالي على دعم الأسواق عبر خفض الفائدة خلال فترات التباطؤ. وهذا يقلل موثوقية السندات باعتبارها وسيلة للتحوط من هبوط الأسهم، ما يضعف جاذبيتها لدى المحافظ المتوازنة واستراتيجيات تكافؤ المخاطر. ومع تراجع الطلب الهيكلي، ترتفع علاوة الأجل وقد تستمر العوائد طويلة الأجل عند مستويات مرتفعة.
وتغذي العوائد الأعلى بدورها البيئة التي تصبح فيها الأسهم والسندات أكثر عرضة للتراجع في الوقت نفسه، ما يزيد صعوبة استعادة العلاقة التي اعتمدت عليها استراتيجيات التنويع لسنوات طويلة.
ولهذا فإن النقاش حول تجاوز عائد سندات الخزانة الأميركية لأجل عشر سنوات مستوى 5% يحتاج إلى تجاوز سؤال ما إذا أصبحت السندات رخيصة بما يكفي للشراء. فالسؤال الأكثر أهمية يتعلق بالوظيفة التي يتوقع المستثمر أن تؤديها داخل محفظته.
إذا استمرت سندات الخزانة في توفير الدخل والسيولة والجودة الائتمانية، لكنها فقدت جزءًا من قدرتها على حماية المستثمر عند هبوط الأسهم، فقد تصبح السوق بحاجة إلى تقديم عوائد أعلى بصورة مستمرة لتعويض تراجع منفعة التنويع.
وبالنسبة إلى حكومة أميركية تحتاج إلى إصدار كميات ضخمة من الدين بصورة متواصلة، سيكون هذا تحولًا هيكليًا بالغ الأهمية، لأنه قد يرفع تكلفة التمويل حتى في الفترات التي يتوقف فيها الفيدرالي عن التشديد النقدي.
ويكمن المسار الذي يمكن أن يخفف هذه الضغوط في عودة التضخم الأساسي إلى ما دون 3% بصورة مقنعة، واستقراره هناك لفترة تسمح بإعادة تثبيت توقعات الأسعار واستعادة ثقة المستثمرين في سندات الخزانة كأداة للتحوط.
المستوى الحاسم لسوق السندات الأميركية قد يكون 3% للتضخم أكثر من 5% للعوائد. فطريقة استجابة الاقتصاد والمستثمرين للتضخم ستحدد ما إذا كانت السندات ستستعيد دورها التقليدي في حماية المحافظ، أم أن الولايات المتحدة ستدخل مرحلة يصبح فيها تمويل الدين طويل الأجل أكثر تكلفة بصورة مستمرة.