الدعم الفني

الأسبوع الذهبي في الصين يعيد الطلب الفعلي على الذهب إلى الواجهة
قد تشكّل عطلة الأسبوع الذهبي في الصين اختبارًا مهمًّا لقوة الطلب الفعلي على الذهب، خصوصًا بعد التصحيح الحاد الذي شهدته الأسعار مؤخرًا.
هبط الذهب إلى 4,110.55 دولارات للأونصة يوم الاثنين، وهو أدنى مستوى منذ أوائل أغسطس، قبل أن يتعافى باتجاه 4,140 دولارًا يوم الثلاثاء.
ارتفع عائد سندات الخزانة الأميركية لأجل عشر سنوات فوق 5.24%، وهو أعلى مستوى منذ 2007، بينما بقي الدولار قريبًا من أعلى مستوياته في شهرين.
أصبحت منطقة 4,100 دولار محور المتابعة الفوري، بينما يمثل النطاق 4,000-3,943 دولارًا الدعم الرئيسي التالي إذا استؤنفت الضغوط البيعية.
يبدأ الأسبوع الذهبي في الصين في 1 أكتوبر، وقد يشكل اختبارًا مهمًا للطلب الفعلي على الذهب بعد ضعف استهلاك المجوهرات في وقت سابق من العام.
الذهب يحاول التعافي بعد الهبوط إلى أدنى مستوى في سبعة أسابيع
استقرت أسعار الذهب نسبيًا يوم الثلاثاء بعد واحدة من أعنف جلسات الهبوط خلال الأشهر الأخيرة، إذ أدى ارتفاع عوائد سندات الخزانة الأميركية وعودة توقعات مزيد من زيادات الفائدة من الاحتياطي الفيدرالي إلى فرض ضغوط كبيرة على المعدن.
وانخفض الذهب الفوري بما يصل إلى 4% يوم الاثنين، مسجلًا 4,110.55 دولارات للأونصة، وهو أدنى مستوى منذ 5 أغسطس. ثم تعافت الأسعار بصورة محدودة يوم الثلاثاء لتتحرك باتجاه 4,140 دولارًا، لكن هذا الارتداد لم يعوض حتى الآن سوى جزء صغير من خسائر الجلسة السابقة.
ويعكس الهبوط تدهورًا واضحًا مقارنة بإغلاق الجمعة قرب 4,285 دولارًا، بعدما دفع السعر دون عدة مستويات فنية كانت توفر دعمًا خلال الفترة الماضية. كما امتدت بذلك موجة التصحيح الأوسع التي بدأت بعدما سجل الذهب أعلى مستوى له في 2026 قرب 5,595 دولارًا للأونصة.
عوائد سندات الخزانة أصبحت مصدر الضغط الأكبر على الذهب
يأتي الضغط الأقوى حاليًا من سوق السندات الأميركية. فقد ارتفع عائد سندات الخزانة القياسية لأجل عشر سنوات إلى نحو 5.24% يوم الاثنين، وظل قريبًا من 5.25% يوم الثلاثاء، وهي مستويات لم تشهدها السوق منذ 2007. كما تحرك عائد الثلاثين عامًا باتجاه 5.56%، قرب أعلى مستوياته منذ 2002.
ويمثل ذلك تسارعًا إضافيًا مقارنة بمستوى 5.16% المسجل في نهاية الأسبوع الماضي. وتكتسب هذه الحركة أهمية كبيرة بالنسبة إلى الذهب لأن ارتفاع العوائد يزيد تكلفة الفرصة البديلة للاحتفاظ بأصل لا يقدم دخلًا دوريًا، فيما تعززت في الوقت نفسه توقعات مزيد من التشديد النقدي من جانب الفيدرالي.
وتمنح الأسواق حاليًا احتمالًا يقارب 70% لزيادة أخرى في الفائدة خلال أكتوبر، بينما ترتفع احتمالات حدوث زيادة بحلول ديسمبر إلى نحو 96%. وأسهمت أسعار النفط في هذا التحول في التوقعات، إذ أبقت التوترات المستمرة بين الولايات المتحدة وإيران أسعار الخام مرتفعة، ما عزز المخاوف من انتقال تكاليف الطاقة إلى التضخم وإجبار الفيدرالي على الإبقاء على سياسة أكثر تشددًا.
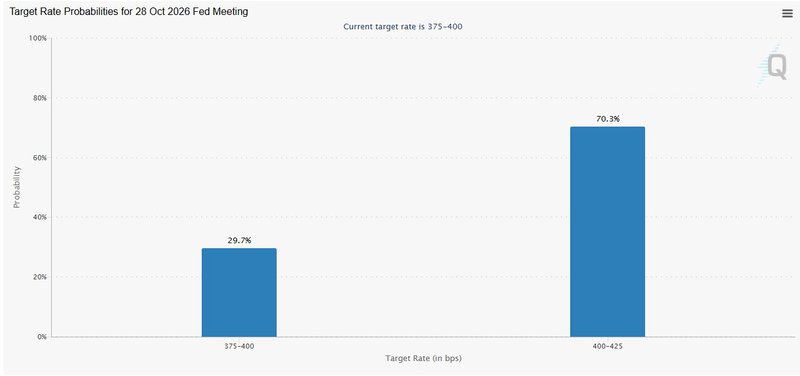
المصدر: CME group
واستفاد الدولار بدوره من هذه البيئة، وظل قريبًا من أعلى مستوى له في شهرين، ما أضاف ضغطًا آخر على الذهب المقوم بالعملة الأميركية.
تراجع مراكز المستثمرين يزيد الضغوط على السوق
تزامن الهبوط الأخير أيضًا مع ضعف في مراكز المستثمرين. فقد سجلت صناديق الاستثمار المتداولة المدعومة بالذهب أول تدفقات خارجة أسبوعية منذ منتصف يوليو خلال الأسبوع الماضي، لتتوقف بذلك فترة من الطلب الاستثماري المستقر نسبيًا.
كما انخفض صافي مراكز الشراء لمديري الأموال في العقود الآجلة إلى نحو 426 طنًا خلال الأسبوع المنتهي في 22 سبتمبر، مقارنة بـ434 طنًا قبل أسبوع وأكثر من 470 طنًا في بداية سبتمبر.
وتكتسب هذه الحركة أهمية إضافية لأن الذهب يواجه الآن ضغوطًا من عدة اتجاهات في الوقت نفسه: عوائد اسمية أعلى، وعوائد حقيقية مرتفعة، ودولار أقوى، إلى جانب تراجع الانكشاف المضاربي على الصعود. كما أصبحت مراكز الخيارات أكثر دفاعية في الأجل القصير، ما يعكس زيادة حذر المستثمرين بعد التصحيح الأخير.
الأسبوع الذهبي في الصين يقدم اختبارًا جديدًا للطلب
ستتجه الأنظار أيضًا إلى الصين مع بداية الأسبوع الذهبي في 1 أكتوبر. وتمثل عطلة اليوم الوطني تقليديًا بداية موسم قوي لشراء الذهب، إذ يتحسن الطلب على المجوهرات، ويعيد تجار التجزئة بناء مخزوناتهم، فيما قد ترتفع العلاوات المحلية على الأسعار العالمية.
لكن الطلب الصيني على المجوهرات واجه صعوبات خلال 2026، إذ أدت المستويات القياسية للأسعار وضعف ثقة المستهلكين إلى تقليص المشتريات. ولهذا قد يصبح التصحيح الأخير مهمًا من زاوية الطلب الفعلي، خصوصًا أن الذهب أصبح يتداول حاليًا بأقل بنحو 1,500 دولار من قمته المسجلة في 2026.
وقد يشجع الجمع بين انخفاض الأسعار وموسم الإنفاق خلال العطلات جزءًا من المستهلكين الذين أجلوا مشترياتهم في وقت سابق. وستعطي قوة الطلب الصيني خلال الأسابيع المقبلة إشارة مبكرة إلى ما إذا كانت الأسعار المنخفضة نسبيًا بدأت تعيد المشترين إلى السوق مع الدخول في فترة نهاية العام التي تكون تقليديًا أقوى للطلب.
بيانات التضخم والوظائف الأميركية قد تحسم صمود 4,100 دولار
سيبقى اتجاه الذهب في المدى القريب مرتبطًا بدرجة كبيرة بتوقعات أسعار الفائدة الأميركية. وستركز الأسواق أولًا على بيانات التضخم وفق مؤشر نفقات الاستهلاك الشخصي PCE لشهر أغسطس، قبل صدور بيانات الوظائف الأميركية لشهر سبتمبر في وقت لاحق من الأسبوع.
ومن المتوقع أن يبقى التضخم الأساسي وفق PCE قرب 3.3% على أساس سنوي، بينما يُتوقع أن يتباطأ نمو الوظائف غير الزراعية إلى نحو 90 ألف وظيفة مقارنة بـ162 ألفًا سابقًا، مع بقاء معدل البطالة قريبًا من 4.1%.
وتأتي هذه البيانات بعدما واصل الاقتصاد الأميركي إظهار قدر كبير من الصمود. فقد ارتفع مؤشر مديري المشتريات المركب الصادر عن S&P Global إلى أعلى مستوى له في 62 شهرًا عند 58.4 خلال سبتمبر، بينما انخفضت طلبات إعانة البطالة الأولية الأسبوعية إلى 197 ألف طلب.
وأي مفاجأة صعودية جديدة في التضخم أو التوظيف قد تعزز توقعات استمرار رفع الفائدة، وتحافظ على عوائد سندات الخزانة عند مستويات مرتفعة، ما يعني مزيدًا من الضغوط على الذهب. أما البيانات الأضعف، فقد تخفف جزءًا من توقعات التشديد وتسمح للعوائد بالتراجع.
وبعد هبوط الاثنين، دخل الذهب مرحلة مختلفة عن الأيام السابقة. فقد حُسمت المعركة حول مستوى 4,231 دولارًا بعد كسره، وانتقل التركيز الآن إلى قدرة المشترين على الدفاع عن منطقة 4,100 دولار واستعادة الزخم فوق 4,200 دولار، أو استمرار الضغوط الناتجة من العوائد الأميركية وفتح الطريق باتجاه المستوى النفسي المهم عند 4,000 دولار.