الدعم الفني
توقعات الفائدة الأوروبية: التضخم ومخاطر ديون فرنسا وارتفاع عوائد السندات
يواجه البنك المركزي الأوروبي معادلة تزداد تعقيدًا. فارتفاع أسعار الطاقة يدفع التضخم إلى مستويات أعلى من المستهدف، لكن الضغوط الناتجة عن زيادة التكاليف على الأسر والشركات قد تضعف الطلب بما يكفي لتقليص الحاجة إلى مزيد من رفع أسعار الفائدة.
بلغ التضخم 3.8% في سبتمبر، أي ما يقارب ضعف مستهدف البنك المركزي الأوروبي البالغ 2%.
تخطط فرنسا لإصدار سندات بقيمة تقارب 340 مليار يورو في عام 2027.
يتعين على البنك المركزي الأوروبي الحفاظ على انتقال أثر السياسة النقدية إلى الاقتصاد، من دون تحمل مسؤولية القرارات المتعلقة بالموازنات الوطنية.
تضخم الطاقة قد يقلل الحاجة إلى مزيد من التشديد النقدي
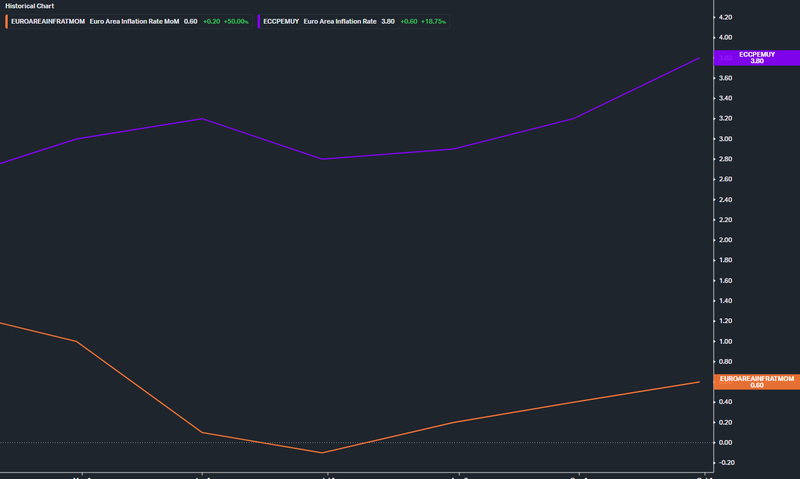
بلغ التضخم 3.8% في سبتمبر، أي ما يقارب ضعف مستهدف البنك المركزي الأوروبي البالغ 2%، ما يزيد الضغوط على صناع السياسة للإبقاء على موقف نقدي تقييدي. لكن ارتفاع أسعار الطاقة لا يبرر تلقائيًا زيادة جديدة في أسعار الفائدة. فهو يرفع أسعار المستهلكين مباشرة، وفي الوقت نفسه يقلص القوة الشرائية للأسر ويزيد تكاليف التشغيل على الشركات.
ولا تستطيع أسعار الفائدة المرتفعة إعادة إمدادات الطاقة المفقودة أو خفض تكاليف الواردات. ويتمثل دور السياسة النقدية في الحد من الآثار التضخمية الثانوية، ومنع انتقال ارتفاع أسعار الطاقة إلى الأجور وأسعار الخدمات وتوقعات التضخم على المدى الطويل.
وقد أقر فيليب لين، كبير الاقتصاديين في البنك الأوروبي، بهذا الترابط.
إذ أشار إلى أن ارتفاع تكاليف الطاقة وعوائد السندات في الأسواق وتراجع الدعم المالي الحكومي قد تضغط على النمو الاقتصادي، بما قد يقلل الحاجة إلى مزيد من التشديد النقدي.
فإذا خفضت الأسر إنفاقها، وواجهت الشركات صعوبة في تمرير التكاليف المرتفعة إلى المستهلكين، فقد يضعف الطلب بما يكفي لاحتواء جانب من الضغوط التضخمية.
لكن إذا امتد التضخم إلى ما وراء قطاع الطاقة وترسخ في الأسعار المحلية، فقد يصبح رفع الفائدة مجددًا ضروريًا. أما إذا نجح ضعف الطلب في الحد من هذه الآثار الثانوية، فقد تؤدي زيادة أخرى إلى فرض ضغوط غير ضرورية على اقتصاد يواجه بالفعل ارتفاعًا في التكاليف.
المصدر: Koyfin
ارتفاع عوائد السندات يشدد الأوضاع المالية
لا يقتصر تأثير تكاليف الاقتراض على قرارات البنك المركزي الأوروبي. فقد ارتفعت عوائد السندات الحكومية مع مطالبة المستثمرين بتعويض أكبر عن عدم اليقين بشأن التضخم، وزيادة إصدارات الدين، وتراجع الدعم المرتبط بسنوات من التيسير الكمي.
وتكمن أهمية ذلك في أن عوائد السندات السيادية تؤثر في تكاليف التمويل عبر الاقتصاد. فقد يؤدي ارتفاعها إلى زيادة تكاليف تمويل البنوك والاقتراض للشركات، والتأثير في قرارات الاستثمار، ما يشدد الأوضاع المالية حتى إذا أبقى البنك المركزي الأوروبي سعر الفائدة دون تغيير.
ألمانيا توضح ضغوط زيادة المعروض من الدين
من المتوقع أن تصل إصدارات الحكومة الألمانية من السندات السيادية إلى نحو 512 مليار يورو في عام 2026، مقارنة بـ 425 مليار يورو في عام 2025. وتعني هذه الزيادة أن المستثمرين سيكون عليهم استيعاب كميات أكبر من الدين الحكومي، مع الإشارة إلى أن إجمالي الإصدارات يشمل أيضًا إعادة تمويل الديون المستحقة، ولا يمثل اقتراضًا جديدًا بالكامل.
وقد يؤدي ارتفاع المعروض إلى زيادة العوائد إذا لم يواكبه الطلب، لكن ألمانيا استفادت من مكانتها بوصفها السوق المرجعية للأصول الآمنة في منطقة اليورو. وخلال فترات عدم اليقين، واصل المستثمرون تفضيل السندات الألمانية على ديون الدول التي تواجه مخاطر مالية أو سياسية أكبر.
ويشير هذا التباين إلى تطور يتجاوز الارتفاع العام في العوائد. فالمستثمرون أصبحوا يميزون بصورة متزايدة بين الحكومات وفقًا لآفاقها المالية، وهو ما وضع فرنسا تحت ضغوط متزايدة.
الوضع المالي الفرنسي يوسع الفارق بين عوائد السندات الفرنسية والألمانية
ترتفع تكاليف الاقتراض الفرنسية ليس فقط بسبب ارتفاع أسعار الفائدة، بل أيضًا لأن المستثمرين يطالبون بعلاوة أكبر مقابل المخاطر المرتبطة بعدم اليقين المالي. ومن المتوقع أن يبقى العجز المالي عند نحو 5.4% من الناتج المحلي الإجمالي في عام 2026، متجاوزًا مستهدف الحكومة، فيما أثارت الانقسامات البرلمانية شكوكًا بشأن قدرة أي خطة لضبط الموازنة على الاستمرار.
ويحتاج المستثمرون إلى تقييم قدرة الحكومة على تنفيذ إجراءات تحد من الاقتراض، مع الحفاظ على دعم سياسي كافٍ لتمريرها. وتخطط فرنسا أيضًا لإصدار سندات بقيمة تقارب 340 مليار يورو في عام 2027، ما يزيد أهمية استعادة الثقة بآفاق التمويل الحكومي.
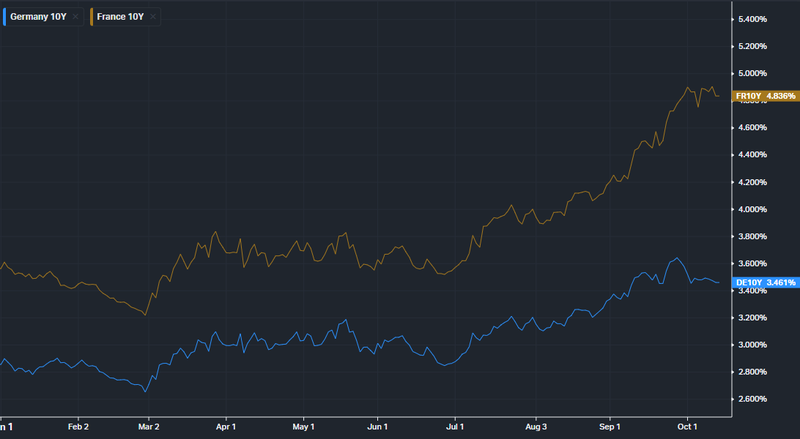
وقد اقترب عائد السندات الحكومية الفرنسية لأجل عشر سنوات من 4.8%، مسجلًا أعلى مستوياته منذ عام 2002. وفي الوقت نفسه، اتسع الفارق بين عوائد السندات الفرنسية ونظيرتها الألمانية مقتربًا من 140 نقطة أساس، وهي مستويات تقترب مما شهدته الأسواق خلال أزمة الديون السيادية في منطقة اليورو عام 2012.
المصدر: Koyfin
هل يمكن أن تمتد المشاكل الفرنسية إلى بقية منطقة اليورو؟
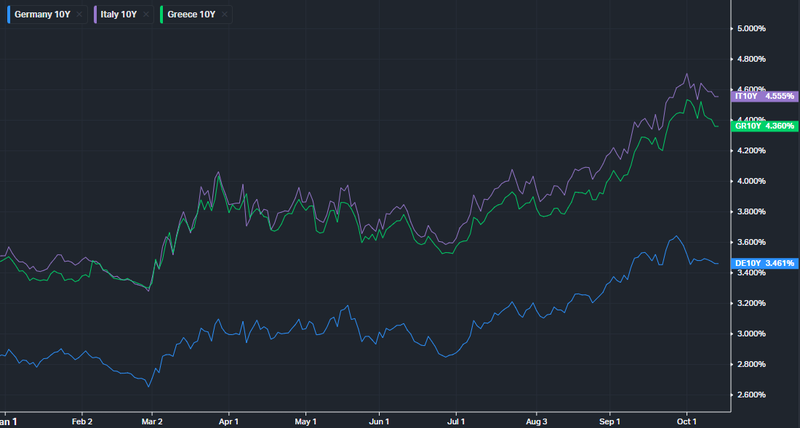
لم تقتصر الضغوط على فرنسا، إذ اتسعت أيضًا الفوارق بين عوائد السندات الإيطالية واليونانية ونظيرتها الألمانية. وتزداد المخاطر بسبب الترابط الوثيق بين الديون السيادية والقطاع المصرفي المحلي.
فالبنوك الأوروبية تحتفظ بكميات كبيرة من السندات الحكومية، ما يعني أن الانخفاض الحاد في قيمتها قد يضعف ميزانياتها العمومية. كما أن تراجع أسعار السندات يخفض قيمة الضمانات التي تستخدمها البنوك للحصول على التمويل، ما يجعل الاقتراض أكثر تكلفة أو صعوبة في الوقت الذي تتعرض فيه الأسواق لضغوط متزايدة. وقد تستجيب البنوك لهذه الظروف بتقييد الإقراض، وهو ما ينقل الضغوط من سوق الدين السيادي إلى الأسر والشركات.
الحلقة الأشد خطورة هي انتقال الضغوط بين الحكومات والبنوك
إذا احتاجت البنوك المتضررة إلى ضمانات حكومية، فإن تكلفة دعم النظام المالي ستضاف إلى الأعباء المالية القائمة على الدولة. وقد يطالب المستثمرون عندها بعوائد أعلى للتعويض عن سوء الوضع المالي للحكومة، ما يدفع أسعار السندات إلى مزيد من الانخفاض ويزيد الضغوط على البنوك التي تحتفظ بها.
وتفسر هذه العلاقة بين الديون السيادية والبنوك كيف يمكن لعمليات البيع التي تبدأ في سوق دولة واحدة أن تنتقل إلى بقية منطقة اليورو، فتشدد شروط الائتمان وتعقد مهمة البنك المركزي الأوروبي في ضمان انتقال أثر سياسة نقدية موحدة إلى اقتصادات المنطقة.
المصدر: Koyfin
التجزؤ النقدي يمثل مصدر القلق الأساسي للبنك المركزي الأوروبي
يسري سعر فائدة موحد على جميع دول الاتحاد النقدي، لكن اتساع علاوات المخاطر السيادية قد يجعل الأسر والشركات تواجه ظروف تمويل مختلفة بصورة كبيرة من دولة إلى أخرى. فقد ترتفع تكاليف الاقتراض في فرنسا مقارنة بألمانيا بشكل ملحوظ، حتى من دون أن يرفع البنك المركزي الأوروبي أسعار الفائدة مجددًا.
وهذا يعقد مهمة السياسة النقدية. فارتفاع العوائد قد يساعد على كبح الطلب في منطقة اليورو عمومًا، لكن الزيادة غير المتناسبة في تكاليف الاقتراض داخل الدول الأكثر عرضة للمخاطر قد تؤدي إلى تشديد الأوضاع المالية بصورة غير متكافئة، وتضعف انتقال أثر قرارات البنك المركزي الأوروبي إلى الاقتصاد.
ما الذي سيحدد قرار البنك المركزي الأوروبي المقبل؟
يواجه البنك المركزي الأوروبي ضغوطًا متعارضة. فقد يستدعي تضخم الطاقة مزيدًا من التشديد إذا امتد إلى الأسعار الأساسية، لكن ضعف الطلب وارتفاع عوائد السندات في الأسواق قد يكونان قد بدآ في كبح النشاط الاقتصادي. وفي الوقت نفسه، يؤدي اتساع الفوارق بين عوائد السندات السيادية إلى زيادة ضغوط التمويل، وهي مشكلة لا تستطيع السياسة النقدية معالجتها بصورة مباشرة.
إذا تباطأ التضخم الأساسي بالتزامن مع تشدد الأوضاع المالية، فستتعزز مبررات تثبيت أسعار الفائدة. أما إذا استمرت الضغوط السعرية، فقد تظل رفع الفائدة خيارًا مطروحًا رغم ضعف النمو.
ويبقى السؤال هو ما إذا كان التضخم يتجه نحو البقاء مرتفع، أم أن تضافر ضعف الطلب وتشدد شروط التمويل بدأ في خفضه بما يكفي. وبالنسبة إلى منطقة اليورو، يرتبط السؤال الموازي بقدرة فرنسا على استعادة المصداقية المالية قبل أن تتحول تكاليف الاقتراض المرتفعة إلى عامل يعزز المخاوف نفسها التي تقف وراء موجة البيع في سوق سنداتها.