الدعم الفني
اجتماع الفيدرالي اليوم: ماذا بعد رفع الفائدة المتوقع؟
ارتفعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات فوق مستوى 5%، وهو أعلى مستوى منذ 2023، مع صعود أسعار النفط واستمرار الضغوط التضخمية، بينما باتت الأسواق تسعر احتمالًا يتراوح بين 92% و94% لرفع الفائدة بمقدار 25 نقطة أساس في اجتماع اللجنة الفيدرالية للسوق المفتوحة اليوم.
عائد سندات الخزانة لأجل 10 سنوات تجاوز 5%.
الناتج المحلي الإجمالي الحقيقي نما بمعدل سنوي بلغ 1.5% خلال الربع الثاني.
إذا رفع الفيدرالي الفائدة بينما بقيت الأسواق تتوقع مزيدًا من التشديد، فقد يستقر عائد السندات لأجل 10 سنوات فوق 5%.
سوق السندات يطالب بسياسة أكثر تشددًا
لم تعد الأسواق تنتظر قرار الفيدرالي فقط، بل بدأت بالفعل تسعير مسار أكثر تشددًا يمتد إلى عام 2027. ارتفاع عائد السندات لأجل 10 سنوات فوق 5% يشير إلى أن المستثمرين يرون أن الأوضاع المالية الحالية لا تزال أكثر مرونة مما يتناسب مع مسار التضخم.
وهنا تكمن معضلة الاحتياطي الفيدرالي
فالإبقاء على الفائدة دون تغيير بعد تسارع التضخم وارتفاع العوائد بهذا الشكل قد يُفسر على أنه تردد في مواكبة التشديد الذي بدأ السوق يفرضه بالفعل. وفي المقابل، فإن رفع الفائدة لا يعني بالضرورة تراجع العوائد طويلة الأجل. بل إذا أشار صناع السياسة إلى احتمال تنفيذ زيادات إضافية، فقد ترتفع العوائد أكثر.
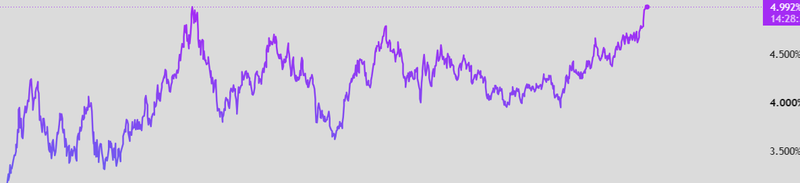
المصدر: TradingView
التضخم لم يعد يبدو مؤقتًا
أظهرت بيانات أغسطس أن التضخم لا يزال أكثر صلابة مما كان يأمله الفيدرالي. فقد ارتفع مؤشر أسعار المستهلكين بنسبة 0.4% على أساس شهري و3.4% على أساس سنوي، بينما سجل التضخم الأساسي 0.3% شهريًا و2.9% سنويًا.
كما ارتفع مؤشر أسعار المنتجين 0.4% خلال أغسطس، مع مساهمة واضحة لأسعار الطاقة في الضغوط السعرية. وفي الوقت نفسه، أضاف الاقتصاد الأمريكي 162 ألف وظيفة خلال أغسطس، بينما استقر معدل البطالة عند 4.1%.
هذه الأرقام لا تمنح الاحتياطي الفيدرالي المبرر التقليدي لتجاهل التضخم
صحيح أن النمو تباطأ، لكنه لم يتراجع بالقدر الذي يفرض تغييرًا جذريًا في السياسة، إذ نما الناتج المحلي الإجمالي الحقيقي بمعدل سنوي بلغ 1.5% في الربع الثاني، بينما ظل الإنفاق الاستهلاكي والطلب المحلي الخاص أكثر تماسكًا من المتوقع. وهذا يمنح رئيس الفيدرالي كيفن وارش مساحة أكبر للتركيز على جانب استقرار الأسعار.
وارش وضع الأساس الفكري للتشديد
هذا الاجتماع يحمل أهمية خاصة أيضًا لأنه يأتي في بداية مرحلة جديدة بقيادة وارش. ففي خطاب جاكسون هول، أكد أن التضخم لا يزال مرتفعًا، وأن الأولوية يجب أن تبقى لاستعادة استقرار الأسعار.
كما أشار إلى استمرار قوة استثمارات الشركات، وتسارع الإنفاق المرتبط بالذكاء الاصطناعي، وسوق عمل لا يزال قريبًا من مستويات التوظيف الكامل. لذلك، لا يمثل اجتماع اليوم مجرد تعديل للفائدة، بل اختبارًا لمدى التزام وارش بالنهج الذي رسمه سابقًا.
وتزداد أهمية ذلك في ظل الضغوط السياسية أيضًا
فالرئيس دونالد ترامب كان قد عيّن وارش وسط توقعات بخفض تكاليف الاقتراض، لكن ظروف السوق الحالية تدفع السياسة النقدية في الاتجاه المعاكس. ولهذا، لن تراقب الأسواق قرار الفائدة وحده، بل ستقارن بين أفعال وارش ورسائله السابقة بشأن التضخم.
المشكلة الأكبر تكمن في الطرف الطويل من منحنى العائد
حتى لو لم يجتمع الفيدرالي هذا الأسبوع، فإن عائد السندات لأجل 10 سنوات فوق 5% سيظل قضية قائمة بذاتها. فالولايات المتحدة تواجه احتياجات تمويل ضخمة، مع عجز مالي يقارب 6% من الناتج المحلي الإجمالي، بينما تجاوز الدين العام 40 تريليون دولار. وفي الوقت نفسه، يستنزف الإنفاق الضخم على الذكاء الاصطناعي جزءًا متزايدًا من رؤوس الأموال الخاصة.
وهذا يخلق ضغوطًا متزامنة على سوق السندات
فزيادة إصدار السندات الحكومية تعني ارتفاع المعروض، والإنفاق الاستثماري الخاص ينافس الحكومة على المدخرات، بينما يرفع التضخم وعدم اليقين العائد الإضافي الذي يطالب به المستثمرون مقابل الاحتفاظ بالسندات طويلة الأجل.
وهنا تظهر الحقيقة التي أصبحت أكثر وضوحًا
فالاحتياطي الفيدرالي يستطيع التحكم في سعر الفائدة قصير الأجل، لكنه لا يستطيع فرض عائد أقل على السندات لأجل 10 سنوات إذا رفض المستثمرون ذلك.
رفع الفائدة قد يزيد الضغط المالي على الحكومة
هنا يظهر أحد أكثر التناقضات تعقيدًا في المشهد الحالي. فرفع الفائدة قد يساعد الاحتياطي الفيدرالي على احتواء التضخم، لكنه في الوقت نفسه يرفع تكلفة تمويل الحكومة مع إعادة إصدار الديون القديمة بأسعار فائدة أعلى. وهذا يزيد صعوبة المعادلة المالية في وقت أصبحت فيه السياسة المالية نفسها تحت تدقيق الأسواق.
ماذا بعد قرار اليوم؟
رغم أن الأسواق تسعر احتمالًا يقارب 92% لرفع الفائدة، فإن رد الفعل الفوري سيعتمد بدرجة أكبر على ما سيقوله وارش بشأن الخطوة التالية. إذا جاء القرار مصحوبًا برسالة واضحة تؤكد استمرار السياسة التقييدية، فقد يواصل الدولار مكاسبه، بينما تبقى عوائد السندات مرتفعة، مع تعرض أسهم النمو لمزيد من الضغوط.
أما إذا قدم الفيدرالي الزيادة باعتبارها استجابة محدودة لضغوط التضخم المرتبطة بالطاقة، فقد تبدأ الأسواق في الاعتقاد بأن دورة التشديد تقترب من نهايتها، ما قد يخفف الضغط على العوائد ويفتح المجال لتعافي الأسهم والذهب.
الخطر الحقيقي هو اتساع الفجوة بين السياسة وتوقعات السوق
تبقى المخاطرة الأكبر في احتمال انفصال توقعات المستثمرين عن مسار الفيدرالي. فإذا رفع الاحتياطي الفيدرالي الفائدة بينما واصلت الأسواق تسعير مزيد من التشديد، فقد يبقى عائد السندات لأجل 10 سنوات فوق مستوى 5% لفترة أطول.
أما إذا فاجأ الفيدرالي الأسواق بالإبقاء على الفائدة دون تغيير، فقد يثير ذلك تساؤلات حول مدى استعداده للدفاع عن هدف التضخم في وقت ترتفع فيه العوائد طويلة الأجل بوتيرة متسارعة.
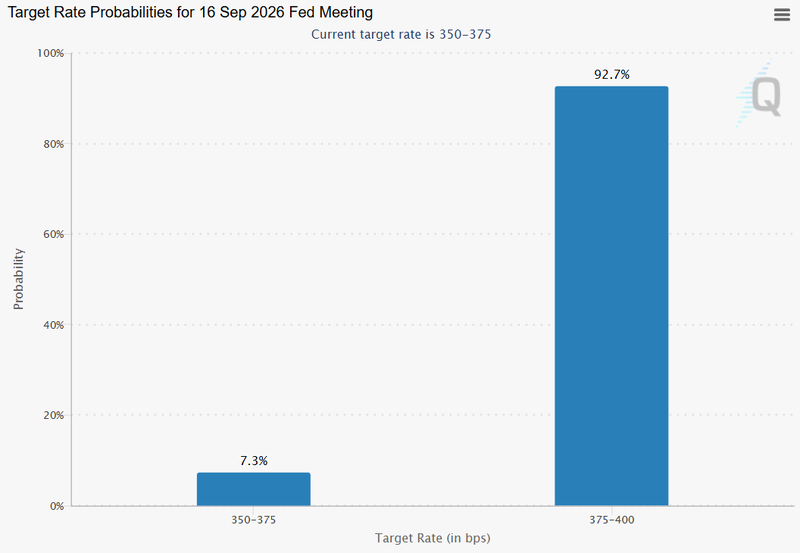
المصدر: CME Group