الدعم الفني

الفيدرالي يثبت أسعار الفائدة وكيفن وارش يعزز توقعات رفعها في ديسمبر 2026
ثبت الاحتياطي الفيدرالي الأميركي أسعار الفائدة خلال اجتماع أكتوبر، لكن تصريحات رئيسه كيفن وارش بشأن قوة النمو الاقتصادي واستمرار التضخم عززت احتمالات رفع الفائدة مجددًا في ديسمبر، مع إبقاء القرار مرهونًا بالبيانات المقبلة.
ثبت الفيدرالي أسعار الفائدة عند 3.75%–4.00% بتصويت 10 أعضاء مقابل عضوين، فضلا زيادة فورية بمقدار 25 نقطة أساس.
أكد كيفن وارش قوة النمو الاقتصادي والاستثمار وانخفاض طلبات إعانة البطالة، ما يشير إلى قدرة الاقتصاد الأميركي على تحمل مزيد من التشديد النقدي.
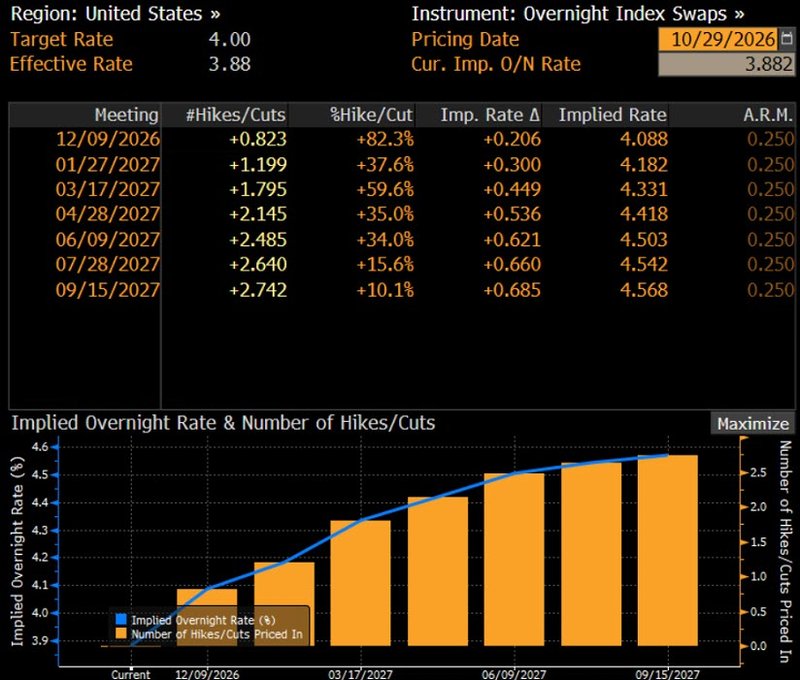
تواصل الأسواق توقع رفع الفائدة في ديسمبر 2026، مع احتمال تنفيذ زيادة إضافية خلال الأشهر الأولى من عام 2027.
أقر وارش بتشدد الأوضاع المالية، لكنه تجنب اعتبارها مقيدة بدرجة كافية لإبطاء النشاط الاقتصادي.
تراجع عائد سندات الخزانة الأميركية لأجل عامين إلى نحو 4.7% عقب القرار، ما يعكس اختلاف رد فعل الأسواق عن النبرة المتشددة نسبيًا للفيدرالي.
تثبيت الفائدة في أكتوبر يبقي اجتماع ديسمبر في دائرة التوقعات
قرر الاحتياطي الفيدرالي الأميركي تثبيت أسعار الفائدة خلال اجتماعه في 28 أكتوبر 2026، لكن الرسائل التي قدمها رئيس البنك كيفن وارش أشارت إلى أن التوقف الحالي قد يكون مؤقتًا. ورغم تجنبه التعهد برفع إضافي للفائدة، فإن تقييمه لأداء الاقتصاد الأميركي أظهر استمرار استعداد صناع السياسة لزيادة تكاليف الاقتراض مجددًا قبل نهاية العام.
وصوتت اللجنة الفيدرالية للسوق المفتوحة بأغلبية 10 أصوات مقابل صوتين للإبقاء على نطاق الفائدة عند 3.75%–4.00%، بعد أن كانت قد وافقت بالإجماع في سبتمبر على رفع الفائدة بمقدار ربع نقطة مئوية، في أول زيادة منذ عام 2023.
ويكشف الاختلاف بين الاجتماعين عن تطور مهم في مسار السياسة النقدية. فقد أكد قرار سبتمبر استعداد الفيدرالي لاستئناف دورة التشديد، بينما منح اجتماع أكتوبر صناع السياسة فرصة لتقييم كيفية استجابة الاقتصاد للزيادة السابقة، ومدى الحاجة إلى التحرك بسرعة مرة أخرى.
واستغل وارش هذا التوقف للتأكيد على قوة النمو الاقتصادي ومتانة سوق العمل واستمرار التضخم فوق هدف البنك المركزي البالغ 2%. وبهذه الرسائل، أبقى مبررات رفع الفائدة قائمة من دون ربط اللجنة بموعد محدد، وهو نهج يتماشى مع تفضيله اتخاذ القرارات وفق البيانات الاقتصادية الجديدة وتقليل الاعتماد على التوجيه المستقبلي التفصيلي.
قوة الاقتصاد الأميركي تمنح الفيدرالي مساحة أكبر لمواجهة التضخم
جاءت الإشارة الأوضح إلى توجهات وارش النقدية من تقييمه لأداء الاقتصاد الأميركي، الذي بدا أكثر تفاؤلًا بشأن النمو وقدرة النشاط الاقتصادي على تحمل أسعار الفائدة المرتفعة.
فقد جرت مراجعة نمو الناتج المحلي الإجمالي خلال النصف الأول من عام 2026 بالرفع إلى 2.4%، بينما تشير تقديرات الربع الثالث إلى نمو يتجاوز 3%. كما توسع الاستثمار التجاري بمعدل يتجاوز 10%، واستمرت الإنتاجية عند مستويات قوية، في وقت بقيت فيه طلبات إعانة البطالة الأولية قريبة من أدنى مستوياتها التاريخية.
وتشير هذه المؤشرات إلى أن الاقتصاد الأميركي تمكن من استيعاب تكاليف الاقتراض المرتفعة بصورة أفضل مما توقعه كثير من المستثمرين، وهو ما يمنح الفيدرالي مساحة أوسع للتركيز على استقرار الأسعار.
ففي الظروف التي يتباطأ فيها النمو بقوة وترتفع البطالة، تصبح الزيادات الإضافية للفائدة أكثر صعوبة من الناحية الاقتصادية. أما مع استمرار النشاط في التوسع وبقاء ظروف التوظيف مستقرة نسبيًا، فيمتلك صناع السياسة مرونة أكبر لإعطاء الأولوية لمكافحة التضخم.
وهذا يساعد على تفسير تركيز النقاش خلال اجتماع أكتوبر على استقرار الأسعار، رغم أن التفويض الرسمي للفيدرالي يشمل أيضًا تحقيق أقصى مستوى مستدام من التوظيف.
فالتضخم بقي أعلى من هدف 2% لنحو ست سنوات، ويبدو أن اللجنة أصبحت أكثر قلقًا من أن استمرار الضغوط السعرية لفترة طويلة قد يجعل احتواءها لاحقًا أكثر تكلفة إذا لم تكن السياسة النقدية مقيدة بالقدر الكافي.
وارش يفصل بين النمو الاقتصادي القوي ومخاطر ارتفاع التضخم
من أبرز الجوانب التحليلية في المؤتمر الصحفي لكيفن وارش أنه تجنب التعامل مع تسارع النمو الاقتصادي باعتباره دليلًا تلقائيًا على ارتفاع التضخم.
ويكتسب هذا التمييز أهمية خاصة لأن جزءًا كبيرًا من التوسع الاقتصادي الحالي يأتي من الإنفاق الرأسمالي، وخصوصًا الاستثمارات في الذكاء الاصطناعي والبنية التحتية التكنولوجية والمعدات التي تعزز الإنتاجية.
ففي المدى القريب، يمكن للاستثمار الضخم في الذكاء الاصطناعي أن يولد ضغوطًا تضخمية عبر زيادة الطلب على الكهرباء وأشباه الموصلات والإنشاءات والبنية الحاسوبية. لكن نجاح هذه الاستثمارات على المدى الأطول قد يرفع الطاقة الإنتاجية ويحسن كفاءة الشركات، ما يسمح للاقتصاد بالنمو بوتيرة أسرع من دون زيادة مماثلة في الأسعار.
ويبدو أن وارش يمنح هذا الجانب المرتبط بزيادة المعروض والإنتاجية وزنًا أكبر في تقييم الاقتصاد، مقارنة بالقراءة التقليدية التي تربط تسارع الناتج المحلي الإجمالي مباشرة بزيادة الطلب المفرط.
ولهذا قد يكون الفيدرالي أكثر استعدادًا لتقبل نمو اقتصادي قوي إذا كانت مكاسب الإنتاجية تساعد على استيعاب الضغوط الناتجة من الطلب. وفي المقابل، سيظل استمرار التضخم رغم تلك المكاسب مصدر القلق الرئيسي.
وتشير هذه الرؤية إلى نهج أكثر انتقائية في التشديد النقدي، يحاول فيه صناع السياسة كبح الضغوط التضخمية مع المحافظة قدر الإمكان على الاستثمارات والتوظيف القادرين على تعزيز الإمكانات الإنتاجية للاقتصاد على المدى الطويل.
تصويت 10 مقابل 2 يكشف ميلًا مستمرًا نحو رفع الفائدة
قدم نمط التصويت داخل اللجنة الفيدرالية للسوق المفتوحة إشارة أخرى إلى الاتجاه المحتمل للسياسة النقدية خلال الأشهر المقبلة.
فقد عارضت عضوة مجلس محافظي الفيدرالي ليزا كوك ورئيسة الاحتياطي الفيدرالي في كليفلاند بيث هاماك قرار التثبيت، وفضلتا رفع أسعار الفائدة فورًا بمقدار 25 نقطة أساس.
وفي المقابل، صوت مسؤولون آخرون سبق لهم التعبير عن قلقهم من التضخم لصالح الإبقاء على الفائدة دون تغيير، ومن بينهم رئيسة الاحتياطي الفيدرالي في دالاس لوري لوغان ورئيس الاحتياطي الفيدرالي في مينيابوليس نيل كاشكاري.
ولا يعني تأييد هؤلاء المسؤولين للتثبيت أن مخاوفهم التضخمية قد تراجعت. فقد يعكس التصويت اعتقادًا بأن الفيدرالي يستطيع الانتظار للحصول على أدلة اقتصادية إضافية قبل تنفيذ خطوة جديدة.
وهذا التمييز مهم لفهم توقعات ديسمبر، إذ يمكن لأعضاء اللجنة الاتفاق على التريث خلال اجتماع معين، مع استمرار تأييدهم لزيادة الفائدة خلال الأشهر التالية إذا بقيت الظروف الاقتصادية والتضخمية تستدعي ذلك.
كما شدد وارش على أن الفترة الفاصلة حتى اجتماع ديسمبر ستوفر بيانات جديدة ومهمة بشأن النمو والتضخم.
وبالنسبة إلى المستثمرين، فإن الرسالة العامة تبدو واضحة نسبيًا رغم غياب توجيه رسمي بشأن الخطوة المقبلة. فاحتمال رفع الفائدة ما يزال قائمًا، وستحتاج البيانات الاقتصادية الجديدة إلى تقديم مبررات مقنعة لاستمرار التثبيت.
لماذا انخفضت عوائد سندات الخزانة رغم نبرة وارش المتشددة؟
أظهرت الأسواق المالية رد فعل متباينًا على قرار الفيدرالي والمؤتمر الصحفي.
فقد تراجع عائد سندات الخزانة الأميركية لأجل عامين، الأكثر حساسية لتوقعات السياسة النقدية، بنحو أربع نقاط أساس إلى 4.7%، بينما سجلت العوائد طويلة الأجل ارتفاعًا طفيفًا.
ويشير هذا التباين إلى أن بعض المستثمرين كانوا يتوقعون إشارة أكثر وضوحًا إلى احتمال تشديد السياسة النقدية قريبًا. فقد حافظ وارش على تقييم متشدد نسبيًا لمخاطر التضخم، لكنه تجنب تأييد مسار محدد مسبقًا لزيادات الفائدة.
وتحمل الاختلافات بين آجال السندات دلالات مهمة أيضًا. فالعوائد قصيرة الأجل تستجيب بصورة وثيقة للتوقعات المتعلقة بقرارات الفيدرالي المقبلة، بينما تتأثر العوائد طويلة الأجل بعوامل إضافية، تشمل عدم اليقين بشأن التضخم وتوقعات النمو وعلاوة المخاطر التي يطلبها المستثمرون للاحتفاظ بالدين الحكومي لفترات طويلة.
ولهذا يمكن أن يعكس انخفاض عائد السنتين بالتزامن مع ارتفاع محدود في العوائد الطويلة توقعات باستمرار التشديد بوتيرة مدروسة، مع تراجع احتمالات تنفيذ سلسلة سريعة من الزيادات.
وتصبح هذه العلاقة أكثر أهمية في ظل بقاء تكاليف الاقتراض طويلة الأجل عند مستويات مرتفعة. فاستمرار الضغوط على معدلات الرهن العقاري وتمويل الشركات وعوائد سندات الخزانة قد يفرض تشديدًا إضافيًا على الأوضاع المالية حتى من دون اتخاذ الفيدرالي قرارًا جديدًا لرفع الفائدة.
الأوضاع المالية أصبحت المتغير الأكثر حساسية أمام الفيدرالي
أقر كيفن وارش بأن الأوضاع المالية أصبحت أكثر تشددًا منذ سبتمبر، لكنه تجنب وصفها بأنها وصلت إلى درجة من التقييد تهدد النمو الاقتصادي.
وقد يكون هذا التقييم واحدًا من أهم العوامل التي ستحدد موقف الفيدرالي خلال اجتماع ديسمبر.
فارتفاع عوائد السندات وتكاليف الاقتراض يؤثر بالفعل في قرارات إعادة تمويل الديون والقدرة على تحمل تكاليف شراء المساكن وتقييمات الأصول طويلة الأجل. لكن الأثر الاقتصادي لهذه التطورات يظهر غالبًا بعد فترة من التأخر، ما يخلق خطر استمرار تشديد الظروف المالية قبل أن تصبح نتائج الزيادات السابقة واضحة بالكامل.
ولهذا يواجه الفيدرالي سؤالًا يتعلق بحجم التشديد الإضافي الذي يحتاج إليه الاقتصاد فعلًا.
فإذا بقي التضخم مرتفعًا واستمر النمو الاقتصادي فوق 3%، ستصبح زيادة أخرى للفائدة أكثر قابلية للتبرير. أما إذا بدأت الأوضاع المالية المتشددة تؤثر بصورة أكبر في الاستهلاك وتوافر الائتمان والتوظيف، فستضعف المبررات الداعمة لمزيد من الرفع.
وتشير ثقة وارش في متانة الاقتصاد إلى أنه يرى حاليًا قدرة كافية على استيعاب تعديلات إضافية في السياسة النقدية. لكن البيانات المقبلة ستكون الاختبار الحقيقي لهذا الافتراض.
ما الذي قد يغير توقعات رفع الفائدة في ديسمبر 2026؟
تواصل العقود الآجلة للفائدة الإشارة إلى احتمال تنفيذ زيادة جديدة خلال ديسمبر 2026، تتبعها خطوة أخرى قرب مارس 2027. ويتوقع بعض الاقتصاديين بذلك رفع الفائدة مرتين إضافيتين بمقدار 25 نقطة أساس لكل منهما، ما قد يعكس جزءًا من تخفيضات الفائدة التي نُفذت في أواخر عام 2025.
لكن قرار ديسمبر سيتوقف بدرجة كبيرة على مسار التضخم ومدى استمرار متانة النمو الاقتصادي.
المصدر: Bloomberg
فصدور تقرير تضخم قوي جديد، وخصوصًا إذا أظهر استمرار ضغوط الأسعار في قطاع الخدمات أو ارتفاع التضخم الأساسي، سيعزز مبررات التشديد النقدي. كما أن استمرار قوة الاستثمار التجاري واستقرار التوظيف سيمنح صناع السياسة ثقة أكبر في قدرة الاقتصاد على تحمل الفائدة المرتفعة.
وفي المقابل، فإن تباطؤ التضخم بالتزامن مع ضعف مؤشرات سوق العمل أو ارتفاع إضافي في صعوبة الحصول على الائتمان قد يوفر مبررات لتمديد فترة التثبيت.
وهذا يجعل البيانات الاقتصادية المقبلة شديدة الأهمية بالنسبة إلى توقعات الفائدة والأسواق المالية. فقد حافظ الفيدرالي عمدًا على مرونته، وترك للمستثمرين مهمة إعادة تقييم المسار النقدي مع صدور المعلومات الجديدة.
وسيكون التركيز بصورة خاصة على مدى استمرار ضغوط التضخم الأساسي، واستجابة سوق العمل لتكاليف الاقتراض الحالية، وما إذا كان النمو القوي في الاستثمار سيبقى قادرًا على دعم النشاط الاقتصادي خلال الأشهر المقبلة.
لماذا قد يكون اجتماع ديسمبر أهم من قرار أكتوبر؟
كان اجتماع أكتوبر فرصة للاحتياطي الفيدرالي للمحافظة على مرونة السياسة النقدية، مع التأكيد على استمرار التزامه بإعادة التضخم إلى المستوى المستهدف.
وقد تجنب كيفن وارش تقديم تعهد واضح برفع الفائدة مجددًا، لكن تقييمه للاقتصاد أظهر أن البنك المركزي ما يزال يرى الحاجة إلى التعامل بحزم مع ضغوط الأسعار. فقوة النمو والاستثمار خففت الحاجة إلى إعطاء الأولوية لدعم التوظيف، بينما يواصل التضخم المرتفع توفير المبررات للإبقاء على سياسة نقدية مقيدة.
ويبرز هنا تطور مهم في طريقة تفكير الفيدرالي، يتمثل في استعداد صناع السياسة لتقبل نمو اقتصادي أقوى عندما يكون مدعومًا بتحسن الإنتاجية. وهذا يمنح البنك مساحة لمواصلة التركيز على استقرار الأسعار من دون اعتبار كل تسارع في النشاط الاقتصادي علامة على ارتفاع مفرط في الطلب.
لكن المخاطرة تبقى في احتمال أن تبدأ الأوضاع المالية المتشددة بإضعاف الاقتصاد بصورة أكبر مما تكشفه البيانات الحالية، خصوصًا مع استمرار ارتفاع تكاليف الاقتراض وتأخر انتقال آثار السياسة النقدية إلى الاستهلاك والاستثمار.
ولهذا يصبح اجتماع ديسمبر الحدث الأهم في مسار الفائدة الأميركية خلال الفترة المقبلة. فإذا لم تظهر بيانات التضخم تحسنًا مقنعًا، أو يبدأ النشاط الاقتصادي في فقدان زخمه بصورة واضحة، فستظل موازين توقعات الفيدرالي تميل نحو زيادة إضافية.
وقد اختار وارش ترك الأسواق من دون التزام صريح بشأن القرار المقبل، لكنه قدم تقييمًا اقتصاديًا يكشف الشروط التي قد تدفع الفيدرالي إلى التحرك.
فإذا استمر النمو الأميركي قويًا وبقي التضخم أعلى من المستهدف، ستتعزز احتمالات رفع الفائدة في ديسمبر. أما إذا بدأت عوائد السندات المرتفعة تؤثر بوضوح في الاستهلاك والتوظيف، فقد يجد الفيدرالي أن التشديد الذي فرضته الأسواق يكفي لتبرير الانتظار فترة أطول.