الدعم الفني
توقعات أسعار الذهب: لماذا يضغط التضخم وارتفاع العوائد على الذهب؟
تُبقي أسعار الطاقة المرتفعة المخاوف التضخمية قائمة، لكن ضعف الذهب يعكس أيضًا العوائد المتاحة في الأسواق الأخرى، وسلوك المستثمرين في العقود الآجلة، والأسباب الكامنة وراء ارتفاع عوائد سندات الخزانة الأمريكية.
قد يشكل التضخم ضغطًا على الذهب عندما يتوقع المستثمرون استمرار السياسة النقدية المتشددة.
تساعد العوائد الحقيقية في تفسير المنافسة بين الذهب والأصول المدرة للدخل.
تشير التدفقات إلى صناديق المؤشرات المتداولة وتراجع المراكز في العقود الآجلة إلى اختلاف استجابة المستثمرين للمخاطر نفسها.
قد تتغير التوقعات إذا أصبح ارتفاع العوائد يعكس بدرجة أكبر المخاوف المتعلقة بالأوضاع المالية للحكومات.
لماذا لم يوفر ارتفاع التضخم دعمًا كافيًا للذهب؟
تبدو العوامل الداعمة للذهب كثيرة. فتكاليف الطاقة مرتفعة، وعدم اليقين الجيوسياسي مستمر، والمستثمرون يواجهون تساؤلات متجددة بشأن القوة الشرائية. ومع ذلك، واجه المعدن الأصفر صعوبة في الحفاظ على مكاسبه، متراجعًا نحو 4,085 دولارًا، مع تعزيز ارتفاع أسعار النفط للتوقعات باستمرار التشدد النقدي لفترة أطول.
ويكمن التناقض في الطريقة التي ينتقل بها أثر التضخم إلى سوق الذهب
فارتفاع الأسعار قد يدفع المستثمرين إلى البحث عن وسائل لحماية ثرواتهم، لكنه قد يدفع البنوك المركزية أيضًا إلى الإبقاء على أسعار الفائدة عند مستويات مرتفعة، ما يزيد العوائد المتاحة على الأصول المنافسة. وهكذا، يستفيد الذهب من الاستجابة الأولى، بينما يتعرض لضغوط نتيجة الثانية.
لذلك، فإن اقتراب أسعار النفط من 100 دولار لا يفسر المشهد بالكامل. فالأهم هو المدة التي يتوقع المستثمرون أن تستمر خلالها الصدمة، ومدى انتقالها إلى أسعار السلع والخدمات الأخرى، وقوة استجابة صانعي السياسة النقدية لها.
وقد يظل الذهب تحت الضغط حتى مع ارتفاع التضخم، إذا اعتقد المستثمرون أن الاحتفاظ بالأصول المدرة للفائدة يوفر وسيلة أفضل للحفاظ على القوة الشرائية.
قد يكون توقف الاحتياطي الفيدرالي مؤقتًا أقل دعمًا للذهب مما هو متوقع
يساعد ذلك في تفسير محدودية الدعم الذي وفرته توقعات تثبيت أسعار الفائدة في اجتماع أكتوبر. بلغ احتمال رفع الفائدة في الاجتماع المقبل نحو 15%، في حين وصل احتمال رفعها في ديسمبر إلى 91%. وبذلك، كانت الأسواق تسعّر إلى حد كبير تأجيل تشديد السياسة النقدية، وليس التخلي عنه.
وهذا الفارق مهم بالنسبة إلى الذهب. فالإبقاء على أسعار الفائدة دون تغيير خلال اجتماع واحد لا يقلل كثيرًا من تكلفة الاحتفاظ بالذهب، ما دام المستثمرون يتوقعون استمرار السياسة النقدية المتشددة.
أما التغير الأكثر تأثيرًا، فسيتمثل في ظهور أدلة على تراجع التضخم بما يكفي لتغيير المسار المتوقع لأسعار الفائدة. وحتى ذلك الحين، قد يمنح التوقف المؤقت صانعي السياسة النقدية وقتًا لتقييم البيانات، من دون أن يوفر للمستثمرين سببًا قويًا للتخلي عن العوائد المتاحة في الأصول المدرة للدخل.
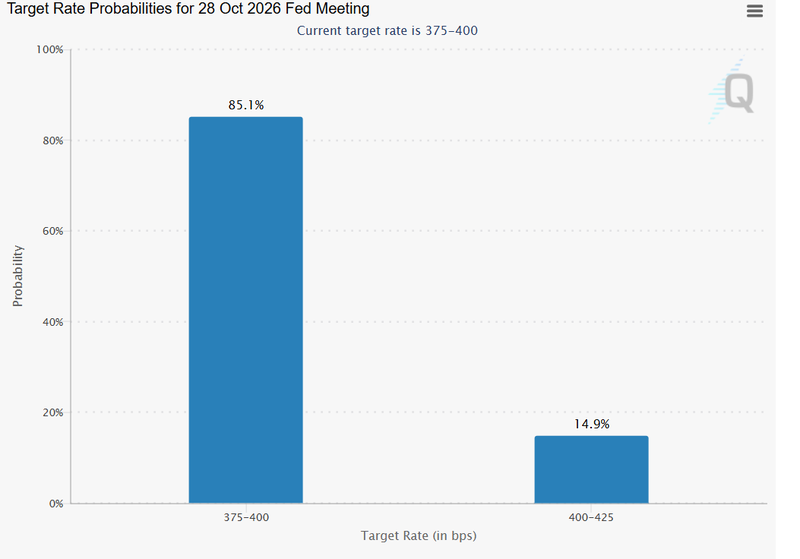
المصدر: CME Group
العائد الحقيقي هو ما يهم بعد احتساب التضخم
مع ذلك، فإن اعتبار كل ارتفاع في عوائد سندات الخزانة الأمريكية عاملًا سلبيًا للذهب يتجاهل تمييزًا مهمًا.
فالمستثمرون يهتمون بما يمكن لأموالهم شراءه عند استردادها. وتصبح العوائد الاسمية المرتفعة أكثر جاذبية عندما تعكس تحسنًا في العائد المتوقع بعد احتساب التضخم. أما إذا ارتفعت توقعات التضخم بالتوازي معها، فقد يكون هذا التحسن محدودًا بدرجة أكبر.
لماذا تحتل العوائد الحقيقية موقعًا محوريًا في التحليل؟
تساعد العوائد الحقيقية على قياس العائد الذي يتنازل عنه المستثمرون عندما يحتفظون بأصل لا يدر دخلًا، مثل الذهب. وتحدد شركة بيمكو العوائد الحقيقية باعتبارها أحد العوامل الرئيسية المؤثرة في تقييم الذهب، مع الإقرار بأن الأسعار تتأثر أيضًا بعوامل أخرى.
وبالتالي، يتمثل السؤال في مقدار ارتفاع عوائد السندات الذي يعكس تحسنًا في العوائد الحقيقية، ومقدار ما يعكسه من تعويض عن التضخم وعدم اليقين. وقد تقود هذه التفسيرات المختلفة إلى استنتاجات متباينة بشأن اتجاه الذهب.
الدولار يضيف مصدرًا آخر للضغوط
يؤدي ارتفاع الدولار إلى زيادة تكلفة شراء الذهب بالنسبة إلى المستثمرين الذين يستخدمون عملات أخرى. وعندما يرتفع الدولار بالتزامن مع عوائد سندات الخزانة، يتعرض الذهب لضغوط مزدوجة، من خلال ارتفاع تكلفة شرائه في الأسواق الخارجية وزيادة الدخل الذي يمكن للمستثمرين تحقيقه من الأصول البديلة.
وقد أظهر شهر سبتمبر هذا التداخل بوضوح. فقد تراجع الذهب بنسبة 8.5%، بينما ارتفع مؤشر الدولار بنسبة 2%، وصعد عائد سندات الخزانة الأمريكية لأجل عشر سنوات بمقدار 53 نقطة أساس إلى 5.3%. وحدد مجلس الذهب العالمي ارتفاع العوائد وقوة الدولار باعتبارهما من العوامل الرئيسية وراء التراجع الشهري.
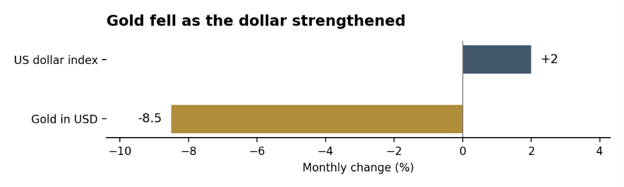
المصدر: مجلس الذهب العالمي
لم يتخلَّ جميع المستثمرين عن الذهب
تتضمن موجة البيع عاملًا آخر يعقّد الصورة، إذ ظل الطلب الاستثماري قويًا في بعض أجزاء السوق. فقد ارتفعت حيازات صناديق المؤشرات المتداولة المدعومة بالذهب عالميًا بمقدار 67 طنًا في سبتمبر، في الوقت الذي تراجعت فيه صافي مراكز الأموال المدارة في بورصة كومكس بمقدار 84 طنًا. ويرى مجلس الذهب العالمي أن تصفية المراكز في العقود الآجلة أسهمت في انخفاض الأسعار.
وتكتسب هذه الفجوة أهمية لأنها تتحدى فكرة أن تراجع الأسعار يعكس بالضرورة فقدانًا واسعًا للثقة في الذهب.
فقد يتزامن توجه المستثمرين إلى زيادة انكشافهم على الذهب عبر صناديق المؤشرات المتداولة مع تقليص المشاركين في سوق العقود الآجلة لمراكزهم. وقد تعكس قراراتهم اختلاف الآفاق الزمنية للاستثمار، وظروف التمويل، ومدى تقبل الخسائر قصيرة الأجل.
ولا يمكن جمع هذه المقاييس ببساطة للوصول إلى رقم واحد يمثل صافي الطلب. لكنها تكشف عن سوق لم تكن فيها المشتريات في أحد القطاعات كافية لمنع الأسعار من التراجع. وستكون هناك حاجة إلى بيانات محدثة عن المراكز الاستثمارية لتحديد ما إذا كان هذا النمط قد استمر خلال أكتوبر.
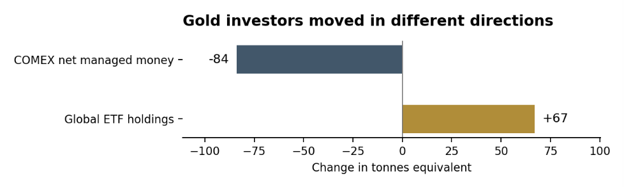
المصدر: مجلس الذهب العالمي
قد يحمل ارتفاع العوائد رسالة مختلفة بمرور الوقت
هناك حدود لاعتبار ارتفاع عوائد السندات الحكومية دليلًا على تراجع جاذبية الذهب. فقد يطالب المستثمرون بعوائد أعلى لأن العوائد الحقيقية تتحسن، لكنهم قد يطالبون بها أيضًا بسبب تزايد مخاوفهم بشأن الأوضاع المالية للجهة المقترضة أو القوة الشرائية المستقبلية للأموال التي سيستردونها.
وأشار مجلس الذهب العالمي إلى أن المخاوف المالية قد تساعد في تفسير الطلب القوي بصورة غير معتادة على صناديق المؤشرات المتداولة المدعومة بالذهب في المملكة المتحدة. ولا يزال هذا التفسير غير محسوم، لكنه يثير سؤالًا مهمًا بشأن دلالة ارتفاع العوائد في نظر المستثمرين.
فإذا أصبح ارتفاع العوائد يعكس بدرجة أكبر المخاوف المتعلقة بالأوضاع المالية للحكومات، فقد يزداد اهتمام بعض المستثمرين بالذهب رغم الدخل المتاح من السندات. وقد يجذب الارتفاع نفسه في العوائد فئة من المشترين، بينما يدفع فئة أخرى إلى البحث عن تنويع استثماراتها.
لكن هذا يظل احتمالًا لتغير تفسير السوق، وليس دليلًا على أن انعكاس الاتجاه قد بدأ بالفعل.
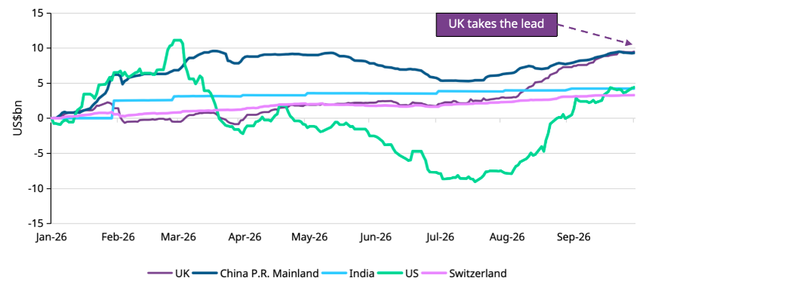
المصدر: بلومبرغ
ما الذي قد يخفف الضغوط على الذهب؟
قد يؤدي انخفاض أسعار النفط إلى تخفيف أحد مصادر المخاوف التضخمية، لكن استمرار الدعم للذهب سيتوقف على ما يحدث بعد ذلك.
فتراجع العوائد الحقيقية سيقلل الدخل الذي يتنازل عنه المستثمرون عند الاحتفاظ بالذهب، بينما قد يخفف ضعف الدولار الضغوط المرتبطة بسعر الصرف. كما أن استقرار المراكز في سوق العقود الآجلة قد يشير إلى تراجع قوة أحد مصادر البيع.
وفي المقابل، قد يجد الذهب دعمًا إذا تراجعت ثقة المستثمرين في قدرة أسعار الفائدة المرتفعة على تحقيق استقرار نقدي مستدام.
في الوقت الراهن، يعكس ضعف الذهب معادلة صعبة بين الحاجة إلى الحماية والعوائد المتاحة في الأسواق الأخرى. وتؤثر أسعار النفط في هذه المعادلة، لكنها لا تحدد مسارها بمفردها.
وسيتوقف اتجاه الذهب بدرجة متزايدة على ما إذا كان المستثمرون يرون أن العوائد المرتفعة تمثل تعويضًا كافيًا عن المخاطر المقبلة، أم أنها أصبحت سببًا إضافيًا للبحث عن أدوات تحوط وحماية.