الدعم الفني

إطلاق مجموعة السبع لمخزونات النفط يستهدف أزمة الديزل، لكن مخاطر الطاقة لم تُحسم بعد
اتفقت مجموعة السبع على إطلاق 100 مليون برميل من النفط الخام والمنتجات المكررة على مدى أربعة أشهر، مع ضخ كمية كبيرة من الديزل خلال أول 20 يوماً. وقد تساعد الخطوة في تخفيف نقص الوقود على المدى القريب، لكنها تكشف في الوقت نفسه عن مشكلة أعمق في سوق النفط العالمي، إمدادات الخام تعود بوتيرة أسرع من قدرة المصافي وشبكات النقل والخدمات اللوجستية على استيعابها.
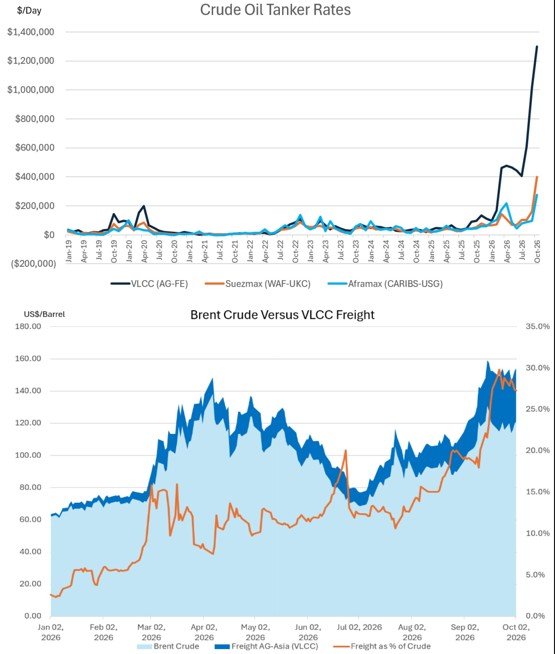
ارتفعت تكاليف شحن ناقلات النفط العملاقة من الخليج إلى آسيا إلى نحو 1.2 مليون دولار.
خفضت أرامكو السعودية سعر البيع الرسمي للخام العربي الخفيف للمشترين الآسيويين إلى 5 دولارات دون متوسط خامي عمان ودبي.
من المفترض أن يوفر إطلاق 100 مليون برميل انفراجاً فورياً، خصوصاً إذا جرى ضخ مخزونات الديزل بسرعة.
النفط الخام يتدفق، لكن النظام لا يزال مقيداً
عادةً ما يفترض أن يؤدي تعافي صادرات النفط الخام من الشرق الأوسط إلى خفض علاوة المخاطر الجيوسياسية في أسعار النفط. لكن السوق يكتشف الآن أن زيادة تدفقات الخام لا تعني تلقائياً انخفاض أسعار الوقود.
فالأضرار المرتبطة بالحرب عطلت طرق التجارة، بينما أدت تكاليف الناقلات المرتفعة وتراجع طاقة التكرير المتاحة إلى خلق اختناقات في مراحل لاحقة من سلسلة الإمداد. وتقدر رويترز أن تكاليف شحن ناقلات النفط من الخليج إلى آسيا ارتفعت إلى نحو 1.2 مليون دولار يومياً، مقارنة بنحو 30 ألف دولار في وقت سابق من العام.
وهذا يغير اقتصاديات السوق بأكملها فقد يكون البرميل متاحاً فعلياً، لكنه يظل مكلفاً عند المصفاة أو على متن الناقلة أو في محطة الوقود. ولهذا أصبح الديزل نقطة الضغط الرئيسية في السوق.
المصدر: Maritime
السعودية ترسل إشارة إلى سوق نفط
يمثل قرار أرامكو السعودية خفض سعر البيع الرسمي لخام العربي الخفيف لشهر نوفمبر للمشترين الآسيويين إلى 5 دولارات دون متوسط خامي عمان ودبي إشارة مهمة أخرى.
ويعد هذا الخصم الأكبر منذ عام 2020، ويأتي رغم الارتفاع الاستثنائي في تكاليف الشحن. وتعمل أرامكو عملياً على جعل خامها أرخص للمشترين الآسيويين لتعويضهم عن التكلفة المرتفعة بشكل غير اعتيادي لنقل النفط.
وهذا يخبرنا بشيء مهماً
تحاول السعودية الحفاظ على الوصول إلى الأسواق في وقت أصبحت فيه حركة النفط الفعلية أكثر تكلفة. وبالتالي، لا تعكس الضغوط بالضرورة ضعف الطلب، بل تعكس ضعف كفاءة سلسلة الإمداد العالمية.
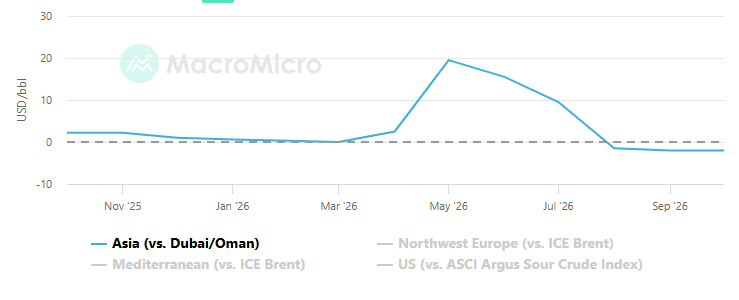
المصدر: MacroMicro
تهديد صادرات الديزل يكشف هشاشة أوروبا
أصبحت الولايات المتحدة أيضاً محوراً رئيسياً في هذه الصورة. فقد ارتفعت أسعار الديزل الأمريكي إلى نحو 6.52 دولار للغالون، ما يفرض ضغوطاً كبيرة على المزارعين وشركات النقل وغيرها من القطاعات كثيفة استهلاك الوقود قبل انتخابات التجديد النصفي في نوفمبر.
ونظرت إدارة ترامب في إمكانية تقييد صادرات الديزل، رغم أن البيت الأبيض نفى أنها تستعد لفرض حظر شامل لمدة 90 يوماً.
وكان التهديد وحده كافياً لكشف مدى اعتماد أوروبا على الوقود المكرر الأمريكي. فقد وفرت الولايات المتحدة نحو نصف واردات أوروبا من الديزل خلال الأشهر الأخيرة، في وقت تواجه فيه المنطقة تراجعاً في طاقة التكرير واضطرابات إضافية مرتبطة بالحرب.
وبالتالي، فإن فرض حظر فعلي على الصادرات لن يؤدي ببساطة إلى خفض أسعار الوقود الأمريكية، بل سيعيد توزيع نقص الإمدادات نحو أوروبا، وقد يدفع أسعار الديزل العالمية إلى مستويات أعلى بكثير. ولهذا تكتسب التزامات مجموعة السبع بتجنب قيود تصدير الطاقة أهمية كبيرة.
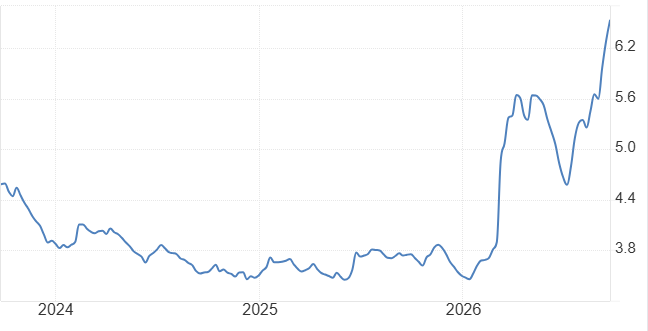
المصدر: Trading Economics
إطلاق المخزونات الطارئة يشتري الوقت، لكنه لا يقدم حلاً
من المفترض أن يوفر إطلاق 100 مليون برميل انفراجاً، خصوصاً إذا جرى ضخ مخزونات الديزل بسرعة. لكن حجم هذه الكمية يجب أن يُقاس في مواجهة الاضطرابات الهيكلية التي لا تزال تضغط على السوق.
تطلق مجموعة السبع المخزونات لأن الإمدادات التجارية لا تستطيع حالياً التحرك عبر النظام العالمي بالكفاءة المعتادة. لذلك، لا يتمثل السؤال الرئيسي في قدرة هذا الإطلاق على دفع الأسعار إلى الانخفاض خلال الأسابيع المقبلة، بل فيما إذا كانت القيود اللوجستية وقدرات التكرير ستتحسن قبل استهلاك هذه البراميل الطارئة.
وإذا استمرت تدفقات النفط عبر مضيق هرمز في التعافي، وعادت طرق التصدير البديلة السعودية إلى طاقة أكبر، وانتظمت عمليات المصافي، فقد يسرّع إطلاق المخزونات تراجعاً ملموساً في أسعار الوقود. أما إذا لم تتحقق هذه التحسينات، فلن تؤدي الاحتياطيات الاستراتيجية سوى إلى تأجيل الضغوط.
الطاقة تتحول مجدداً إلى خطر رئيسي على التضخم
هذا الفرق مهم بما يتجاوز سوق النفط بكثير. فالديزل يدخل في قطاعات النقل والزراعة والبناء والتصنيع، ولذلك يمكن أن يؤدي ارتفاع تكلفته لفترة طويلة إلى انتقال الضغوط إلى الاقتصاد بصورة أكبر بكثير من ارتفاع مؤقت في أسعار الخام.
وهذا يضع البنوك المركزية أمام مشكلة صعبة
فصادرات الخام تتعافى، لكن تكلفة نقل هذه البراميل وتكريرها لا تزال مرتفعة. وقد تكون النتيجة تباطؤاً في النمو بالتزامن مع استمرار التضخم المرتبط بالطاقة. وهذه بيئة أكثر تعقيداً بكثير للسياسة النقدية من صدمة عرض تقليدية.
سوق النفط يقترب من نقطة تحول، لكنه لم يعد إلى طبيعته بعد
يشير إطلاق مجموعة السبع للمخزونات، وارتفاع صادرات الشرق الأوسط، وتسعير السعودية القوي في السوق الآسيوية، إلى تحسن توافر الخام فعلياً. لكن نقص الديزل، وقيود التكرير، وتكاليف الشحن الاستثنائية، تمنع هذا التحسن من الوصول بالكامل إلى المستهلكين.
ولهذا قد يعتمد التحرك المقبل في أسعار النفط بدرجة أقل على عدد البراميل المنتجة، وبدرجة أكبر على مدى كفاءة نقل هذه البراميل وتكريرها.
في الوقت الحالي مجموعة السبع اشترت وقتاً للسوق
لم تعالج مجموعة السبع المشكلة من جذورها. وسيأتي الاختبار الحقيقي عندما تبدأ المخزونات الطارئة في الانخفاض، ويضطر السوق إلى الاعتماد مجدداً على الإمدادات التجارية وحدها. وحتى ذلك الحين، قد تبدو إمدادات الخام أكثر وفرة، بينما يبقى الديزل نقطة الضعف القادرة على إبقاء مجمع الطاقة بأكمله تحت الضغط.