الدعم الفني
عوائد سندات الخزانة الأمريكية تتجاوز 5% مع استمرار ضغوط التضخم وارتفاع النفط
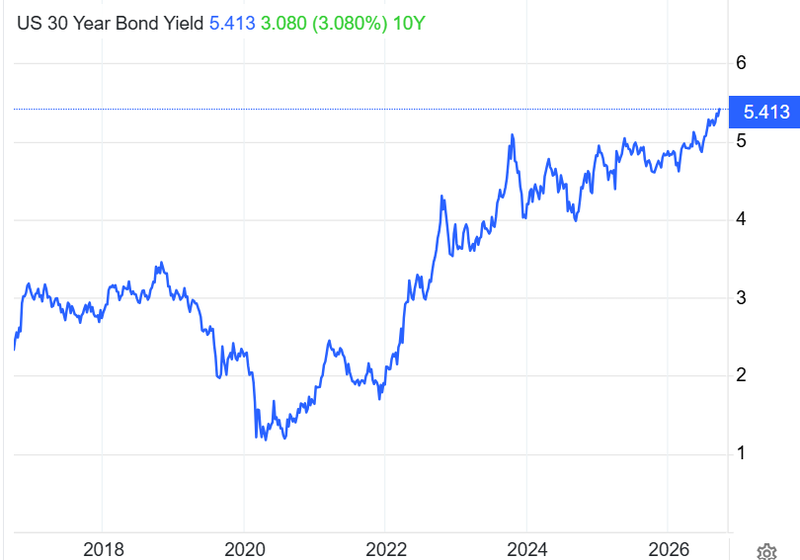
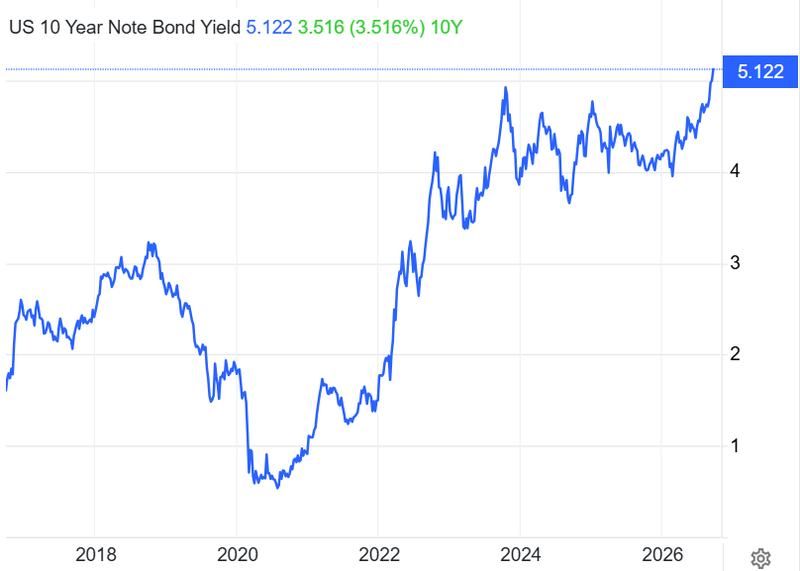
بدأت سوق السندات الأمريكية تستعيد دورها في قيادة اتجاه الأسواق. فقد ارتفع عائد سندات الخزانة لأجل 10 سنوات إلى 5.13%، وهو أعلى مستوى منذ عام 2007، بينما بلغ عائد السندات لأجل عامين 4.95%، ووصل عائد السندات لأجل 30 عاماً إلى نحو 5.42%. وجاءت هذه القفزة بعد بيانات أقوى للنشاط الاقتصادي الأمريكي، وارتفاع أسعار النفط، وضعف نتائج مزاد سندات الخزانة لأجل خمس سنوات.
ارتفع عائد سندات الخزانة لأجل 10 سنوات إلى 5.13%، وهو الأعلى منذ عام 2007.
صعد عائد السندات لأجل عامين إلى نحو 4.95%.
ارتفعت توقعات رفع الفائدة في اجتماع أكتوبر إلى نحو 70%.
الاحتياطي الفيدرالي رفع الفائدة، فلماذا تواصل العوائد الارتفاع؟
هذا هو السؤال الأول الذي تطرحه سوق السندات. فقد رفع الاحتياطي الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس في سبتمبر، ليرتفع النطاق المستهدف للفائدة إلى 3.75%-4.00%. والأهم من ذلك أن 16 من أصل 18 من صناع السياسة توقعوا تنفيذ زيادة إضافية واحدة على الأقل قبل نهاية عام 2026، في إشارة واضحة إلى أن خطوة سبتمبر لم تكن بالضرورة نهاية دورة التشديد.
ومع ذلك، واصلت عوائد سندات الخزانة صعودها
وهذا يشير إلى أن الأسواق باتت تنظر إلى ما هو أبعد من قرار سبتمبر. فالمستثمرون يعيدون تسعير ليس فقط احتمال الرفع المقبل، بل أيضاً المدة التي قد يضطر فيها الاحتياطي الفيدرالي للإبقاء على السياسة النقدية مشددة إذا استمر التضخم في إظهار مقاومة للانخفاض، بينما ظل النشاط الاقتصادي قوياً.
وتسارع هذا التحول بعد تصريحات مايكل بار، الذي قال إن المزيد من تعديلات السياسة النقدية قد يكون ضرورياً لإعادة التضخم إلى هدف الاحتياطي الفيدرالي البالغ 2% في الوقت المناسب. وأوضح أن التضخم لا يزال مرتفعاً، وأن تضخم الخدمات الأساسية باستثناء الإسكان لا يزال قوياً، كما أن خطر ترسخ الضغوط السعرية أصبح أكبر.
واستجابت الأسواق بسرعة، إذ ارتفعت توقعات رفع الفائدة بمقدار 25 نقطة أساس في اجتماع أكتوبر إلى نحو 70% وفقاً لتسعير السوق في 23 سبتمبر. وفي الوقت نفسه، عززت بيانات النشاط الاقتصادي الأمريكي الأقوى من المتوقع القناعة بأن الاقتصاد لا يزال أكثر سخونة مما يسمح للتضخم بالعودة بسهولة إلى المستوى المستهدف.
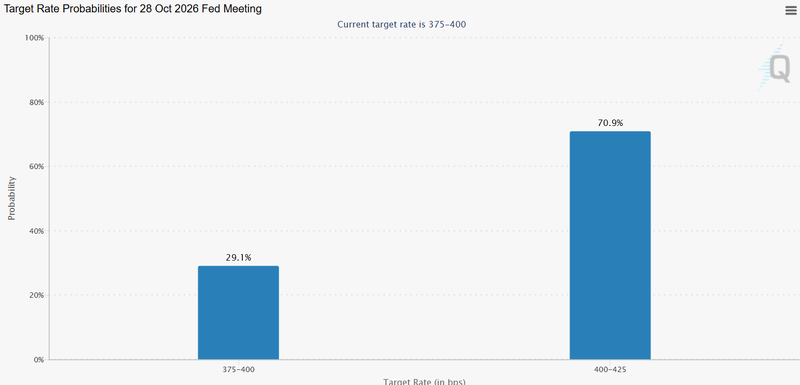
المصدر: CME Group
النمو القوي يجعل معركة التضخم أكثر تعقيداً
قفز مؤشر ستاندرد آند بورز جلوبال المركب لمديري المشتريات في سبتمبر إلى 58.4 مقارنة بـ 56.0 في الشهر السابق، ليسجل أقوى قراءة منذ يوليو 2021. وتسارع نشاط قطاع الخدمات، وتحسن أداء التصنيع، كما ارتفع نمو التوظيف.
وفي الوقت نفسه، أشارت الشركات إلى ارتفاع تكاليف المدخلات واستمرار ضغوط سلاسل التوريد، والتي ارتبط جزء منها بصدمة أسعار الطاقة الأخيرة.
وهذا يغير حسابات الاحتياطي الفيدرالي
فعندما تضرب صدمة نفطية اقتصاداً ضعيفاً، يمكن التعامل معها باعتبارها مشكلة في جانب العرض. أما عندما تصيب اقتصاداً يتمتع بطلب قوي، تصبح الصورة أكثر تعقيداً.
فالشركات تصبح أكثر قدرة على تمرير ارتفاع التكاليف إلى المستهلكين، كما أن العمال والأسر يمتلكون قدرة أكبر على تحمل الأسعار المرتفعة. وهذا يزيد من احتمال تحول صدمة الطاقة إلى تضخم واسع النطاق بدلاً من بقائها محصورة في أسعار الوقود.
ولهذا السبب يركز صناع السياسة بشكل متزايد على توقعات التضخم والطلب المحلي، وليس على النفط وحده.
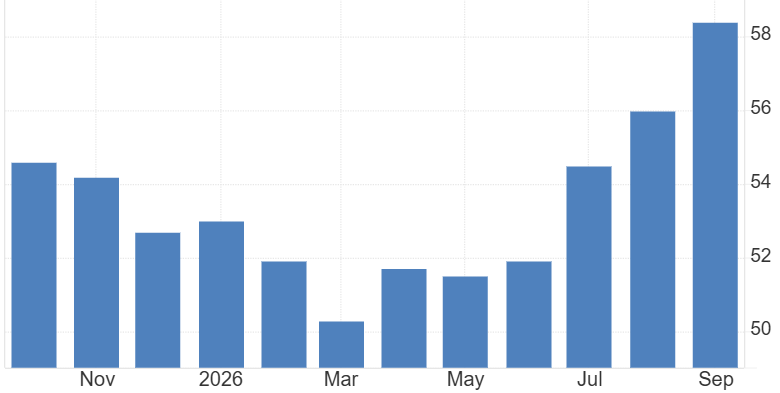
المصدر: S&P Global
النفط والديزل يضيفان قناة تضخمية ثانية
استقر خام غرب تكساس الوسيط قرب 92.16 دولاراً للبرميل، بعدما تزايدت حالة عدم اليقين بشأن الصراع مع إيران وتراجعت الثقة في التوصل إلى حل دبلوماسي سريع.
وبالنسبة لسوق السندات، فإن أهمية هذه الحركة تتجاوز أسعار الوقود
فارتفاع أسعار الخام يؤثر في النقل والتكرير والصناعات الكيميائية والتصنيع والخدمات اللوجستية، ما يخلق سلسلة من ارتفاعات التكاليف التي قد تظهر لاحقاً في أسعار الشركات.
ويكتسب ذلك أهمية خاصة في وقت يشعر فيه الاحتياطي الفيدرالي بالقلق من أن التضخم يستغرق وقتاً أطول من المتوقع للعودة إلى مستوى 2%. والسوق تسأل الآن سؤالاً بسيطاً: هل ستتلاشى صدمة الطاقة سريعاً، أم ستترسخ داخل الاقتصاد؟
هل يمكن لتقييد صادرات الديزل الأمريكية أن يغير المعادلة؟
الفكرة تبدو بسيطة: إبقاء المزيد من الديزل داخل الولايات المتحدة لخفض الأسعار المحلية. لكن الواقع قد يكون مختلفاً.
فمصافي ساحل الخليج الأمريكي تنتج كميات من الديزل تفوق احتياجات المنطقة، بينما تسمح الصادرات للمصافي بالحفاظ على معدلات تشغيل مرتفعة.
ولذلك، فإن تقليص الصادرات قد يؤدي إلى خفض إنتاج المصافي، ما يضيق المعروض من الديزل والبنزين ووقود الطائرات بدلاً من خلق فائض دائم. ولهذا السبب أكد وزير الطاقة الأمريكي أن فرض حظر شامل على صادرات الديزل لن يكون حلاً عملياً.
مزاد سندات الخزانة الضعيف يكشف حساسية الطلب
قدم مزاد السندات لأجل خمس سنوات إشارة تحذيرية ثانية. فقد باعت وزارة الخزانة 70 مليار دولار من السندات بعائد 5.033%، أي أعلى بأكثر من 3 نقاط أساس من مستوى السوق قبل المزاد.
كما انخفضت نسبة التغطية إلى 2.212، وتراجعت حصة المشترين غير المباشرين، بينما استوعب المتعاملون الرئيسيون 15.8% من الإصدار.
وهذا لا يعني أن المستثمرين يتخلون عن سندات الخزانة
بل يعني أنهم أصبحوا أكثر حساسية للأسعار. ويكتسب هذا الفارق أهمية كبيرة لأن الحكومة الأمريكية مضطرة إلى إصدار كميات ضخمة من الديون بغض النظر عن ظروف السوق. وإذا طالب المشترون بعوائد أعلى لاستيعاب هذا المعروض، فإن تكلفة الاقتراض سترتفع عبر مختلف آجال الاستحقاق. وعلى عكس تحركات النفط المؤقتة، فإن المعروض المالي لا يختفي في الشهر التالي.
عائد السندات لأجل 30 سنة يعكس أكثر من توقعات الفائدة
أما وصول عائد السندات لأجل 30 عاماً إلى نحو 5.4%، فيعكس أن المستثمرين يطالبون بعلاوة مرتفعة بشكل خاص مقابل تحمل مخاطر المدة الزمنية الطويلة. ولهذا السبب لا يستطيع الاحتياطي الفيدرالي الاكتفاء بالإشارة إلى خفض الفائدة مستقبلاً والافتراض أن العوائد طويلة الأجل ستنخفض تلقائياً.
فإذا اعتقد المستثمرون أن التضخم سيظل متقلباً، أو أن العجز سيبقى مرتفعاً، أو أن معروض السندات سيتوسع بوتيرة أسرع من الطلب، فإن علاوة الأجل قد تبقي العوائد مرتفعة لفترة أطول.
المصدر: Trading economic
حلقة تغذية تضع واشنطن تحت الضغط
ارتفاع العوائد ليس مجرد رقم في الأسواق، بل يزيد تكلفة إعادة تمويل الدين الحكومي. وهذا يرفع مدفوعات الفائدة، ويزيد الضغوط على العجز، ويخلق حاجة أكبر إلى الاقتراض مستقبلاً.
وتنشأ بذلك حلقة معروفة
المزيد من الاقتراض يعني المزيد من المعروض، والمزيد من المعروض يتطلب تعويضاً أعلى للمستثمرين، والعوائد الأعلى تزيد تكلفة خدمة الدين القائم.
ولا تزال الولايات المتحدة تمتلك مزايا مهمة، أبرزها إصدار الدين بعملتها الخاصة واستفادة الدولار من مكانته كعملة احتياط عالمية. لكن هذه المزايا لا تضمن بقاء العوائد طويلة الأجل عند مستويات منخفضة.
الخطر هو أن يصبح مستوى 5% هو الوضع الطبيعي الجديد
السؤال لم يعد ما إذا كان عائد السندات لأجل 10 سنوات سيتراجع بعد تجاوزه 5%. بل أصبح السؤال الأهم: هل سيبدأ المستثمرون بالتعامل مع 5% باعتباره مستوى التوازن الجديد؟ فقد يتراجع هذا الارتفاع إذا انخفضت أسعار النفط، أو تباطأ النشاط الاقتصادي، أو تحسنت بيانات التضخم.
لكن استمرار العوائد فوق 5% لفترة طويلة ستكون له آثار أوسع
فأسعار الرهن العقاري ستظل مرتفعة، وستزداد تكلفة تمويل الشركات، كما ستواجه تقييمات الأسهم ضغوطاً نتيجة ارتفاع معدل الخصم، خاصة بالنسبة للشركات كثيفة الاستثمار في البنية التحتية للذكاء الاصطناعي، والتي ستصبح مطالبة بإثبات جدوى مشاريعها في ظل تكلفة رأسمال أعلى بكثير.
المصدر: Trading economics