
 الدعم الفني
توقعات اليورو مقابل الدولار: هل تضغط مخاطر الديون الفرنسية على اليورو؟
من المفترض أن تمنح تكاليف الاقتراض المرتفعة المستثمرين حافزًا للاحتفاظ بعملة معينة. لكن في فرنسا، تثير هذه التكاليف تساؤلات بشأن حجم المخاطر التي يحصل المستثمرون على تعويض مقابل تحملها، وإلى أي مدى يستطيع البنك المركزي الأوروبي مواصلة تشديد السياسة النقدية.
اتساع فارق العائد بين السندات الفرنسية والألمانية يضيف مخاطر مالية إلى معادلة أسعار الفائدة
التوقف المتوقع عن رفع الفائدة في أكتوبر لا يستبعد زيادات إضافية من جانب البنك المركزي الأوروبي والاحتياطي الفيدرالي.
تعتمد توقعات اليورو جزئيًا على ما إذا كانت الضغوط المالية الفرنسية ستنتقل إلى بقية منطقة اليورو.
العوائد المرتفعة لم تعد توفر الطمأنينة نفسها
بلغ عائد السندات الفرنسية لأجل عشر سنوات 5% في 21 أكتوبر، فيما وصل فارق العائد بينها وبين السندات الألمانية إلى نحو 150 نقطة أساس. ويعكس هذا الفارق التعويض الإضافي الذي يطلبه المستثمرون مقابل تحمل مخاطر الدين الفرنسي، رغم أن البلدين ينتميان إلى اتحاد نقدي واحد.
وبالنسبة إلى اليورو، يكتسب هذا التمييز أهمية خاصة. فالعوائد المرتفعة قد تجذب رؤوس الأموال عندما يرى المستثمرون أنها توفر عوائد أفضل. لكن جاذبيتها تصبح أقل وضوحًا عندما يكون الدخل الإضافي تعويضًا عن تزايد الشكوك بشأن الأوضاع المالية العامة.
وتختبر فرنسا هذه الحدود حاليًا. ويتمثل السؤال في مدى امتداد مخاوف المستثمرين إلى ما وراء الدين الفرنسي، وما إذا كانت ستبدأ في تغيير التوقعات المتعلقة بالنمو الأوروبي والسياسة النقدية.
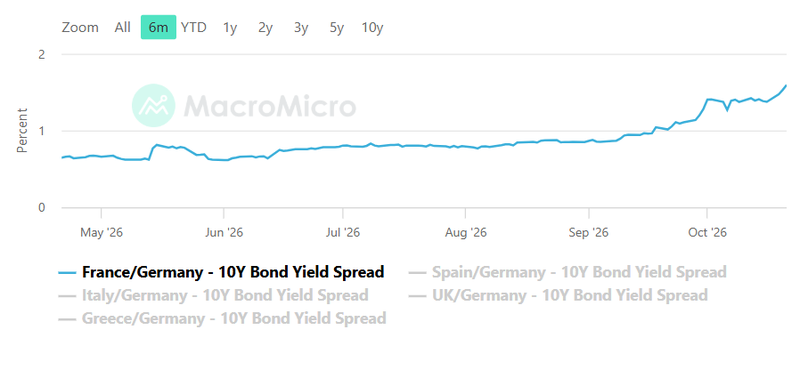
المصدر: MacroMicro
تزداد صعوبة ضبط الأوضاع المالية الفرنسية مع ارتفاع تكاليف التمويل
تتراكم الضغوط تدريجيًا. فالدين القائم ذي الفائدة الثابتة يحتفظ بتكلفة اقتراضه الأصلية حتى موعد الاستحقاق، لكن إعادة التمويل والعجز الجديد يعرضان الحكومة لمستويات العائد السائدة في السوق. وإذا ظلت العوائد مرتفعة، فستستحوذ مدفوعات الفائدة على حصة أكبر من الإيرادات الحكومية.
وهذا يترك مساحة أقل للتوفيق بين المطالب المتعارضة. فقد تساعد تخفيضات الإنفاق على تحسين الموازنة، لكنها قد تضعف النشاط الاقتصادي. كما يمكن لزيادة الضرائب أن ترفع الإيرادات، لكنها قد تثبط الاستثمار أو الاستهلاك. وإذا جاء النمو أضعف من المتوقع، فقد يتلاشى جزء من التحسن المالي المرتقب.
لذلك، يحتاج المستثمرون إلى الثقة في قدرة الإجراءات المالية على الصمود أمام المعارضة السياسية وتدهور الظروف الاقتصادية. أما الخطة التي يتعذر تنفيذها، فلن توفر قدرًا يُذكر من الطمأنينة.
ويواجه البنك المركزي الأوروبي تداعيات هذه الضغوط أيضًا. فقد تنتقل زيادة تكلفة الاقتراض الحكومي إلى تكاليف تمويل البنوك والائتمان الممنوح للقطاع الخاص، ما يحد من النشاط الاقتصادي حتى قبل أن يقرر صانعو السياسة النقدية رفع الفائدة مجددًا.
التوقف المؤقت عن رفع الفائدة لن يحسم مسألة التضخم
رفع البنك المركزي الأوروبي أسعار الفائدة في سبتمبر، وتوقع أن يبلغ متوسط التضخم 3% في عام 2026 و2.5% في عام 2027. ولا تزال ضغوط الأسعار مصدر قلق، حتى مع تشديد الأوضاع المالية.
وتزيد تكاليف الطاقة المرتفعة من تعقيد الاستجابة. فهي تدفع الأسعار إلى الصعود، بينما تترك الأسر بأموال أقل للإنفاق على السلع والخدمات الأخرى. ويتعين على البنك المركزي الأوروبي تقييم مدى استمرار التضخم بعد ظهور أثر هذا التراجع في الطلب.
بلغ احتمال رفع الفائدة في اجتماع أكتوبر للبنك المركزي الأوروبي 15.2%، فيما اقترب احتمال الزيادة بحلول ديسمبر من 78%. وهذه تقديرات مرتبطة بتوقيت محدد وليست احتمالات لحظية محدثة. وفي المقابل، قدّرت الأسواق احتمال رفع الاحتياطي الفيدرالي للفائدة في أكتوبر بنحو 15%، ورفعت احتمال الزيادة في ديسمبر إلى 91%.
يمكن للبنكين الإبقاء على أسعار الفائدة دون تغيير مؤقتًا من دون إنهاء دورات التشديد النقدي. لكن ما سيحدث بعد ذلك هو الأهم بالنسبة إلى زوج اليورو مقابل الدولار. فإذا دفعت الضغوط الفرنسية البنك المركزي الأوروبي إلى توخي مزيد من الحذر، في حين ظلت توقعات تشديد السياسة النقدية الأمريكية قائمة، فقد يتحرك فارق العوائد المتوقعة لمصلحة الدولار بصورة أكبر.
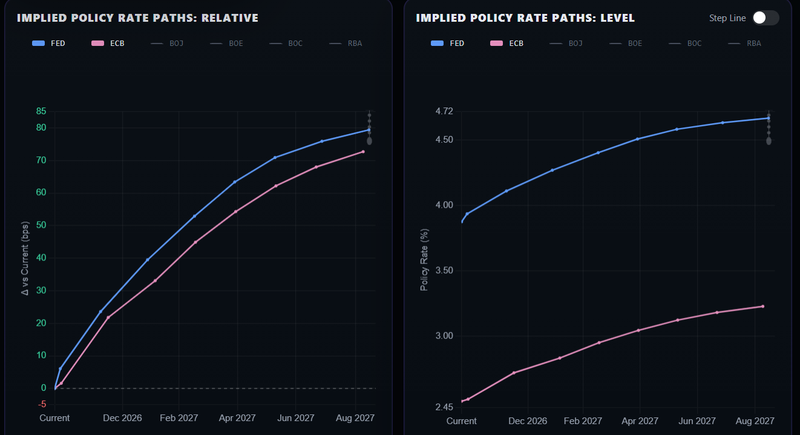
المصدر: Rate probability
متى تتحول الضغوط الفرنسية إلى مشكلة لليورو؟
يمتلك البنك المركزي الأوروبي أدوات للتعامل مع اضطرابات أسواق السندات بصورة منفصلة عن قرارات أسعار الفائدة. وتستهدف أداة حماية انتقال السياسة النقدية (TPI) مواجهة ظروف السوق غير المبررة وغير المنظمة التي تهدد انتقال السياسة النقدية، مع مراعاة عوامل تشمل استدامة الأوضاع المالية والسياسات الاقتصادية.
لكن ذلك لا يمنح فرنسا سقفًا تلقائيًا لتكاليف الاقتراض. إذ يتعين على البنك المركزي الأوروبي التمييز بين إعادة تقييم المستثمرين للمخاطر المالية وبين الاختلالات السوقية التي تهدد قدرته على تطبيق السياسة النقدية في مختلف أنحاء المنطقة.
وينطبق التمييز نفسه على سوق العملات. فالمستثمر الذي يبيع السندات الفرنسية ويشتري السندات الألمانية قد لا يبيع اليورو أصلًا. أما اتساع الضغوط لتشمل ديون دول أخرى، أو اضطراب تمويل البنوك، أو انتقال رؤوس الأموال إلى خارج المنطقة، فستكون له تداعيات أكبر.
لذلك، تستحق عوائد السندات الفرنسية المتابعة بما يتجاوز مستواها المعلن. فإذا أسهمت إجراءات مالية موثوقة في استقرار فروق العائد، فقد يحتفظ اليورو بالدعم الناتج عن توقعات استمرار تشديد السياسة النقدية من جانب البنك المركزي الأوروبي. أما إذا اتسعت الضغوط، فقد تصبح العوائد المرتفعة أقل قدرة على طمأنة المستثمرين، مع إعادة تقييمهم للمخاطر المرتبطة بهذه العوائد.
النظرة الفنية
يختبر زوج اليورو مقابل الدولار قدرة التعافي على الصمود أمام موجة البيع الأخيرة. ويُظهر الرسم البياني اليومي تداول الزوج قرب 1.1243 بعد ارتداده من منطقة دعم حول 1.1100. وتلتقي منطقة الدعم الأفقية مع خط الاتجاه الصاعد الممتد من قاع عام 2025، ما يوفر للمشترين منطقة واضحة للدفاع عنها.
وقد أسفر هذا الدفاع عن ارتداد صعودي، لكن القمم الهابطة الأخيرة لا تزال قائمة. وتمثل المقاومة عند 1.1294 أول عقبة أمام تعافٍ أكثر إقناعًا.
إذا استعاد المشترون السيطرة، فإن الإغلاق اليومي فوق 1.1294، يتبعه نجاح في إعادة اختبار المستوى، سيعزز احتمالات التحرك نحو 1.1484. أما تجاوز هذا المستوى، فسيضع 1.1687 ضمن الأهداف المحتملة. وقد يساعد تضييق فروق العائد على السندات الفرنسية وتوجيهات البنك المركزي الأوروبي التي تُبقي احتمال مواصلة التشديد النقدي قائمًا في دعم هذا السيناريو، خصوصًا إذا جاءت توجيهات الاحتياطي الفيدرالي أقل تشددًا من المتوقع.
أما إذا فقد الزوج الدعم، فإن فشله في تجاوز 1.1294 سيجعله عرضة لاختبار جديد لمنطقة 1.1100. ومن شأن الإغلاق اليومي دون منطقة الدعم وخط الاتجاه الصاعد أن يضعف هيكل التعافي، ويفتح المجال للتراجع نحو 1.1000، وربما 1.0745. وقد تعزز الضغوط المتزايدة في سوق السندات أو تحول توقعات أسعار الفائدة لمصلحة الدولار هذا السيناريو. وفي المقابل، فإن التعافي السريع فوق منطقة الدعم المكسورة سيضعف إشارة الكسر الهبوطي.
أما إذا لم يتمكن أي من الطرفين من فرض اتجاه واضح، فإن بقاء الزوج فوق الدعم ودون 1.1294 سيبقيه في نطاق تجميعي قبل قرارات البنوك المركزية. لقد أظهر المشترون اهتمامًا عند مستوى فني مهم، لكنهم لا يزالون بحاجة إلى تجاوز المقاومة حتى يمكن اعتبار الارتداد بداية لتعافٍ أكثر قوة.
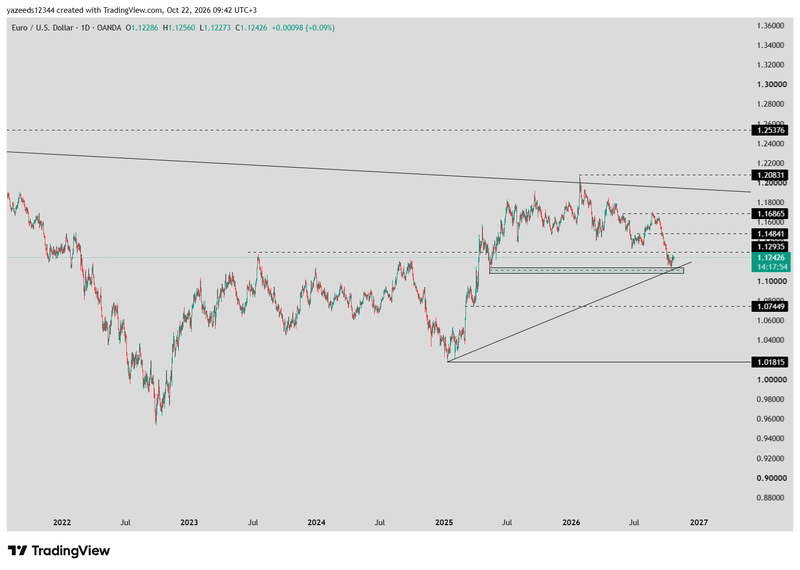
المصدر: Trading view


