الدعم الفني
توقعات أسعار الذهب: تدفقات صناديق الاستثمار ومشتريات البنوك المركزية ومستويات الدعم الرئيسية
تواجه أسعار الذهب ضغوطًا مع ارتفاع عوائد سندات الخزانة الأمريكية وقوة الدولار، إلا أن الطلب على المعدن الأصفر لم يتراجع بصورة كاملة. فقد عادت التدفقات إلى صناديق الاستثمار المتداولة المدعومة بالذهب، بينما يواصل البنك المركزي البولندي تعزيز احتياطياته، في وقت تعمل فيه سنغافورة على تطوير البنية التحتية اللازمة لتخزين الذهب الفعلي وتسوية معاملاته وتداوله خلال ساعات الأسواق الآسيوية.
جذبت صناديق الاستثمار المتداولة المدعومة بالذهب تدفقات بقيمة 2.7 مليار دولار خلال أكتوبر، للشهر الرابع على التوالي.
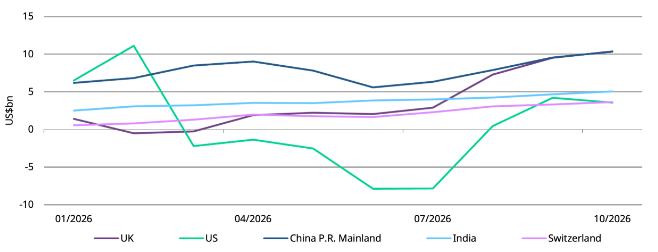
تصدرت المملكة المتحدة والصين الطلب على صناديق الذهب على مستوى الدول خلال الأشهر العشرة الأولى من عام 2026.
حافظت بولندا على مكانتها بين أكبر مشتري الذهب من البنوك المركزية عالميًا، بعدما تصدرت المشتريات خلال عام 2025.
تعمل سنغافورة على تطوير سوق للذهب الفعلي، يشمل خدمات الحفظ السيادي والحوافز الضريبية وأنظمة المقاصة والعقود الآجلة القابلة للتسليم الفعلي.
المستثمرون يواصلون شراء الذهب عبر الصناديق رغم تراجع الأسعار
سجلت صناديق الاستثمار المتداولة المدعومة بالذهب الفعلي تدفقات داخلة بقيمة 2.7 مليار دولار خلال أكتوبر، ما ساهم في زيادة حيازاتها بنحو 19 طنًا لتصل إلى 4,275 طنًا.
ورغم هذه التدفقات، تراجعت القيمة الإجمالية للأصول المدارة بنسبة 6% إلى 542 مليار دولار، بعدما تجاوز تأثير انخفاض أسعار الذهب قيمة الاستثمارات الجديدة التي دخلت الصناديق.
ويعكس هذا التباين جانبًا مهمًا من سلوك المستثمرين، إذ استمروا في زيادة تعرضهم للذهب رغم انخفاض القيمة السوقية لحيازاتهم. ويشير ذلك إلى أن الطلب خلال أكتوبر لم يكن مدفوعًا فقط بمحاولات الاستفادة من ارتفاع الأسعار، بل ارتبط أيضًا بعوامل استثمارية أخرى دفعت المستثمرين إلى زيادة حيازاتهم خلال فترة التراجع.
المصدر: مجلس الذهب العالمي
دوافع الطلب على الذهب تختلف بين الأسواق
اختلفت الأسباب التي دفعت المستثمرين إلى زيادة حيازاتهم من الذهب بحسب المنطقة. ففي المملكة المتحدة، استفادت صناديق الذهب من المخاوف المرتبطة بارتفاع تكاليف الاقتراض الحكومي، وضيق المساحة المتاحة للسياسة المالية، إلى جانب الضغوط التي تواجه سوق السندات الحكومية البريطانية.
أما في الصين، فجاء الطلب مدفوعًا بضعف أداء أسواق الأسهم المحلية وتراجع عوائد السندات، ما عزز جاذبية الذهب باعتباره أحد البدائل الاستثمارية.
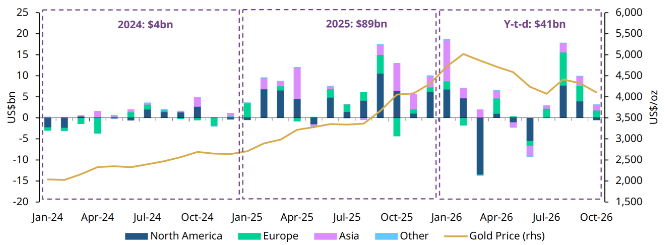
وخلال الأشهر العشرة الأولى من عام 2026، جذبت صناديق الذهب المتداولة تدفقات بلغت نحو 41 مليار دولار، مع تصدر المملكة المتحدة والصين على مستوى الدول، فيما استحوذت الأسواق الأوروبية والآسيوية على الجزء الأكبر من بقية التدفقات العالمية.
وفي المقابل، شهدت صناديق أمريكا الشمالية تدفقات خارجة خلال أكتوبر، ما أبقى الذهب عرضة للتقلبات المرتبطة بتوقعات أسعار الفائدة الأمريكية. ويشير هذا التباين إلى أن الطلب العالمي على الذهب لا يتحرك بالضرورة في اتجاه واحد، إذ قد تستمر بعض الأسواق في زيادة حيازاتها بينما تتجه أسواق أخرى إلى تقليص استثماراتها نتيجة اختلاف الظروف الاقتصادية والنقدية.
المصدر: مجلس الذهب العالمي
بولندا تتعامل مع الذهب كجزء من سياسة الاحتياطيات وليس استثمارًا قصير الأجل
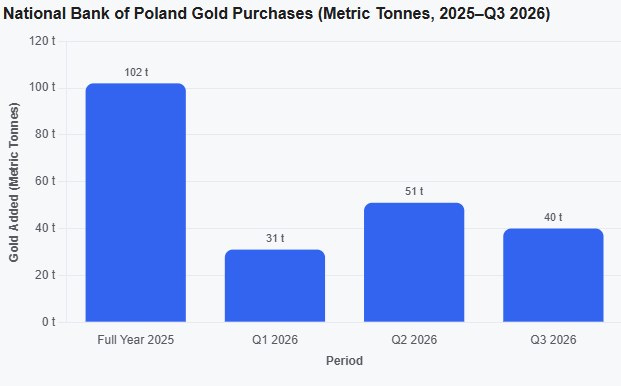
واصل البنك الوطني البولندي تعزيز احتياطياتها من الذهب، بعدما تصدر مشتريات البنوك المركزية المعلنة عالميًا للعام الثاني على التوالي، مع إضافة 102 طن خلال عام 2025.
واستمرت المشتريات خلال عام 2026، إذ أضاف البنك نحو 31 طنًا في الربع الأول، و51 طنًا خلال الربع الثاني، قبل أن يشتري 40 طنًا إضافيًا في الربع الثالث.
وتعكس هذه المشتريات توجهًا طويل الأجل لدى البنك المركزي البولندي لزيادة أهمية الذهب ضمن احتياطياتها الرسمية، بدلًا من التعامل معه باعتباره أصلًا للاستفادة من تحركات الأسعار قصيرة الأجل.
وكان البنك قد أعلن توجهه لزيادة حصة الذهب ضمن احتياطيات النقد الأجنبي، واستمر في تنفيذ المشتريات عند مستويات سعرية مختلفة، ما يشير إلى أن قراراته لا تعتمد على الوصول إلى سعر محدد.
ويهدف هذا التوجه إلى تعزيز حيازة أصل لا يحمل مخاطر ائتمانية مرتبطة بحكومات أجنبية، ولا يعتمد بصورة مباشرة على الأنظمة المالية للدول الأخرى.
ورغم وصول احتياطيات بولندا إلى المستهدف البالغ 700 طن، أشار محافظ البنك المركزي آدم غلابينسكي إلى أن تحقيق هذا المستوى لا يعني بالضرورة توقف المشتريات المستقبلية.
وقد تتباطأ وتيرة الشراء خلال الفترات المقبلة، لكن استمرار اعتماد الذهب ضمن سياسة إدارة الاحتياطيات يعزز وجود مصدر للطلب طويل الأجل في السوق.
المصدر: Google
سنغافورة تطور سوقًا متكاملة لتداول الذهب الفعلي
تعمل سنغافورة على تعزيز مكانتها في سوق الذهب العالمية من خلال تطوير خدمات الحفظ والتسوية والتداول، بما يسمح للمؤسسات المالية والبنوك المركزية بإجراء المزيد من معاملاتها داخل المنطقة الآسيوية. وأطلقت سلطة النقد في سنغافورة خدمة للحفظ المخصص للذهب لصالح البنوك المركزية الأجنبية والمؤسسات السيادية والمنظمات المالية الدولية.
وسيُخزن الذهب في خزينة النقد الوطنية، التي تصل طاقتها الاستيعابية إلى نحو 500 طن
كما تعتزم سنغافورة توسيع الإعفاءات الضريبية لتشمل أنشطة تجارة الذهب بالجملة، بما فيها التخزين، والتكرير، وفحص الجودة، والوساطة. ومن المتوقع بدء تشغيل نظام مقاصة للمعاملات خارج البورصة خلال الربع الأول من عام 2027، على أن يتبعه إطلاق عقود آجلة للذهب بوزن كيلوغرام والقابلة للتسليم الفعلي خلال الربع الثاني.
وقد تساهم هذه الإجراءات في زيادة حجم تداول الذهب وتسوية معاملاته وحفظه داخل آسيا، بدلًا من الاعتماد بدرجة كبيرة على المراكز المالية التقليدية مثل لندن ونيويورك.
كما ستوفر للبنوك المركزية خيارًا إضافيًا لتخزين احتياطياتها ضمن منشآت سيادية، بينما ستتمكن البنوك والمؤسسات المالية من تسوية المعاملات وإدارة مخاطر الأسعار خلال ساعات التداول الآسيوية.
ورغم أن التدفقات إلى صناديق الاستثمار قد تنعكس في أي وقت، وأن مشتريات البنوك المركزية لا تمنع انخفاض الأسعار على المدى القصير عندما ترتفع عوائد السندات والدولار، فإن طبيعة الطلب على الذهب تشهد تغيرات مهمة. فالمستثمرون يعودون تدريجيًا إلى زيادة حيازاتهم، والبنوك المركزية تواصل الاحتفاظ بكميات أكبر من المعدن، بينما تعمل الأسواق الآسيوية على تطوير البنية التحتية اللازمة لتوسيع نشاطها في تجارة الذهب العالمية.
النظرة الفنية
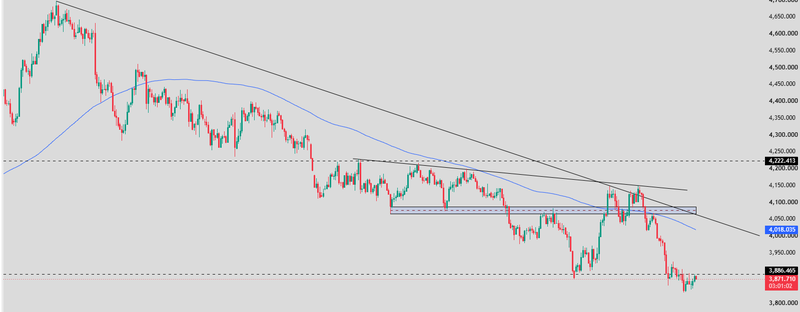
يتداول الذهب بالقرب من مستوى 3,872 دولارًا للأونصة، بعد كسر منطقة الدعم الرئيسية عند 3,886 دولارًا، وسط استمرار الضغوط البيعية وفشل الأسعار في تحقيق تعافٍ باتجاه مستوى 4,140 دولارًا، حيث سبق أن ظهرت ضغوط بيع جديدة بالقرب من خط الاتجاه الهابط.
وأدى كسر مستوى 3,886 دولارًا إلى فقدان أحد مستويات الدعم المهمة، ليتحول الآن إلى مقاومة أمام محاولات التعافي. ورغم ارتداد الأسعار بصورة محدودة من منطقة 3,830 دولارًا، فإن المشترين لم يتمكنوا حتى الآن من بناء زخم صعودي كافٍ لتغيير الاتجاه قصير الأجل.
وفي حال فشل الذهب في استعادة مستوى 3,886 دولارًا مع استمرار الضغوط البيعية، فقد يؤدي كسر القاع الأخير عند 3,830 دولارًا والثبات دونه إلى تسارع الهبوط نحو المستوى النفسي عند 3,800 دولار.
أما الإغلاق بصورة واضحة دون مستوى 3,800 دولار، فقد يعزز استمرار الاتجاه الهابط ويفتح المجال أمام مزيد من التراجعات باتجاه مستوى 3,700 دولار.
في المقابل، إذا تمكن المشترون من دفع الأسعار أعلى مستوى 3,886 دولارًا والحفاظ عليه كدعم، فقد تبدأ حركة ارتداد فنية باتجاه مستوى 3,950 دولارًا، يليها المتوسط المتحرك الهابط بالقرب من 4,018 دولارًا. لكن تأكيد تحسن الاتجاه الصعودي بصورة أقوى يتطلب اختراق منطقة المقاومة الممتدة بين 4,065 و4,085 دولارًا والثبات أعلاها.
وبشكل عام، لا تزال النظرة الفنية للذهب تميل إلى الهبوط ما دامت الأسعار تتداول دون مستوى 3,886 دولارًا. ورغم ظهور بعض محاولات الشراء بالقرب من مستوى 3,830 دولارًا، فإن استمرار تشكل قمم هابطة وتداول الأسعار دون المتوسط المتحرك يعكسان بقاء السيطرة للبائعين، إلى حين ظهور إشارات فنية أوضح على تغير الاتجاه.
المصدر: TradingView