
 الدعم الفني

توقعات الدولار/ين: الين يواصل التعافي مع ارتفاع توقعات رفع الفائدة من بنك اليابان
يواصل الين الياباني التعافي، لكن السوق هذه المرة أمام عوامل تتجاوز مجرد التدخل في سوق العملات. فارتفاع توقعات رفع بنك اليابان لأسعار الفائدة يمنح العملة سببًا أساسيًا للاستمرار في الصعود. وبعد أن لامس زوج الدولار/ين أدنى مستوى له في 40 عامًا قرب 164 في أواخر يوليو، هبط الزوج بقوة إلى أدنى مستوى له في سبعة أشهر قرب 153.
أنفقت طوكيو 98.7 مليار دولار لشراء الين بين 30 يوليو و26 أغسطس.
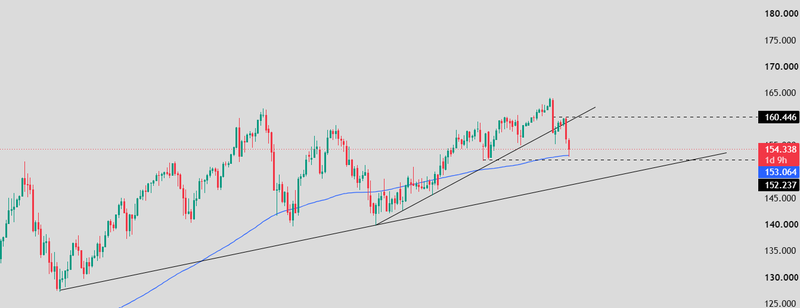
فقد زوج الدولار/ين الاتجاه الصاعد قصير الأجل الذي دفعه نحو 164، لينخفض الزوج بعد ذلك إلى منطقة 153.
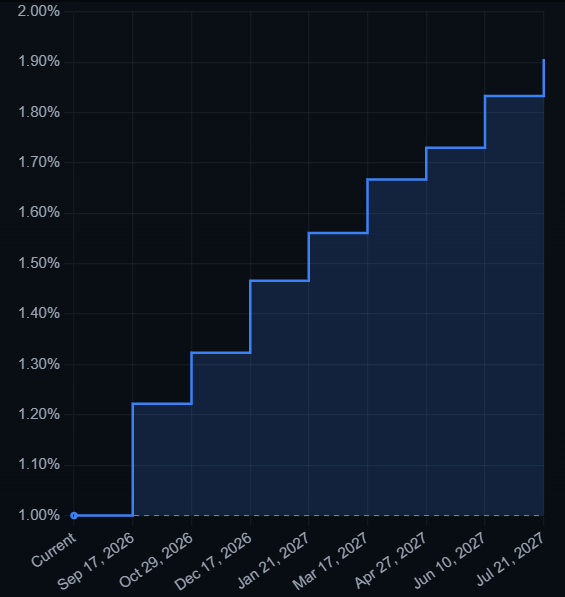
تسعّر الأسواق الآن احتمال رفع أسعار الفائدة بمقدار 25 نقطة أساس إلى 1.25% في 18 سبتمبر.
اليابان تستخدم احتياطياتها للدفاع عن الين
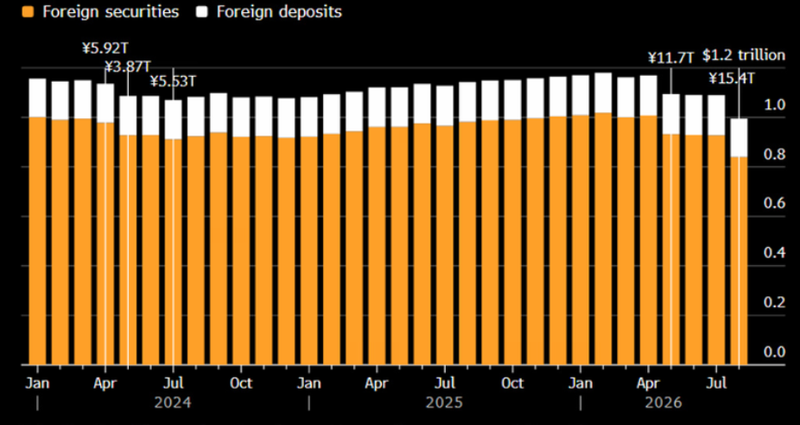
أصبح حجم التدخل الياباني واضحًا الآن في بيانات الاحتياطيات. فقد أنفقت طوكيو 98.7 مليار دولار لشراء الين بين 30 يوليو و26 أغسطس. وبحلول نهاية أغسطس، انخفض إجمالي الاحتياطيات إلى نحو 995 مليار دولار.
وتتكون معظم هذه الأصول الأجنبية من الأوراق المالية، التي بلغت قيمتها 839.6 مليار دولار في نهاية أغسطس. وأفادت رويترز بأن التدخل تضمن بيع أوراق مالية أجنبية، معظمها سندات خزانة أمريكية، لتوفير الدولارات اللازمة لشراء الين.
وهذا يخلق قناة إضافية تمتد إلى الأسواق العالمية: تستطيع اليابان دعم عملتها، وفي الوقت نفسه تقليص حيازاتها من سندات الخزانة الأمريكية.
لكن طوكيو ليست مضطرة إلى بيع سندات الخزانة في كل مرة تتدخل فيها. إذ يمكن لليابان استخدام أداة إعادة الشراء التابعة للاحتياطي الفيدرالي للمؤسسات الأجنبية والسلطات النقدية، المعروفة باسم FIMA، للحصول على الدولارات مقابل أوراقها المالية الأمريكية من دون بيعها مباشرة. ويمنح ذلك صناع السياسة وسيلة أخرى لتمويل التدخل، ويحد من الضغوط المحتملة على سوق سندات الخزانة.
لكن القضية الأكبر هي ما سيحدث بعد ذلك
تكشف خسائر الاحتياطيات أن اليابان استخدمت بالفعل قدرًا كبيرًا من قوتها النارية، بينما بدأت توقعات رفع الفائدة من بنك اليابان في القيام بجزء من المهمة. وهذا المزيج يمنح الين شيئًا لا يستطيع التدخل وحده توفيره: مبررًا نقديًا أقوى يسمح باستمرار ارتفاع العملة.
المصدر: Bloomberg
سياسة بنك اليابان أصبحت الحجة الأقوى لصالح الين
يمكن للتدخل أن يغير سرعة حركة العملة، لكنه لا يستطيع تغيير فارق أسعار الفائدة بشكل دائم. وهنا يأتي دور بنك اليابان. تسعّر الأسواق الآن احتمال رفع أسعار الفائدة بمقدار 25 نقطة أساس إلى 1.25% في 18 سبتمبر، مع توقعات بمزيد من التشديد النقدي خلال عام 2027. وأظهر أحدث استطلاع أجرته رويترز أن معظم الاقتصاديين يتوقعون وصول سعر الفائدة إلى 1.50% على الأقل بحلول مارس، في الوقت الذي أصبح فيه مسؤولو بنك اليابان أكثر وضوحًا بشأن الحاجة إلى الاستجابة لاستمرار التضخم.
كما يمنح الاقتصاد الياباني صناع السياسة مساحة أكبر للتحرك. فقد تم تعديل نمو الناتج المحلي الإجمالي في الربع الثاني إلى 1.4% على أساس سنوي، بينما ارتفعت الأجور الحقيقية بنسبة 2.4% على أساس سنوي في يوليو.
وهذا يغير معادلة الين
فالمراكز المدينة بالين تواجه الآن خطر التدخل، وخطر ارتفاع الفائدة اليابانية، واحتمالًا متزايدًا بأن يبدأ المستثمرون اليابانيون في إعادة أموالهم إلى الداخل مع تحسن جاذبية العوائد المحلية. وتقدر رويترز أن صفقات العائد الممولة بالين قد تواجه موجة كبيرة من فك المراكز إذا واصل الين ارتفاعه. وبالتالي، لم يعد الين بحاجة إلى تدخل طوكيو في كل مرة يبدأ فيها بالصعود.
وهذا هو التحول الحقيقي
لقد أثبتت اليابان بالفعل استعدادها لإنفاق مبالغ كبيرة للدفاع عن عملتها، بينما يمنح بنك اليابان السوق الآن سببًا للاعتقاد بأن موجة ارتفاع الين المقبلة قد تكون أكثر استدامة.
المصدر: Rate probability
النظرة الفنية
فقد زوج الدولار/ين الاتجاه الصاعد قصير الأجل الذي دفعه نحو 164، لينخفض الزوج بعد ذلك إلى منطقة 153. لكن الاختبار الأكبر يأتي الآن من الأسفل. ويقترب المتوسط المتحرك لـ126 يومًا عند نحو 153 من خط الاتجاه الصاعد طويل الأجل الممتد من قاع 128، ليجتمعا تقريبًا عند المستوى نفسه.
وهذا يجعل منطقة 152–153 هي الأهم على الرسم البياني
ويحتاج المشترون إلى الدفاع عنها إذا أرادوا الحفاظ على هيكل التعافي الأوسع. كما يتوافق التراجع الأخير مع التحول في تداولات الين. فارتفاع توقعات الفائدة من بنك اليابان يقلل جاذبية الاقتراض بالين وشراء الأصول ذات العوائد المرتفعة في الخارج. وهذا يدفع بعض المتداولين إلى فك مراكزهم الطويلة على الدولار، ويضيف إلى قوة الين الأخيرة.
السيناريوهات المقبلة
يبدأ السيناريو الصاعد من الدفاع عن منطقة 152–153. وسيؤدي الارتداد فوق 156 إلى تخفيف جزء من ضغوط البيع، بينما قد يشير التحرك مجددًا فوق 160.45 إلى عودة فارق أسعار الفائدة بين الولايات المتحدة واليابان إلى دائرة اهتمام السوق.
أما السيناريو الهابط فيزداد قوة دون مستوى 152. وسيضع ذلك مستوى 150 في دائرة الاستهداف، ويرفع خطر حدوث موجة أعمق من فك صفقات العائد الممولة بالين. وتحت هذا المستوى، تصبح منطقة 146–142 هي نطاق الهبوط الأوسع، خصوصًا إذا استمرت التوقعات برفع أسعار الفائدة من بنك اليابان في الارتفاع.
المصدر: Trading view


