
 الدعم الفني

الأسبوع المقبل: المركزي الأوروبي والتضخم الأمريكي والوظائف في صدارة الأسواق
أصبحت الأسواق تدخل الأسبوع الجديد مع اتساع دائرة المتغيرات التي يصعب تجاهلها. ففي أوروبا، لم يعد الجدل يدور حول أسعار الفائدة وحدها، بل امتد إلى مستقبل قيادة البنك المركزي الأوروبي. وفي الولايات المتحدة، لا تزال سوق العمل متماسكة رغم تباطؤ وتيرة التوظيف، بينما يواصل ارتفاع عوائد سندات الخزانة تشديد الأوضاع المالية. أما في اليابان، فيبقى الين حساساً لأي تغير في سياسة بنك اليابان أو احتمال تدخل جديد في سوق الصرف.
أصبحت قيادة البنك المركزي الأوروبي متغيراً جديداً في مسار السياسة النقدية.
لا تزال طلبات إعانة البطالة الأمريكية منخفضة رغم تباطؤ وتيرة التوظيف.
يبقى زوج الدولار/الين حساساً لسياسة بنك اليابان ومخاطر التدخل.
تواجه سوق سندات الخزانة الأمريكية اختباراً للطلب مع بقاء العوائد مرتفعة.
ما الذي حرك الأسواق هذا الأسبوع؟
البنك المركزي الأوروبي يواجه تغييراً في القيادة في توقيت حساس
لم يعد نقاش السياسة النقدية في البنك المركزي الأوروبي منفصلاً عن التغييرات المرتقبة في قيادته. فإيزابيل شنابل ستغادر منصبها في 3 يناير 2027 للانضمام إلى صندوق النقد الدولي، بينما لم تستبعد كريستين لاغارد مغادرة منصبها قبل انتهاء ولايتها في أكتوبر 2027.
ويأتي هذا التوقيت بينما لا يزال التضخم أعلى من هدف البنك البالغ 2%، وتبقى أسعار الطاقة أحد أبرز مصادر المخاطر. ولذلك، لم تعد الأسواق تسعّر قرار الفائدة المقبل فقط، بل أصبحت تراقب أيضاً من سيقود السياسة النقدية مع اقتراب انتهاء دورة القيادة الحالية.
بيانات سوق العمل الأمريكية لا تزال متماسكة
انخفضت طلبات إعانة البطالة الأولية إلى 197 ألف طلب، مقابل توقعات عند 201 ألفاً، كما تراجع متوسط الأسابيع الأربعة إلى 202,250. وكانت بيانات أغسطس قد أظهرت إضافة 162 ألف وظيفة مع استقرار معدل البطالة عند 4.1%.
تشير هذه الأرقام إلى أن سوق العمل تتباطأ تدريجياً، لكنها لا تشهد موجة تسريحات واسعة، وهو ما يمنح الاحتياطي الفيدرالي مساحة أكبر للتركيز على التضخم بدلاً من التسرع في تخفيف السياسة النقدية. وسيحدد تقرير الوظائف المقبل ما إذا كان التوظيف يستقر بالفعل، أم أن قراءة أغسطس كانت استثناءً ضمن اتجاه أوسع نحو التباطؤ.
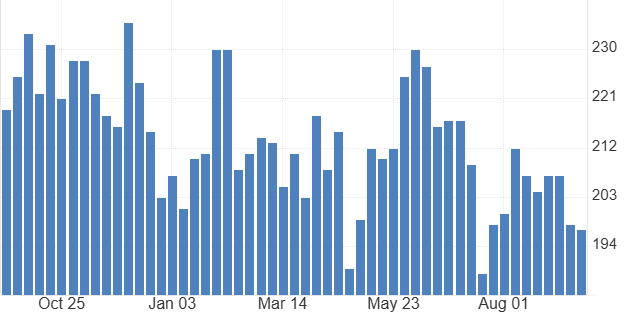
المصدر: وزارة العمل الأمريكية
اليابان تُبقي الين في دائرة الاهتمام
أكدت وزيرة المالية ساتسوكي كاتاياما أن اليابان تواصل التنسيق مع واشنطن بشأن تطورات سوق العملات، بعدما أعرب دونالد ترامب عن قلقه من ضعف الين.
وتجنب المسؤولون اليابانيون تحديد مستوى معين قد يستدعي التدخل تلقائياً، ما أبقى تركيز الأسواق على السياسة النقدية بدلاً من الدفاع عن مستوى صرف محدد.
ومع استمرار التوقعات بمزيد من التشديد من جانب بنك اليابان، فإن ارتفاع العوائد اليابانية قد يدعم الطلب على الين ويقلل جاذبية صفقات الكاري تريد الممولة بالين، وهو ما يجعل الخطوة التالية في السياسة النقدية أكثر تأثيراً على زوج الدولار/الين من التصريحات الرسمية وحدها.
إيران تضيف متغيراً جديداً لتجار النفط
قال الرئيس الإيراني مسعود بزشكيان إن طهران ترغب في التوصل إلى اتفاق مع واشنطن قبل انتخابات التجديد النصفي الأمريكية، كما أشارت إيران إلى إمكانية إعادة فتح مضيق هرمز إذا خففت الولايات المتحدة ضغوطها العسكرية ورفعت القيود المفروضة على الموانئ الإيرانية.
ورغم أن أزمة الإمدادات لم تُحل بعد، فإن المسار الدبلوماسي بات يقدم احتمالاً لخفض جزء من علاوة المخاطر الجيوسياسية التي انعكست على أسعار النفط، وهو ما يجعل السوق أكثر حساسية للمفاوضات بالتوازي مع التطورات العسكرية.
سوق سندات الخزانة تواجه اختباراً للطلب
باعت وزارة الخزانة الأمريكية 70 مليار دولار من السندات لأجل خمس سنوات بعائد 5.033%، أي أعلى بنحو 3.1 نقاط أساس من مستوى السوق قبل المزاد. كما تراجعت نسبة التغطية إلى 2.212، بينما استحوذ المتعاملون الرئيسيون على 15.8% من الإصدار.
ولا يعني ذلك أن المستثمرين يتخلون عن سندات الخزانة، لكنه يشير إلى أنهم يطالبون بعوائد أعلى لاستيعاب الإصدارات الحكومية. ومع استمرار ارتفاع التضخم وأسعار النفط وحجم الاقتراض الحكومي، أصبحت سوق السندات لاعباً أكثر تأثيراً في تشديد الأوضاع المالية.
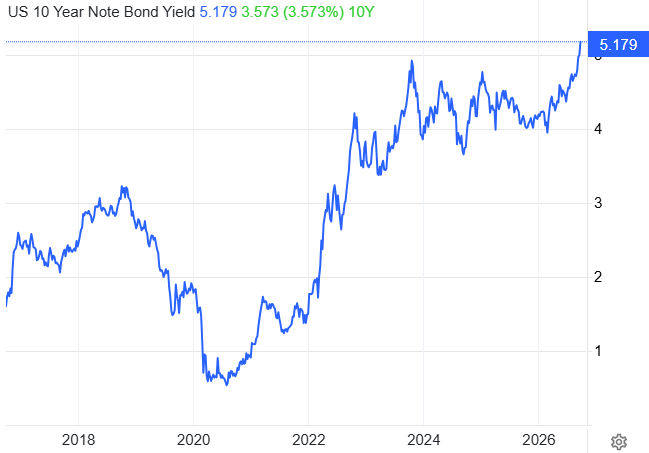
المصدر: Trading Economics
ما الذي قد يحرك الأسواق الأسبوع المقبل؟
قرار الفائدة الأسترالي
يجتمع بنك الاحتياطي الأسترالي في 29 سبتمبر، بينما يستقر سعر الفائدة عند 4.35%. وكانت الأسواق تناقش احتمال رفعها بمقدار 25 نقطة أساس إلى 4.60%، إلا أن هذه التوقعات تراجعت بعد بيانات أضعف لسوق العمل.
وقد شددت المحافظ ميشيل بولوك ونائبتها سارة هانتر على استمرار مخاطر التضخم، لكن أهمية الاجتماع قد تكمن في التوجيهات المستقبلية أكثر من القرار نفسه، إذ ستكشف ما إذا كان البنك يرى أن مزيداً من التشديد لا يزال ضرورياً، أم أنه يفضل التوقف لتقييم أثر الزيادات السابقة.
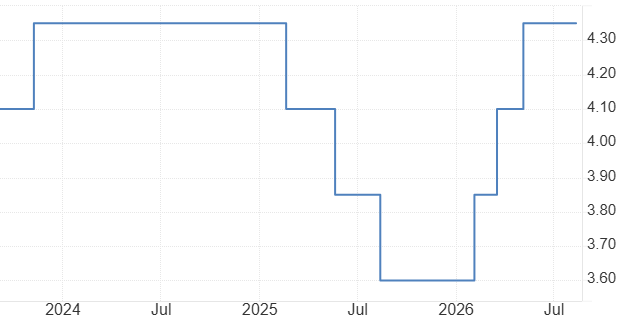
المصدر: بنك الاحتياطي الأسترالي
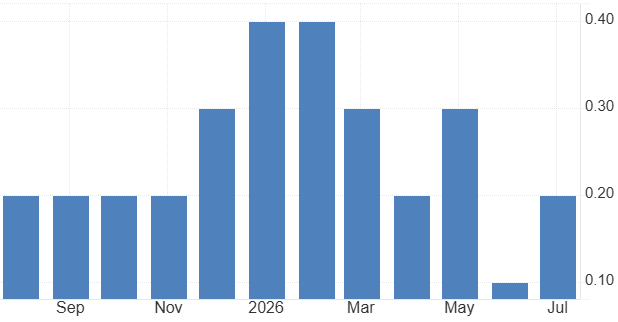
مؤشر نفقات الاستهلاك الشخصي الأساسي الأمريكي
يصدر مؤشر Core PCE في 30 سبتمبر، وتتوقع الأسواق ارتفاعه بنسبة 0.3% على أساس شهري. وبعد الضغوط الأخيرة التي أظهرتها بيانات التضخم الاستهلاكي والمنتجين، سيختبر التقرير ما إذا كان التضخم يواصل التباطؤ أم أنه يتحرك أفقياً فوق المستوى المستهدف.
وقد تعزز قراءة أقوى التوقعات بإبقاء الاحتياطي الفيدرالي سياسته النقدية مشددة لفترة أطول، ما قد يضغط مجدداً على عوائد السندات والدولار، بينما قد تمنح قراءة أضعف الأصول عالية المخاطر مساحة للتعافي.
المصدر: مكتب التحليل الاقتصادي الأمريكي
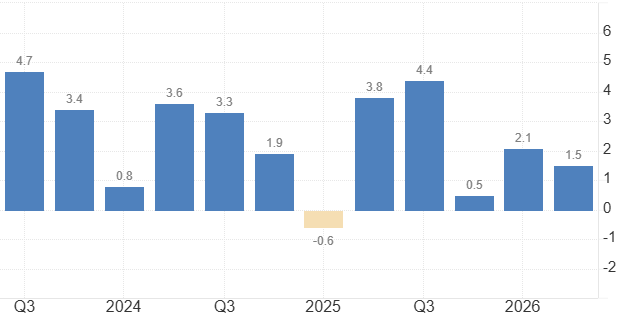
الناتج المحلي الإجمالي الأمريكي النهائي
تصدر القراءة النهائية للناتج المحلي الإجمالي للربع الثاني في 30 سبتمبر، بعدما أظهرت التقديرات السابقة نمواً سنوياً عند 1.5%، في حين ارتفع الطلب المحلي الحقيقي الخاص بنسبة 4.2%.
وتبرز أهمية هذا الفارق لأن العنوان الرئيسي يشير إلى تباطؤ النمو، بينما يظل الطلب الداخلي أكثر قوة. وقد تدعم مراجعة صعودية الرأي القائل إن الاقتصاد قادر على تحمل أسعار الفائدة المرتفعة، بينما قد تشير مراجعة أضعف، خاصة في الطلب المحلي، إلى أن السياسة النقدية بدأت تؤثر بصورة أوضح.
المصدر: مكتب التحليل الاقتصادي الأمريكي
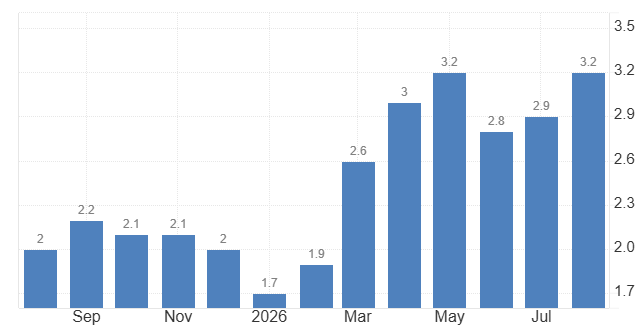
تضخم منطقة اليورو: هل بدأت صدمة الطاقة بالانتشار؟
سيختبر التقرير الأولي لتضخم سبتمبر ما إذا كانت أسعار الطاقة المرتفعة بدأت تمتد إلى بقية مكونات الأسعار. فقد بلغ التضخم الرئيسي في أغسطس 3.2%، بينما قفز تضخم الطاقة إلى 14.3%، في حين تباطأ التضخم الأساسي إلى 2.4%.
وهذا الانقسام مهم للبنك المركزي الأوروبي، إذ إن استمرار ارتفاع الطاقة وحدها قد يُنظر إليه كعامل خارجي، أما تسارع التضخم الأساسي فسيزيد المخاوف من انتقال الضغوط إلى الاقتصاد المحلي. وبالنسبة لليورو، قد يعتمد رد الفعل على تحركات التضخم الأساسي أكثر من الرقم الرئيسي نفسه.
المصدر: يوروستات
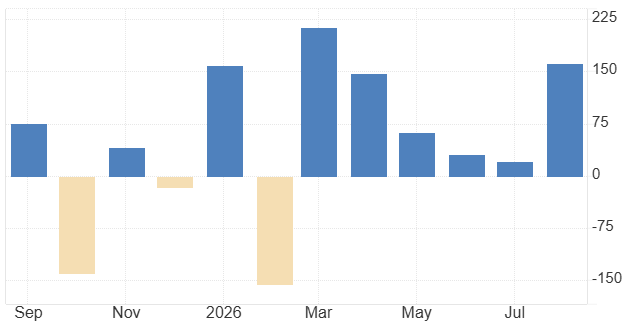
تقرير الوظائف الأمريكي
تصدر بيانات الوظائف لشهر سبتمبر في 2 أكتوبر، وتتوقع الأسواق إضافة نحو 90 ألف وظيفة مع بقاء البطالة قرب 4.1%.
وسيكون مزيج التوظيف والبطالة أكثر أهمية من عدد الوظائف وحده، إذ إن تباطؤ التوظيف بالتزامن مع ارتفاع البطالة قد يدعم توقعات تراجع العوائد والدولار، بينما سيعزز استمرار قوة سوق العمل الرأي القائل إن الاحتياطي الفيدرالي قد يضطر إلى الإبقاء على سياسته المتشددة لفترة أطول.
ومع تجاوز عائد السندات لأجل عشر سنوات مستوى 5%، قد يتحول التقرير إلى محفز رئيسي للسندات والأسهم والذهب في آن واحد.
المصدر: مكتب إحصاءات العمل الأمريكي
مؤشر ISM للتصنيع
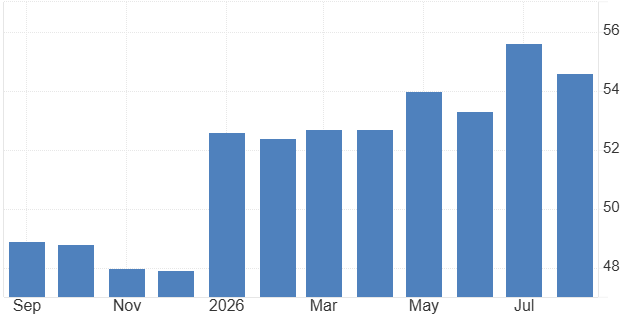
يصدر مؤشر ISM للتصنيع في 1 أكتوبر، بعد أن سجل 54.6 في أغسطس، وذلك عقب القفزة القوية التي سجلها مؤشر مديري المشتريات الصناعي الصادر عن S&P Global إلى 57.0، وهو أعلى مستوى منذ مايو 2022.
وستدعم قراءة قوية الرأي القائل إن النشاط الاقتصادي الأمريكي لا يزال صامداً رغم ارتفاع تكلفة الاقتراض، بينما قد تشير قراءة أضعف إلى أن التحسن الأخير أقل اتساعاً مما توحي به المؤشرات الأولية.
وسيكون السؤال الرئيسي هو ما إذا كان قطاع التصنيع قادراً على مواصلة التعافي في بيئة ترتفع فيها تكلفة رأس المال.
المصدر: معهد إدارة التوريد (ISM)
النظرة الفنية - الذهب
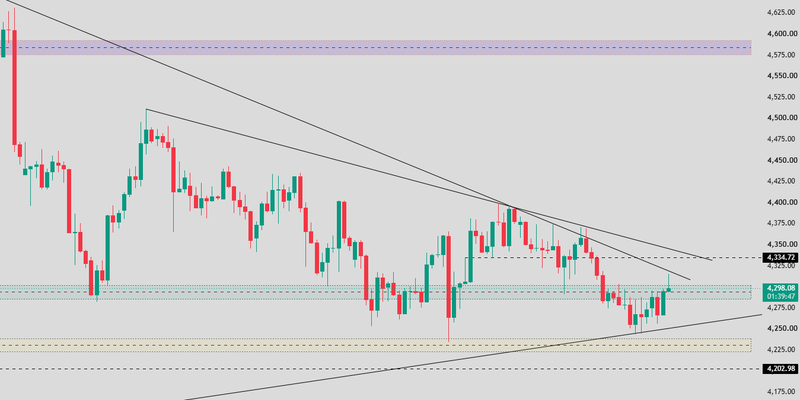
لا يزال الذهب يتحرك داخل هيكل سعري متقلص، بعدما ارتد من خط الاتجاه الصاعد قرب 4,250، لكنه لا يزال يتداول أسفل خطي مقاومة هابطين. وتمثل منطقة 4,298–4,300 أول حاجز أمام المشترين، بينما يبقى مستوى 4,335 نقطة الاختراق الرئيسية التي قد تضعف سلسلة القمم الهابطة.
ويواصل خط الاتجاه الصاعد طويل الأجل دعم المشترين، ما يبقي الصورة العامة متوازنة رغم التقلبات الأخيرة. أما اختراق المقاومة فقد يعزز الزخم الصاعد، في حين يبقي الرفض التركيز على مستويات 4,250 ثم 4,203.
المصدر: TradingView
النظرة الفنية - اليورو/الدولار
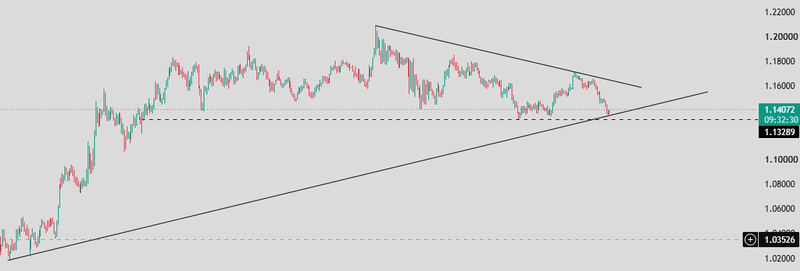
يقترب الزوج من نقطة تحول فنية مهمة مع اختباره تلاقي خط الاتجاه الصاعد طويل الأجل مع دعم 1.1400. ولا يزال السعر يتحرك أسفل خط اتجاه هابط يحد من الارتفاعات منذ قمة 1.20، بينما يواصل المشترون الدفاع عن القيعان الأعلى، وهو ما يشكل مثلثاً متقلصاً يوحي بأن الزخم يتراكم قبل حركة أكبر.
وسيحافظ الثبات فوق 1.1330 على الهيكل الإيجابي، بينما سيؤدي استعادة 1.1600 إلى إضعاف الاتجاه الهابط وتحويل الأنظار نحو مستويات مقاومة أعلى.
المصدر: TradingView
النظرة الفنية - الدولار/الين
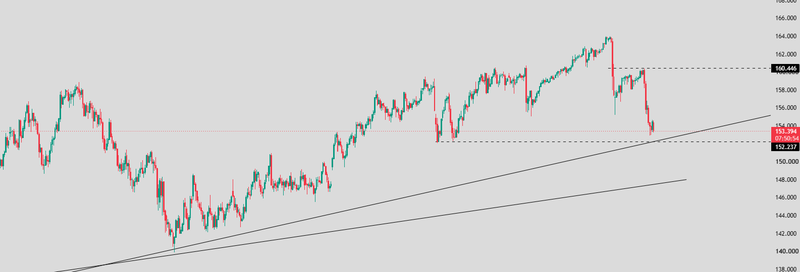
يبقى الزوج في مرحلة تصحيح بعد انعكاسه الحاد من قمة 164. ورغم كسر خط الاتجاه الصاعد قصير الأجل، فإنه يستقر فوق منطقة الدعم 152.24، بينما يشير الارتداد نحو 157.60 إلى محاولة المشترين استعادة الزخم.
ويبقى مستوى 160.45 العقبة الرئيسية أمام استعادة الاتجاه الصاعد بقوة، فيما يحافظ الثبات فوق 152.24 على الاتجاه الأكبر رغم فقدان جزء من الزخم.
المصدر: TradingView
النظرة الفنية - النفط الخام
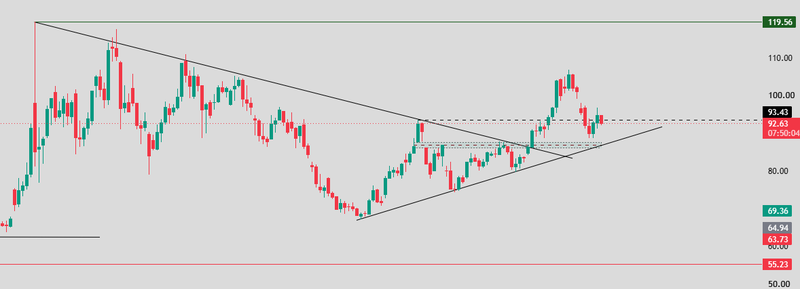
لا تزال النظرة الفنية لخام غرب تكساس إيجابية رغم التراجع الأخير. فقد نجح السعر في اختراق المثلث المتماثل متعدد الأشهر، ثم صعد نحو 104 قبل أن يتراجع باتجاه منطقة الاختراق عند 93.43، وهي المنطقة الأكثر أهمية حالياً.
وأصبح خط الاتجاه الهابط السابق يمثل دعماً محتملاً، بينما يواصل خط الاتجاه الصاعد الممتد من قاع 69.36 دعم الهيكل العام للتعافي. وما دام السعر يحافظ على 93.43، يبقى الاختراق قائماً فنياً، أما كسر هذا المستوى بوضوح فقد يزيد احتمال امتداد التصحيح نحو منتصف الثمانينيات.
المصدر: TradingView


