الدعم الفني
النظرة الأسبوعية للأسواق: توقعات رفع الفائدة الأمريكية ومبيعات التجزئة والتضخم العالمي في دائرة الاهتمام
أمضت الأسواق الأسبوع الماضي في إعادة تقييم مسار السياسة النقدية الأمريكية مع تزايد توقعات تشديد الاحتياطي الفيدرالي، دون التخلي تمامًا عن احتمالات تراجع التضخم خلال عام 2027. فقد عززت بيانات التضخم المرتفعة فرص رفع الفائدة في ديسمبر، بينما أظهر ضعف سوق الإسكان وتراجع أسعار النفط أن دورة التشديد النقدي قد لا تستمر لفترة طويلة.
تجاوز التضخم الأساسي الأمريكي توقعات الأسواق، فيما فتح كريستوفر والر الباب أمام رفع الفائدة بمقدار 50 نقطة أساس.
منح نمو الاقتصاد البريطاني بنك إنجلترا مساحة أكبر لرفع أسعار الفائدة مجددًا في ديسمبر.
وجددت وزيرة المالية اليابانية ساتسوكي كاتاياما تحذيراتها بشأن التحركات غير المنتظمة للعملة
اتجه النفط لتسجيل تراجع أسبوعي ثانٍ مع ارتفاع المخزونات الأمريكية رغم استمرار مخاطر الإمدادات في الشرق الأوسط.
ما الذي قاد الأسواق هذا الأسبوع؟
بيانات التضخم الأمريكية تغير حسابات قرار ديسمبر
ارتفع مؤشر أسعار المستهلكين الأمريكي بنسبة 0.4%، متجاوزًا التوقعات البالغة 0.3%، فيما استقر التضخم الأساسي عند 0.3% بدلًا من التباطؤ إلى 0.2% كما كانت تتوقع الأسواق.
وقبل صدور البيانات، كانت الأسواق قد سعّرت رفع الفائدة بمقدار 25 نقطة أساس في ديسمبر. لكن التحول الأهم جاء عقب تصريحات عضو الاحتياطي الفيدرالي كريستوفر والر، الذي أصبح أول عضو يطرح احتمال رفع الفائدة بمقدار 50 نقطة أساس، معتبرًا أن استمرار التضخم الأساسي عند 0.3% قد يبرر هذه الخطوة.
وبما أن الزيادة الأصغر كانت محسوبة إلى حد كبير، أصبح المستثمرون أكثر قلقًا من مفاجأة تتمثل في رفع أكبر للفائدة. ودفع ذلك الدولار وعوائد سندات الخزانة الأمريكية إلى الارتفاع، مع بدء الأسواق في تقييم احتمال اتخاذ خطوة أكبر، وإن كان يُرجح حدوثها في اجتماع لاحق.
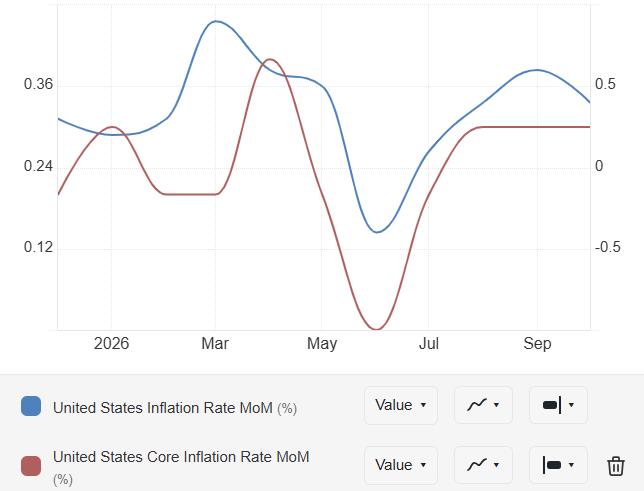
المصدر: مكتب إحصاءات العمل الأمريكي
سوق الإسكان يكشف تأثير أسعار الفائدة المرتفعة
في الوقت الذي تتزايد فيه مبررات رفع الفائدة، تظهر سوق الإسكان الأمريكية علامات واضحة على تأثرها بتكاليف الاقتراض المرتفعة.
فقد تراجعت مبيعات المنازل القائمة بنسبة 5.5% خلال أكتوبر مقارنة بسبتمبر، وانخفضت بنسبة 8.8% على أساس سنوي، لتصل إلى معدل سنوي يبلغ 3.75 مليون وحدة، وهو الأدنى منذ أغسطس 2010.
وكان ارتفاع معدلات الرهن العقاري أحد أبرز أسباب ضعف المبيعات، لكن هذا التراجع لم ينعكس بصورة مماثلة على أسعار المنازل، إذ بقي متوسط السعر أعلى بنسبة 0.4% مقارنة بالعام الماضي.
وتوضح هذه البيانات المعضلة التي يواجها الاحتياطي الفيدرالي، فبينما يدعم استمرار التضخم المرتفع رفع الفائدة، تشير سوق الإسكان إلى أن السياسة النقدية المقيدة بدأت تؤثر على النشاط الاقتصادي.
وقد يراهن الفيدرالي على أن الأضرار الناتجة عن المزيد من التشديد ستبقى محدودة ومتركزة في القطاعات الأكثر حساسية لأسعار الفائدة.
نمو الاقتصاد البريطاني يعزز توقعات رفع الفائدة
سجل الاقتصاد البريطاني نموًا بنسبة 0.7% خلال الربع الثالث، مقارنة بنمو بلغ 0.5% في الربع السابق، فيما وصل النمو السنوي إلى 1.9%، مدعومًا بصورة رئيسية بقطاع الخدمات.
وكان بنك إنجلترا قد رفع أسعار الفائدة بمقدار 25 نقطة أساس إلى 4%، فيما تسعّر الأسواق احتمالات بنسبة 73% لزيادة أخرى قبل نهاية العام.
لكن النمو لا يزال متفاوتًا بين القطاعات، إذ تواصل الاستثمارات التكنولوجية دعم النشاط الاقتصادي، بينما تواجه الأسر ضغوطًا متزايدة نتيجة ارتفاع تكاليف الطاقة والاقتراض.
وقد يؤدي رفع الفائدة مجددًا إلى زيادة الضغوط على مبيعات التجزئة والقطاعات الحساسة لتكاليف التمويل، رغم استمرار قوة الاستثمارات في التكنولوجيا.
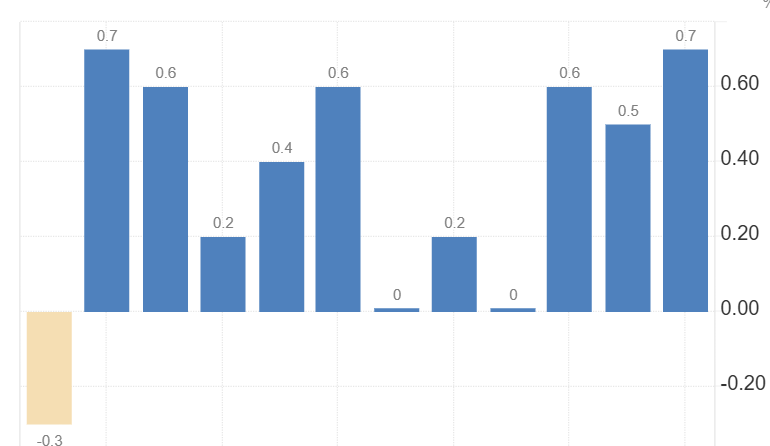
المصدر: مكتب الإحصاءات الوطنية البريطاني
الين الياباني يتجاوز مستوى 160 مقابل الدولار
ارتفع زوج الدولار مقابل الين الياباني أعلى مستوى 160، مع استمرار توقعات تشديد السياسة النقدية الأمريكية واتساع ميزة فارق الفائدة لصالح الدولار.
وجددت وزيرة المالية اليابانية ساتسوكي كاتاياما تحذيراتها بشأن التحركات غير المنتظمة للعملة، لكن التدخل اللفظي قد لا يكون كافيًا لعكس الاتجاه طالما بقيت عوائد السندات الأمريكية مرتفعة واستمر بنك اليابان في اتباع نهج حذر.
ويضع ذلك الزوج أمام عاملين متعارضين، إذ يدعم فارق الفائدة استمرار الصعود، بينما يزيد كل ارتفاع أعلى مستوى 160 احتمالات التدخل المباشر من السلطات اليابانية.
وقد يحد هذا الخطر من سرعة ارتفاع الزوج دون تغيير اتجاهه، ما لم يتبنَّ بنك اليابان سياسة أكثر تشددًا أو تبدأ توقعات الفائدة الأمريكية بالتراجع.
النفط يتراجع رغم استمرار المخاطر الجيوسياسية
تداول خام غرب تكساس الوسيط دون مستوى 88.50 دولارًا للبرميل، متجهًا لتسجيل انخفاض أسبوعي ثانٍ، رغم إعلان الرئيس الأمريكي دونالد ترامب استمرار الحصار على شحنات النفط الإيرانية، وتجدد الهجمات على منشآت الطاقة السعودية وناقلات النفط في خليج عُمان.
لكن المتداولين لم ينظروا إلى هذه التطورات باعتبارها مقدمة مؤكدة لتصعيد واسع يؤثر بصورة كبيرة على سوق النفط. وفي المقابل، ارتفعت مخزونات الخام الأمريكية بمقدار 4.7 مليون برميل، خلافًا للتوقعات التي أشارت إلى انخفاضها بنحو 1.1 مليون برميل.
وساهم ارتفاع المخزونات وضعف الطلب على المنتجات النفطية المكررة في الحد من علاوة المخاطر الجيوسياسية، ما أبقى الأسعار تحت الضغط.
ما الذي قد يحرك الأسواق الأسبوع المقبل؟
التضخم الكندي يختبر توقعات رفع الفائدة
من المتوقع ارتفاع التضخم السنوي في كندا بصورة طفيفة من 3.1% إلى 3.2%، وهي زيادة قد لا تشكل مفاجأة كبيرة لبنك كندا.
لكن الأهم سيكون مدى انتقال ارتفاع تكاليف الطاقة إلى أسعار الخدمات والمكونات المحلية الأخرى.
فاستمرار التضخم الأساسي عند مستويات مرتفعة قد يعزز فرص رفع الفائدة مجددًا، بينما قد تشير قراءة أكثر اعتدالًا إلى أن زيادة أكتوبر كانت كافية في الوقت الحالي.
وتزيد تحركات النفط من تعقيد توقعات الدولار الكندي، إذ إن انخفاض الأسعار قد يخفف التضخم ويقلل الحاجة إلى التشديد النقدي، لكنه يضعف أيضًا إيرادات الصادرات الكندية.
وفي حال جاء التضخم أقل من التوقعات بالتزامن مع استمرار انخفاض النفط، فقد يرتفع زوج الدولار الأمريكي مقابل الدولار الكندي حتى دون صعود واسع للعملة الأمريكية.
مبيعات التجزئة الأمريكية تختبر قدرة المستهلكين على تحمل الفائدة
بدأت سوق الإسكان الأمريكية تتأثر بارتفاع تكاليف الاقتراض، لكن ضعف هذا القطاع لا يعني بالضرورة دخول الاقتصاد بأكمله في مرحلة انكماش.
ولهذا السبب، ستكتسب بيانات مبيعات التجزئة أهمية خاصة في تحديد مدى استمرار قوة الإنفاق الاستهلاكي. فإذا بقي الإنفاق قويًا بالتزامن مع استمرار التضخم المرتفع، فقد تتعزز توقعات رفع الفائدة بعد ديسمبر.
أما إذا أظهرت البيانات ضعفًا واضحًا، فقد تتراجع مبررات مواصلة التشديد النقدي، إذ إن رفع الفائدة في ظل تباطؤ الطلب قد يؤدي إلى إضعاف النشاط الاقتصادي بصورة أكبر من المستهدف.
القراءة النهائية للتضخم الأوروبي تحت المجهر
من غير المتوقع أن تحدث القراءة النهائية للتضخم في منطقة اليورو تحركات كبيرة، مع ترجيح بقائه بالقرب من 4%. لكن السؤال الأهم يتعلق بمصدر ارتفاع الأسعار، خاصة بعدما سجلت الطاقة زيادة بنسبة 20.8% في التقديرات الأولية الأخيرة.
فإذا أظهرت المراجعات ارتفاعًا إضافيًا في تضخم الخدمات وانتقال ضغوط التكاليف إلى الأجور وأسعار الشركات، فقد يجد البنك المركزي الأوروبي مبررات لمزيد من التشديد النقدي.
أما إذا بقي التضخم المرتفع مدفوعًا بصورة رئيسية بالطاقة، مع استقرار الضغوط الأساسية، فقد يواجه اليورو صعوبة في الاستفادة من القراءة، خاصة إذا اعتبرت الأسواق ارتفاع الأسعار مؤقتًا.
تصريحات وارش قد تغير توقعات حجم رفع الفائدة
أصبحت الأسواق تستوعب احتمال رفع الفائدة في ديسمبر، ولذلك ستتركز أهمية تصريحات رئيس الاحتياطي الفيدرالي كيفن وارش على حجم الزيادة المحتملة أكثر من اتجاه القرار نفسه.
فإذا أبدى وارش تأييدًا لاستعداد والر للنظر في زيادة بمقدار 50 نقطة أساس، فقد تتحول هذه الخطوة من احتمال طرحه عضو واحد إلى خيار يحظى بدعم أوسع داخل الفيدرالي.
وقد يؤدي ذلك إلى ارتفاع عوائد السندات قصيرة الأجل والدولار، حتى إذا بقي رفع الفائدة بمقدار 25 نقطة أساس السيناريو الأكثر ترجيحًا.
أما استمرار وارش في تفضيل التشديد التدريجي، فقد يقلص احتمالات الزيادة الأكبر دون أن يغير توقعات رفع الفائدة في ديسمبر.
محضر الفيدرالي قد يكشف مدى الاستعداد لمواصلة التشديد
ستركز الأسواق على الأسباب التي دفعت الاحتياطي الفيدرالي إلى تثبيت أسعار الفائدة رغم تسارع التضخم منذ سبتمبر واستمرار قوة الضغوط الأساسية.
وسيبحث المستثمرون عما إذا كان معظم الأعضاء اعتبروا ارتفاع التضخم مؤقتًا، أو فضلوا منح زيادة سبتمبر وقتًا إضافيًا للظهور في الاقتصاد، أو انتظار بيانات جديدة قبل رفع الفائدة مجددًا.
كما ستكون تقييمات النمو مهمة، بعدما انتقل وصف النشاط الاقتصادي من التوسع بوتيرة «متماسكة» في سبتمبر إلى وتيرة «قوية» في أكتوبر.
وقد يكشف المحضر أن قرار التثبيت ارتبط بتوقيت الزيادة أكثر من تغير اتجاه السياسة النقدية، خاصة أن عضوين فضلا رفع الفائدة فورًا بمقدار 25 نقطة أساس.
بيلي يوازن بين قوة النمو وضعف إنفاق الأسر
يمنح نمو الاقتصاد البريطاني بنسبة 0.7% خلال الربع الثالث بنك إنجلترا مساحة أكبر لرفع الفائدة دون دفع الاقتصاد مباشرة نحو الركود، لكنه لا يحسم الحاجة إلى زيادة أخرى. وستكون تصريحات المحافظ أندرو بيلي مهمة في تفسير طبيعة هذا النمو.
فإذا كانت الاستثمارات التكنولوجية تزيد القدرة الإنتاجية بينما يبقى إنفاق الأسر ضعيفًا، فقد لا تؤدي قوة الناتج المحلي إلى ضغوط تضخمية إضافية كبيرة.
أما إذا رأى البنك أن النمو سيدعم استمرار ارتفاع الأجور وأسعار الخدمات، فقد تتعزز مبررات رفع الفائدة في ديسمبر. وبالتالي، لم يعد السؤال مقتصرًا على قوة النمو البريطاني، بل على ما إذا كان يرفع التضخم أو يساعد الاقتصاد على استيعاب الضغوط الحالية.
النظرة الفنية للذهب
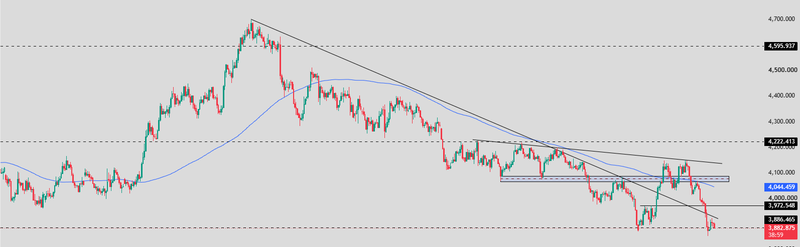
يتداول الذهب بالقرب من 3,883 للأونصة، بعدما كسر مستوى 3,972 وعاد لاختبار الدعم الرئيسي عند 3,886. ولا يزال الاتجاه العام هابطًا، في ظل استمرار تشكل قمم سعرية منخفضة وتداول الأسعار دون المتوسط المتحرك الهابط بالقرب من 4,044.
وفي حال الإغلاق والثبات دون مستوى 3,886 دولارًا، فقد تتعزز الضغوط البيعية ويمتد الهبوط نحو 3,850 دولارًا، يليه مستوى 3,800 دولار.
أما إذا تمكن الذهب من استعادة مستوى 3,886 دولارًا مع عودة الطلب الشرائي، فقد تبدأ حركة تعافٍ باتجاه 3,972 دولارًا. واختراق هذه المقاومة قد يفتح المجال أمام اختبار المنطقة الممتدة بين 4,044 و4,085 دولارًا، مع بقاء الاتجاه العام هابطًا إلى حين ظهور إشارات فنية أقوى على تغيره.
المصدر: TradingView
النظرة الفنية للنفط الخام
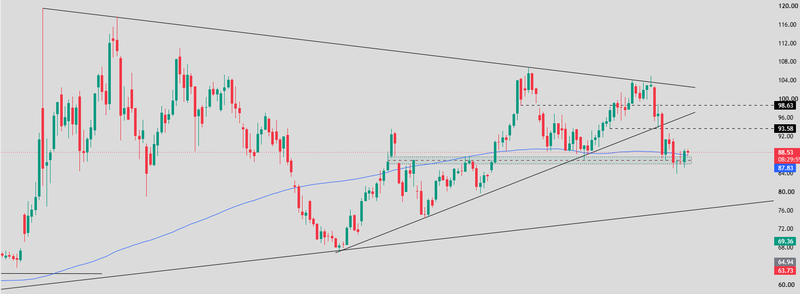
يتداول النفط الخام بالقرب من مستوى 88.53 للبرميل، بعد كسر خط الاتجاه الصاعد وفقدان الدعم عند 93.58. وأدى التراجع من منطقة 104 إلى إضعاف هيكل التعافي السابق، فيما تتحرك الأسعار حاليًا ضمن نطاق 87–89، بالقرب من المتوسط المتحرك عند 87.83. ولا تزال الضغوط البيعية مسيطرة ما دامت الأسعار دون مستوى 93.58.
وفي حال كسر مستوى 87 والثبات دونه، فقد تمتد التراجعات نحو 80، يليها خط الدعم الصاعد بالقرب من 77. في المقابل، فإن الحفاظ على مستوى 87 واستعادة المقاومة عند 93.58 قد يدعمان تعافي الأسعار باتجاه 98.63، تليها منطقة المقاومة الرئيسية الممتدة بين 103 و104.
المصدر: TradingView