الدعم الفني
النظرة الأسبوعية للأسواق: بيانات التضخم الأميركية تختبر تعافي سوق السندات
عاد المشترون إلى سوق السندات، لكن هذا الارتياح قد لا يستمر طويلًا. فقد ساعد الطلب القوي في مزادات سندات الخزانة الأمريكية على تراجع العوائد من مستوياتها المرتفعة الأخيرة، إلا أن محضر اجتماع مجلس الاحتياطي الفيدرالي في سبتمبر أبقى الباب مفتوحًا أمام رفع آخر للفائدة قبل نهاية العام. وقد تحدد بيانات التضخم الأسبوع المقبل ما إذا كان سوق السندات قد وجد أرضية للأسعار، أم أن المستثمرين سيطالبون مجددًا بعوائد أعلى.
لا تزال أسعار الخدمات تُظهر قدرًا من الجمود، رغم التباطؤ الطفيف في النشاط الاقتصادي.
لا تزال الأسواق تواجه احتمال رفع الفيدرالي أسعار الفائدة في ديسمبر.
تضيف الضبابية المالية في فرنسا ضغوطًا على اليورو، في وقت تبقى فيه تكاليف الطاقة مرتفعة.
ستحدد بيانات التضخم وأسعار المنتجين ومبيعات التجزئة الأمريكية ما إذا كان التضخم أم ضعف الطلب سيتصدر المشهد.
ما الذي حرّك الأسواق هذا الأسبوع؟
أسعار الخدمات تُبقي الفيدرالي في حالة تأهب
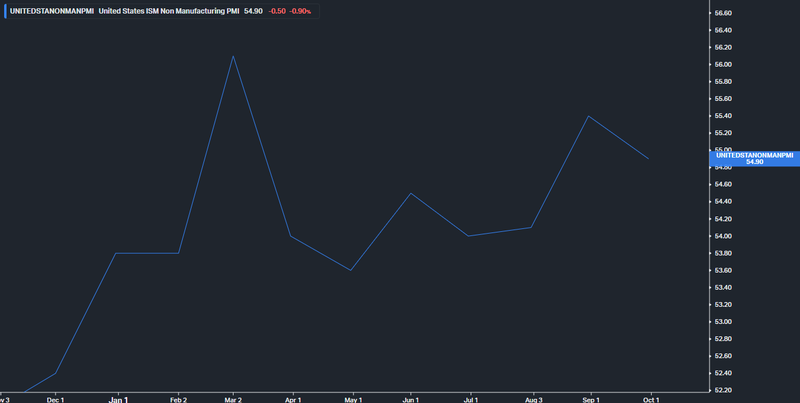
تراجع مؤشر مديري المشتريات لقطاع الخدمات الأمريكي الصادر عن معهد إدارة التوريدات إلى 54.9 من 55.4، دون التوقعات البالغة 55.1. وتشير القراءة الرئيسية إلى فقدان محدود للزخم، لكن مؤشر الأسعار قدّم صورة مختلفة، إذ ارتفع إلى 74، وهو أعلى مستوى له منذ عام 2022.
ويضع هذا المزيج الفيدرالي أمام معادلة صعبة. فالنشاط يتباطأ تدريجيًا فقط، بينما لا تزال الشركات تسجل ضغوطًا كبيرة على التكاليف. وإذا انتقلت هذه التكاليف إلى المستهلكين، فسيصبح من الأصعب التشكيك في مبررات الإبقاء على أسعار الفائدة عند مستويات مرتفعة.
المصدر: Koyfin
قرار الفائدة في ديسمبر لا يزال مفتوحًا
أظهر محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة في سبتمبر أن معظم صانعي السياسة رأوا أن رفع الفائدة مرة أخرى قبل نهاية العام سيكون مناسبًا، رغم اختلافهم حول الأسباب والتوقيت. وظل بعضهم قلقًا بشأن استمرار التضخم، بينما رأى آخرون أن الرفع الإضافي يوفر حماية من صدمة جديدة في الأسعار.
يفقد سوق العمل زخمه، لكن ذلك قد لا يكون كافيًا وحده لتغيير مسار الفيدرالي. فقد يمنح تقرير أضعف للتضخم صانعي السياسة مجالًا للانتظار، في حين أن أي قراءة أعلى من المتوقع ستجعل احتمال رفع الفائدة في ديسمبر أكثر صعوبة على الأسواق في استبعاده.
تحسن الطلب على سندات الخزانة، لكن المشكلة لم تنتهِ
ساعد الطلب القوي في أحدث مزادات سندات الخزانة الأمريكية، التي شملت سندات لأجل 10 سنوات بقيمة 39 مليار دولار وسندات لأجل 30 عامًا بقيمة 22 مليار دولار، على تراجع عائد السندات لأجل 10 سنوات إلى 5.24% بعد أن لامس 5.364%.
وتُظهر نتائج المزادات أن المستثمرين مستعدون للشراء عند مستويات أعلى من العوائد، لكنها لا تعني اختفاء مخاوف التضخم والمالية العامة. فإذا أشارت بيانات الأسبوع المقبل إلى ارتفاع جديد في أسعار المستهلكين، فقد ينعكس التراجع الأخير في العوائد سريعًا، ما يعيد الضغوط إلى الأسهم والأصول الأخرى الحساسة لتكاليف الاقتراض.
فرنسا تتحول إلى مشكلة أكبر بالنسبة إلى اليورو
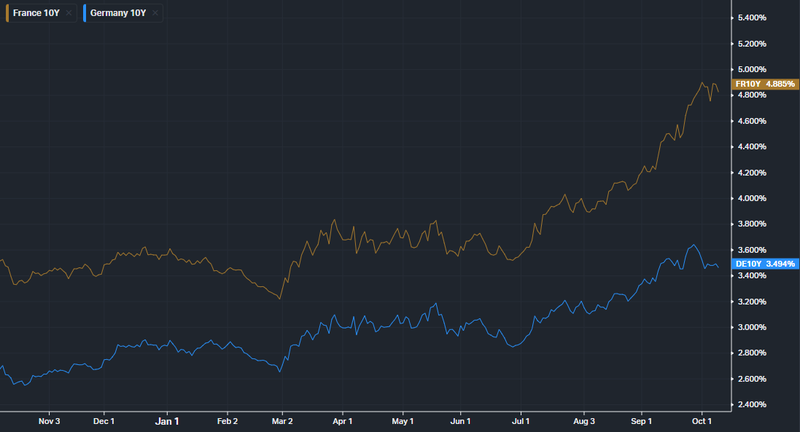
تراجع اليورو إلى أدنى مستوى له في 17 شهرًا مع تصاعد المخاوف بشأن المالية العامة الفرنسية. وبلغ الدين نحو 119% من الناتج المحلي الإجمالي، بينما اتسع الفارق بين عوائد السندات الفرنسية والألمانية لأجل 10 سنوات إلى نحو 135–140 نقطة أساس.
ويعكس اتساع الفارق مطالبة المستثمرين بتعويض أكبر مقابل الاحتفاظ بالديون الفرنسية. كما يزيد من صعوبة مهمة الحكومة، إذ تعقّد تكاليف الاقتراض المرتفعة جهود خفض العجز. وبالنسبة إلى اليورو، لا يترك اجتماع الضبابية المالية وضعف الطلب وارتفاع أسعار الطاقة مجالًا واسعًا لتعافٍ سهل.
المصدر: Koyfin
الطاقة لا تزال مصدرًا مفتوحًا للمخاطر
بلغت أسعار الديزل في أوروبا مستوى قياسيًا عند 2.24 يورو للتر، ما دفع إلى خطط للإفراج عن مخزونات الوقود بصورة طارئة. وقال دونالد ترامب إن الولايات المتحدة لن تهاجم إيران قبل انتخابات التجديد النصفي في نوفمبر، بينما أعرب فلاديمير بوتين عن دعمه للجهود الرامية إلى إنهاء الصراع.
قد تخفف هذه التصريحات المخاوف الفورية من التصعيد، لكنها لا تلغي خطر تعطل الإمدادات. وإذا ظلت أسعار الطاقة مرتفعة، فقد يصبح التضخم أكثر استمرارية حتى مع تراجع النشاط الاقتصادي.
ما الذي ينبغي مراقبته الأسبوع المقبل؟
البيانات البريطانية ستختبر أداء الجنيه الإسترليني
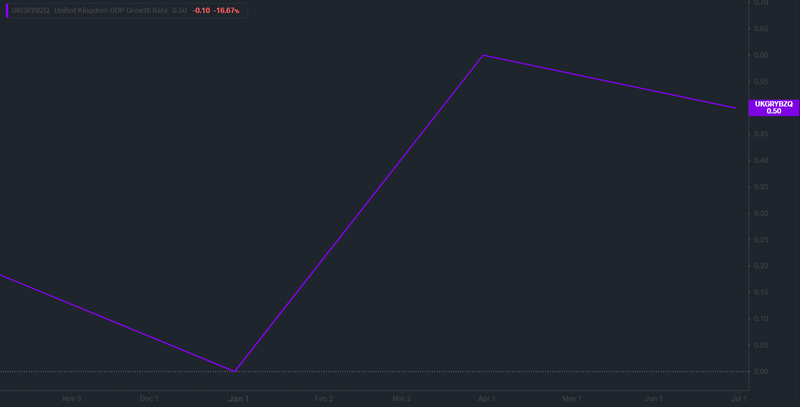
من المتوقع أن يتحسن النمو السنوي لمبيعات التجزئة من 0.5% إلى 0.8%، بينما يُتوقع أن يتباطأ نمو الناتج المحلي الإجمالي الشهري من 0.5% إلى 0.1%.
قد تمنح المبيعات الأقوى الجنيه الإسترليني بعض الدعم، لكن السؤال الأهم هو ما إذا كان إنفاق الأسر يرتفع بالقيمة الحقيقية بعد احتساب التضخم. فإذا ضعف النمو بينما ظل التضخم مرتفعًا، فسيكون أمام بنك إنجلترا مجال أقل لتيسير السياسة النقدية دون المخاطرة بعودة الأسعار إلى الارتفاع.
المصدر: Koyfin
سوق العمل الأسترالي ومحضر بنك الاحتياطي الأسترالي
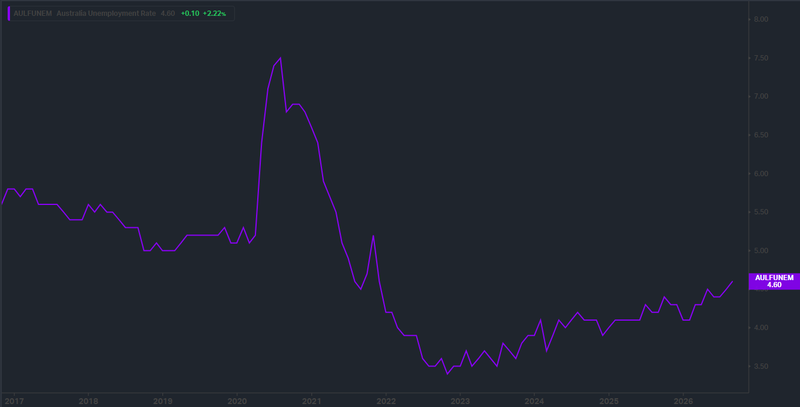
من المتوقع أن يقدم محضر بنك الاحتياطي الأسترالي تفاصيل إضافية حول المبررات وراء الزيادة المعلنة في سعر الفائدة النقدي إلى 4.60%. ويُتوقع أن يستقر معدل البطالة عند 4.6%.
إذا ظل سوق العمل قويًا، فسيبقى احتمال تشديد السياسة النقدية قائمًا. أما ظهور مؤشرات على تدهوره، فسيعزز المبررات للإبقاء على أسعار الفائدة دون تغيير.
المصدر: Koyfin
مؤشر أسعار المستهلكين الأمريكي سيحدد ما إذا كان تراجع العوائد قابلًا للاستمرار
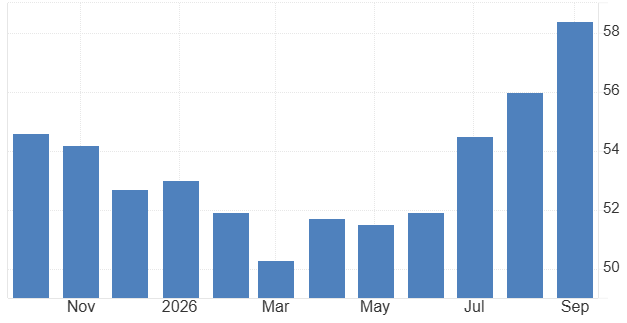
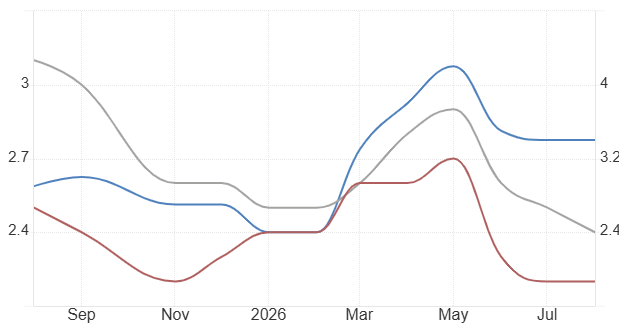
من المتوقع أن يرتفع التضخم العام من 3.4% إلى 3.6% على أساس سنوي، مع تسارع التضخم الشهري من 0.4% إلى 0.6%. وفي المقابل، يُتوقع أن يتراجع التضخم الأساسي إلى 0.2% على أساس شهري، رغم ترجيح ارتفاع معدله السنوي من 2.4% إلى 2.5%.
وتكمن الأهمية في مكونات التضخم أكثر من القراءة الرئيسية وحدها. فإذا جاء الارتفاع مدفوعًا بالطاقة، بالتزامن مع تباطؤ التضخم الأساسي الشهري، فقد يتمكن الفيدرالي من تجاوز جزء من هذه الزيادة دون استجابة فورية. أما إذا تسارع التضخم الأساسي أيضًا، فستجد الأسواق مبررًا أكبر لتسعير رفع آخر للفائدة، ما سيعيد الضغوط الصعودية إلى عوائد سندات الخزانة والدولار.
المصدر: Trading economics
مؤشر أسعار المنتجين ومبيعات التجزئة سيكملان الصورة
من المتوقع أن ترتفع أسعار المنتجين بنسبة 0.5% على أساس شهري، مقارنة بـ0.4% سابقًا. وفي الوقت نفسه، يُتوقع أن يتباطأ نمو مبيعات التجزئة من 1.2% إلى 0.1% على أساس شهري، ومن 6.0% إلى 5.2% على أساس سنوي.
ستشير زيادة أسعار المنتجين إلى أن ضغوط التكاليف لم تتراجع بعد، بينما قد يعكس تباطؤ المبيعات ازدياد حذر المستهلكين. وإذا ظهر الاتجاهان معًا، فسيواجه الفيدرالي مفاضلة صعبة... فالتضخم لا يزال مرتفعًا بما يكفي لعدم تجاهله، لكن الطلب قد يكون بدأ بالفعل في الضعف تحت وطأة ارتفاع الأسعار وتكاليف الاقتراض.
كيف يمكن أن تتحرك الأسواق بعد ذلك؟
ستهدد القراءات الأقوى للتضخم في مؤشري أسعار المستهلكين والمنتجين التعافي الأخير في سوق سندات الخزانة، وقد تمنح الدولار دعمًا إضافيًا. أما تراجع التضخم الأساسي، خصوصًا إذا ترافق مع ضعف مبيعات التجزئة، فقد يساعد العوائد على الاستقرار من خلال تخفيف الضغوط على الفيدرالي لمواصلة التشديد.
ويواجه اليورو عقباته الخاصة بسبب الوضع المالي الفرنسي، في حين أن أي انخفاض مستدام في أسعار الطاقة قد يوفر بعض الارتياح لتوقعات التضخم في أوروبا.
استعاد سوق السندات بعض خسائره، لكنه لم يحسم بعد المسألة التي دفعت العوائد إلى الارتفاع في المقام الأول. فإذا استمر التضخم في الصعود بالتزامن مع تباطؤ النمو، فقد يجد الفيدرالي مساحة محدودة لتيسير السياسة النقدية، وقد يحتاج المشترون إلى عوائد أعلى قبل العودة بقوة إلى سوق السندات.
الذهب – النظرة الفنية
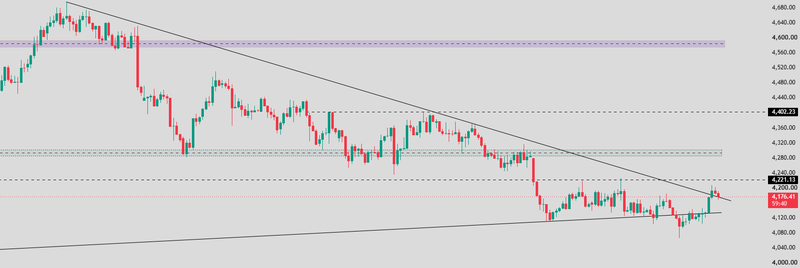
يتداول الذهب قرب مستوى 4,176 دولارًا، ويختبر خط الاتجاه الهابط بعد ارتداده من منطقة الدعم بين 4,080 و4,100 دولار. ولا يزال الهيكل العام يميل إلى الهبوط، مع استمرار تشكّل القمم الأدنى.
قد يفتح الاختراق فوق مستوى 4,221 دولارًا الطريق نحو منطقة 4,280–4,300 دولار. لكن التعرض للرفض قرب المستويات الحالية سيبقي الذهب عرضة لإعادة اختبار 4,120 و4,080 دولارًا. وسيعزز الاختراق المستدام دون 4,080 دولارًا السيناريو الهبوطي، في حين أن استعادة مستوى 4,300 دولار ستشير إلى تعافٍ أكثر أهمية.
المصدر: Tradingview
النفط الخام – النظرة الفنية
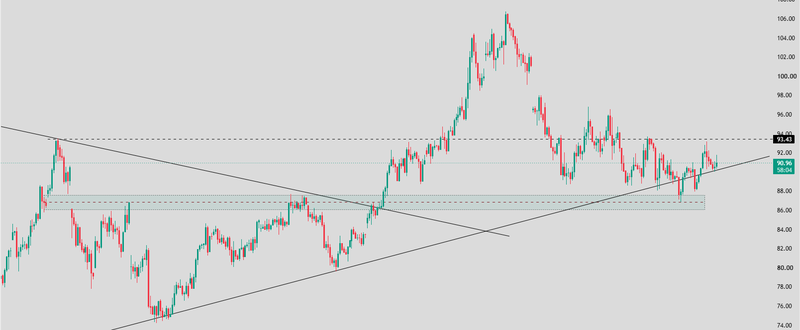
يتداول خام غرب تكساس الوسيط قرب 90.96 دولارًا، ويتحرك في نطاق تماسك فوق خط الاتجاه الصاعد بعد تراجعه الحاد من قمة 106 دولارات. وفقد التعافي الأوسع زخمه، لكن الهيكل قصير الأجل لا يزال إيجابيًا ما دام خط الاتجاه ومنطقة الدعم بين 86 و88 دولارًا صامدين.
قد يفتح الاختراق فوق مستوى 93.43 دولارًا الطريق نحو 96 دولارًا ثم 100 دولار. أما الفشل في تجاوز 93.43 دولارًا، يليه كسر مستوى 89 دولارًا ومنطقة الدعم بين 86 و88 دولارًا، فسيضعف الهيكل الفني ويفتح المجال نحو منطقة 84–80 دولارًا.
المصدر: Tradingview
اليورو/الدولار – النظرة الفنية
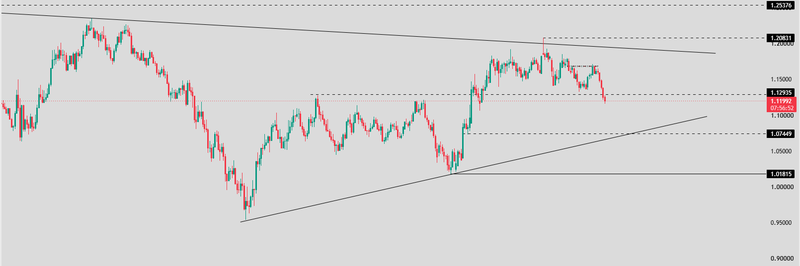
يتداول زوج اليورو/الدولار قرب 1.1199، بعد تعرضه لرفض حاد من منطقة 1.17–1.18. وقد كسر الزوج مستوى الدعم عند 1.12935، ما أضعف الهيكل قصير الأجل وحوّل الزخم لمصلحة البائعين.
إذا ظل السعر دون 1.12935، فستكون منطقة 1.1070–1.1100، بالقرب من خط الاتجاه الصاعد، مستوى الدعم المهم التالي. وسيؤدي كسر هذه المنطقة إلى فتح المجال نحو 1.07449.
أما استعادة مستوى 1.12935 فستكون أول إشارة إلى الاستقرار. وسيؤدي تعافٍ أقوى فوق 1.15 إلى تحسين الزخم وفتح الطريق مجددًا نحو منطقة 1.17–1.18.
المصدر: Tradingview