الدعم الفني
النظرة الأسبوعية للأسواق: استمرار التضخم يبقي البنوك المركزية حذرة وسط تباين مؤشرات النمو الاقتصادي
تستقبل الأسواق الأسبوع المقبل وسط مشهد اقتصادي يزداد تعقيدًا، مع ظهور علامات تباطؤ في عدد من الاقتصادات، في وقت لا تزال فيه الضغوط التضخمية المرتفعة تحد من قدرة البنوك المركزية على تخفيف السياسة النقدية وخفض أسعار الفائدة.
سجل الاقتصاد الياباني نموًا صفريًا خلال الربع الأخير، مقارنة بنمو بلغ 0.4% في الربع السابق.
استقر التضخم السنوي في كندا عند 3.1% خلال أكتوبر، أقل قليلًا من توقعات الأسواق البالغة 3.2%.
تراجع معدل البطالة في المملكة المتحدة إلى 4.6% من 4.7%، بالتزامن مع ارتفاع التضخم إلى 3.6%.
أعلنت الولايات المتحدة والصين وروسيا خططًا لزيادة إمدادات المنتجات النفطية المكررة.
ما الذي حرك الأسواق هذا الأسبوع؟
ارتفاع التضخم الياباني يعزز توقعات رفع الفائدة رغم توقف النمو الاقتصادي
سجل الاقتصاد الياباني نموًا صفريًا خلال الربع الأخير، مقارنة بتوسع بلغ 0.4% في الربع السابق، ليأتي دون توقعات الأسواق التي أشارت إلى نمو بنسبة 0.1%.
وتزيد هذه القراءة الضعيفة من صعوبة مهمة بنك اليابان في مواصلة تطبيع السياسة النقدية، إذ قد تؤدي تكاليف الاقتراض المرتفعة إلى فرض مزيد من الضغوط على إنفاق الأسر واستثمارات الشركات، خاصة في ظل ركود النشاط الاقتصادي.
وفي المقابل، تسارع التضخم السنوي إلى 2.3%، مقارنة بنحو 2.1% خلال الشهر السابق، مسجلًا أعلى مستوياته منذ نوفمبر 2025.
ويضع ارتفاع الأسعار ضغوطًا إضافية على بنك اليابان لمواصلة تشديد السياسة النقدية، رغم فقدان الاقتصاد جزءًا من زخمه. وتسعّر الأسواق احتمالات بنسبة 84% لرفع أسعار الفائدة، ما يشير إلى أن مخاوف التضخم لا تزال تتفوق على القلق بشأن تباطؤ النمو.
وسيكون التحدي الرئيسي أمام صناع السياسة النقدية تحديد ما إذا كان نمو الأجور واستمرار التضخم الأساسي عند مستويات مرتفعة يبرران مزيدًا من رفع الفائدة، دون التسبب في ضغوط إضافية على اقتصاد يعاني بالفعل من ضعف النشاط.
التضخم الكندي عند 3.1% يمنح بنك كندا مساحة للانتظار
سجل معدل التضخم السنوي في كندا 3.1% خلال أكتوبر، أقل قليلًا من توقعات الأسواق البالغة 3.2%، لكنه لا يزال أعلى من مستهدف بنك كندا عند 2%.
ورغم أن القراءة جاءت دون التوقعات، فإنها لا تكفي وحدها للإشارة إلى تراجع مستدام في الضغوط السعرية، لكنها توفر بعض الاطمئنان إلى أن التضخم لم يتسارع مجددًا.
ومن غير المرجح أن يؤدي هذا التراجع المحدود إلى تغيير موقف بنك كندا بصورة كبيرة، إذ يحتاج صناع السياسة النقدية إلى رؤية تباطؤ مستمر في التضخم الأساسي قبل التفكير بجدية في تخفيف السياسة النقدية.
أما إذا بقي التضخم بالقرب من مستوياته الحالية، فقد تتعزز مبررات الإبقاء على أسعار الفائدة عند مستويات مقيدة لفترة أطول.
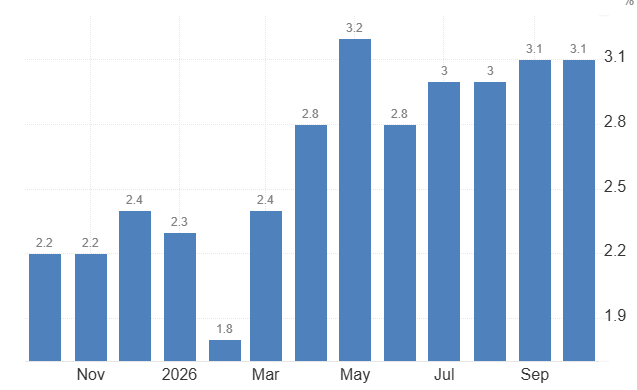
المصدر: هيئة الإحصاء الكندية
التضخم البريطاني يرتفع إلى 3.6% مع استمرار قوة الإنفاق الاستهلاكي
تراجع معدل البطالة في المملكة المتحدة إلى 4.6% من 4.7%، بالتزامن مع ارتفاع التضخم إلى 3.6%. كما تجاوزت مبيعات التجزئة توقعات الأسواق، بعدما ارتفعت بنسبة 0.7% على أساس شهري و2.3% سنويًا.
وتشير هذه البيانات إلى استمرار إنفاق الأسر البريطانية رغم ارتفاع تكاليف الاقتراض، ما يعكس قدرًا من التماسك في الطلب الاستهلاكي.
لكن اجتماع قوة الإنفاق مع انخفاض البطالة وارتفاع التضخم قد يزيد صعوبة مهمة بنك إنجلترا في إعادة نمو الأسعار نحو المستهدف البالغ 2%. وتسعّر الأسواق احتمالات بنسبة 78% لرفع أسعار الفائدة، ما يعكس توقعات بمواصلة البنك اتباع سياسة نقدية متشددة لاحتواء الضغوط التضخمية.
وبالنسبة للجنيه الإسترليني، قد تكون تصريحات بنك إنجلترا بشأن قرارات الفائدة المقبلة أكثر تأثيرًا من الزيادة نفسها، خاصة أن الأسواق استوعبت احتمال رفع الفائدة.
مبيعات التجزئة الأمريكية تتباطأ رغم استمرار قوة إنفاق الأسر
ارتفعت مبيعات التجزئة الأمريكية بنسبة 0.2% خلال الشهر، بما يتماشى مع توقعات الأسواق، لكنها تباطأت مقارنة بنمو بلغ 0.8% في الشهر السابق.
وفي المقابل، سجلت المبيعات نموًا سنويًا بنسبة 6.8%، متجاوزة التوقعات. وتشير هذه الأرقام إلى أن الطلب الاستهلاكي لا يزال متماسكًا رغم تباطؤ وتيرة النمو الشهري، وهو ما يحمل دلالات متباينة بالنسبة للاحتياطي الفيدرالي.
فاستمرار إنفاق الأسر يدعم النشاط الاقتصادي، لكنه قد يجعل السيطرة على التضخم أكثر صعوبة، خاصة إذا بقي الطلب قويًا بما يكفي لدعم ارتفاع أسعار السلع والخدمات.
ورغم أن تكاليف الاقتراض المرتفعة ربما بدأت تؤثر تدريجيًا على الاستهلاك، فإن النمو السنوي القوي لا يمنح الفيدرالي أسبابًا كافية لافتراض حدوث ضعف كبير في الطلب.
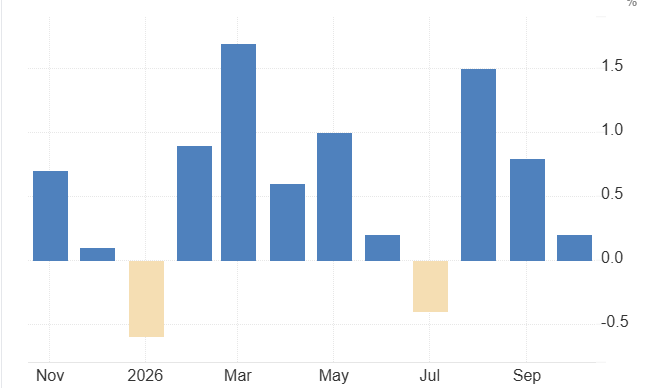
المصدر: مكتب الإحصاء الأمريكي
محضر الفيدرالي يكشف مدى اقتراب قرار أكتوبر من رفع الفائدة
أظهر محضر اجتماع الاحتياطي الفيدرالي لشهر أكتوبر أن النقاشات بين صناع السياسة النقدية كانت أكثر تشددًا مما أوحى به قرار تثبيت أسعار الفائدة.
فقد رأى معظم الأعضاء أن مواصلة رفع الفائدة قد تكون ضرورية إذا استمر التضخم أعلى من المستهدف، بينما اعتبر بعضهم أن قرار التثبيت كان صعبًا في ظل تقارب المبررات بين الإبقاء على الفائدة ورفعها.
كما أشار المحضر إلى احتمال الحاجة إلى زيادة أكبر إذا جاءت بيانات التضخم المقبلة غير مواتية. ولم تقتصر مخاوف الفيدرالي على الأسعار، إذ ناقش المسؤولون أيضًا المخاطر المرتبطة بالتوسع السريع في استثمارات الذكاء الاصطناعي والتقنيات المرتبطة به.
فرغم أن هذه الاستثمارات قد ترفع الإنتاجية على المدى الطويل، فإن الاعتماد الكبير على الاقتراض لتمويل مشاريع ذات عوائد مستقبلية غير مؤكدة قد يخلق مخاطر على الاستقرار المالي.
كما أن الإنفاق الضخم على مراكز البيانات والبنية التحتية للطاقة ومعدات الحوسبة قد يساهم في زيادة الضغوط التضخمية. وفي حال جاءت عوائد هذه الاستثمارات دون التوقعات، فقد تواجه المشاريع المعتمدة على مستويات مرتفعة من الديون خسائر مالية، ما قد يؤدي إلى تشديد شروط الائتمان.
وسيضع ذلك الاحتياطي الفيدرالي أمام تحدٍ إضافي، يتمثل في التعامل مع مخاطر الاستقرار المالي بالتزامن مع استمرار التضخم المرتفع.
التضخم الأوروبي يتجاوز التوقعات رغم هشاشة النمو
ارتفع مؤشر أسعار المستهلكين في منطقة اليورو إلى 104.8 نقاط، مقارنة بنحو 104.31 نقطة سابقًا، متجاوزًا توقعات الأسواق البالغة 104.77 نقطة. كما تسارع التضخم السنوي إلى 4.0% خلال أكتوبر، مقارنة بنحو 3.8% في سبتمبر.
وتسعّر الأسواق احتمالات بنسبة 97% لرفع البنك المركزي الأوروبي أسعار الفائدة، ما يعكس توقعات باستمرار التشديد النقدي رغم هشاشة النمو الاقتصادي في المنطقة.
لكن مع استيعاب الأسواق لاحتمال الزيادة المقبلة، قد يعتمد اتجاه اليورو بصورة أكبر على تصريحات البنك بشأن مسار الفائدة مستقبلًا. فإذا أشار المركزي الأوروبي إلى الحاجة لمزيد من الزيادات، فقد يوفر ذلك دعمًا لليورو.
أما إذا أوحت تصريحاته بأن دورة التشديد تقترب من نهايتها، فقد يحد ذلك من مكاسب اليورو، حتى في حال اتخاذ قرار برفع الفائدة.
الولايات المتحدة والصين وروسيا تتعهد بزيادة إمدادات الوقود دون تحديد أهداف إنتاجية
أعلنت الولايات المتحدة والصين وروسيا خططًا لزيادة إمدادات المنتجات النفطية المكررة، عقب التقلبات التي شهدتها أسواق الوقود العالمية، خاصة الديزل، حيث أثارت اضطرابات الإمدادات مخاوف بشأن نقص المعروض وارتفاع الأسعار.
وقد تساعد زيادة الإمدادات على تخفيف الضغوط السعرية، لكن التأثير الفعلي سيعتمد على الطاقة التشغيلية للمصافي وتوافر النفط الخام، إلى جانب قدرة الإمدادات الإضافية على الوصول إلى الأسواق التي تواجه نقصًا في الوقود.
ويكتسب الديزل أهمية خاصة لقطاعات النقل والتصنيع والزراعة، ما يعني أن استمرار نقص المعروض لفترة طويلة قد يزيد تكاليف الشركات ويساهم في انتقال الضغوط التضخمية إلى قطاعات أخرى من الاقتصاد.
ما الذي قد يحرك الأسواق الأسبوع المقبل؟
التضخم الأساسي في أستراليا قد يعزز فرص رفع الفائدة مجددًا
بلغ معدل التضخم السنوي في أستراليا 4.3% خلال سبتمبر، بينما استمرت الضغوط التضخمية الأساسية عند مستويات مرتفعة.
وتشير التوقعات إلى تسارع التضخم العام إلى 4.8% خلال أكتوبر، مع ارتفاع متوسط التضخم (Trimmed Mean) من 3.6% إلى 3.7%.
وقد تعزز القراءة المرتفعة توقعات مواصلة بنك الاحتياطي الأسترالي تشديد السياسة النقدية، خاصة بعدما رفع سعر الفائدة إلى 4.85% في وقت سابق من الشهر الحالي.
وبالنسبة للدولار الأسترالي، فقد توفر بيانات التضخم الأعلى من المتوقع دعمًا للعملة من خلال تعزيز احتمالات رفع الفائدة. أما إذا جاءت القراءة أضعف من التوقعات، فقد تتراجع احتمالات المزيد من التشديد النقدي، ما قد يفرض ضغوطًا على الدولار الأسترالي.
الناتج المحلي الأمريكي يختبر قدرة الاقتصاد على تحمل الفائدة المرتفعة
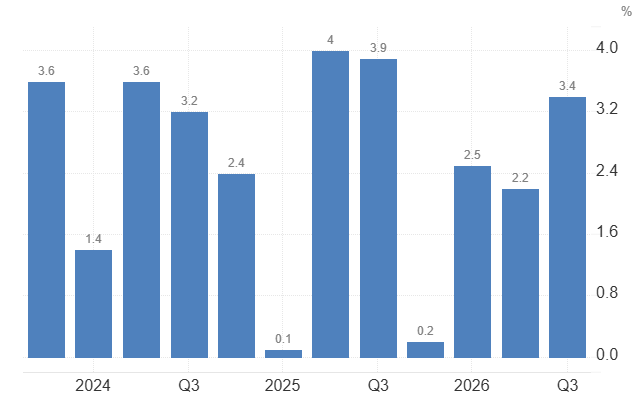
سجل الاقتصاد الأمريكي نموًا بمعدل سنوي قدره 3.4% خلال الربع الثالث، مقارنة بنحو 2.2% في الربع السابق. وستكشف القراءة الثانية المقرر صدورها الأسبوع المقبل ما إذا كانت بيانات النمو الأولية ستشهد أي مراجعات.
وقد تشير القراءة القوية إلى استمرار قدرة الاقتصاد على تحمل أسعار الفائدة المرتفعة، ما يمنح الاحتياطي الفيدرالي مساحة أكبر للإبقاء على سياسته النقدية المقيدة.
لكن أهمية البيانات لن تقتصر على معدل النمو الإجمالي، إذ ستراقب الأسواق أيضًا مصادر هذا التوسع. فنمو الاقتصاد المدعوم بإنفاق استهلاكي قوي واستثمارات مستقرة من الشركات سيعكس تماسك الطلب المحلي.
أما إذا جاء النمو نتيجة تراكم المخزونات أو عوامل تجارية مؤقتة، فقد يكون أقل دلالة على قوة النشاط الاقتصادي الأساسية. وبالنسبة للدولار الأمريكي، قد توفر قراءة الناتج المحلي الأعلى من التوقعات دعمًا للعملة.
المصدر: مكتب التحليل الاقتصادي الأمريكي
بيانات نفقات الاستهلاك الشخصي قد تضع الفيدرالي أمام معضلة جديدة
من المتوقع ارتفاع مؤشر نفقات الاستهلاك الشخصي الأساسي من 3.1% إلى 3.2%، بينما تشير التوقعات إلى تراجع الإنفاق الاستهلاكي الشخصي بنسبة 0.1%، ما قد يشير إلى بداية فقدان إنفاق الأسر جزءًا من زخمه.
وإذا جاءت بيانات التضخم أعلى من التوقعات بالتزامن مع استمرار قوة الإنفاق الأساسي، فقد تتعزز توقعات مواصلة الاحتياطي الفيدرالي رفع أسعار الفائدة.
وقد يدعم ذلك الدولار وعوائد سندات الخزانة الأمريكية، مع زيادة الضغوط على الأسهم والذهب. أما إذا أظهرت البيانات ضعف الاستهلاك وتباطؤ التضخم الشهري، فقد يشير ذلك إلى أن السياسة النقدية المقيدة بدأت تنجح في تخفيف ضغوط الطلب.
لكن السيناريو الأكثر تعقيدًا سيكون استمرار التضخم المرتفع بالتزامن مع انخفاض الإنفاق الاستهلاكي، إذ سيجد الفيدرالي نفسه أمام مساحة محدودة لمواجهة ارتفاع الأسعار دون التسبب في مزيد من تباطؤ الاقتصاد.
النظرة الفنية -الذهب
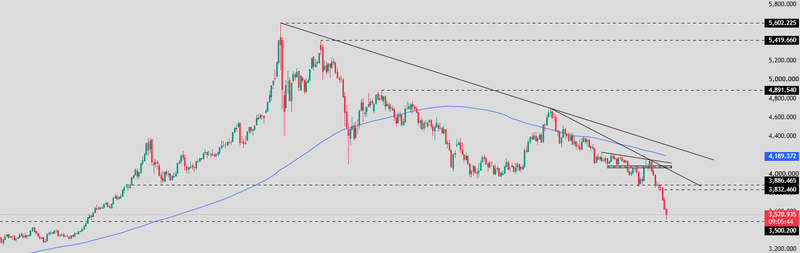
واصلت أسعار الذهب تراجعها بعد كسر مستويات الدعم الرئيسية عند 3,886 و3,832 دولارًا للأونصة، لتتجه نحو مستوى 3,586 دولارًا.
وجاءت هذه الخسائر عقب كسر نموذج المثلث الهابط، ما يعزز استمرار الضغوط البيعية ويشير إلى ضعف الزخم الشرائي. وفي حال استمرار التراجع وكسر مستوى 3,500 دولار والثبات دونه، فقد تمتد الخسائر نحو الدعم الأول عند 3,400 دولار، يليه مستوى 3,300 دولار. وستظل النظرة الفنية تميل إلى الهبوط ما دامت الأسعار تتداول دون مستوى 3,832 دولارًا.
أما في السيناريو الصعودي، فإذا تمكن الذهب من الحفاظ على مستوى 3,500 دولار واستعادة التداول أعلى 3,832 دولارًا، فقد تبدأ حركة تعافٍ فنية باتجاه 3,900 دولار.
وفي حال استمرار الصعود واختراق خط الاتجاه الهابط عند 4,050 دولارًا والثبات أعلاه، فقد يشير ذلك إلى تحسن النظرة الفنية وتراجع سيطرة البائعين، مع ظهور احتمالات أكبر لتغير الاتجاه.
المصدر: TradingView
النظرة الفنية - النفط الخام
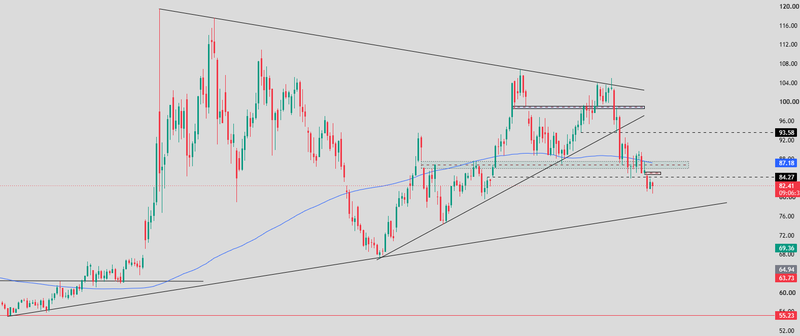
تتداول أسعار النفط الخام بالقرب من مستوى 81.63 دولارًا للبرميل، بعدما كسرت منطقة الدعم عند 86 دولارًا ومستوى 84.27 دولارًا.
ويواصل النفط تشكيل قمم منخفضة منذ التراجع من منطقة 104، فيما أكد كسر خط الاتجاه الصاعد سابقًا ضعف الزخم الشرائي.
وفي حال كسر مستوى 80.90 دولارًا والثبات دونه، فقد تتواصل الضغوط البيعية باتجاه المنطقة الممتدة بين 78 و79 دولارًا، والتي تتزامن مع خط الاتجاه الصاعد طويل الأجل. أما استمرار الهبوط دون هذه المنطقة، فقد يفتح المجال أمام المزيد من الخسائر باتجاه 75 دولارًا، يليه مستوى 69.36 دولارًا.
وفي المقابل، إذا نجح المشترون في الدفاع عن منطقة الدعم بين 78 و79 دولارًا، ودفع الأسعار مجددًا أعلى مستوى 84.27 دولارًا، فقد تبدأ حركة تعافٍ باتجاه المنطقة الممتدة بين 87 و88 دولارًا.
وسيكون اختراق هذه المقاومة والثبات أعلاها إشارة على تحسن الزخم الشرائي، ما قد يفتح المجال أمام إعادة اختبار مستوى 93.58 دولارًا.
المصدر: TradingView