الدعم الفني
منحنى فيليبس: شرح العلاقة بين التضخم والبطالة وحدود السياسة النقدية
يوضح منحنى فيليبس أحد أبرز التحديات التي تواجه صناع السياسة الاقتصادية. فعندما تنخفض البطالة، قد تتزايد الضغوط التضخمية مع اشتداد المنافسة بين الشركات على استقطاب العمال، وارتفاع الأجور، وتعزز الإنفاق الاستهلاكي. أما عندما ترتفع البطالة، فقد يساعد ضعف الطلب وتباطؤ نمو الأجور على تخفيف التضخم.
طرح الاقتصادي فيليبس منحنى فيليبس عام 1958.
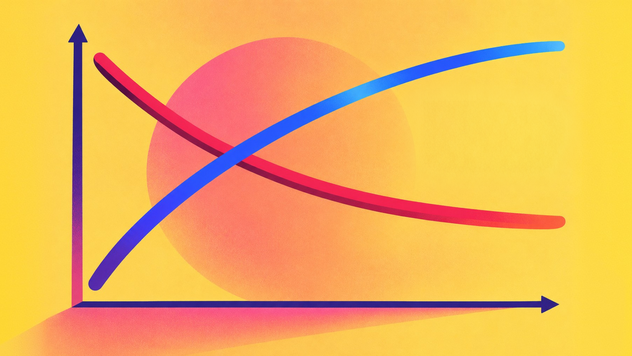
يميل منحنى فيليبس قصير الأجل إلى الانحدار، موضحًا احتمال وجود مفاضلة بين التضخم والبطالة.
يُمثّل منحنى فيليبس طويل الأجل تقليديًا بخط رأسي عند المعدل الطبيعي للبطالة.
تؤدي صدمة العرض إلى تغيير تكلفة السلع والخدمات أو مدى توافرها.
ما هو منحنى فيليبس؟
طرح الاقتصادي فيليبس منحنى فيليبس عام 1958، بعد دراسته العلاقة بين البطالة والتضخم في الأجور في المملكة المتحدة. وخلص بحثه إلى أن نمو الأجور يميل إلى التسارع عندما تكون البطالة منخفضة، بينما يتراجع عندما ترتفع البطالة.
تبدأ الآلية الأساسية من سوق العمل
عندما تتنافس الشركات على عدد محدود من العمال المتاحين، قد تضطر إلى تقديم أجور أعلى لاستقطاب الموظفين والاحتفاظ بهم. ويمكن لارتفاع تكاليف العمالة أن يضغط على هوامش أرباح الشركات، في حين تدعم زيادة دخول الأسر الإنفاق الاستهلاكي. وإذا كان الطلب قويًا بما يكفي، فقد تمرر الشركات التكاليف المرتفعة إلى المستهلكين عبر زيادة الأسعار.
أما عندما ترتفع البطالة، فتتراجع عادة القوة التفاوضية للعمال، وتواجه الشركات ضغوطًا أقل لرفع الأجور. وإذا تراجع الطلب الاستهلاكي أيضًا، فقد تجد الشركات صعوبة أكبر في زيادة الأسعار.
يشير منحنى فيليبس التقليدي، بالتالي، إلى وجود علاقة عكسية بين البطالة والتضخم. لكنه يصف اتجاهًا محتملًا، وليس قاعدة ثابتة. فقد يرتفع التضخم حتى مع ارتفاع البطالة إذا قفزت أسعار الطاقة، أو تدهورت سلاسل الإمداد، أو تصاعدت توقعات التضخم.
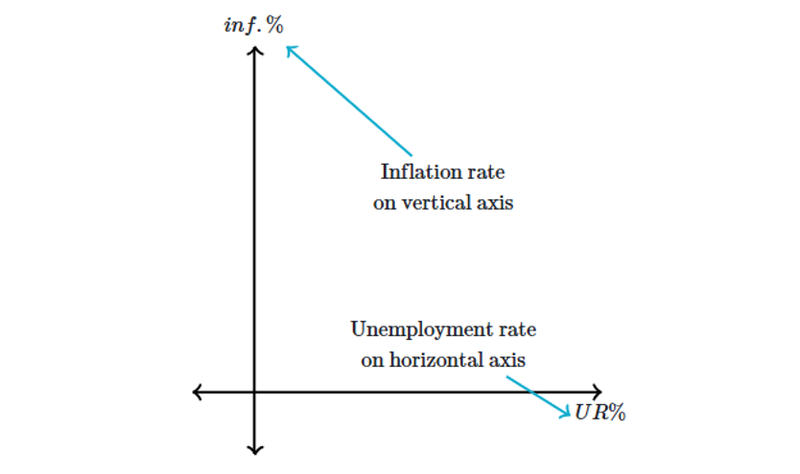
المصدر: Khan Academy
منحنى فيليبس قصير الأجل مقابل طويل الأجل
يميل منحنى فيليبس قصير الأجل (SRPC) إلى الانحدار، موضحًا احتمال وجود مفاضلة بين التضخم والبطالة. ففي الأجل القصير، يمكن للسياسة النقدية أو المالية التوسعية تحفيز الطلب الكلي وتشجيع التوظيف وخفض البطالة، لكنها قد تزيد الضغوط التضخمية أيضًا.
إذا نما الطلب بوتيرة أسرع من القدرة الإنتاجية للاقتصاد، فقد ترفع الشركات الأسعار ويطالب العمال بأجور أعلى. وهكذا يمكن أن يتسارع التضخم مع اشتداد المنافسة في سوق العمل.
وقد يحدث العكس عندما ترتفع أسعار الفائدة. فزيادة تكاليف الاقتراض قد تبطئ الاستهلاك والاستثمار، وتضعف الطلب على العمالة، وتحد من الضغوط التضخمية، وإن كان ذلك قد يأتي على حساب التوظيف أيضًا.
منحنى فيليبس طويل الأجل
يُمثّل منحنى فيليبس طويل الأجل (LRPC) تقليديًا بخط رأسي عند المعدل الطبيعي للبطالة. ويعكس ذلك فكرة أن صناع السياسة لا يستطيعون خفض البطالة بصورة دائمة إلى ما دون مستواها المستدام بمجرد قبول معدل تضخم أعلى.
ويُستخدم مفهوم معدل البطالة غير المتسارع للتضخم (NAIRU) لتقدير مستوى البطالة المتوافق مع تضخم لا يتسارع بصورة مستمرة. ويرتبط هذا المفهوم بالمعدل الطبيعي للبطالة، وإن لم يتطابق معه تمامًا في جميع الأطر الاقتصادية.
ويحدث التكيف من خلال التوقعات. فإذا بدأت الشركات والعمال توقع ارتفاع التضخم، فقد يطالب الموظفون بزيادات أكبر في الأجور، بينما ترفع الشركات أسعارها استباقًا لزيادة التكاليف. وعندها قد ينتقل منحنى فيليبس قصير الأجل إلى الأعلى، ليجد الاقتصاد نفسه أمام تضخم أعلى حتى إذا عادت البطالة إلى مستواها المستدام.
مثال على منحنى فيليبس
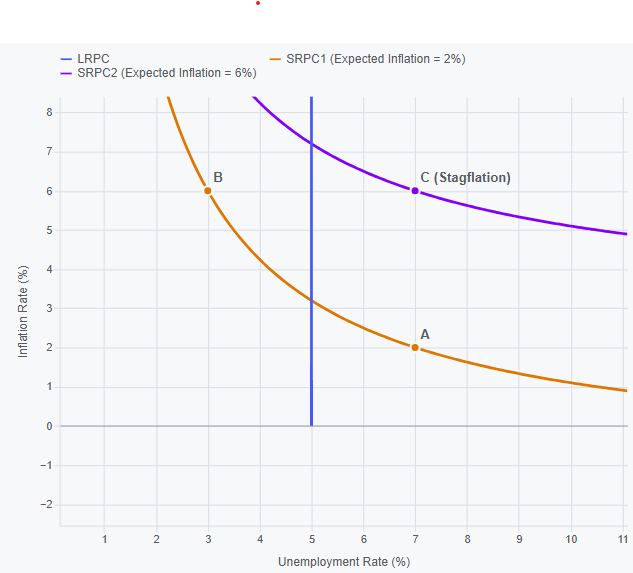
على منحنى فيليبس الأصلي قصير الأجل (SRPC1)، تمثل النقطة A فترة يتسم فيها التضخم بالانخفاض النسبي والبطالة بالارتفاع، وهي حالة ترتبط عادة بضعف الطلب الكلي ومحدودية الضغوط على الأسعار.
أما النقطة B، فتعكس الحالة المعاكسة، إذ يؤدي ارتفاع الطلب إلى خفض البطالة، لكنه يدفع التضخم إلى الارتفاع مع اشتداد المنافسة بين الشركات على العمال وزيادة الأسعار.
وتوضح النقطة C حالة الركود التضخمي، حيث يرتفع التضخم والبطالة في الوقت نفسه. وعلى خلاف الحركة بين النقطتين A وB، تعكس هذه الحالة انتقال منحنى فيليبس قصير الأجل من SRPC1 إلى SRPC2، نتيجة ارتفاع توقعات التضخم أو حدوث صدمة عرض سلبية.
وتقدم أزمات النفط في سبعينيات القرن الماضي مثالًا تاريخيًا واضحًا على ذلك، إذ دفعت الزيادة الحادة في تكاليف الطاقة الأسعار إلى الارتفاع، في الوقت الذي أضعفت فيه النشاط الاقتصادي ورفعت البطالة.
والدرس الأساسي هو أن المفاضلة بين التضخم والبطالة ليست ثابتة. فعندما تتغير توقعات التضخم أو ترتفع تكاليف الإنتاج بصورة حادة، قد ينتقل المنحنى بأكمله، ليجد صناع السياسة أنفسهم أمام تضخم أعلى وتوظيف أضعف في الوقت نفسه.
المصدر: ChatGPT – authors idea
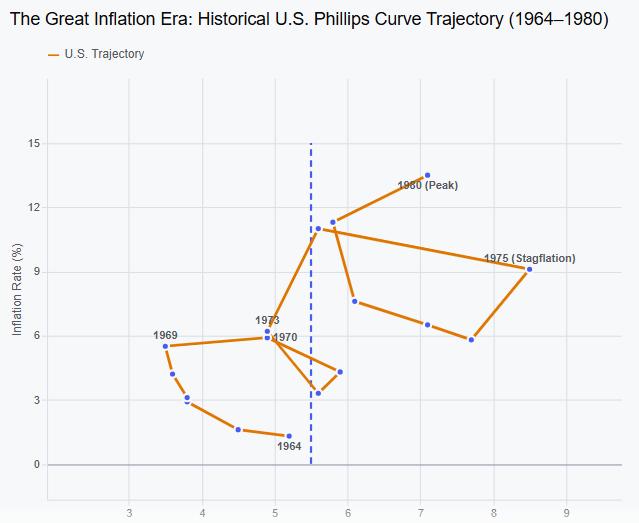
حقبة التضخم الكبير في الولايات المتحدة بين 1964 و1980
تقدم حقبة التضخم الكبير أحد أوضح الأمثلة التاريخية على سبب عدم إمكانية التعامل مع المفاضلة قصيرة الأجل بين التضخم والبطالة باعتبارها علاقة دائمة.
خلال ستينيات القرن الماضي، دعمت السياسة المالية التوسعية الإنفاق عبر برامج مرتبطة بحرب فيتنام ومبادرات المجتمع العظيم التي أطلقها الرئيس ليندون جونسون. كما ساهمت السياسة النقدية في استيعاب الطلب القوي خلال أجزاء من تلك الفترة.
سوق العمل شهدت تشددًا ملحوظًا
انخفضت البطالة من نحو 5.2% في عام 1964 إلى قرابة 3.5% في عام 1969، في حين تسارع التضخم من مستويات منخفضة إلى معدلات أعلى بكثير. وبدا النمط الأولي متوافقًا مع منحنى فيليبس قصير الأجل، إذ تزامن ارتفاع الطلب وانخفاض البطالة مع تسارع التضخم.
لكن الضغوط التضخمية لم تختفِ مع انتقال الاقتصاد إلى سبعينيات القرن الماضي. فقد بدأت الشركات والعمال في أخذ توقعات التضخم المرتفعة في الحسبان بصورة متزايدة عند التفاوض بشأن الأجور وتحديد الأسعار. ومع ترسخ هذه التوقعات، أصبح خفض التضخم أكثر صعوبة.
البيانات التاريخية تكشف حجم التدهور
بحلول عام 1974، بلغ متوسط التضخم السنوي في الولايات المتحدة نحو 11% وفق مؤشر أسعار المستهلكين، بينما بلغ متوسط البطالة قرابة 5.6%. وفي عام 1980، وصل التضخم إلى نحو 13.5%، في حين ارتفع متوسط البطالة إلى قرابة 7.1%.
ما الذي تسبب في انهيار العلاقة التقليدية؟
كانت صدمات النفط خلال سبعينيات القرن الماضي من العوامل الرئيسية وراء هذا التدهور. فقد أدى الحظر النفطي عام 1973 إلى اضطراب الإمدادات والمساهمة في ارتفاع حاد بأسعار الطاقة. ثم وقعت صدمة نفطية كبيرة أخرى عام 1979، ارتبطت بالثورة الإيرانية والاضطرابات التي طالت إنتاج النفط وصادراته.
رفعت أسعار النفط تكاليف النقل والتصنيع والإنتاج. وواجهت الشركات مدخلات أكثر تكلفة، بينما تراجعت القوة الشرائية المتاحة لدى الأسر للإنفاق على السلع والخدمات الأخرى. ونتيجة لذلك، ضعف النشاط الاقتصادي رغم استمرار ارتفاع الأسعار.
المصدر: ChatGPT – authors idea
صدمات العرض: لماذا يمكن أن ينتقل المنحنى بأكمله؟
تؤدي صدمة العرض إلى تغيير تكلفة السلع والخدمات أو مدى توافرها. ويمكن لصدمة سلبية، مثل الارتفاع الحاد في أسعار النفط، أن تدفع التضخم إلى الصعود حتى عندما ترتفع البطالة ويتراجع الطلب.
ويختلف ذلك عن الحركة على طول منحنى فيليبس قصير الأجل من دون تغيره. فعند مستوى معين من البطالة، قد يصبح التضخم أعلى مما كان عليه سابقًا لأن الشركات تواجه تكاليف إنتاج أكبر.
توقعات التضخم قد تجعل الأثر أكثر استدامة
إذا توقع العمال استمرار ارتفاع الأسعار، فقد يطالبون بزيادات في الأجور. وقد ترفع الشركات أسعار منتجاتها بعد ذلك لتعويض ارتفاع تكاليف العمالة، ما ينقل أثر الصدمة الأولية إلى قطاعات أوسع من الاقتصاد.
وفي المقابل، يمكن للتطورات الإيجابية في جانب العرض أن تحقق أثرًا معاكسًا. فانخفاض أسعار الطاقة، وتحسن سلاسل الإمداد، وارتفاع الإنتاجية، كلها عوامل قد تقلل تكاليف الإنتاج وتخفف التضخم من دون الحاجة إلى زيادة كبيرة في البطالة.
ولهذا، فإن مصدر التضخم مهم بالنسبة إلى البنوك المركزية. فرفع أسعار الفائدة يمكن أن يحد من الطلب، لكنه لا يستطيع مباشرة إعادة إنتاج النفط الذي تعطل أو معالجة النقص الفعلي في السلع. ويتعين على صناع السياسة تقييم ما إذا كانت صدمة العرض مؤقتة، أم أنها مرشحة للانتقال إلى الأجور والأسعار بصورة أكثر استدامة.
التوسع الاقتصادي الأميركي بين 2015 و2019
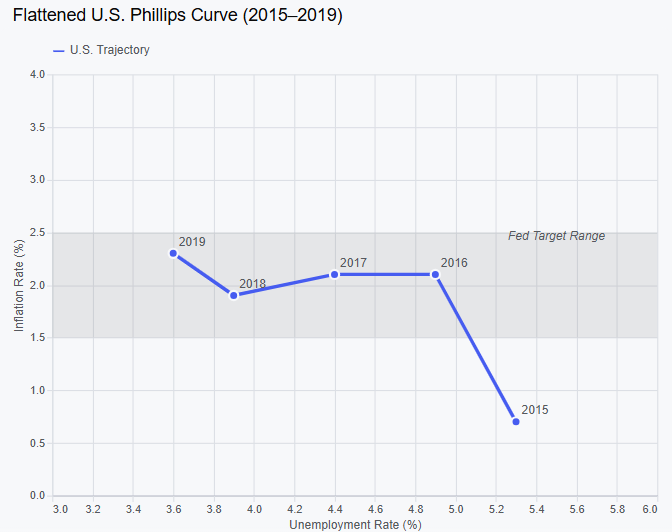
يقدم التوسع الاقتصادي خلال الفترة بين 2015 و2019 مثالًا مختلفًا. فقد تحسنت سوق العمل الأميركية بصورة كبيرة، لكن التضخم ظل معتدلًا نسبيًا مقارنة بما شهدته البلاد خلال سبعينيات القرن الماضي.
بلغ متوسط البطالة في الولايات المتحدة نحو 5.3% في عام 2015، ثم تراجعت إلى 3.5% في أواخر عام 2019، وهو أدنى مستوى لها منذ نحو نصف قرن. واستمر النمو الاقتصادي، وظلت تكاليف الاقتراض منخفضة نسبيًا خلال جزء كبير من الفترة، بينما اشتدت المنافسة بين أصحاب العمل على استقطاب العمال.
وفق التفسير الأبسط لمنحنى فيليبس، كان من المفترض أن يؤدي هذا التشدد في سوق العمل إلى زيادة أكبر بكثير في التضخم. لكن التضخم بقي قريبًا من مستهدف الاحتياطي الفيدرالي البالغ 2% خلال معظم فترة التوسع، بحسب مقياس التضخم المستخدم.
وأشارت هذه التجربة إلى أن منحنى فيليبس قصير الأجل أصبح أكثر تسطحًا. فلم يؤد انخفاض البطالة إلى الضغوط التضخمية نفسها التي كانت النماذج الاقتصادية السابقة تتوقعها.
عدة عوامل تساعد على تفسير هذا الاختلاف
ظلت توقعات التضخم مستقرة نسبيًا، ما قلل احتمال أن تتحول الزيادات المعتدلة في الأجور إلى دوامة مستمرة بين الأجور والأسعار. كما ساهمت المنافسة العالمية وتطورات الإنتاجية والتغيرات في سوق العمل في الحد من انتقال تشدد التوظيف إلى أسعار المستهلكين.
وسلط رئيس الاحتياطي الفيدرالي جيروم باول الضوء على هذه المسألة في عام 2018، مشيرًا إلى بقاء التضخم منخفضًا رغم التحسن الكبير في ظروف سوق العمل. وظلت العلاقة مهمة، لكنها أصبحت أضعف وأكثر صعوبة في القياس.
ولا يعني ذلك أن انخفاض البطالة لم يعد مؤثرًا في التضخم، بل إن العلاقة تعتمد على البيئة الاقتصادية الأوسع. فقد لا يولد تشدد سوق العمل سوى ضغوط سعرية محدودة عندما تظل التوقعات مستقرة، وتستطيع الشركات استيعاب ارتفاع التكاليف أو تلبية الطلب من دون زيادات كبيرة في الأسعار.
المصدر: ChatGPT – authors idea
التعافي بعد رفع قيود الإغلاق في عام 2021
يقدم تعافي الاقتصاد الأميركي بعد جائحة كورونا مثالًا أكثر تعقيدًا على التقاء الطلب المتزايد مع قيود العرض.
في يناير 2021، بلغ معدل البطالة نحو 6.4%، بينما سجل التضخم السنوي العام وفق مؤشر أسعار المستهلكين 1.4%. وبحلول ديسمبر، تراجعت البطالة إلى 3.9%، في حين ارتفع التضخم العام إلى 7.0%.
جمع التعافي الأولي بين عدة عوامل. فقد دعمت برامج التحفيز الحكومي الأوضاع المالية للأسر، وأتاحت اللقاحات استئناف مزيد من الأنشطة الاقتصادية، وبدأ المستهلكون زيادة إنفاقهم على السلع والخدمات التي كانت القيود الصحية قد حدت منها خلال الإغلاق.
تعافى الطلب بسرعة، لكن العرض لم يتمكن من التكيف بالوتيرة نفسها. وواجهت الشركات نقصًا في العمالة، واختناقات في النقل، ونقصًا في المواد الخام، وصعوبات في إعادة بناء المخزونات. كما كان الطلب على السلع قويًا بصورة خاصة، ما زاد الضغوط على شبكات الإنتاج والشحن.
لم تكن موجة التضخم مدفوعة بالطلب وحده
ساهم الإنفاق القوي في دفع التضخم إلى الارتفاع، لكن قيود العرض كانت تسهم بالفعل في زيادة الأسعار خلال عام 2021. ثم تصاعدت الضغوط على أسعار الطاقة والغذاء، قبل أن تضيف الحرب الروسية الأوكرانية في عام 2022 مزيدًا من الضغوط على أسواق السلع العالمية.
وتكتسب هذه النقطة أهمية عند تفسير منحنى فيليبس. فقد تزامن انخفاض البطالة وتسارع التضخم مع تشدد سوق العمل، لكن حجم موجة التضخم لا يمكن تفسيره بالبطالة وحدها.
وأظهرت إعادة فتح الاقتصاد كيف يمكن لضغوط الطلب واضطرابات العرض أن يعزز بعضها بعضًا. كما أكدت أهمية التمييز بين التضخم الناتج عن الإنفاق المفرط والتضخم الناتج عن نقص المعروض أو ارتفاع تكاليف المدخلات.
لماذا يهم منحنى فيليبس البنوك المركزية؟
عندما تكون البطالة منخفضة، ويتسارع نمو الأجور، ويظل التضخم في قطاع الخدمات مرتفعًا، قد يستنتج صناع السياسة أن الطلب يتجاوز القدرة الإنتاجية للاقتصاد. ويمكن أن يدعم ذلك توقعات رفع أسعار الفائدة أو الإبقاء على السياسة النقدية التقييدية لفترة أطول.
أما عندما ترتفع البطالة، ويتراجع التوظيف، ويعتدل نمو الأجور، فقد تتراجع الضغوط التضخمية. وقد يمنح ذلك صناع السياسة مساحة أكبر لخفض أسعار الفائدة، بشرط بقاء توقعات التضخم تحت السيطرة.
لكن التقييم يتغير عندما تحدث صدمة في جانب العرض
قد يؤدي ارتفاع أسعار النفط إلى زيادة التضخم العام حتى مع ضعف سوق العمل. وفي هذه الحالة، يتعين على البنوك المركزية تقييم ما إذا كانت الصدمة ستتلاشى، أم أنها ستنتقل إلى الأجور وأسعار الخدمات وتوقعات التضخم الأوسع.
وتكتسب هذه الفروق أهمية أيضًا بالنسبة إلى الأسواق المالية. فالتغيرات في توقعات أسعار الفائدة يمكن أن تؤثر في عوائد سندات الخزانة الأميركية والدولار وتقييمات الأسهم. وقد يدعم تراجع التضخم بالتزامن مع تباطؤ سوق العمل توقعات تيسير السياسة النقدية، بينما يخلق الركود التضخمي بيئة أكثر تعقيدًا، إذ يظل التضخم مرتفعًا في الوقت الذي يتدهور فيه النمو الاقتصادي.
الأسئلة الشائعة
ما الفكرة الأساسية لمنحنى فيليبس؟
يوضح منحنى فيليبس العلاقة المحتملة بين البطالة والتضخم. ففي الأجل القصير، قد يؤدي انخفاض البطالة إلى زيادة الضغوط التضخمية، بينما قد يساعد ارتفاعها على تخفيف التضخم. لكن هذه العلاقة ليست ثابتة، إذ يمكن لصدمات العرض وتغير توقعات التضخم أن يغيرا مسارها.
ما الفرق بين منحنى فيليبس قصير الأجل وطويل الأجل؟
يمثل منحنى فيليبس قصير الأجل احتمال وجود مفاضلة بين التضخم والبطالة، بينما يشير المنحنى طويل الأجل إلى أن السياسة النقدية لا تستطيع خفض البطالة بصورة دائمة إلى ما دون مستواها المستدام من خلال قبول تضخم أعلى.
كيف تؤثر صدمات العرض في منحنى فيليبس؟
يمكن لارتفاع تكاليف الإنتاج أو تعطل الإمدادات أن يدفع التضخم إلى الصعود حتى عندما يضعف الطلب وترتفع البطالة. وفي هذه الحالة، ينتقل منحنى فيليبس قصير الأجل بدل أن يتحرك الاقتصاد على طول المنحنى نفسه.
هل ما يزال منحنى فيليبس مفيدًا للبنوك المركزية؟
نعم، لكنه ليس أداة كافية بمفرده. فالبنوك المركزية تحتاج أيضًا إلى مراقبة توقعات التضخم والإنتاجية وأسعار الطاقة وتكاليف العمالة وظروف العرض والطلب لتحديد ما إذا كانت الضغوط التضخمية ستستمر أم ستتراجع.