الدعم

النفط: عودة البراميل لا تعني عودة الهدوء
يدخل النفط الربع الأخير من العام تحت ضغوط متجددة، مع استمرار التوترات بين الولايات المتحدة وإيران في إرباك آفاق الإمدادات العالمية. ورغم التوقعات بعودة الأسعار إلى مستويات أكثر استقرارًا، دفعت المواجهات المتجددة خام برنت إلى تجاوز 100 دولار للبرميل مجددًا، ما يثير المخاوف من استمرار التقلبات خلال الأشهر المقبلة.
قد تدفع هجمات إضافية على ناقلات النفط أو البنية التحتية في الخليج أو حركة الملاحة عبر مضيق باب المندب الأسعار إلى تجاوز 110 دولارات للبرميل.
افترض السيناريو الأساسي في تقرير الربع الثالث استمرار الهدنة بين الولايات المتحدة وإيران، التي وُقّعت في منتصف يونيو.
رغم الصراع، تشهد إمدادات النفط الخام تعافيًا. ويقدّر بنك جيه بي مورغان الشحنات من الشرق الأوسط بنحو 17.5 مليون برميل يوميًا، أي ما يعادل 98% من مستويات ما قبل الصراع.
تجدد التوترات يدفع أسعار النفط إلى الارتفاع
افترَض السيناريو الأساسي في تقرير الربع الثالث أن الهدنة الأمريكية الإيرانية الموقعة في منتصف يونيو ستصمد، وأن برنت سيتذبذب بين 68 و80 دولارًا للبرميل مع عودة الفائض الهيكلي. لكن مخاطر الصعود التي حذرنا منها حينها هي التي تحققت. فقد تجدد القتال في النصف الثاني من يوليو، وانتقل برنت من نحو 72 دولارًا في السابع من يوليو إلى ما فوق 100 دولار في سبتمبر، ليغلق الربعَ قرب 102.6 دولار في 30 سبتمبر، بارتفاع يتجاوز 11% خلال الشهر الأخير وحده، وأكثر من 50% على أساس سنوي. وفي السادس من أكتوبر يُتداول برنت قرب 100.7 دولار، وخام غرب تكساس قرب 89.7 دولار.
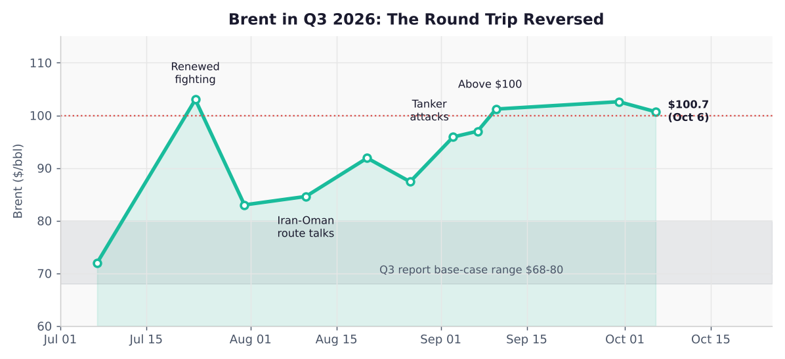
مسار برنت خلال الربع الثالث 2026. بدلًا من التذبذب ضمن النطاق الذي توقعناه بين 68 و80 دولارًا، عاد برنت إلى ما فوق 100 دولار مع تجدد القتال والهجمات على الناقلات، رغم موجة تراجع مؤقتة في أغسطس على آمال اتفاق لتنظيم الملاحة في هرمز.
مسار الربع الثالث كان سلسلة من الآمال الدبلوماسية التي تبدّدت. في أغسطس تراجع برنت إلى نطاق 83 إلى 87 دولارًا مع تقدم المحادثات الإيرانية العُمانية حول آليةٍ لإدارة الملاحة في مضيق هرمز، تُحدِّد مسارات الدخول والخروج وتقاسم العائدات. لكن الخلاف حول الرسوم بقي عالقًا، إذ تُطالب إيران بنسبة بين 5% و7% من قيمة الشحنات، وتناقش عُمان نحو 3%، بينما ترفض واشنطن أي رسوم. ومع مطلع سبتمبر تصاعدت الهجمات بالمسيرات على الناقلات، بينها ناقلة تابعة للشركة الوطنية السعودية للنقل البحري قُتل فيها بحاران، ثم أعلنت القيادة المركزية الأمريكية تدمير عشر ناقلات إيرانية قالت إنها جزء من أسطول ظَل يموّل الحرس الثوري، وتراجعت حركة العبور في المضيق في أحد الأيام إلى سبع سفن فقط. في تلك المرحلة عاد برنت إلى ما فوق 100 دولار.
غير أن المفارقة الأبرز في مطلع الربع الرابع هي أن الإمدادات تعود فعليًا رغم استمرار الصراع. تُقدِّر JPMorgan شحنات النفط الخام من الشرق الأوسط بنحو 17.5 مليون برميل يوميًا، أي ما يعادل 98% من مستويات ما قبل الصراع، فيما تشير إدارة معلومات الطاقة الأمريكية إلى أن الإنتاج المتوقف في سبتمبر بَلغ أدنى مستوياته منذ بدء الأعمال العدائية، مع الاعتماد على مسارات بديلة تشمل خطوط الأنابيب المتجاوِزة للمضيق والنقل من سفينة إلى سفينة. لكن تدفقات المشتقات المُكررة لا تتجاوز 58% من مستوياتها السابقة، والكويت تنتج عند نحو 75% من طاقتها. وهنا يكمن سر بقاء الأسعار قرب 100 دولار: الأزمة انتقلت من النفط الخام إلى الديزل، إذ تراجعت مخزونات المشتقات الوسطى على الساحل الشرقي الأمريكي في سبتمبر إلى ما دون متوسط السنوات الخمس بنحو 32%، قُبيل موسم الطلب الشتوي.
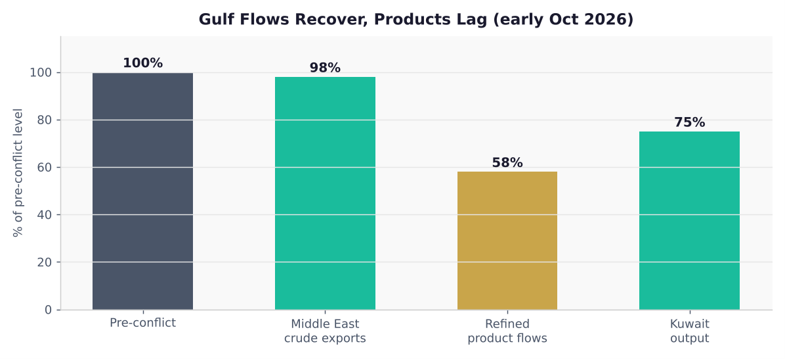
تدفقات الخليج كنسبة من مستويات ما قبل الصراع في مطلع أكتوبر 2026. تعافت صادرات الخام إلى ما يقارب مستوياتها السابقة، بينما بقيت تدفقات المشتقات المكررة متأخرة بفارق كبير، وهو ما يفسر ضيق سوق الديزل واستمرار الأسعار المرتفعة.
على جانب السياسات، تتجه الاستجابة نحو تهدئة الأسعار. أبقى تحالف أوبك+ حصص الإنتاج دون تغيير، فيما وسّعت أرامكو السعودية خصم الخام العربي الخفيف للمشترين الآسيويين لشهر نوفمبر إلى 5 دولارات دون المعيار الإقليمي مقارنة بدولارين في أكتوبر، في إشارة واضحة إلى أن الرياض تعطي الأولوية للحصة السوقية مع تعافي صادراتها. كما اتفقت دول مجموعة السبع على سحب 100 مليون برميل من الاحتياطيات الطارئة، وارتفعت صادرات العراق إلى نحو 2.34 مليون برميل يومياً في أغسطس. في المقابل، تبقى المخزونات العالمية مستنزَفة بعد أشهر من السحب الحاد، وهو ما يمنح أي تعطل جديد في هرمز أو باب المندب أثرًا سعريًا مضاعفًا.
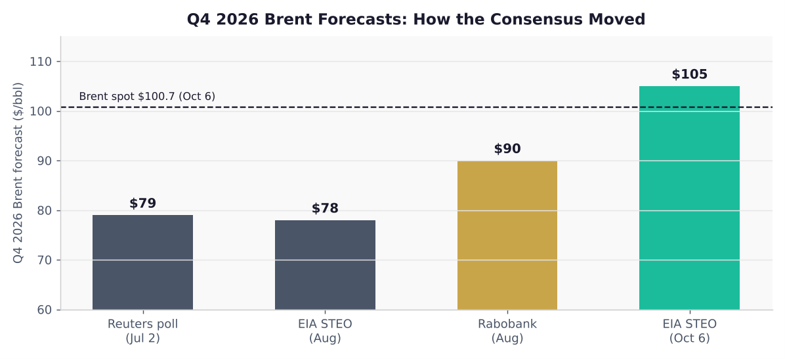
توقعات برنت للربع الرابع 2026 وكيف تغيّر الإجماع. في يوليو وأغسطس، توقعت معظم المؤسسات تراجع برنت إلى نحو 78 إلى 79 دولارًا، قبل أن ترفع إدارة معلومات الطاقة الأمريكية في تقريرها الصادر في 6 أكتوبر توقعها للربع الرابع إلى 105 دولارات.
تعكس مراجعات التوقعات حجم المفاجأة. فقد رفعت إدارة معلومات الطاقة الأمريكية في تقريرها الصادر في 6 أكتوبر توقعها لمتوسط برنت في الربع الرابع إلى 105 دولارات، ولمتوسط 2026 إلى 96 دولارًا بزيادة 5 دولارات عن تقرير سبتمبر، مستندة إلى الضيق الحاد في سوق الديزل وهشاشة خطوط الإمداد في المنطقة، فيما تتوقع تراجع المتوسط إلى 84 دولارًا في 2027. هذه التوقعات تفترض استمرار القيود على إمدادات الشرق الأوسط حتى نهاية العام، أي أنها لا تسعّر سيناريو السلام.
بالنسبة للمتداولين، يبدو إطار الربع الرابع ثنائي الاتجاه بامتياز. السيناريو الأساسي هو تذبذب برنت بين 95 و105 دولارات، مع تعافي تدفقات الخام الذي يحد من الصعود، وضيق سوق الديزل وعلاوة المخاطر اللذَين يحدان من الهبوط. مخاطر الصعود تتمثل في هجمات جديدة على الناقلات أو البنية التحتية في الخليج أو باب المندب، وقد تُدفع الأسعار فوق 110 دولارات. أما مخاطر الهبوط فترتبط باتفاق أمريكي إيراني شامل يعيد الملاحة الطبيعية، وقد ربطه الرئيس ترامب بمرحلة ما بعد الانتخابات النصفية، وهو سيناريو قد يعيد برنت سريعًا نحو منطقة 80 دولارًا كما حدث في يونيو، مع عودة الحديث عن الفائض. وتبقى نقاط المتابعة الأساسية خلال الربع: التقارير الأسبوعية لمخزونات إدارة معلومات الطاقة التي تصدر كل أربعاء، وبيانات التضخم الأمريكية في 14 أكتوبر، واجتماع الفيدرالي في 28 أكتوبر، والانتخابات النصفية في 3 نوفمبر، وتقرير إدارة معلومات الطاقة التالي في 10 نوفمبر، إضافة إلى قرارات أوبك+ الشهرية وأعداد السفن العابرة لمضيق هرمز.