الدعم

بنك اليابان يرفع الفائدة إلى أعلى مستوى في 31 عامًا مع استمرار مخاطر ضعف الين
رفع بنك اليابان أسعار الفائدة إلى 1.25%، مسرعًا وتيرة تطبيع السياسة النقدية رغم بقاء التضخم دون 2% واستمرار الين قرب مستويات ضعيفة تاريخيًا. القرار يعكس تحولًا متزايدًا لدى البنك نحو مواجهة مخاطر التضخم المستقبلية قبل ظهورها بشكل كامل في البيانات.
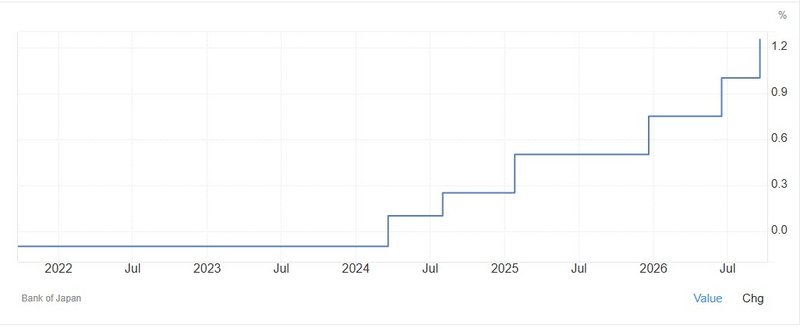
رفع بنك اليابان سعر الفائدة 25 نقطة أساس إلى 1.25%، وهو أعلى مستوى منذ 1995.
جاء القرار بأغلبية 7 أصوات مقابل صوتين، مع معارضة تويتشيرو أسادا وأيانو ساتو اللذين فضلا تثبيت الفائدة.
جاء رفع الفائدة بعد ثلاثة أشهر فقط من الخطوة السابقة، مقارنة بفواصل وصلت إلى نحو ستة أشهر في المراحل الأولى من دورة التطبيع.
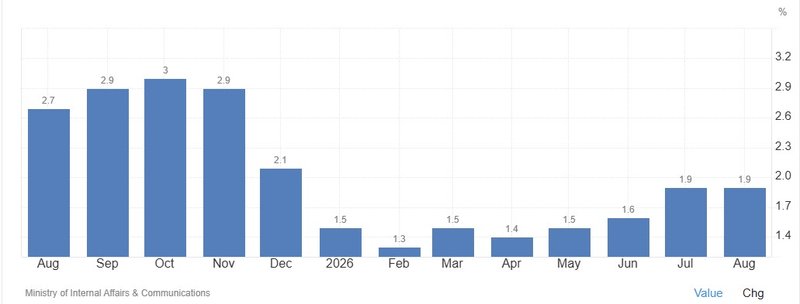
بلغ التضخم الرئيسي 1.9% في أغسطس، بينما تباطأ التضخم الأساسي إلى 1.7% من 1.8%.
بنك اليابان يسرّع خروجه من عصر الفائدة شديدة الانخفاض
رفع بنك اليابان سعر الفائدة الأساسي بمقدار 25 نقطة أساس إلى 1.25%، ليصل إلى أعلى مستوى له منذ 31 عامًا، في خطوة تؤكد أن مسار تطبيع السياسة النقدية اليابانية دخل مرحلة أسرع. ورغم أن القرار كان متوقعًا على نطاق واسع، فإن توقيته يحمل أهمية كبيرة، إذ لم تمر سوى ثلاثة أشهر على الزيادة السابقة، بينما كانت التحركات في المراحل الأولى من دورة التشديد تفصل بينها فترات تقارب ستة أشهر.
المصدر: TradingEconomics
اختصار الفاصل الزمني بين الزيادات يشير إلى أن صناع السياسة أصبحوا أقل استعدادًا لانتظار ظهور مخاطر التضخم بوضوح في البيانات قبل التحرك. وبصورة متزايدة، يبدو أن البنك يتخذ قراراته استنادًا إلى المسار الذي يتوقع أن يتجه إليه التضخم، وليس فقط إلى مستواه الحالي.
لماذا رفع بنك اليابان الفائدة رغم أن التضخم دون 2%؟
هذا هو السؤال الأهم الذي يحيط بالقرار. فقد بلغ التضخم الرئيسي في اليابان 1.9% في أغسطس، بينما تباطأ التضخم الأساسي إلى 1.7% من 1.8% في يوليو، وكلا الرقمين أدنى من هدف بنك اليابان البالغ 2%. ومن الناحية التقليدية، كان من الممكن أن تشكل هذه الأرقام حجة لعدم تشديد السياسة النقدية.
المصدر: TradingEconomics
لكن البنك ينظر إلى ما وراء الأرقام الحالية، ويرى أن مخاطر التضخم تميل بصورة متزايدة نحو الصعود، خصوصًا بسبب الضعف التاريخي للين واحتمال انتقال ارتفاع تكاليف الواردات إلى الأسعار المحلية. وتعتمد اليابان بصورة كبيرة على استيراد الطاقة والمواد الخام، ما يعني أن انخفاض العملة يرفع تكلفة هذه الواردات حتى إذا بقيت أسعار السلع العالمية مستقرة.
وإذا تزامن ضعف الين مع ارتفاع جديد في أسعار النفط أو المواد الخام، فإن التأثير سيصبح أكبر. ولهذا يحاول بنك اليابان منع موجة تضخم جديدة قبل أن تظهر بالكامل في البيانات بدل انتظار ارتفاع الأسعار ثم التحرك متأخرًا.
سرعة التشديد أصبحت القصة الأهم
كانت زيادة ربع نقطة متوقعة تقريبًا بالكامل، إذ توقع نحو 90% من الاقتصاديين أن يرفع بنك اليابان الفائدة. لذلك تتركز أهمية القرار في وتيرة التحرك أكثر من حجمه.
بدأت اليابان تطبيع سياستها النقدية في مارس 2024 بعد عقود من السياسة شديدة التيسير، وخلال معظم تلك الفترة شدد المحافظ كازو أويدا على الصبر والتدرج. القرار الأخير لا يعني أن البنك تخلى عن هذا النهج، لكن مفهوم «التدرج» نفسه بدأ يتغير.
فالفاصل الذي يبلغ ثلاثة أشهر بين زيادتين يعني أن بنك اليابان أصبح مستعدًا للتحرك بسرعة أكبر عندما يرى أن مخاطر التضخم أو العملة تتطلب ذلك. وهذا يفتح سؤالًا جديدًا أمام الأسواق: هل تمثل فائدة 1.25% نقطة قريبة من نهاية الدورة، أم أنها مجرد خطوة أخرى ضمن مسار لم ينتهِ بعد؟
معارضة عضوين تكشف أن الجدل داخل البنك لم يُحسم
جاء التصويت بأغلبية 7 مقابل 2، مع معارضة عضوي مجلس الإدارة تويتشيرو أسادا وأيانو ساتو، اللذين فضلا تثبيت الفائدة. ويُنظر إلى العضوين باعتبارهما أقرب إلى موقف داعم للتيسير وإعادة تنشيط الاقتصاد، وقد عُينا في وقت سابق من العام من جانب رئيسة الوزراء ساناي تاكايتشي.
وتكشف اعتراضاتهما عن الخلاف الأساسي داخل بنك اليابان. فقد رأى أسادا أن بقاء التضخم الأساسي دون 2% قد يعني أن الظروف الاقتصادية ليست قوية بما يكفي لتبرير زيادة جديدة، بينما رأى ساتو أن النمو وديناميكيات التضخم لم تتسارع بالقدر الذي يستدعي تشديدًا إضافيًا.
هذه المخاوف مهمة لأن البنك يرفع الفائدة في وقت لم يتجاوز فيه التضخم الحالي الهدف بصورة واضحة. الأغلبية تراهن عمليًا على أن مخاطر الانتظار أصبحت أكبر من مخاطر التحرك المبكر.
ضعف الين يبقى أكبر تعقيد أمام بنك اليابان
تبقى العملة في قلب توقعات التضخم. فقد تداول الدولار مقابل الين قرب 156.64 بعد القرار مباشرة، ثم صعد فوق 157، ما يعني أن العملة اليابانية ضعفت رغم رفع الفائدة.
هذا التفاعل يحمل رسالة مهمة للأسواق. فالزيادة بمقدار 25 نقطة أساس كانت مسعرة مسبقًا بدرجة كبيرة، وهي في حد ذاتها ليست كافية لعكس الضغوط الهيكلية على الين. فأسعار الفائدة في اليابان ما تزال أقل بكثير من نظيرتها في الولايات المتحدة، وهذا الفارق يمنح المستثمرين حافزًا للاستمرار في الاحتفاظ بالأصول الدولارية واستخدام الين في صفقات العائد.
ومن دون اقتناع الأسواق بأن الفائدة اليابانية سترتفع بصورة ملموسة أكثر من ذلك، قد لا تمنح زيادة واحدة بربع نقطة دعمًا مستدامًا للعملة.
لماذا ضعف الين بعد رفع الفائدة؟
العملات لا تتحرك استجابة للقرار نفسه بقدر ما تتحرك استجابة للفارق بين القرار وما كانت السوق تتوقعه. وبما أن المستثمرين كانوا شبه متأكدين من رفع الفائدة إلى 1.25%، لم يحمل الإعلان قدرًا كبيرًا من المعلومات الجديدة.
ولهذا يمكن أن يُفسر غياب إشارة أكثر تشددًا على أنه تطور مائل إلى التيسير نسبيًا. وإذا كان المتداولون قد تمركزوا قبل الاجتماع انتظارًا لتلميحات عن تسريع وتيرة الرفع، فإن عدم ظهور هذه الإشارات يمنحهم سببًا لبيع الين بعد القرار.
وهذه حالة نموذجية يكون فيها رد فعل السوق مرتبطًا بالتوقعات السابقة أكثر من اتجاه القرار نفسه. ولذلك سيعتمد التحرك المقبل في الدولار مقابل الين بدرجة أكبر على المسار المتوقع للفائدة بعد 1.25%.
عوائد السندات اليابانية تراجعت أيضًا
هبط عائد السندات الحكومية اليابانية لأجل عشر سنوات بنحو 5 نقاط أساس إلى قرابة 2.95% بعد القرار. وكما حدث مع الين، تشير هذه الحركة إلى أن السوق كانت قد استوعبت الزيادة بالفعل قبل الإعلان.
ولو اعتبر المستثمرون القرار بداية لدورة تشديد قوية وسريعة، لكان من الطبيعي أن تواجه العوائد طويلة الأجل ضغوطًا صعودية أكبر. لكن انخفاضها يعكس استمرار عدم اليقين بشأن السرعة التي يرغب بها بنك اليابان في التحرك بعد هذه الخطوة.
ولهذا تزداد أهمية توجيهات كازو أويدا. فالفائدة عند 1.25% مرتفعة تاريخيًا بالنسبة إلى اليابان الحديثة، لكنها تظل منخفضة مقارنة بعدد كبير من الاقتصادات المتقدمة. بالنسبة إلى الأسواق، أصبح سعر الفائدة النهائي أهم من السعر الحالي.
بنك اليابان يحاول منع التضخم من تجاوز الهدف مجددًا
أكد البنك أن هدفه هو تثبيت التضخم الأساسي قرب 2% وتجنب ارتفاع الضغوط السعرية فوق هذا المستوى بشكل يمكن أن يضر الاقتصاد في مرحلة لاحقة. وهذا يكشف تحولًا دقيقًا في طريقة التفكير داخل المؤسسة.
لسنوات طويلة، كانت المشكلة الأساسية لبنك اليابان هي كيفية توليد قدر كافٍ من التضخم. أما الآن فأصبح اهتمامه يتحول تدريجيًا نحو كيفية السيطرة عليه ومنعه من التجذر.
ولا يعني ذلك أن اليابان أصبحت تواجه مشكلة تضخم مماثلة للولايات المتحدة أو بريطانيا، فبداية الدورة مختلفة تمامًا. لكن اجتماع ارتفاع الأجور وضعف العملة والتضخم المستورد يزيد خطر أن تصبح البيئة السعرية أكثر استمرارًا مما توقعه المسؤولون.
والبنك يفضل تطبيع السياسة بصورة تدريجية الآن على أن يجد نفسه مضطرًا إلى تحركات أكبر لاحقًا.
واشنطن أصبحت أكثر حضورًا في نقاش الفائدة اليابانية
جاء القرار بعد اهتمام أميركي مباشر وغير معتاد بمسار السياسة النقدية اليابانية. فقد شجعت واشنطن اليابان على تبني سياسات نقدية وسوقية قادرة على الحد من الضعف المفرط للعملة، واكتسب هذا الموقف أهمية أكبر بعد مشاركة الولايات المتحدة في تدخل منسق لشراء الين في وقت سابق من العام.
المنطق وراء ذلك واضح: التدخل في سوق الصرف يستطيع دعم الين مؤقتًا، لكنه لا يستطيع التغلب بصورة دائمة على فارق واسع في أسعار الفائدة. أما رفع الفائدة اليابانية فيعالج جزءًا من السبب الأساسي وراء ضعف العملة.
وهذا يخلق في الوقت نفسه توترًا مع تفضيل رئيسة الوزراء تاكايتشي لسياسة نقدية أكثر مرونة ونهج مالي توسعي نسبيًا. وهكذا يجد بنك اليابان نفسه أمام مهمة تجمع بين اعتبارات الاقتصاد المحلي، واستقرار الين، والضغوط الخارجية.
نتيجة التصويت 7-2 ستكون مهمة للقرارات المقبلة
قد تصبح أصوات المعارضين أكثر تأثيرًا إذا واصل التضخم الأساسي التراجع. فإذا انخفض التضخم بصورة أكبر تحت 2%، قد تتوسع المعارضة لأي زيادات إضافية. وفي المقابل، إذا ضعف الين بصورة حادة أو ارتفعت أسعار الطاقة، فقد يحدث العكس وينضم أعضاء إضافيون إلى المعسكر المؤيد للتشديد.
ولهذا يقدم تصويت اليوم إطارًا مفيدًا للأسواق. توجد أغلبية واضحة داخل بنك اليابان مستعدة للتحرك استباقيًا لمواجهة مخاطر التضخم، لكن هناك في الوقت نفسه كتلة ذات وزن ترى أن السياسة قد تتحرك بسرعة أكبر مما تبرره أوضاع التضخم المحلية الحالية.
والبيانات المقبلة هي التي ستحدد أي الاتجاهين سيكتسب نفوذًا أكبر.
السؤال التالي: هل يستطيع بنك اليابان رفع الفائدة مجددًا؟
من غير المرجح أن تنهي فائدة 1.25% الجدل حول السياسة النقدية. فالبنك يحتاج الآن إلى معرفة ما إذا كان هذا المستوى كافيًا لإبقاء التضخم حول 2% والمساعدة تدريجيًا في تخفيف الضغط على الين.
وسيكون تضخم الخدمات من المؤشرات المهمة لمعرفة ما إذا كانت الضغوط السعرية أصبحت أكثر ارتباطًا بالعوامل المحلية. كما سيحدد نمو الأجور قدرة الشركات على الاستمرار في رفع الأسعار من دون الإضرار بالطلب الاستهلاكي، بينما ستؤثر أسعار النفط وتكاليف الواردات مباشرة في التضخم الرئيسي. وسيبقى زوج الدولار مقابل الين مقياسًا رئيسيًا لمعرفة ما إذا كان فارق الفائدة مع الولايات المتحدة ما يزال يخلق ضغطًا مفرطًا على العملة.
إذا بقيت هذه العوامل في اتجاه تضخمي، ستزداد احتمالات رفع الفائدة مرة أخرى.
لماذا قد يكون قرار بنك اليابان المقبل أهم من رفع سبتمبر؟
رفع سبتمبر سعر الفائدة الياباني إلى 1.25%، وهو أعلى مستوى منذ 1995، لكن رد فعل الأسواق يؤكد أن المستثمرين كانوا مستعدين لهذه الخطوة. فالين ضعف بدل أن يرتفع، وعوائد السندات الحكومية تراجعت بدل الصعود، وهو ما يعني أن النقاش انتقل بالفعل إلى ما بعد القرار الحالي.
السؤال الذي يهم الأسواق الآن هو ما إذا كان بنك اليابان يقترب من نهاية دورة التطبيع أم أنه دخل مرحلة أسرع من التشديد. فقد خفض البنك الفترة بين الزيادات من ستة أشهر إلى ثلاثة فقط، رغم أن التضخم الرئيسي عند 1.9% والأساسي عند 1.7%.
وهذه هي الرسالة الأهم من الاجتماع. فبنك اليابان أصبح أكثر استعدادًا للتحرك بناءً على مخاطر التضخم المستقبلية، خصوصًا تلك المرتبطة باستمرار ضعف الين، بدل انتظار ارتفاع التضخم فوق الهدف بصورة واضحة.
إذا بقيت العملة تحت الضغط وعادت تكاليف الواردات إلى الصعود، فقد يتبين أن فائدة 1.25% ليست كافية. ولهذا فإن الإشارة الأكثر أهمية من الاجتماع لا تتمثل في المستوى الجديد للفائدة وحده، وإنما في أن بنك اليابان أصبح أكثر استعدادًا للتحرك قبل أن تفرض عليه البيانات ذلك.