الدعم

الفيدرالي يرفع الفائدة للمرة الأولى منذ 2023 ووارش يبقي رفع آخر ممكن
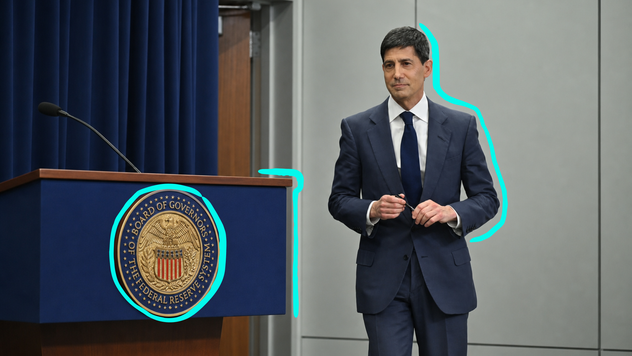
رفع الاحتياطي الفيدرالي أسعار الفائدة للمرة الأولى منذ ثلاث سنوات، وأبقى الباب مفتوحًا أمام زيادة أخرى قبل نهاية 2026، بعدما أكد كيفن وارش أن التضخم المستمر فوق المستهدف ما يزال يمثل الأولوية الأساسية للسياسة النقدية الأميركية.
رفع الفيدرالي الفائدة 25 نقطة أساس إلى نطاق 3.75%-4.00%، في أول زيادة منذ 2023.
جاء القرار بالإجماع 12-0، في إشارة واضحة إلى عودة السياسة النقدية نحو التشديد.
أكد كيفن وارش أن التضخم ما يزال «مرتفعًا أكثر من اللازم» وأن البيانات الأخيرة لم تُظهر تحسنًا كافيًا في الضغوط السعرية الأساسية.
تشير التوقعات للفيدرالي إلى زيادة أخرى في 2026، مع وصول الفائدة إلى نحو 4.1% بنهاية العام.
الفيدرالي يستأنف رفع أسعار الفائدة
رفع الاحتياطي الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس يوم الأربعاء، ليصبح النطاق المستهدف للفائدة الفيدرالية بين 3.75% و4.00%، في أول زيادة منذ عام 2023. وجاء القرار بالإجماع، إذ أيده جميع الأعضاء المصوتين وعددهم 12، وهو أمر يحمل أهمية خاصة بعد أشهر من الانقسام والنقاش حول ما إذا كان استمرار التضخم يستدعي العودة إلى التشديد.
وشرح رئيس الفيدرالي كيفن وارش مبررات القرار بوضوح خلال مؤتمره الصحافي. فالتضخم ما يزال أعلى من المستهدف، والنشاط الاقتصادي أظهر قدرًا من الصمود يفوق التوقعات، فيما بقي سوق العمل قويًا بالقدر الذي يسمح للبنك بالتركيز بصورة أكبر على استقرار الأسعار. وبهذا القرار، يغيّر الفيدرالي الاتجاه الذي اتبعه خلال جزء كبير من 2026، حين أبقى الفائدة دون تغيير وهو يراقب آثار صدمات الطاقة والرسوم الجمركية ومسار التضخم.
رسالة وارش كانت أهم من رفع ربع النقطة
كانت زيادة الفائدة متوقعة إلى حد كبير قبل الاجتماع، ولذلك لم يكن السؤال الرئيسي بالنسبة إلى المستثمرين هو ما إذا كان الفيدرالي سيرفع الفائدة، وإنما ما إذا كانت الخطوة مجرد تعديل محدود أم بداية دورة جديدة من التشديد النقدي.
وارش تعمد عدم إعطاء إجابة نهائية. فقد كرر رفضه الاعتماد المفرط على التوجيه المستقبلي، وشدد على أن القرارات المقبلة ستعتمد على أداء الاقتصاد بدل الالتزام مسبقًا بمسار محدد للفائدة. لكنه في الوقت نفسه لم يقدم أي إشارة إلى أن الفيدرالي أنهى عملية التشديد، وقال إن قراءات التضخم الأخيرة لم تُظهر تحسنًا ملموسًا في الاتجاهات الأساسية، وإن المستوى الحالي للأسعار ما يزال غير مرضٍ لصناع السياسة.
الرسالة كانت واضحة: الفيدرالي تحرك، لكنه لم يعتبر معركة التضخم منتهية.
التضخم ما يزال محور السياسة النقدية
وصف وارش التضخم بأنه بقي مرتفعًا لفترة أطول مما ينبغي، وهي نقطة مهمة لأن الفيدرالي بدأ ينظر بدرجة أكبر إلى ما وراء التفسير القائل إن الضغوط الأخيرة تعود فقط إلى صدمات مؤقتة في جانب العرض. صحيح أن أسعار النفط والطاقة ارتفعت بقوة وأسهمت في دفع التضخم الرئيسي إلى الأعلى، لكن الخطر الأكبر بالنسبة إلى البنك يكمن في انتقال هذه الصدمات إلى نطاق أوسع داخل الاقتصاد.
الفيدرالي لا يستطيع خفض أسعار النفط أو البنزين أو المواد الغذائية مباشرة عبر رفع الفائدة، لكنه يستطيع محاولة منع هذه الزيادات من التحول إلى آثار ثانوية أكثر استمرارًا عبر الأجور وأسعار الخدمات وتوقعات التضخم. ومن هذه الزاوية يمكن فهم قرار سبتمبر: البنك لا يحاول معالجة صدمة نفطية بالفائدة، وإنما منع صدمة خارجية من التحول إلى تضخم محلي متجذر.
ثلاثة عوامل غيرت موقف الفيدرالي منذ يوليو
حدد وارش ثلاثة تطورات ساعدت اللجنة على الانتقال من تثبيت الفائدة في يوليو إلى رفعها في سبتمبر. أولها أن البيانات الاقتصادية استمرت في إظهار اقتصاد يتمتع بقدر جيد من الصمود، وثانيها أن التضخم بقي مرتفعًا بدل العودة إلى مسار هبوطي مقنع نحو هدف 2%، بينما تمثل العامل الثالث في التطورات الجيوسياسية التي غيرت توقعات التضخم والنمو، خصوصًا من خلال أثرها على أسعار الطاقة.
هذه العوامل مجتمعة أنتجت ما وصفه وارش بقرار قوي حظي بإجماع اللجنة، كما تفسر استعداد الفيدرالي لرفع الفائدة رغم أن تكاليف الاقتراض في الأسواق مرتفعة أصلًا. ويبدو أن البنك يرى أن الاقتصاد قادر حاليًا على تحمل زيادة محدودة، بينما ما يزال خطر التضخم أكبر من خطر التباطؤ الناتج عنها.
مخطط الفائدة يشير إلى زيادة أخرى هذا العام
قدمت التوقعات الاقتصادية المحدثة أوضح إشارة إلى أن زيادة سبتمبر قد لا تكون الأخيرة. فالتوقع الوسيط لأعضاء الفيدرالي يضع سعر الفائدة عند نحو 4.1% بنهاية 2026، وهو ما يتسق مع زيادة إضافية بمقدار 25 نقطة أساس قبل نهاية العام.
ويكشف توزيع التوقعات أيضًا ميلًا واضحًا نحو مزيد من التشديد. فقد توقع 12 مسؤولًا زيادة أخرى خلال العام، بينما رأى أربعة أعضاء إمكانية تنفيذ زيادتين إضافيتين، في حين توقع عضوان فقط بقاء الفائدة عند النطاق الجديد بين 3.75% و4.00%. وكعادته، امتنع وارش عن تقديم توقع شخصي لمسار الفائدة.
وهذا يترك اللجنة مائلة نحو المزيد من التشديد من دون الالتزام باجتماع محدد، ما يجعل ديسمبر مرشحًا طبيعيًا لزيادة أخرى إذا استمر التضخم عند مستويات مرتفعة.
الفيدرالي رفع توقعاته للتضخم أيضًا
التوقعات الاقتصادية الجديدة توضح السبب وراء استمرار قلق صناع السياسة. فقد ارتفع التقدير الوسيط للتضخم الأساسي وفق مؤشر نفقات الاستهلاك الشخصي PCE بنهاية 2026 إلى 3.4%، مقارنة بـ3.3% في التوقعات السابقة، وهو مستوى ما يزال بعيدًا عن هدف الفيدرالي البالغ 2%.
واجتماع تضخم أعلى من المتوقع مع اقتصاد ما يزال متماسكًا يجعل من الصعب تبرير عودة سريعة إلى سياسة نقدية أكثر مرونة. والفيدرالي يعترف عمليًا بأن مسار خفض التضخم يستغرق وقتًا أطول مما كان متوقعًا، وهو ما يغير أيضًا عبء الإثبات أمام القرارات المقبلة.
ففي المرحلة السابقة، كان استمرار التضخم عند مستوى مستقر نسبيًا كافيًا لتبرير الانتظار. أما الآن، فقد يحتاج التضخم إلى إظهار تحسن واضح حتى يتوقف الفيدرالي عن رفع الفائدة.
لماذا تراجعت عوائد السندات رغم رفع الفائدة؟
كان رد فعل سندات الخزانة من أكثر تحركات السوق إثارة للاهتمام بعد القرار، إذ تراجع عائد العشر سنوات إلى نحو 4.95% بعدما كان قد تجاوز 5% مؤخرًا. وقد يبدو انخفاض العوائد طويلة الأجل بعد رفع الفائدة متناقضًا، لكنه يتماشى مع الطريقة التي قرأت بها الأسواق الرسالة الكاملة للفيدرالي.
زيادة سبتمبر كانت مسعرة بدرجة كبيرة قبل الاجتماع، بينما كان العامل الأهم هو ما إذا كان وارش سيشير إلى سلسلة سريعة من الزيادات المقبلة. وهذا لم يحدث. فالتوقعات تشير إلى زيادة إضافية واحدة فقط هذا العام، ووارش رفض إعطاء توجيه مستقبلي واضح لمسار متشدد ومتواصل.
كما يمكن للعوائد الطويلة أن تنخفض إذا اعتقد المستثمرون أن التشديد اليوم سيخفض مخاطر التضخم المستمر في المستقبل. وهذا العامل ساعد على الأرجح في تخفيف الضغط على الطرف الطويل من منحنى العائد.
منحنى العائد يرسل رسالة مهمة للفيدرالي
سيصبح التفريق بين الفائدة القصيرة والطويلة أكثر أهمية خلال الأشهر المقبلة. فالفيدرالي يسيطر بصورة مباشرة على الفائدة لليلة واحدة، لكنه لا يحدد بصورة مباشرة عائد السندات لأجل عشر سنوات أو معدلات الرهن العقاري أو تكلفة اقتراض الشركات طويلة الأجل.
هذه المعدلات تعكس مزيجًا من توقعات سياسة الفيدرالي والتضخم والنمو والعجز المالي وحجم إصدارات الخزانة وعلاوة الأجل. ومع وصول عائد العشر سنوات مؤخرًا إلى أعلى مستوياته منذ 2007، تكون الأسواق قد نفذت بالفعل جزءًا كبيرًا من عملية التشديد بصورة مستقلة عن البنك المركزي.
وقد يقلل ذلك في النهاية من المسافة التي يحتاج وارش إلى قطعها عبر رفع الفائدة الرسمية. فإذا بقيت عوائد العشر سنوات قرب 5%، فقد تصبح الأوضاع المالية مقيدة بما يكفي لإبطاء الطلب من دون الحاجة إلى سلسلة طويلة من الزيادات.
زيادة أخرى ممكنة لكن أكتوبر قد يكون مبكرًا
توقعات الفيدرالي تترك الباب مفتوحًا أمام زيادة أخرى خلال 2026، لكنها لا تحدد توقيتها. وقد يكون الانتظار حتى ديسمبر أكثر منطقية من تنفيذ زيادة جديدة مباشرة في الاجتماع التالي، لأن ذلك يمنح صناع السياسة مزيدًا من بيانات التضخم وسوق العمل، ويوفر وقتًا لتقييم أثر زيادة سبتمبر على الأوضاع المالية.
كما سيمنح الانتظار صورة أوضح لمسار أسعار النفط، وهي من أكبر عناصر عدم اليقين حاليًا في توقعات التضخم. فإذا تراجعت الطاقة بصورة ملموسة، قد يختفي جزء من الضغط على التضخم الرئيسي من دون الحاجة إلى استجابة أكثر حدة من الفيدرالي. أما إذا بقي النفط مرتفعًا واستمر التضخم الأساسي فوق المستهدف، فستصبح حجة رفع الفائدة مجددًا أقوى.
وارش يفصل بين التحرك والتوجيه المستقبلي
أحد أبرز التغييرات التي ظهرت تحت قيادة وارش يتعلق بطريقة تواصل الفيدرالي مع الأسواق. فقد أكد مرة أخرى أنه لا ينوي تقديم خريطة تفصيلية لمسار الفائدة خلال الأشهر المقبلة، رغم اعترافه بأنه يراقب الأسعار في الأسواق ويستفيد من المعلومات التي تعكسها.
لكن وارش شدد على أن قرار سبتمبر جاء من تقييم اللجنة للتضخم والتوظيف وقوة الاقتصاد، وليس استجابة لتوقعات المتداولين. وهذا الفرق مهم في فهم أسلوبه الجديد: الأسواق تستطيع تقدير احتمالات الخطوة المقبلة، لكن الفيدرالي لا يريد تحويل تلك التقديرات إلى وعود رسمية قبل أشهر.
وقد يؤدي هذا النهج إلى زيادة تقلبات الأسواق حول البيانات الاقتصادية، لكنه يعني أيضًا أن كل اجتماع للفيدرالي سيحمل قدرًا أكبر من عدم اليقين الحقيقي.
البيت الأبيض يختلف مع الفيدرالي
أظهر قرار رفع الفائدة أيضًا الفجوة الواضحة بين الاحتياطي الفيدرالي والبيت الأبيض بشأن المستوى المناسب لتكاليف الاقتراض. فقد كرر الرئيس دونالد ترامب بعد القرار اعتقاده بأن أسعار الفائدة الأميركية ينبغي أن تكون عند 1% أو أقل، بينما جادل مسؤولون في الإدارة بأن مشكلة التضخم الحالية ناتجة إلى حد كبير من صدمات عرض الطاقة وليس من فائض الطلب.
أما الفيدرالي فقدم قراءة مختلفة. وأقر وارش بأن السياسة النقدية لا تستطيع التحكم مباشرة في أسعار النفط، لكنه شدد على أن البنك المركزي مسؤول عن منع أي صدمة في الأسعار من الانتشار إلى بقية الاقتصاد.
وسيظل هذا الخلاف مهمًا إذا بدأ الفيدرالي مناقشة زيادة أخرى في نهاية العام، خصوصًا إذا استمرت تكاليف الطاقة مرتفعة.
الأسر الأميركية ستشعر بأثر القرار
بالنسبة إلى المستهلكين، تضيف زيادة سبتمبر ضغطًا جديدًا إلى بيئة اقتراض أصبحت صعبة أصلًا. ففوائد بطاقات الائتمان وتمويل السيارات وبعض القروض ذات الفائدة المتغيرة ترتبط بدرجة كبيرة بأسعار الفائدة القصيرة ويمكن أن تستجيب بسرعة لأي تشديد من الفيدرالي.
أما معدلات الرهن العقاري فتتأثر بصورة أكبر بعوائد سندات الخزانة الطويلة، ما يعني أن ارتفاع عائد العشر سنوات خلال الفترة الماضية وضع بالفعل ضغطًا كبيرًا على القدرة على شراء المنازل.
وفي الجهة الأخرى، يستفيد المدخرون من الفائدة الأعلى من خلال عوائد أفضل على صناديق أسواق النقد وشهادات الإيداع وحسابات الادخار مرتفعة العائد. ولهذا يختلف الأثر الاقتصادي لرفع ربع نقطة بصورة كبيرة من أسرة إلى أخرى بحسب ما إذا كانت في الأساس مقترضة أم مدخرة.
الأسهم استقبلت القرار بهدوء نسبي
تماسكت الأسهم الأميركية في البداية بعد الإعلان، وبقي مؤشرا S&P 500 وناسداك في المنطقة الإيجابية مباشرة عقب القرار، قبل أن تتراجع المكاسب تدريجيًا مع تركيز وارش على استمرار مشكلة التضخم.
ويشير هذا السلوك إلى أن المستثمرين كانوا مستعدين أصلًا لزيادة الفائدة. فالخطر الأكبر بالنسبة إلى الأسهم لا يأتي من رفع واحد بمقدار 25 نقطة أساس، وإنما من سيناريو يجبر فيه التضخم الفيدرالي على دورة تشديد أطول بينما تبقى أسعار النفط والعوائد طويلة الأجل مرتفعة.
وستكون أسهم التكنولوجيا والنمو أكثر حساسية في هذا السيناريو، لأن ارتفاع معدلات الخصم يقلل القيمة الحالية للأرباح المستقبلية. وفي المقابل، ما تزال استثمارات الذكاء الاصطناعي قوية بالقدر الذي يجعل الفيدرالي غير مقتنع بأن زيادة محدودة واحدة ستعطل دورة الإنفاق الرأسمالي الحالية.
لماذا أصبح ديسمبر أهم من سبتمبر؟
اجتماع سبتمبر قدم ما كانت الأسواق تتوقعه: رفعًا بمقدار ربع نقطة. أما النقاش الحقيقي الآن، فيدور حول ما إذا كان الفيدرالي سيحتاج إلى زيادة أخرى قبل نهاية العام.
مخطط التوقعات يقول إن غالبية المسؤولين ترى حاجة إلى ذلك، بينما يرفض وارش الالتزام مسبقًا بأي قرار. وهكذا تنتقل الكرة مجددًا إلى بيانات التضخم وأسعار الطاقة وسوق العمل.
إذا بدأ التضخم الأساسي في التراجع بصورة واضحة، فقد يكتفي الفيدرالي بزيادة سبتمبر. أما استمرار الأسعار مرتفعة بالتزامن مع سوق عمل قوية، فسيدعم زيادة أخرى بمقدار 25 نقطة أساس. وأي صدمة جديدة في الطاقة ستزيد المعادلة تعقيدًا، لأن البنك سيحتاج حينها إلى التمييز بين تضخم رئيسي مؤقت وبين آثار ثانوية بدأت تنتقل إلى الأسعار المحلية.
ماذا يعني أول رفع للفائدة منذ 2023 للخطوة المقبلة؟
كرّس اجتماع سبتمبر تحولًا مهمًا في السياسة النقدية الأميركية: الفيدرالي عاد إلى التشديد. أصبحت الفائدة بين 3.75% و4.00%، وجاء القرار بالإجماع، وما يزال التضخم أعلى من الهدف، بينما يتوقع معظم المسؤولين زيادة أخرى قبل نهاية العام.
ومع ذلك، توقف وارش قبل إرسال أي رسالة تفيد بأن البنك دخل دورة متتالية وسريعة من رفع الفائدة. وربما يفسر هذا السبب تراجع عائد العشر سنوات بعد القرار رغم أن الفيدرالي أصبح أكثر تشددًا.
الأسواق تلقت رسالتين في الوقت نفسه: التضخم ما يزال خطيرًا بما يكفي ليتطلب التحرك، لكن الفيدرالي لم يقتنع حتى الآن بأنه يحتاج إلى حملة تشديد قوية وطويلة.
ولهذا ينتقل الاختبار الحقيقي الآن إلى ديسمبر. فإذا بدأ التضخم في التراجع بصورة مقنعة، قد تتحول زيادة سبتمبر إلى تعديل محدود ضمن مسار السياسة. أما إذا بقيت ضغوط الأسعار عنيدة، فقد يُنظر إلى قرار الأربعاء لاحقًا باعتباره اللحظة التي بدأت عندها دورة التشديد الأميركية من جديد بصورة فعلية.