الدعم
محضر اجتماع الفيدرالي في سبتمبر: الذكاء الاصطناعي وأسعار الطاقة والرسوم الجمركية تعقّد مسار الفائدة
يُظهر محضر اجتماع مجلس الاحتياطي الفيدرالي في سبتمبر أن مبررات التشديد النقدي لم تعد تستند إلى سوق العمل وحدها. فقد أصبحت أسعار الطاقة والرسوم الجمركية وحجم الاستثمارات في البنية التحتية للذكاء الاصطناعي جزءًا من معادلة التضخم، في وقت يجعل فيه ضعف نمو الوظائف من الصعب تبرير رفع آخر للفائدة في الأجل القريب.
رفع الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس في سبتمبر إلى نطاق 3.75%-4%، لكن المسؤولين اختلفوا حول دوافع هذه الخطوة.
ارتفع عدد الوظائف في سبتمبر بمقدار 29 ألف وظيفة فقط، بينما جرى خفض قراءة أغسطس من 162 ألفًا إلى 133 ألفًا. ويبلغ متوسط نمو الوظائف الشهري في 2026 نحو 68 ألف وظيفة.
حدد المسؤولون استثمارات البنية التحتية للذكاء الاصطناعي وأسعار الطاقة والرسوم الجمركية باعتبارها مخاطر قد تبقي التضخم مرتفعًا.
المرجح أن يكون اجتماع أكتوبر أكثر اعتمادًا على البيانات، بينما قد يصبح ديسمبر نافذة رفع الفائدة.
رفع سبتمبر لم يكن مجرد استجابة لبيانات الوظائف
أصبح من الصعب بشكل متزايد تفسير رفع الفائدة في سبتمبر من خلال سوق العمل وحده. ففي وقت الاجتماع، رأى المسؤولون أن التوظيف مستقر إلى حد كبير وأن الاقتصاد يتوسع بوتيرة قوية، كما رأوا أن مخاطر التضخم تميل إلى الاتجاه الصاعد. وقد أتاح هذا المزيج للفيدرالي رفع الفائدة دون أن يكون مقتنعًا بأن الاقتصاد بدأ في تباطئ.
المراجعات أزالت 60 ألف وظيفة من بيانات يوليو وأغسطس
لكن بيانات سوق العمل تراجعت بشكل ملموس منذ ذلك الحين. فقد ارتفع عدد الوظائف في سبتمبر بمقدار 29 ألف وظيفة فقط، بينما أزالت المراجعات 60 ألف وظيفة من بيانات يوليو وأغسطس. كما تباطأ نمو الأجور إلى 3.0% على أساس سنوي.
وهذا يغير حسابات السياسة النقدية. فإذا واصل سوق العمل الضعف بينما ظل نمو الأجور تحت السيطرة، سيصبح رفع الفائدة مرة أخرى أكثر صعوبة من ناحية الطلب. يستطيع الفيدرالي تحمل تباطؤ سوق العمل إذا كان التضخم يتجه بوضوح نحو الانخفاض، لكن الاستمرار في التشديد يصبح أكثر صعوبة لمجرد أن النمو في قطاعات أخرى لا يزال صامدًا.
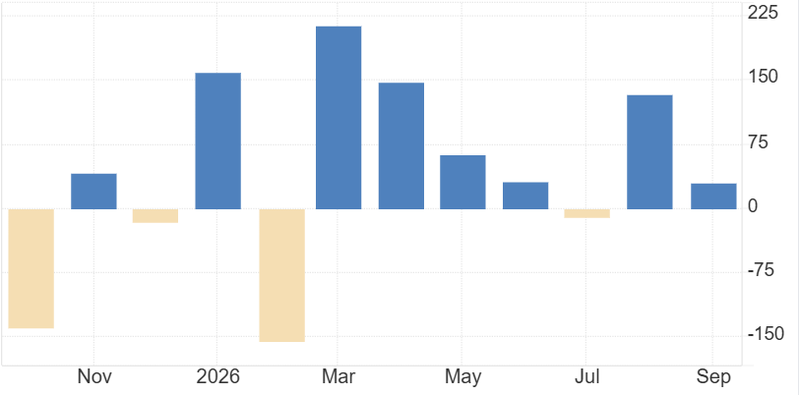
المصدر: مكتب إحصاءات العمل الأمريكي
الذكاء الاصطناعي يغيّر مفهوم الفيدرالي للطلب القوي
هنا يصبح محضر الاجتماع أكثر إثارة للاهتمام. فقد ناقش صانعو السياسة مرارًا حجم وسرعة التوسع في الذكاء الاصطناعي، مشيرين إلى أن هذا التوسع واصل تجاوز التوقعات الصعودية، كما دعم الاستثمار القوي للشركات.
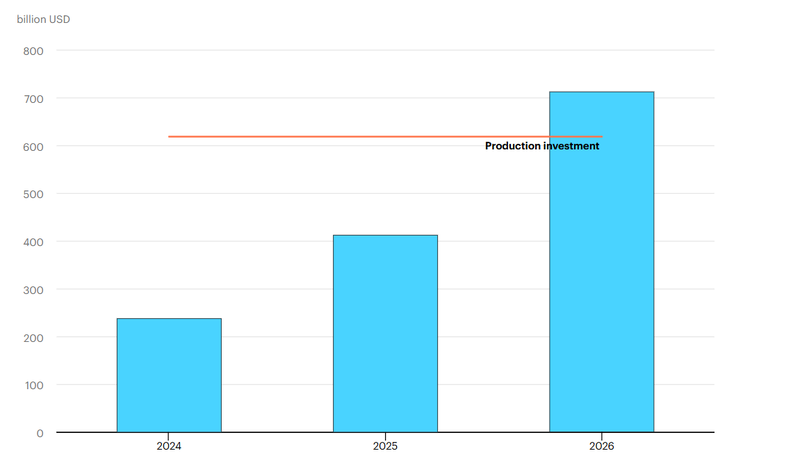
وأصبح حجم هذه الاستثمارات من الصعب على صانعي السياسة تجاهله. إذ تنفق شركات التكنولوجيا العملاقة نحو 700 مليار دولار على البنية التحتية للذكاء الاصطناعي في 2026، موزعة بشكل رئيسي بين مراكز البيانات والرقائق المتقدمة والشبكات والطاقة والقدرات الحاسوبية.
وبهذا الحجم، لم يعد الاستثمار في الذكاء الاصطناعي مجرد قصة تخص قطاع التكنولوجيا. بل أصبح مصدرًا مؤثرًا للطلب الكلي، مع تحذير بعض المسؤولين من أن الإنفاق المرتبط بالذكاء الاصطناعي قد يدفع الطلب في نهاية المطاف إلى مستويات تتجاوز قدرة الاقتصاد على توفير المعروض.
لماذا أصبح ذلك مهمًا للسياسة النقدية؟
تسحب استثمارات الذكاء الاصطناعي رؤوس الأموال نحو مراكز البيانات وأشباه الموصلات والبنية التحتية للطاقة والقدرات الحاسوبية، في وقت تعتمد فيه الشركات بشكل متزايد على الاقتراض لتمويل هذا التوسع. وأشار محضر الفيدرالي تحديدًا إلى أن الإصدار الكبير من الديون الخاصة لتمويل البنية التحتية للذكاء الاصطناعي يساهم في ارتفاع علاوات الأجل على سندات الخزانة. وهذا يعني أن دورة الذكاء الاصطناعي تؤثر ليس فقط في توقعات الناتج المحلي والإنتاجية، بل أيضًا في الأوضاع المالية وتكلفة رأس المال عبر الاقتصاد الأوسع.
وهذا يخلق حلقة تغذية عكسية
فالاستثمار القوي في الذكاء الاصطناعي يدعم توقعات الناتج والإنتاجية، ما يحافظ على صمود الأوضاع المالية وإنفاق الشركات نسبيًا. لكن إذا ظل إنفاق شركات التكنولوجيا العملاقة قريبًا من هذه المستويات، فقد يستمر أيضًا في دعم الطلب على العمالة والطاقة والبناء ورأس المال، في وقت يحاول فيه الفيدرالي إبطاء الاقتصاد بما يكفي لإعادة التضخم إلى مستهدفه.
لذلك، لا يستطيع الفيدرالي النظر إلى الوظائف وحدها. والسؤال يتمثل فيما إذا كان الضعف في القطاعات التقليدية يجري تعويضه بدورة إنفاق رأسمالي تقودها استثمارات الذكاء الاصطناعي، وتتمتع بالقوة الكافية لإبقاء الطلب الكلي فوق المستوى المتوافق مع استقرار التضخم. وهذا أحد الأسباب التي تجعل صمود النمو غير كافٍ للفيدرالي لإعلان الانتصار، حتى مع تزايد صعوبة تجاهل ضعف سوق العمل.
المصدر: IEA
صدمات المعروض تجعل أداة الفائدة أقل دقة
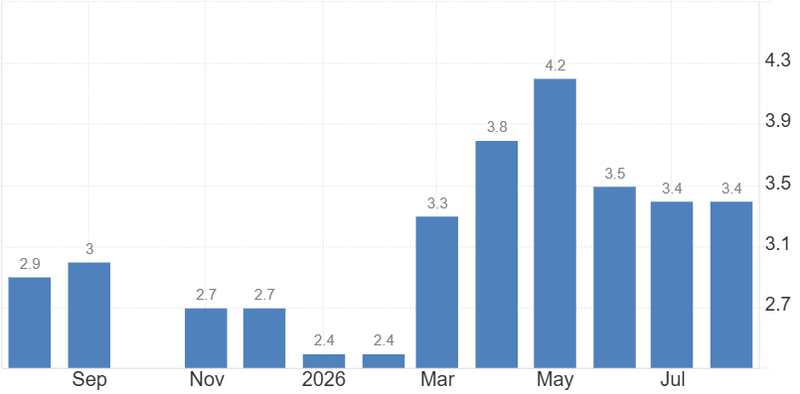
تخلق أسعار الطاقة والرسوم الجمركية مشكلة أكثر تعقيدًا. ويُظهر المحضر أن المسؤولين عزوا جزءًا من ارتفاع التضخم إلى زيادة تكاليف الطاقة ومدخلات الإنتاج، والرسوم الجمركية، وضغوط الأسعار المرتبطة بالتكنولوجيا. وقد قُدّر تضخم نفقات الاستهلاك الشخصي عند 3.8% في أغسطس، بينما ظل التضخم الأساسي عند 3.4%.
يمكن لرفع الفائدة أن يقلل الاستهلاك ونمو الائتمان والاستثمار. لكنه لا يستطيع زيادة إنتاج النفط أو خفض تكاليف الشحن أو إلغاء الرسوم الجمركية. ولذلك تعتمد استجابة الفيدرالي على ما سيحدث لاحقًا. إذا ظلت أسعار الطاقة المرتفعة متركزة في التضخم العام بينما بقي نمو الأجور وتوقعات التضخم تحت السيطرة، فإن التشديد القوي قد يؤدي إلى إضعاف الطلب دون معالجة الصدمة الأصلية. لكن إذا بدأت الشركات بتمرير التكاليف المرتفعة على نطاق أوسع، وطالب العمال بتعويضات أعلى، وتسارع تضخم الخدمات، فستصبح الصدمة أكثر استمرارية.
وهذا هو الخط الذي يراقبه الفيدرالي، صدمة المعروض المؤقتة يمكن للسياسة النقدية تجاهلها مؤقتًا، بينما تتحول صدمة المعروض التي تؤثر في الأجور والتوقعات إلى مشكلة تتطلب استجابة نقدية.
المصدر: مكتب إحصاءات العمل الأمريكي
الجدل حول سعر الفائدة المحايد يرفع مخاطر التشديد المفرط
رفع اثنان من المسؤولين تقديراتهما لسعر الفائدة الفيدرالي المحايد، بينما قال عدد من المسؤولين إن مستوى الفائدة الحالي ليس تقييديًا أو أنه تقييدي بدرجة محدودة فقط. ومع ذلك، رأى معظم المشاركين أن رفعًا آخر للفائدة سيكون على الأرجح مناسبًا قبل نهاية العام.
ويفسر ذلك سبب قدرة الفيدرالي على الحفاظ على موقف متشدد رغم ضعف التوظيف. فإذا كان صانعو السياسة يعتقدون أن الاقتصاد قادر على استيعاب أسعار فائدة أعلى بفضل تحسن الإنتاجية والنمو المحتمل، فسيكون لديهم مجال أكبر لمواصلة التشديد.
لكن هذا الافتراض يحمل مخاطرة
فالمحضر نفسه يقر بأن توقيت وحجم مكاسب الإنتاجية المرتبطة بالذكاء الاصطناعي لا يزالان غير مؤكدين بدرجة كبيرة. وإذا أخطأ الفيدرالي في اعتبار قوة الاستثمار المؤقتة التي يقودها الذكاء الاصطناعي اتجاهًا دائمًا نحو ارتفاع النمو، فقد تصبح السياسة النقدية شديدة التقييد قبل أن يظهر الضعف في البيانات الرئيسية.
ولا يكمن الخطر فقط في رفع آخر للفائدة. بل في اتخاذ قرار الرفع على افتراض أن الاقتصاد أصبح أقل حساسية للفائدة، ثم اكتشاف أن آلية انتقال السياسة النقدية كانت تعمل بالفعل، ولكن بفارق زمني طويل.
قد يكون أكتوبر توقفًا مؤقتًا، لكن ديسمبر سيبقى الاختبار الحقيقي
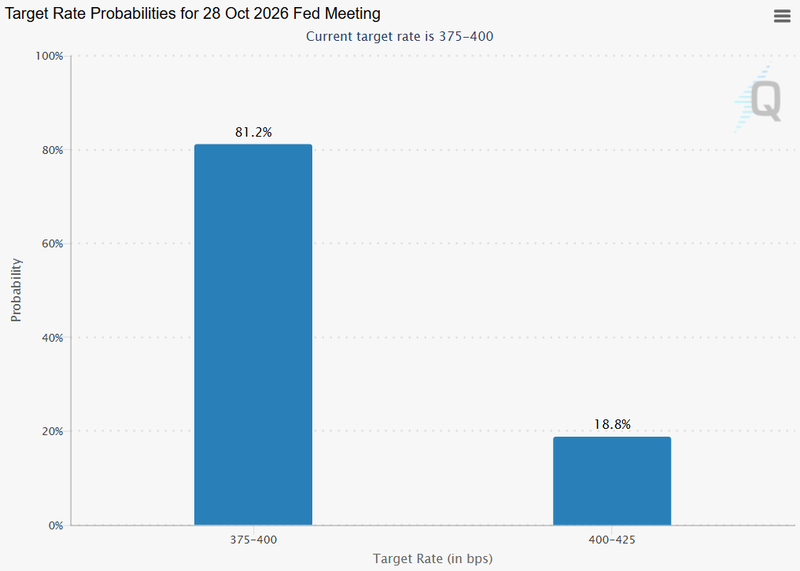
أدت أحدث بيانات سوق العمل بالفعل إلى تراجع قناعة الأسواق بشأن رفع الفائدة في أكتوبر. ويرى المستثمرون الآن احتمالًا أقل بكثير لرفع الفائدة في أكتوبر، بينما لا تزال التوقعات برفع آخر في وقت لاحق من العام أقوى بكثير.
لكن العامل الحاسم سيكون ما إذا كان التضخم سيبدأ في الانتشار من تأثيرات الطاقة والرسوم الجمركية إلى الأجور والخدمات، أم أن ضعف سوق العمل سيبدأ في سحب الاستهلاك والطلب إلى الأسفل.
لذلك، لا يشير محضر سبتمبر إلى فيدرالي متشدد بصورة بسيطة. بل يكشف عن بنك مركزي يحاول تحديد ما إذا كان صمود الاقتصاد الحالي يعكس ارتفاعًا حقيقيًا في النمو المحتمل، أم أنه ناتج عن طفرة استثمارية ستتلاشى في نهاية المطاف.
وسيتحدد قرار رفع الفائدة المقبل بناءً على هذا الفارق. فإذا أصبح ضعف الوظائف هو الإشارة المهيمنة، ستضعف مبررات رفع الفائدة مجددًا. أما إذا واصلت استثمارات الذكاء الاصطناعي وأسعار الطاقة والرسوم الجمركية إبقاء الطلب والتضخم مرتفعين، فقد يخلص الفيدرالي إلى أن الانتظار يحمل المخاطر الأكبر.
المصدر: Group CME