الدعم

تدفقات صناديق الذهب ترتفع، لكن هل يمهّد تراجع العوائد لتعافي الأسعار؟
تواصل المؤسسات والبنوك المركزية زيادة حيازاتها من الذهب للتحوط من المخاطر المالية، وتقلبات أسواق السندات السيادية، والتشرذم الجيوسياسي، في حين لا تزال العوائد الحقيقية المرتفعة تحدد السعر الذي يرغب المستثمرون في دفعه مقابل الذهب.
استقطبت صناديق الذهب المتداولة تدفقات قياسية بلغت 31 مليار دولار خلال الربع الثالث.
ارتفعت الحيازات العالمية لهذه الصناديق إلى مستوى قياسي بلغ 4,256 طنًا، رغم تراجع الأسعار وارتفاع عوائد السندات.
اشترت البنوك المركزية 321 طنًا من الذهب، في أقوى أداء فصلي لها منذ أواخر عام 2024.
تراجع الطلب على السبائك والعملات الذهبية من الأفراد بنسبة 19%، ما يشير إلى أن التدفقات المؤسسية لم تكن جزءًا من موجة شراء واسعة النطاق.
تدفقات الصناديق تكشف عن تغير طبيعة المشتري الهامشي
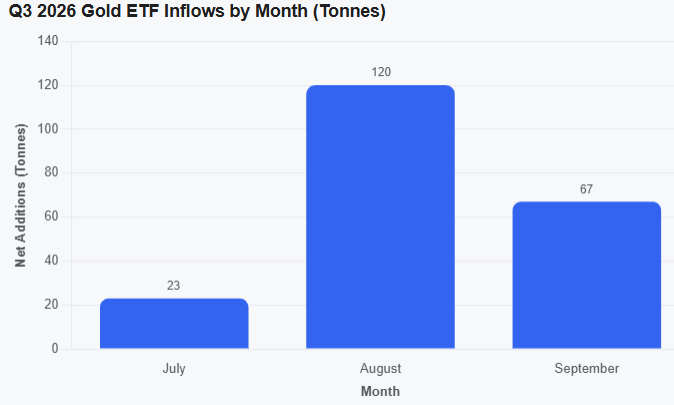
أضافت صناديق الذهب المدعومة بالمعدن 211 طنًا خلال الربع الثالث، لتعكس بذلك صافي التدفقات الخارجة المسجلة في الأشهر الثلاثة السابقة. وتسارعت وتيرة الشراء مع تقدم الربع، إذ ارتفعت الحيازات بمقدار 23 طنًا في يوليو، و120 طنًا في أغسطس، ثم 67 طنًا إضافيًا في سبتمبر.
ولا تقل أهمية توقيت هذه التدفقات عن حجمها
فقد رفع الاحتياطي الفيدرالي أسعار الفائدة في سبتمبر، وارتفعت عوائد سندات الخزانة الأمريكية، فيما حافظ الدولار على قوته. وعادةً ما تضغط هذه العوامل على الذهب، لأن السندات الحكومية توفر عائدًا دوريًا، في حين لا يدر الذهب أي دخل.
ارتفعت حيازات الصناديق رغم تراجع الأسعار
لم تكن المؤسسات تلاحق زخم الأسعار فحسب، بل استغلت التصحيح لإعادة بناء مراكزها الاستراتيجية بعد تقليص حيازاتها في وقت سابق من العام. ويبدو أن المخاوف بشأن الاقتراض الحكومي، وتقلبات سوق السندات، وارتفاع تقييمات الأسهم، طغت على التكلفة المباشرة للاحتفاظ بأصل لا يدر عائدًا.
وقد امتصت التدفقات الداخلة جزءًا من ضغوط البيع، لكن الأسعار بقيت حساسة للعوائد الحقيقية. وهنا يظهر الفارق بين الطلب على الذهب باعتباره أداة للتحوط ضمن المحافظ الاستثمارية، وبين توافر الظروف اللازمة لارتفاع مستدام في أسعاره.
المصدر: Google
مخاطر سوق السندات تغيّر دوافع الاحتفاظ بالذهب
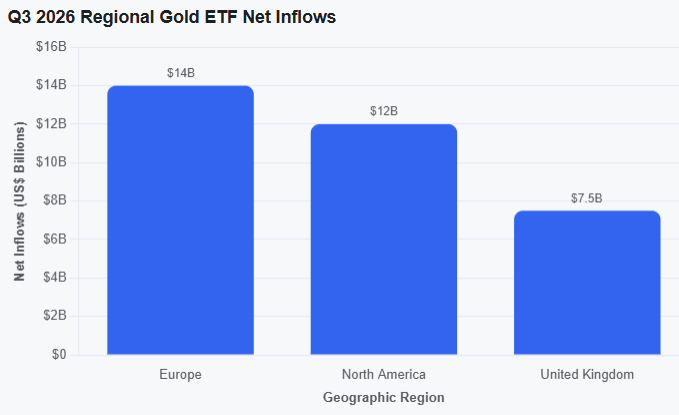
استقطبت الصناديق المدرجة في أوروبا تدفقات قياسية بلغت 14 مليار دولار خلال الربع الثالث، بينما أضافت الصناديق في أمريكا الشمالية 12 مليار دولار. أما المنتجات المدرجة في المملكة المتحدة وحدها، فتلقت تدفقات بقيمة 7.5 مليار دولار، في أقوى أداء فصلي لها على الإطلاق.
وتزامنت التدفقات البريطانية مع ارتفاع علاوة الأجل على السندات الحكومية البريطانية، وتجدد المخاوف بشأن التضخم واستدامة المالية العامة. ولم يكن المستثمرون يعبرون عن توقعاتهم لسعر الذهب المقوم بالدولار فحسب، بل كانوا أيضًا يقلصون اعتمادهم على السندات السيادية باعتبارها المصدر الوحيد للحماية داخل المحافظ الاستثمارية.
توفر السندات الحكومية عادةً دخلًا دوريًا، وقد تحقق مكاسب عندما يتباطأ النمو الاقتصادي. أما الذهب فلا يدر دخلًا، لكنه لا يحمل مخاطر الائتمان أو مدة السندات أو المالية العامة بالطريقة نفسها. وعندما تتراجع ثقة المستثمرين في قدرة السندات على حماية المحافظ خلال صدمات التضخم أو الديون، يمكن أن يتزامن ارتفاع العوائد مع استمرار الطلب على الذهب.
ويساعد ذلك على تفسير استمرار مشتريات الصناديق رغم بيئة أسعار الفائدة غير المواتية. فقد أصبحت تقلبات السندات نفسها أحد دوافع الاحتفاظ بالذهب، حتى مع استمرار مستويات العائد المرتفعة في الحد من السعر الذي يرغب المستثمرون في دفعه مقابله.
المصدر: Google
المستثمرون الأفراد يرسلون إشارة مختلفة
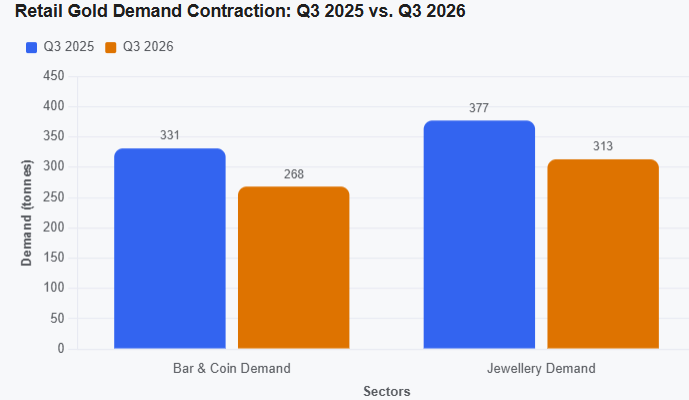
تراجع الطلب العالمي على السبائك والعملات الذهبية بنسبة 19% على أساس سنوي، إلى 268 طنًا، وهو أدنى مستوى له في أربع سنوات. كما انخفض الطلب على المشغولات الذهبية بنسبة 17% إلى 313 طنًا، وهو أقل إجمالي للربع الثالث ضمن سلسلة البيانات التي ينشرها مجلس الذهب العالمي.
أضعفت الأسعار المرتفعة القدرة الشرائية، في حين أن غياب اتجاه صاعد واضح قلّص حافز الأفراد لشراء الذهب أثناء تراجعه. واتجه مستهلكو المشغولات الذهبية إلى المنتجات الأخف وزنًا، بينما فضّل المستثمرون في عدة أسواق انتظار اتجاه أكثر وضوحًا.
ولا يتعارض تراجع الطلب على الذهب المادي مع قوة التدفقات إلى الصناديق المتداولة، إذ تختلف دوافع الشراء بين المستثمرين والأفراد.
فالمؤسسات قد تواصل شراء الذهب رغم تراجع أسعاره على المدى القصير، إذا رأت فيه وسيلة لتنويع محافظها وتقليل المخاطر. أما الأفراد، فيتأثر قرارهم بالشراء بدرجة أكبر بتكلفة الذهب مقارنة بدخلهم وقدرتهم على الإنفاق.
وقد يتعافى الطلب على الذهب المادي إذا تراجعت الأسعار وأصبحت أكثر ملاءمة للمشترين، أو إذا استأنفت الأسعار صعودها بما يدفعهم إلى الشراء الآن خشية ارتفاعها أكثر لاحقًا.
المصدر: Google
البنوك المركزية تعزز الطلب الاستراتيجي
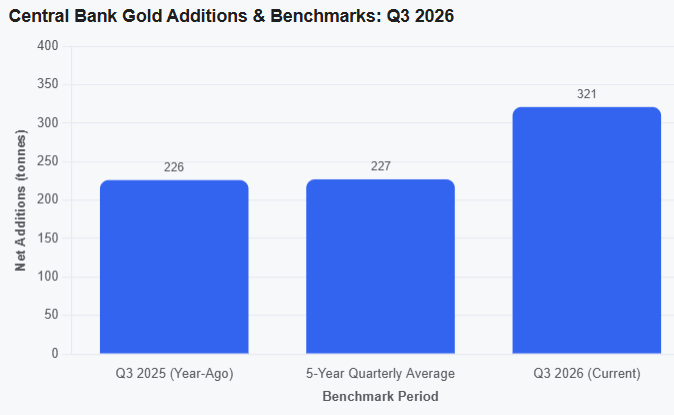
أضافت البنوك المركزية 321 طنًا من الذهب خلال الربع الثالث، بزيادة قدرها 42% مقارنة بالفترة نفسها من العام السابق، متجاوزةً المتوسط الفصلي للسنوات الخمس الماضية، البالغ 227 طنًا. وبلغت المشتريات 675 طنًا خلال الأشهر التسعة الأولى من عام 2026، مع استمرار الصين وبولندا في زيادة احتياطياتهما.
وتختلف دوافع البنوك المركزية عن دوافع مستثمري الصناديق المتداولة
فالبنوك المركزية تسعى إلى تنويع احتياطياتها وتقليل الاعتماد على العملات الأجنبية والسندات السيادية، فيما تلجأ بعض الدول إلى الذهب للحد من تعرضها لمخاطر العقوبات والتوترات الجيوسياسية. كما يوفر الذهب أصلًا احتياطيًا لا يمثل التزامًا ماليًا على جهة مُصدرة، بخلاف السندات الحكومية.
ويشير استمرار الشراء من جانب الصين وبولندا رغم الهبوط في الأسعار إلى أن بناء الاحتياطيات الاستراتيجية قد يتقدم على اعتبارات توقيت الشراء قصير الأجل. ويمكن لهذه المشتريات أن توفر مصدرًا مستمرًا للطلب خلال التصحيحات السعرية، لكنها لا تمنع الذهب من التأثر بالتغيرات في العوائد والدولار.
أما على جانب المعروض، فقد بلغ إنتاج المناجم مستوى قياسيًا للربع الثالث، لكن إجمالي المعروض تراجع قليلًا، مع انخفاض إعادة التدوير بنسبة 8% إلى أدنى مستوى منذ أواخر عام 2023. ويشير ذلك إلى أن ارتفاع الأسعار لم يؤدِ إلى زيادة المعروض من الذهب المعاد تدويره؛ وهو ما حدّ من نمو الإمدادات المتاحة للسوق.
المصدر: Google
صدمة النفط حوّلت التحوط من التضخم إلى معضلة أسعار الفائدة
بلغ الذهب مستوى 5,595 في يناير، قبل أن تغيّر صدمة الطاقة في الشرق الأوسط توقعات أسعار الفائدة. فقد أدت زيادة أسعار النفط إلى رفع توقعات التضخم، وصعود عوائد سندات الخزانة الأمريكية، وبدء الأسواق في تسعير احتمال مزيد من التشديد النقدي من جانب الاحتياطي الفيدرالي.
يمكن للذهب أن يستفيد من التضخم وعدم اليقين الجيوسياسي، لكن هذه العوامل نفسها تتحول إلى مصدر ضغط عندما تؤدي إلى ارتفاع العوائد الحقيقية وتعزيز الدولار. واقترب عائد سندات الخزانة الأمريكية لأجل عشر سنوات من 4.9% هذا الأسبوع، بينما قدّرت الأسواق احتمال رفع الفائدة في ديسمبر بنحو 75% إلى 80%.
وهذا يفسر لماذا لم يتحول الطلب المؤسسي القوي إلى تعافٍ مماثل في الأسعار. فقد تحسنت المبررات الاستراتيجية للاحتفاظ بالذهب، لكن العائد المتاح على الأصول المنافسة المقومة بالدولار ارتفع في الوقت نفسه، ما حدّ من قدرة الأسعار على الصعود.
الانتخابات تؤثر في الذهب عبر توقعات المالية العامة
تعافى الذهب مقتربًا من مستوى 4,030 دولار، مع إظهار النتائج الأولية لانتخابات التجديد النصفي الأمريكية ارتفاع احتمال سيطرة الديمقراطيين على الكونغرس. وتراجعت عوائد سندات الخزانة وضعف الدولار، ما وفر بيئة أكثر ملاءمة للذهب على المدى القريب.
وتكمن أهمية النتيجة في تأثيرها المحتمل على الاقتراض والسياسة المالية، وليس في الانتماء الحزبي وحده. فقد تحد الحكومة المنقسمة من قدرة الإدارة على تنفيذ بعض خطط الإنفاق والضرائب، ما قد يقلص التوقعات بشأن إصدارات الدين المستقبلية. ومن شأن انخفاض العوائد وضعف الدولار دعم أسعار الذهب.
لكن المواجهة المطولة بشأن الموازنات أو سقف الدين أو صلاحيات الرئيس قد تقود إلى نتيجة مختلفة فقد تؤدي الضبابية المالية إلى ارتفاع علاوة الأجل على السندات الحكومية، بالتزامن مع زيادة الطلب على أدوات التحوط خارج سوق الدين السيادي. ويستفيد الذهب بأكبر قدر عندما تؤدي هذه الضبابية إلى إضعاف الثقة بالسندات والدولار، من دون أن تدفع الاحتياطي الفيدرالي إلى مزيد من التشديد النقدي.
بيانات الوظائف ستحسم ما إذا كان الطلب قادرًا على رفع الأسعار
يمثل تقرير الوظائف الأمريكي الصادر يوم الجمعة الاختبار التالي. وتتوقع الأسواق زيادة الوظائف بنحو 60 ألف وظيفة، بعد ارتفاعها بمقدار 29 ألفًا في سبتمبر، مع استقرار معدل البطالة عند 4.2%.
إذا جاءت البيانات أقوى من المتوقع، بالتزامن مع استمرار قوة نمو الأجور، فقد تتعزز توقعات رفع الفائدة في ديسمبر. وقد تعود العوائد الحقيقية والدولار إلى الارتفاع، ما يجعل اختراق مستوى 4,000 دولار والاستقرار فوقه أمرًا صعبًا، حتى إذا بقيت حيازات الصناديق المتداولة مرتفعة.
أما إذا جاءت البيانات أضعف من المتوقع، فقد تتراجع الثقة باحتمال مواصلة التشديد النقدي
وعندها، سيتيح انخفاض العوائد للطلب الظاهر بالفعل في الصناديق المتداولة والاحتياطيات الرسمية تأثيرًا أكبر في الأسعار. وتشير مراكز العقود الآجلة إلى وجود مجال لاستجابة من هذا النوع.
فما زالت المؤسسات الاستثمارية المدارة تحتفظ بصافي مراكز شراء، لكن حجم هذه المراكز لا يقترب من المستويات الأكثر ازدحامًا خلال العام الماضي. وهذا يعني أن دخول مشترين جدد قد يدعم الأسعار من دون إعادة تكوين مستويات التركّز التي رافقت قمم سابقة.
لم يعد السؤال هو ما إذا كان الذهب يجد مشترين
تقدم بيانات الصناديق المتداولة والبنوك المركزية إجابة واضحة عن هذا السؤال. أما الخطوة التالية، فستعتمد على ما إذا كانت بيانات سوق العمل الأمريكية ستخفض العائد المتاح على الأصول المنافسة.
إذا تحقق ذلك، فقد يتحول التراكم المؤسسي إلى تعافٍ فعلي في الأسعار. أما إذا لم يحدث، فقد يظل الذهب أصلًا مطلوبًا على المدى الاستراتيجي، لكنه يواجه قيودًا على صعوده في الأجل القصير.