الدعم
الذهب بين الملاذ الآمن والتضخم الأمريكي: هل تحدد بيانات PCE الاتجاه المقبل؟
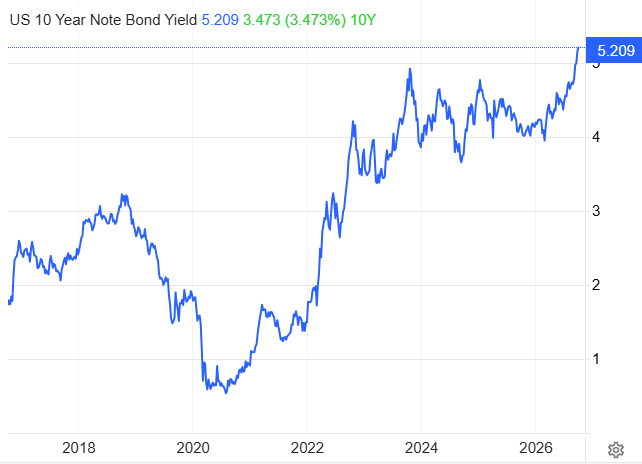
الذهب يواجه اليوم نوعاً مختلفاً من الضغوط. فالتوترات في الشرق الأوسط لا تزال تدعم الطلب على الملاذات الآمنة، لكن ارتفاع عوائد سندات الخزانة الأمريكية وتجدد الرهانات على استمرار تشديد السياسة النقدية أصبحا العامل الأقوى في المدى القصير. وبينما تراجع الذهب نحو مستوى 4,180 دولاراً، تجاوز عائد السندات الأمريكية لأجل عشر سنوات 5.2%، ليجد الذهب نفسه عالقاً بين الدعم الجيوسياسي وضغط العوائد الحقيقية المرتفعة.
تراجع الذهب بأكثر من 2% مع ارتفاع النفط وتجدد توقعات تشديد الفيدرالي.
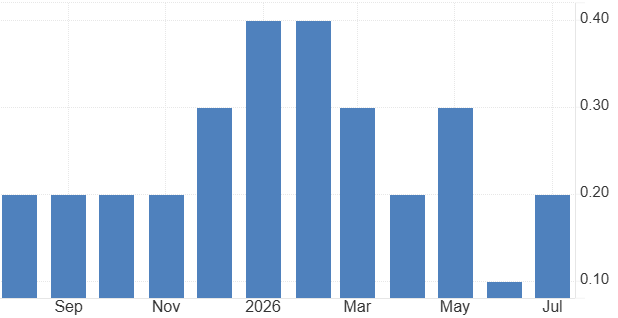
الأسواق تنتظر صدور مؤشر Core PCE في 30 سبتمبر، مع توقعات بارتفاع شهري قدره 0.3%.
رفض ترامب مقترح إيران لإعادة فتح مضيق هرمز خلال سبعة أيام، ما أبقى مخاطر النفط والتضخم قائمة.
الطلب على الملاذات الآمنة يخسر أمام سوق السندات
عادةً ما يستفيد الذهب من تصاعد التوترات الجيوسياسية، لكن الصدمة الحالية تختلف عن كثير من سابقاتها، لأنها تدفع في الوقت نفسه توقعات التضخم وعوائد السندات الأمريكية إلى الأعلى.
فقد تجاوز عائد سندات الخزانة الأمريكية لأجل عشر سنوات مستوى 5.2%، بينما واصل الدولار قوته مع تسعير الأسواق لمسار أطول للفائدة المرتفعة.
وهذا يغيّر تكلفة الاحتفاظ بالذهب
فالذهب لا يدر عائداً، بينما تصبح السندات الأمريكية بعائد يتجاوز 5% أكثر جاذبية عندما يتوقع المستثمرون بقاء السياسة النقدية مقيدة لفترة أطول. ولهذا يمكن أن يتراجع الذهب حتى في الوقت الذي ترتفع فيه المخاطر الجيوسياسية.
القضية لم تعد تتعلق بقدرة الذهب على الاحتفاظ بدوره كملاذ آمن، بل بما إذا كانت صدمة التضخم الحالية ستبقي العوائد الحقيقية مرتفعة لفترة أطول.
المصدر: Trading Economics
مؤشر نفقات الاستهلاك الشخصي يمثل الاختبار الأهم هذا الأسبوع
تتجه الأنظار إلى صدور بيانات مؤشر نفقات الاستهلاك الشخصي الأساسي لشهر أغسطس في 30 سبتمبر، وسط توقعات بارتفاع شهري يبلغ 0.3%.
وكانت القراءة السابقة قد أظهرت تباطؤ التضخم الأساسي إلى 3.3% على أساس سنوي. إذا جاءت القراءة عند 0.3%، فلن تكون كافية لإقناع الأسواق بأن التضخم الأساسي يعود سريعاً نحو هدف الاحتياطي الفيدرالي.
أما إذا جاءت أعلى من المتوقع، فقد تتغير الصورة بالكامل، إذ ستعزز احتمال استمرار الفيدرالي في التشديد بعد رفع سبتمبر بمقدار 25 نقطة أساس، وهو ما قد يدفع عوائد السندات والدولار إلى الارتفاع مجدداً.
كما أشار مايكل بار إلى أن مزيداً من التعديلات في السياسة النقدية قد يكون ضرورياً، لأن التضخم لا يزال أعلى من الهدف البالغ 2% ولم يظهر بعد مساراً واضحاً للعودة إليه.
المصدر: مكتب التحليل الاقتصادي الأمريكي.
ارتفاع النفط يزيد مهمة الفيدرالي تعقيداً
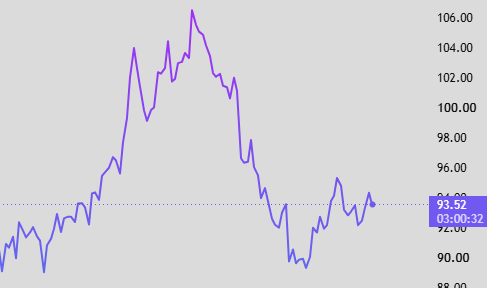
أسواق الطاقة أصبحت الآن الحلقة الثانية في موجة الضغط على الذهب. فقد عاد نفقات الاستهلاك الشخصي الأساسي للبرميل بعدما رفض الرئيس الأمريكي دونالد ترامب مقترحاً إيرانياً كان يستهدف إنهاء التصعيد وإعادة فتح مضيق هرمز
لكن أهمية النفط لا تتوقف عند أسعار الخام فارتفاع أسعار الطاقة يرفع تكاليف النقل والتكرير والتصنيع، ما يزيد احتمال انتقال ضغوط اليوم إلى بيانات التضخم في الأشهر المقبلة.
وهذا يضع الاحتياطي الفيدرالي في موقف أكثر حساسية، لأن الاقتصاد الأمريكي لا يزال يظهر متانة نسبية.
فقد وصف مايكل بار النمو بأنه قوي وسوق العمل بأنه لا يزال متماسكاً، مؤكداً في الوقت نفسه أن التضخم لم يظهر بعد مساراً مقنعاً نحو هدف 2%. وإذا بقي النفط مرتفعاً، فسيصبح من الصعب على صناع السياسة اعتبار الضغوط الحالية مجرد صدمة مؤقتة.
المصدر: TradingView
إيران وضعت الذهب والنفط أمام سيناريوهين متعاكسين
قدمت طهران مقترحاً يقضي بإعادة فتح مضيق هرمز خلال سبعة أيام مقابل تخفيف الضغوط العسكرية الأمريكية ورفع القيود المفروضة على موانئها. لكن ترامب رفض المقترح، رغم تأكيده أن باب المحادثات مع إيران لا يزال مفتوحاً.
وفي الوقت نفسه، نقلت صحيفة وول ستريت جورنال أن ترامب أبلغ مساعديه بأنه يتوقع احتمال استئناف الضربات الأمريكية بعد انتخابات التجديد النصفي.
وهذا يترك الأسواق أمام احتمالين مختلفين تماماً
فأي تقدم دبلوماسي قد يؤدي إلى تراجع سريع في أسعار النفط مع انحسار علاوة المخاطر الجيوسياسية، بينما قد يؤدي تعثر المفاوضات إلى موجة جديدة من ارتفاع الخام وتعزيز توقعات التضخم.
وبالنسبة للذهب، فهذا يخلق وضعاً غير معتاد؛ إذ يمكن للتصعيد الجيوسياسي أن يدعم الطلب على الملاذات الآمنة، وفي الوقت نفسه يضغط على المعدن عبر ارتفاع العوائد.
ماذا ينتظر الذهب في المرحلة المقبلة؟
الاتجاه المقبل سيعتمد على أي قوة ستكون الأكثر تأثيراً. فإذا جاءت قراءة Core PCE أعلى من المتوقع، واستمر النفط في الارتفاع، وازدادت رهانات الأسواق على رفع جديد للفائدة في أكتوبر، فقد تجد عوائد السندات مزيداً من الدعم، ما يعني استمرار الضغط على الذهب.
أما إذا جاءت بيانات التضخم أضعف، بالتزامن مع تراجع أسعار النفط نتيجة أي انفراج دبلوماسي، فقد يتمكن الذهب من استعادة جزء من خسائره.
لكن السؤال الأكبر لم يعد يتعلق بالتصحيح الحالي وحده، بل بما إذا كان هذا التراجع مجرد استراحة داخل اتجاه صاعد طويل الأجل، أم بداية لإعادة تسعير أوسع لقيمة الذهب في البيئة النقدية الجديدة.
أسواق السندات ما زالت تملك الكلمة الأخيرة
حتى الآن، تبدو الكفة تميل لصالح سوق السندات. فالذهب يثبت أنه يستطيع الاحتفاظ بصفته كملاذ آمن، لكنه لا يستطيع تجاهل ارتفاع تكلفة الاحتفاظ بالأمان عندما تصبح العوائد الحقيقية أكثر جاذبية.
ولهذا، قد لا يكون الرقم الأهم هذا الأسبوع هو مستوى 4,200 دولار للذهب، بل 0.3% في قراءة Core PCE، لأنها قد تحدد ما إذا كانت موجة التضخم الأخيرة بدأت تتراجع، أم أنها ستمنح الاحتياطي الفيدرالي سبباً جديداً للإبقاء على الفائدة مرتفعة لفترة أطول.