الدعم

لماذا أصبح عائد السندات اليابانية لأجل 30 عاماً أهم من رفع الفائدة لدى بنك اليابان؟
تتبنى حكومة ساناي تاكايتشي واحدة من أكثر خطط الاستثمار طموحاً في تاريخ اليابان الحديث، عبر خارطة طريق طويلة الأجل بقيمة 370 تريليون ين تشمل 17 قطاعاً استراتيجياً، من بينها الذكاء الاصطناعي وأشباه الموصلات. وترى الحكومة أن النمو القائم على الاستثمار هو الطريق الأسرع لرفع الإنتاجية وتعزيز القاعدة الصناعية اليابانية.
الدين العام الياباني لا يزال يتجاوز 200% من الناتج المحلي الإجمالي.
يقدر صندوق النقد الدولي أن متوسط الفائدة الفعلية على الدين القائم بلغ نحو 0.7% فقط العام الماضي.
تستهدف خطة تاكايشي الاستثمارية رفع الطاقة الإنتاجية في قطاعات مثل الذكاء الاصطناعي وأشباه الموصلات.
سوق السندات يشكك في مسار التوسع المالي
تسير اليابان نحو توسع مالي واسع في وقت أصبح فيه المستثمرون أكثر حساسية تجاه تكلفة اقتراض الحكومة. ورغم أن نسبة الدين إلى الناتج المحلي الإجمالي لا تزال تتجاوز 200%، ومع أن التوقعات الحالية تشير إلى إمكانية تراجعها تدريجياً، فإن ارتفاع أسعار الفائدة بدأ يغير الحسابات عند الهامش.
فالسوق لا يحتاج إلى الاعتقاد بأن اليابان تقترب من التعثر في السداد حتى يطالب بعوائد أعلى، بل يكفي أن يقتنع بأن الحكومات المقبلة ستضطر إلى اقتراض المزيد، وإعادة تمويل ديونها بتكاليف أعلى، والتنافس بصورة أكبر على المدخرات المحلية والعالمية. وهذا ما بدأ يظهر بوضوح في الطرف الطويل من منحنى عوائد السندات الحكومية اليابانية.
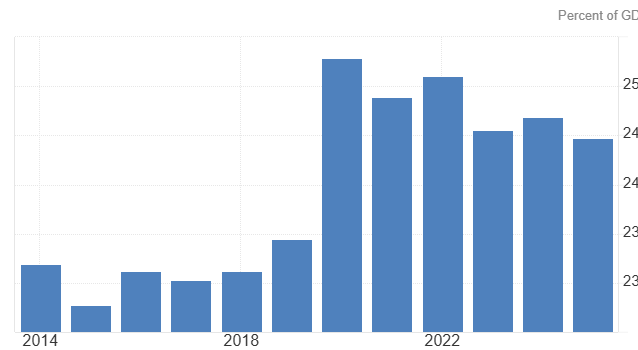
المصدر: Ministry of Finance, Japan
لماذا أصبح عائد الثلاثين عاماً أهم من سعر الفائدة؟
يتحكم بنك اليابان في سعر الفائدة قصير الأجل، لكنه لا يسيطر مباشرة على عائد السندات لأجل 30 عاماً، وهنا تكمن أهمية المرحلة الحالية.
فرفع الفائدة بمقدار 25 نقطة أساس إلى 1.25% يحمل دلالة واضحة على أن اليابان تبتعد أكثر عن سياسات الطوارئ النقدية التي استمرت لعقود. لكن ارتفاع العوائد طويلة الأجل يعكس قصة أوسع، إذ يعيد المستثمرون تسعير المخاطر المرتبطة بالمالية العامة والتضخم على مدى عقود.
وبعبارة أخرى، فإن سند الثلاثين عاماً يطرح سؤالاً بسيطاً: كم يجب أن يحصل المستثمر اليوم مقابل إقراض اليابان لمدة ثلاثة عقود؟ والإجابة أصبحت: أكثر مما كان يطلبه في السابق. ولهذا بات هذا العائد بمثابة إشارة تحذير من السوق تجاه الإنفاق الحكومي.
تكلفة خدمة الدين حقيقية، لكنها لن تظهر دفعة واحدة
ارتفاع العوائد لا يعني أن فاتورة الفائدة سترتفع فوراً بالنسبة للحكومة. فاليابان تستفيد من متوسط استحقاق طويل نسبياً لديونها الحكومية يبلغ نحو تسع سنوات، وهو ما يؤخر انتقال ارتفاع العوائد السوقية إلى الموازنة العامة. كما يقدر صندوق النقد الدولي أن متوسط الفائدة الفعلية على الدين القائم بلغ نحو 0.7% العام الماضي، وهو ما يمنح الحكومة هامشاً من الوقت.
لكن الوقت ليس حصانة دائمة
فإذا بقيت العوائد طويلة الأجل مرتفعة، وبدأت السندات الجديدة تحل تدريجياً محل الإصدارات القديمة ذات الكوبونات المنخفضة للغاية، فإن متوسط تكلفة التمويل سيرتفع تدريجياً.
وهنا قد تبدأ الحلقة التي يخشاها المستثمرون
ارتفاع تكلفة الاقتراض يزيد الإنفاق على خدمة الدين، وارتفاع هذا الإنفاق يجعل ضبط المالية العامة أكثر صعوبة، ما يفرض اقتراضاً إضافياً، ويزيد المعروض من السندات، ويضغط بدوره على العوائد نحو مستويات أعلى. قد يكون هذا المسار بطيئاً، لكنه يصبح أكثر خطورة عندما يبدأ السوق بتسعيره مسبقاً.
هل تحل خطة تاكايشي المشكلة أم تعمقها؟
هنا يصبح الجدل أكثر تعقيداً من مجرد القول إن "ديون اليابان مرتفعة". فبرنامج تاكايشي لا يهدف إلى زيادة الإنفاق فقط، بل إلى رفع القدرة الإنتاجية في قطاعات الذكاء الاصطناعي، وأشباه الموصلات، والطاقة، والتكنولوجيا المتقدمة.
إذا نجحت هذه الاستثمارات في رفع الإنتاجية والأجور والناتج المحلي الاسمي، فقد يصبح عبء الدين أكثر قابلية للإدارة.
وهذا السيناريو ليس مستحيلاً
فصندوق النقد الدولي يتوقع بالفعل تراجع نسبة الدين خلال السنوات المقبلة، مستنداً جزئياً إلى توقع استمرار النمو الاسمي فوق متوسط تكلفة خدمة الدين.
لكن هناك سيناريو آخر
إذا أدى الإنفاق الحكومي إلى زيادة الطلب دون تحقيق توسع كافٍ في القدرة الإنتاجية، فقد يرتفع التضخم والعوائد بوتيرة أسرع من نمو الاقتصاد.
وعندها سيصبح البرنامج أكثر تكلفة، وسيبدأ سوق السندات بطرح سؤال مختلف: هل تستثمر اليابان لتخرج من أزمة الدين، أم أنها تقترض لتدخل في أزمة أكبر؟
بنك اليابان أمام معادلة أكثر تعقيداً
رفع الفائدة المتوقع إلى 1.25% مهم، لكن السؤال الحقيقي يتعلق بما سيأتي بعده. فاستطلاعات رويترز تشير إلى أن الأسواق باتت تتوقع استمرار دورة التشديد، مع احتمال وصول سعر الفائدة إلى 1.75% بحلول الربع الثاني من عام 2027.
وسيكون ذلك تحولاً كبيراً لاقتصاد أمضى عقوداً قرب الصفر
فارتفاع الفائدة قد يدعم الين، ويخفف التضخم المستورد، ويقرب السياسة النقدية من مستوياتها الطبيعية. لكن في المقابل، سيجعل تمويل الحكومة أكثر تكلفة. وهنا يظهر التوتر بين التطبيع النقدي والتوسع المالي.
فلا يستطيع بنك اليابان تجاهل التضخم لمجرد أن رفع الفائدة يضغط على الموازنة، كما لا يستطيع السماح لسوق السندات بالدخول في حالة اضطراب دون مراعاة الاستقرار المالي. ولهذا قد تكون رسائل البنك بعد القرار أكثر أهمية من القرار نفسه.
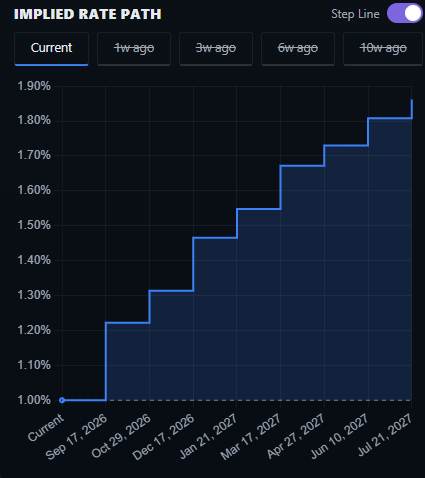
المصدر: Rate probability
الين وسندات يرويان القصة نفسها
يعكس ارتفاع الين خلال الفترة الأخيرة جانباً آخر من الصورة. فقد تراجع زوج USD/JPY من مستويات فوق 160 إلى منطقة 153 مع تصاعد توقعات تشديد بنك اليابان. وفي الظروف الطبيعية، يُنظر إلى ارتفاع العملة والعوائد المحلية على أنه تطور إيجابي.
لكن هذه المرة يحمل الأمر أثراً إضافياً
فارتفاع عوائد السندات قد يدفع المستثمرين اليابانيين إلى الاحتفاظ بجزء أكبر من رؤوس أموالهم داخل البلاد بدلاً من البحث عن العائد في الأسواق الخارجية. وهذا قد يقلل تدريجياً من التدفقات الرأسمالية التي دعمت أسواق السندات والأسهم العالمية لسنوات. لذلك، فإن آثار ما يحدث في اليابان قد تمتد إلى ما هو أبعد من الاقتصاد المحلي.
الاختبار الحقيقي يبدأ بعد 1.25%
من المرجح أن يأتي اجتماع بنك اليابان بالرفع الذي تتوقعه الأسواق، لكن رد فعل المستثمرين سيتوقف على ما سيقوله المحافظ كازو أويدا بعد القرار.
إذا أشار إلى أن أي زيادات إضافية ستكون تدريجية وتعتمد على البيانات، فقد يستقر الين وتهدأ عوائد السندات طويلة الأجل.
أما إذا لمح إلى أن رفعين أو ثلاثة إضافيين ما زالت مطروحة على الطاولة، فقد تبدأ الأسواق بإعادة تسعير منحنى العوائد الياباني بالكامل.
وهنا تكمن النقطة الأكثر أهمية
فعائد السندات لأجل 30 عاماً يدور قرب 4.06%، وأي صعود مستدام فوق هذه المستويات سيجعل من الصعب الاستمرار في افتراض أن اليابان قادرة على تمويل برامجها المالية الضخمة بنفس التكلفة المنخفضة التي اعتادت عليها لعقود.