الدعم

صادرات نفط الشرق الأوسط تقترب من مستويات ما قبل الحرب رغم استمرار مخاطر هرمز
تعافت صادرات النفط من الشرق الأوسط بقوة لتقترب من مستويات ما قبل الحرب، لكن خام برنت ما يزال أعلى من 100 دولار للبرميل، إذ تواصل الأسواق تسعير خطر عودة الاضطرابات حول مضيق هرمز واستمرار التهديدات التي تواجه البنية التحتية للطاقة في المنطقة.
تعافت شحنات الخام من الشرق الأوسط إلى نحو 17.5 مليون برميل يوميًا، أي ما يعادل قرابة 98% من مستويات ما قبل الحرب.
ما تزال تدفقات المنتجات المكررة، بما في ذلك الديزل والبنزين، أضعف بكثير عند نحو 3 ملايين برميل يوميًا، أو ما يقارب 58% من مستويات ما قبل الحرب.
عادت تدفقات النفط عبر مضيق هرمز إلى قرابة 13 مليون برميل يوميًا، مدفوعة أساسًا بارتفاع الصادرات السعودية.
وصلت صادرات النفط من الخليج، بما يشمل التدفقات غير الواضحة أو ما يعرف بالشحنات «المظلمة»، إلى نحو 23.3 مليون برميل يوميًا خلال الأسبوع الماضي.
تشير التقديرات إلى أن سوق النفط العالمية كانت قريبة من التوازن خلال سبتمبر.
صادرات النفط من الشرق الأوسط تعود بقوة
تعافت شحنات النفط من الشرق الأوسط بوتيرة أسرع بكثير مما توقعه العديد من المستثمرين، لتقترب صادرات الخام من المستويات التي كانت تسجلها قبل اندلاع الصراع الذي عطّل واحدًا من أهم ممرات الطاقة في العالم. فقد ارتفعت شحنات الخام إلى نحو 17.5 مليون برميل يوميًا، أي ما يعادل قرابة 98% من مستويات ما قبل الحرب، وهو تعافٍ لافت بالنظر إلى أن الصراع الإقليمي دخل شهره الثامن، بينما ما تزال الملاحة عبر مضيق هرمز تعمل تحت مخاطر أمنية مرتفعة.
لكن الصورة تصبح أقل إيجابية عند النظر إلى المنتجات المكررة. فتدفقات الديزل والبنزين وغيرها من المنتجات ما تزال تدور حول 3 ملايين برميل يوميًا فقط، بما يعادل نحو 58% من المستويات السابقة للحرب. وعند جمع الخام والمنتجات المكررة، تكون الصادرات الإجمالية قد استعادت قرابة 89% من مستويات 2025، ما يعكس تعافيًا قويًا في الإمدادات الخام مع استمرار فجوة واضحة في سوق الوقود المكرر.
تدفقات هرمز تقترب من قمم أواخر يونيو
يبقى مضيق هرمز العامل الأهم بالنسبة إلى سوق النفط العالمية، وتشير التقديرات الأخيرة إلى أن تدفقات الخام عبر الممر المائي تعافت إلى قرابة 13 مليون برميل يوميًا، بالقرب من المستويات المرتفعة التي سجلتها في أواخر يونيو. وكان للسعودية الدور الأكبر في هذا التحسن، وهو ما ساعد على استقرار الإمدادات الفعلية رغم استمرار الصراع في المنطقة.
لكن ارتفاع الكميات العابرة للمضيق لا يعني عودة الظروف إلى طبيعتها. فما تزال الناقلات تتحرك في بيئة أمنية شديدة الحساسية، وتبقى المخاطر المرتبطة بالهجمات والتوترات العسكرية والتأمين والخدمات اللوجستية ومسارات الشحن أعلى بكثير من مستويات ما قبل الحرب. ولهذا يعكس تعافي الصادرات قدرة قطاع الطاقة على التكيف والعمل تحت الخطر أكثر مما يعكس اختفاء هذا الخطر.
السعودية أصبحت محور تعافي الصادرات
ارتفعت الصادرات السعودية بقوة خلال سبتمبر، وتشير التقديرات إلى أن الشحنات تضاعفت بأكثر من مرة خلال الشهر وتجاوزت متوسطها المسجل في 2025، ما ساعد في تعويض التراجع في التدفقات الإيرانية.
واكتسب هذا التباعد أهمية متزايدة، إذ انخفضت صادرات إيران تحت ضغط العقوبات والضغوط العسكرية والقيود التي تواجه بعض الموانئ، بينما رفعت دول خليجية أخرى، وعلى رأسها السعودية، صادراتها عبر هرمز ومسارات بديلة. وهذا أحد الأسباب الرئيسية التي حالت دون تشدد السوق العالمية بالقدر الذي كانت تخشاه الأسواق في المراحل الأولى من الصراع.
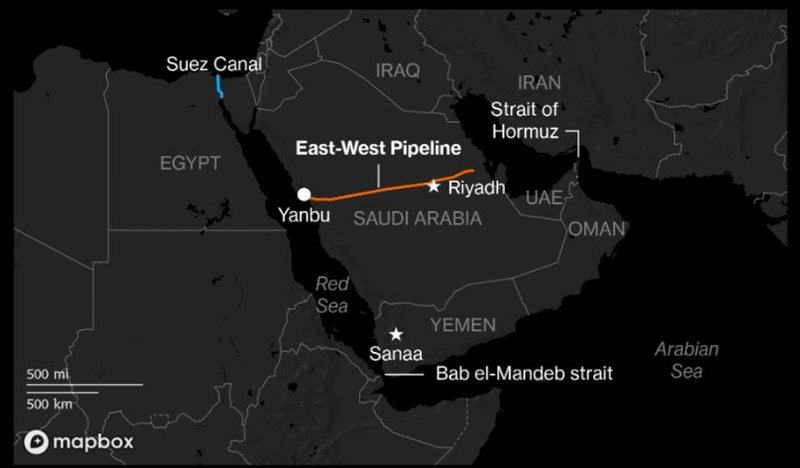
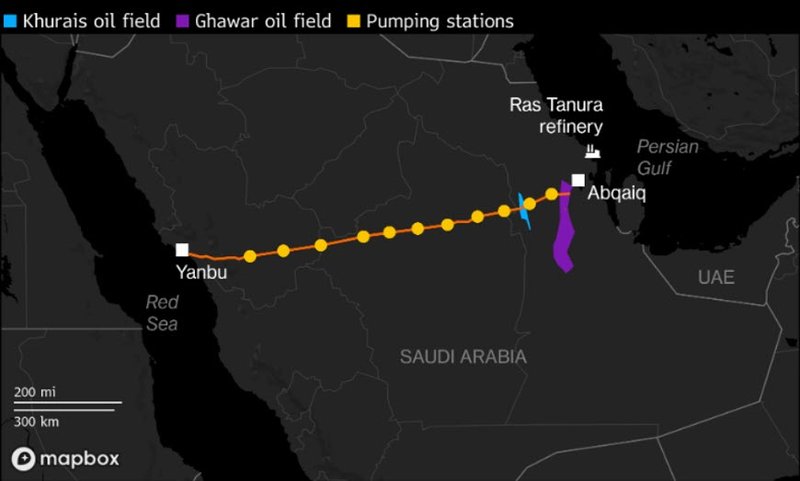
كما استعادت السعودية جزءًا من القدرة التشغيلية لخط شرق-غرب الذي ينقل الخام من شرق المملكة إلى موانئ البحر الأحمر ويقلل الاعتماد على مضيق هرمز. وتشير التقديرات إلى عودة نحو نصف التدفقات عبر هذا الخط بعد الأضرار التي تعرض لها في وقت سابق من الشهر.
المصدر: بلومبيرغ
سوق النفط تبدو قريبة من التوازن
رغم المشهد الجيوسياسي المتوتر، تبدو أوضاع العرض والطلب أقل تشددًا مما قد يوحي به مستوى أسعار النفط. فقد تعافت صادرات الخليج إلى نحو 23.3 مليون برميل يوميًا خلال الأسبوع الماضي، وهو مستوى قريب من متوسط 2025.
وبناءً على ذلك، تبدو سوق النفط العالمية في حالة توازن تقريبًا خلال سبتمبر. وهذه نقطة مهمة لأنها تعني أن علاوة المخاطر في خام برنت أصبحت مرتبطة بدرجة أقل بنقص فعلي وحالي في البراميل، وبدرجة أكبر باحتمال أن تتعرض الإمدادات لاضطراب جديد.
والفارق بين الحالتين كبير. ففي السوق التي تعاني نقصًا فعليًا، تبقى الأسعار مدعومة عادة مع تراجع المخزونات. أما السوق المتوازنة التي تحمل علاوة جيوسياسية مرتفعة، فقد تتحرك بعنف في الاتجاهين بمجرد تغير احتمالات حدوث اضطراب.
لماذا ما يزال خام برنت فوق 100 دولار؟
يبقى خام برنت أعلى من 100 دولار للبرميل رغم التعافي الكبير في الصادرات، إذ تداولت عقود الشهر الأول قرب 103.43 دولارات، ما يضع الخام على مسار تسجيل ثالث مكسب شهري على التوالي، مع ارتفاع يقارب 14% خلال سبتمبر.
ويكشف هذا الصمود أن المتداولين ما يزالون غير مستعدين لتسعير المنطقة باعتبارها عادت إلى الظروف الطبيعية. فمضيق هرمز ما يزال عرضة للمخاطر، والبنية التحتية للطاقة تبقى هدفًا محتملًا للهجمات، وقدرات خطوط الأنابيب البديلة في السعودية لم تستعد كامل طاقتها حتى الآن، بينما يمكن لأي تصعيد جديد أن يسحب عدة ملايين من البراميل يوميًا من السوق في فترة قصيرة.
ولهذا ما يزال النفط يحمل علاوة جيوسياسية كبيرة حتى مع تحسن الإمدادات الفعلية.
المصدر: بلومبيرغ
ارتفاع الصادرات لا يعني انخفاض المخاطر
من أهم الرسائل التي تقدمها بيانات الشحن الأخيرة أن اتجاه الكميات واتجاه المخاطر الأمنية لا يسيران بالضرورة معًا. فعدد أكبر من الناقلات يعبر مضيق هرمز بنجاح، لكن هذا لا يعني أن الممر أصبح أكثر أمانًا.
الشركات تكيفت مع البيئة الجديدة من خلال تعديل جداول الشحن، وإجراءات الحماية، وترتيبات التأمين، كما زادت بعض الحكومات الدعم المقدم للمرور التجاري. وقد سمح هذا التكيف باستعادة جزء كبير من الصادرات رغم بقاء الخطر العسكري.
لكن قدرة الشركات على التكيف ليست بلا حدود. فأي هجوم كبير على ناقلات أو موانئ أو خطوط أنابيب يمكن أن يغير صورة العرض بسرعة، وهذا الاحتمال هو أحد الأسباب الرئيسية التي تمنع أسعار النفط من الهبوط بقوة رغم ارتفاع التدفقات.
المنتجات المكررة تبقى نقطة الضعف الأساسية
كان تعافي صادرات الخام أقوى بكثير من تعافي المنتجات المكررة، إذ بقيت تدفقات الديزل والبنزين عند نحو 58% فقط من مستويات ما قبل الحرب. وهذه الفجوة مهمة بصورة خاصة بالنسبة إلى التضخم، لأن الوقود المكرر ينتقل إلى النشاط الاقتصادي بصورة مباشرة أكثر من الخام نفسه.
فالديزل يؤثر في تكاليف الشاحنات والزراعة والإنشاءات والشحن والخدمات اللوجستية، ولذلك قد تبقى الأسر والشركات تحت ضغط حتى لو استقرت صادرات الخام. وإذا ظلت المنتجات المكررة محدودة المعروض نسبيًا، فقد تبقى أسعار الوقود مرتفعة من دون الحاجة إلى موجة صعود جديدة في خام برنت نفسه.
وهذا يفسر لماذا تواصل البنوك المركزية متابعة أسواق الطاقة في الشرق الأوسط باهتمام شديد، فالتضخم الناتج من الوقود يمكن أن يستمر حتى عندما تبدو سوق الخام العالمية أكثر توازنًا.
الفيدرالي ما يزال يملك سببًا قويًا لمراقبة النفط
أصبحت أسعار الطاقة جزءًا مهمًا من توقعات التضخم الأميركي. فبقاء خام برنت فوق 100 دولار وارتفاع أسعار الديزل يمكن أن ينتقلا إلى تكاليف النقل والإنتاج، ما يجعل عودة التضخم نحو مستويات أقل بصورة مستدامة أكثر صعوبة.
ويكتسب هذا الأمر أهمية إضافية بعدما استأنف الاحتياطي الفيدرالي دورة التشديد النقدي، مع تركيزه على منع صدمات الأسعار المؤقتة من التحول إلى تضخم أوسع وأكثر استمرارًا داخل الاقتصاد.
وقد يؤدي استمرار تعافي صادرات الشرق الأوسط في النهاية إلى تخفيف هذا الخطر، لكن ذلك يحتاج إلى استقرار التدفقات لفترة كافية حتى تنخفض أسعار الخام والمنتجات المكررة بصورة ملموسة. وحتى الآن، نجح التعافي في منع ارتفاع أكثر حدة في الأسعار، لكنه لم يُنهِ المشكلة التضخمية.
المسارات البديلة أصبحت أكثر قيمة استراتيجية
رفع الصراع من الأهمية الاستراتيجية للبنية التحتية التي تسمح بتجاوز مضيق هرمز. ويعد خط شرق-غرب السعودي أحد أبرز الأمثلة، إذ يتيح نقل الخام من الحقول في شرق المملكة إلى موانئ البحر الأحمر، ما يوفر طريقًا بديلًا إذا أصبحت الملاحة عبر هرمز أكثر صعوبة.
كما تعمل دول خليجية أخرى على تعزيز التخزين وخطوط الأنابيب والبنية التحتية للصادرات بهدف تقليل الاعتماد على المضيق. ولا تستطيع هذه المسارات إلغاء أهمية هرمز، فحجم التدفقات التي تمر عبره أكبر من أن يتم استبداله بالكامل، لكن كل برميل يمكن تحويله إلى طريق بديل يقلل الخسارة المحتملة في حال وقوع اضطراب جديد.
ولهذا أصبح الاستثمار في مرونة البنية التحتية للطاقة جزءًا رئيسيًا من استراتيجية المنتجين في المنطقة.
حركة النفط المقبلة تعتمد على الأمن أكثر من حجم المعروض
صورة الإمدادات الحالية أفضل بكثير مما كانت عليه خلال المراحل الأولى من الصراع. صادرات الخام اقتربت من مستويات ما قبل الحرب، وشحنات الخليج أصبحت قريبة من متوسط 2025، بينما تبدو السوق العالمية في حالة توازن نسبي.
في الظروف الطبيعية، كان من المفترض أن تدعم هذه الأرقام انخفاضًا أكبر في الأسعار. لكن استمرار خام برنت فوق 100 دولار يعكس قناعة السوق بأن هذا التعافي يمكن أن يتراجع بسرعة إذا عادت الاضطرابات الأمنية.
ولهذا أصبحت التطورات الجيوسياسية أكثر تأثيرًا من التغيرات الهامشية في الإنتاج. والانخفاض المستدام في أسعار النفط قد يحتاج إلى دليل على أن مخاطر الملاحة نفسها تتراجع، وليس فقط إلى استمرار المصدرين في إيجاد طرق للعمل من حولها.
لماذا يمكن للنفط البقاء مرتفعًا رغم تعافي صادرات الشرق الأوسط؟
أزال تعافي تدفقات النفط من الشرق الأوسط واحدًا من أكثر سيناريوهات نقص الإمدادات تطرفًا من حسابات السوق. فقد عادت شحنات الخام إلى نحو 17.5 مليون برميل يوميًا، أي ما يعادل 98% تقريبًا من مستويات ما قبل الحرب، بينما بلغت صادرات الخليج نحو 23.3 مليون برميل يوميًا.
ورغم ذلك يبقى خام برنت فوق 100 دولار ويتجه إلى شهر جديد من المكاسب القوية، لأن السوق لا تسعّر حجم الإمدادات المتاحة اليوم فقط، وإنما الخطر المرتبط بإمدادات الغد.
مضيق هرمز ما يزال معرضًا للاضطراب، وتدفقات المنتجات المكررة ما تزال ضعيفة، وخطوط الأنابيب البديلة لم تعد إلى طاقتها الكاملة، فيما الصراع نفسه مستمر. ولهذا تساعد الصادرات الأقوى حاليًا في منع نقص فعلي وحاد في السوق، لكنها لم تُزل علاوة المخاطر الجيوسياسية التي تبقي النفط عند مستويات مرتفعة.
والسؤال الذي سيحدد الاتجاه المقبل للخام أصبح واضحًا: هل يمثل تعافي التدفقات بداية عودة حقيقية إلى الاستقرار، أم أن الأسواق تعلمت فقط كيف تنقل النفط بكفاءة أكبر داخل بيئة ما تزال شديدة الخطورة؟