
 الدعم

تتغير موجة الذكاء الاصطناعي: لماذا يريد المستثمرون العوائد وليس الإنفاق فقط؟
يتغير شكل موجة الذكاء الاصطناعي. فقد كان المستثمرون مستعدين لدفع تقييمات مرتفعة للشركات التي توفر الرقائق والخوادم ومعدات الشبكات ومراكز البيانات اللازمة لبناء اقتصاد الذكاء الاصطناعي. لكن هذه القصة بدأت تفقد جزءاً من قوتها مع وصول الإنفاق الرأسمالي إلى مستويات استثنائية، وبدء الأسواق في طرح سؤال أكثر صعوبة: أين العائد على كل هذا الإنفاق؟
يطالب المستثمرون في الذكاء الاصطناعي بشكل متزايد بأدلة على نمو الإيرادات وتحسن الإنتاجية والعائد على الاستثمار، بدلاً من الاكتفاء بارتفاع الإنفاق الرأسمالي.
ارتدت أسهم شركات البرمجيات مع بدء منتجات الذكاء الاصطناعي في المساهمة بشكل مباشر في طلب الشركات واستهلاك خدماتها.
تتوزع السيولة خارج البنية التحتية المباشرة للذكاء الاصطناعي نحو القطاعات المالية والرعاية الصحية والصناعة وغيرها من الشركات التي تستخدم الذكاء الاصطناعي لتحسين الكفاءة.
لماذا تتغير وجهة استثمارات الذكاء الاصطناعي؟
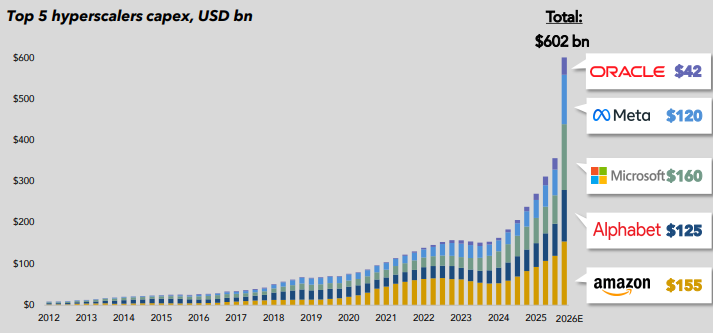
يحدث التغير الأكبر في العلاقة بين الإنفاق الرأسمالي والأرباح. فقد رفعت شركات التكنولوجيا العملاقة إنفاقها إلى مستويات غير مسبوقة. ويقدر بنك جيه بي مورغان أن إجمالي استثمارات البنية التحتية للذكاء الاصطناعي من جانب شركات الحوسبة السحابية الكبرى قد يصل إلى نحو 742 مليار دولار في 2026، مقارنة بنحو 416 مليار دولار في 2025.
يدعم هذا الإنفاق شركات صناعة الرقائق ومزودي الخدمات السحابية وشركات معدات الشبكات ومشغلي مراكز البيانات. لكن البنية التحتية لا تخلق قيمة فعلية إلا إذا تمكن العملاء في النهاية من تحقيق إيرادات كافية منها لتبرير تكلفتها.
ولهذا تغير السؤال الذي تطرحه الأسواق من “من يزود الذكاء الاصطناعي؟” إلى “من يحقق المال من الذكاء الاصطناعي؟”
المصدر: MUFG
البرمجيات تقدم نموذجاً اقتصادياً مختلفاً
تحظى شركات البرمجيات بمزيد من الاهتمام لأن الذكاء الاصطناعي يمكن إضافته مباشرة إلى المنتجات الحالية وعلاقات الشركات مع عملائها. وغالباً ما يكون الاستثمار المطلوب أقل بكثير من بناء قدرات جديدة لمراكز البيانات، بينما يمكن تحقيق الإيرادات من خلال زيادة الاشتراكات والاستخدام وإطلاق منتجات جديدة موجهة للشركات.
وتعد Salesforce مثالاً واضحاً على هذا التحول. فقد ارتفعت أسهمها بنحو 40% في أغسطس، بعدما ساهمت النتائج الأقوى في تهدئة المخاوف من أن يؤدي الذكاء الاصطناعي إلى استبدال البرمجيات التقليدية الموجهة للشركات.
وبدلاً من ذلك، بدأت الأسواق تركز على سؤال مختلف: هل يستطيع الذكاء الاصطناعي زيادة إنفاق العملاء، وأتمتة سير العمل، وخلق مصادر جديدة للإيرادات؟
لكن البرمجيات ليست محصنة تلقائياً. فما زال المستثمرون بحاجة إلى دليل على أن العملاء سيدفعون مقابل خدمات الذكاء الاصطناعي بدلاً من الاكتفاء بتجربتها. وهذا يتحول إلى اختبار التقييم الجديد.
المصدر: TradingView
شركات التكنولوجيا الكبرى لم تعد تمثل صفقة ذكاء اصطناعي واحدة
يحدث التحول أيضاً داخل قطاع التكنولوجيا العملاق نفسه. فقد بدأ المستثمرون في الفصل بين الشركات وفقاً لقدرتها على تقديم منتجات الذكاء الاصطناعي، والطلب على الخدمات السحابية، وتحقيق الإيرادات من هذه المنتجات، وكثافة الإنفاق الرأسمالي، بدلاً من شراء القطاع بأكمله باعتباره رهاناً واحداً على الذكاء الاصطناعي.
وهذا يساعد على تفسير سبب تحرك أسهم شركات التكنولوجيا الكبرى في اتجاهات متباينة، رغم بقاء قصة الذكاء الاصطناعي قائمة.
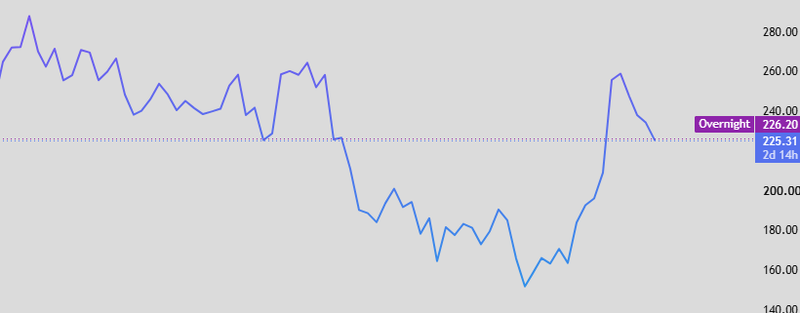
وأظهرت التداولات الأخيرة تبايناً واضحاً بين أسهم ألفابت وميتا ومايكروسوفت، مع إعادة المستثمرين تقييم استراتيجيات كل شركة في مجال الذكاء الاصطناعي.
الرابحون القادمون قد لا يكونون من شركات التكنولوجيا
قد يكون الجزء الأكثر أهمية من هذا التحول خارج قطاع الذكاء الاصطناعي التقليدي. إذ تتجه السيولة بشكل متزايد نحو الشركات التي تستخدم الذكاء الاصطناعي لتحسين عملياتها القائمة.
يمكن لشركة لوجستية استخدام الذكاء الاصطناعي لتحسين مسارات النقل وإدارة المخزون. ويمكن لشركة تجزئة تحسين التنبؤ بالطلب. كما تستطيع الشركات الصناعية استخدام الصيانة التنبؤية لتقليل فترات التوقف، بينما يمكن للبنوك أتمتة أجزاء من خدمة العملاء والامتثال.
الأسواق تنتظر الآن مكاسب الإنتاجية
هذه هي نقطة الارتكاز في النقاش بأكمله. ويقدر بنك جيه بي مورغان أن استثمارات الذكاء الاصطناعي تجاوزت بالفعل 2% من الناتج المحلي الإجمالي الأمريكي، ما يعني أن التكنولوجيا تستحوذ على حصة استثنائية من رأس المال الاقتصادي.
وهذا الإنفاق يحتاج في النهاية إلى إنتاج قدر أكبر من الناتج
حتى الآن، كان تبني الذكاء الاصطناعي سريعاً، لكن مكاسب الإنتاجية على مستوى الاقتصاد ككل لا تزال أقل وضوحاً من بعض أعلى التقييمات التي حصلت عليها أسهم الذكاء الاصطناعي.
هذه الفجوة مهمة
إذا بدأ الذكاء الاصطناعي في تحقيق مكاسب إنتاجية قابلة للقياس، فستتمكن الشركات من توسيع هوامش الأرباح وزيادة أرباحها دون الحاجة إلى رفع الإنفاق الرأسمالي بلا نهاية.
أما إذا جاءت مكاسب الإنتاجية مخيبة للآمال، فسيبدأ المستثمرون في التساؤل عما إذا كانت طفرة البنية التحتية قد سبقت العائد الاقتصادي المتوقع منها.
موجة الذكاء الاصطناعي تدخل اختبارها الثاني
لهذا السبب، لا ينبغي النظر تلقائياً إلى التحول الحالي في الاستثمارات باعتباره نهاية للموجة الصاعدة للذكاء الاصطناعي. ما يتغير هو نوع العائد الذي أصبح المستثمرون مستعدين لدفع الأموال مقابله.
المرحلة الأولى كافأت البنية التحتية
أما المرحلة التالية، فمن المرجح أن تركز على تحقيق الإيرادات، وكفاءة رأس المال، ومكاسب الإنتاجية. وهذا لا يعني أن الشركات الفائزة في قطاع الأجهزة ستفقد قدرتها على جذب رأس المال. فالشركات التي تتمتع بطلب قوي، وقدرة على التسعير، وتحسن في العوائد، يمكنها مواصلة جذب الاستثمارات.
لكن المعايير أصبحت أعلى
يجب أن تكون إيرادات الذكاء الاصطناعي متكررة. ويجب أن ينتج الإنفاق الرأسمالي عوائد قابلة للقياس. كما تحتاج الشركات التي تستخدم الذكاء الاصطناعي عبر مختلف قطاعات الاقتصاد إلى تقديم أدلة على أن التكنولوجيا تحسن بالفعل أداء الأعمال.


