الدعم

سهم أنثروبيك يتجه للهبوط في ثاني جلساته مع تراجع أسهم الذكاء الاصطناعي رغم الاكتتاب القياسي
يواجه سهم أنثروبيك أول اختبار حقيقي بعد اكتتابه القياسي، مع إعادة تقييم المستثمرين لأسهم الذكاء الاصطناعي وسط مخاوف بشأن التقييمات المرتفعة والمنافسة وتكاليف الحوسبة.
تراجع سهم أنثروبيك بنحو 5% في تعاملات ما بعد الإغلاق، بعدما أنهى جلسة إدراجه الأولى مرتفعًا بنسبة 17% عن سعر الاكتتاب البالغ 83 دولارًا.
أغلق السهم أولى جلساته عند 97.17 دولارًا، بعد ارتفاعه بنسبة وصلت إلى 39% خلال التداولات.
بلغت القيمة السوقية لأنثروبيك نحو 1.8 تريليون دولار على أساس الأسهم بنهاية الجلسة الأولى.
وصل معدل الإيرادات السنوي المحسوب للشركة إلى 81 مليار دولار بنهاية أكتوبر، رغم تسجيل خسارة تشغيلية بلغت 567 مليون دولار في الربع الثالث.
قد يؤدي انضمام أنثروبيك إلى مؤشري ناسداك 100 وراسل 1000 إلى جذب مشتريات بمليارات الدولارات من الصناديق الاستثمارية التي تتبع المؤشرات.
الاكتتاب القياسي لأنثروبيك يصطدم بموجة بيع في أسهم الذكاء الاصطناعي
يتجه سهم أنثروبيك (Anthropic) نحو تسجيل تراجع في ثاني جلساته ببورصة ناسداك، بعدما طغت موجة البيع التي تضرب أسهم الذكاء الاصطناعي على التفاؤل الذي رافق الإدراج التاريخي للشركة المطورة لنماذج «كلود» (Claude).
وانخفض السهم بنحو 5% في تعاملات ما بعد إغلاق السوق، فيما أشارت العقود المستقبلية الدائمة المتداولة عبر منصات الأصول الرقمية إلى تحرك مماثل. وجاء ذلك بعد جلسة افتتاحية شديدة التقلب، ارتفع خلالها السهم بنسبة وصلت إلى 39%، قبل أن يقلص مكاسبه ويغلق عند 96.97دولارًا، بارتفاع نسبته 17% عن سعر الاكتتاب البالغ 83 دولارًا.
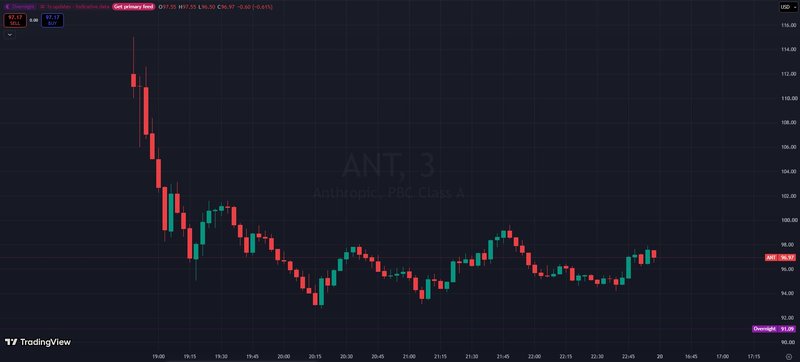
وأنهت أنثروبيك يومها الأول في البورصة باعتبارها سابع أكبر شركة مدرجة عالميًا من حيث القيمة السوقية، بعدما وصل تقييمها إلى نحو 1.8 تريليون دولار على أساس الأسهم.
لكن توقيت الإدراج زاد من صعوبة المحافظة على الزخم الإيجابي. فقد تراجع مؤشر ناسداك بنسبة 2.2% يوم الخميس، بينما انخفض مؤشر MSCI لأسهم آسيا والمحيط الهادئ بنسبة 3.3%، ليواصل خسائره للجلسة السابعة على التوالي.
كما اتجهت الأسهم العالمية نحو تسجيل أطول سلسلة خسائر متتالية منذ سبتمبر 2023، مع تقليص المستثمرين انكشافهم على الشركات المرتبطة بطفرة الذكاء الاصطناعي.
ويعكس هذا التراجع تحولًا في أولويات الأسواق، إذ أصبح المستثمرون أكثر حساسية للتقييمات المرتفعة وحجم الإنفاق الرأسمالي الذي تحتاج إليه شركات الذكاء الاصطناعي لتحقيق النمو المتوقع.
ولهذا يواجه سهم أنثروبيك اختبارًا مبكرًا لقدرة الطلب الاستثماري القوي الذي رافق الاكتتاب على الصمود أمام موجة بيع أوسع في قطاع التكنولوجيا.
طلبات اكتتاب أنثروبيك تجاوزت الأسهم المطروحة بسبعة أضعاف
اجتذب اكتتاب أنثروبيك طلبات شراء تعادل نحو سبعة أضعاف عدد الأسهم المتاحة، في واحدة من أكبر موجات الإقبال الاستثماري على طرح عام في تاريخ الأسواق المالية.
وشهد الاكتتاب مشاركة دولية واسعة، مع ضخ مستثمرين من خارج الولايات المتحدة مليارات الدولارات للحصول على حصص في الشركة.
وحصل المستثمرون اليابانيون على أسهم بقيمة تقارب 3 مليارات دولار، رغم تقديم طلبات شراء بلغت 9.4 مليارات دولار. كما اشترى المستثمرون الأفراد في المملكة المتحدة وأوروبا القارية أسهمًا إضافية بقيمة 1.1 مليار دولار.
وتجاوز اكتتاب أنثروبيك الرقم القياسي السابق لجمع التمويل الذي سجلته شركة سبيس إكس (SpaceX)، بعدما جمعت 75 مليار دولار عند إدراجها في يونيو، قبل أن يرتفع إجمالي حصيلة الطرح إلى 86.25 مليار دولار عبر بيع أسهم إضافية.
وحقق الاكتتاب مكاسب مالية ضخمة للمؤسسين والمصارف المشرفة على الصفقة. فقد ارتفعت الثروة المجمعة للمؤسسين السبعة لأنثروبيك إلى نحو 166 مليار دولار، بينما حصلت المصارف الـ22 المشاركة في تنفيذ الطرح على رسوم قياسية بلغت 550 مليون دولار.
ويعكس حجم الطلب الاستثماري ثقة كبيرة بإمكانات الشركة في سوق الذكاء الاصطناعي، خصوصًا مع توسع استخدام نماذجها بين المؤسسات والشركات الكبرى.
لكن الأداء المتوقع في الجلسة الثانية يكشف حدود تأثير هذا الإقبال. فندرة الأسهم المتاحة خلال الاكتتاب يمكن أن تدعم الأسعار عند بداية التداول، لكنها لا توفر حماية دائمة عندما تتصاعد المخاوف بشأن التقييمات ومستقبل الاستثمار في القطاع.
وتزداد أهمية هذه المسألة بالنسبة إلى أنثروبيك، بعدما أصبحت قيمتها السوقية عند مستويات تفترض استمرار نمو الإيرادات بوتيرة مرتفعة وتحسن الربحية خلال السنوات المقبلة.
إيرادات أنثروبيك تتسارع وتكاليف الحوسبة تضغط على الأرباح
يمثل النمو الاستثنائي في أعمال أنثروبيك أحد أهم العوامل التي تدعم تقييمها المرتفع، خصوصًا مع توسع اعتماد الشركات على نماذج كلود في البرمجة والبحث وتحليل البيانات وأتمتة العمليات.
فقد بلغ معدل الإيرادات السنوي المحسوب وفق أحدث مستويات النشاط نحو 81 مليار دولار في 31 أكتوبر 2026، بزيادة قدرها 10 مليارات دولار مقارنة بنهاية سبتمبر.
ويعكس هذا الرقم وتيرة الإيرادات الأخيرة بعد تحويلها إلى تقدير سنوي، وهو يختلف عن الإيرادات الفعلية التي سجلتها الشركة خلال سنة مالية مكتملة.
كما توسعت قاعدة العملاء ذوي الإنفاق المرتفع بصورة كبيرة. فبحلول نهاية سبتمبر، تجاوز عدد العملاء الذين يحقق كل منهم إيرادات لا تقل عن 100 ألف دولار خلال الاثني عشر شهرًا السابقة 11,900 عميل، مقارنة بنحو 1,500 عميل في عام 2025.
وأصبحت أداة Claude Code أحد أهم محركات النمو التجاري للشركة، مع انتشار استخدامها بين مطوري البرمجيات، بمن فيهم مهندسون يعملون لدى وكالة الفضاء الأميركية ناسا (NASA).
لكن هذا التوسع يفرض التزامات مالية كبيرة، لأن تطوير نماذج الذكاء الاصطناعي المتقدمة وتشغيلها يحتاجان إلى قدرات حاسوبية ضخمة واستثمارات متواصلة في المعالجات ومراكز البيانات.
وقد سجلت أنثروبيك خسارة تشغيلية بلغت 567 مليون دولار خلال الربع الثالث من 2026، تأثرت جزئيًا بتكاليف حوسبة بلغت نحو 5 مليارات دولار مرتبطة بالتزامات قصيرة الأجل، إلى جانب ملياري دولار من المصروفات غير النقدية المتعلقة ببرنامج الشركة لمطابقة التبرعات الخيرية.
وتكشف هذه الأرقام عن أحد التحديات الرئيسية التي تواجه شركات تطوير الذكاء الاصطناعي، حيث يمكن أن يؤدي تسارع الطلب إلى زيادة الإيرادات بصورة كبيرة، لكنه قد يرفع أيضًا تكاليف توفير القدرات الحاسوبية اللازمة لخدمة العملاء.
وتشير التوقعات الحالية إلى أن أنثروبيك قد لا تحقق تدفقات نقدية حرة سنوية موجبة قبل عام 2030، رغم احتمال ارتفاع إيراداتها السنوية إلى نحو 685 مليار دولار بحلول ذلك الوقت.
ويعتمد الوصول إلى هذا المستوى على استمرار التوسع القوي في قاعدة العملاء، وتحسين قدرة الشركة على تحقيق الإيرادات من خدماتها، والسيطرة على الإنفاق المرتبط بالبنية التحتية.
ولهذا ستكون قدرة أنثروبيك على تحويل النمو السريع إلى أرباح وتدفقات نقدية مستدامة عاملًا حاسمًا في تقييم سهمها خلال السنوات المقبلة.
المنافسة مع أوبن إيه آي وآبل تضيف ضغوطًا على تقييم أنثروبيك
تتزايد المخاطر التنافسية التي تواجه أنثروبيك مع سعيها إلى توسيع استخدامات كلود في تطوير البرمجيات والخدمات القانونية والرعاية الصحية وغيرها من الأنشطة المهنية.
وتعمل شركة آبل (Apple) على تطوير وكيل ذكاء اصطناعي مستقل قادر على تنفيذ المهام نيابة عن المستخدمين، لتدخل بذلك سوقًا تتنافس فيها بالفعل أنثروبيك وأوبن إيه آي وميتا.
وقد تؤدي هذه المنافسة إلى زيادة الضغوط على أسعار خدمات الذكاء الاصطناعي، خصوصًا مع توسع الشركات في تقديم أنظمة قادرة على تنفيذ مهام معقدة بصورة أكثر استقلالية.
كما تواجه أنثروبيك منافسة من النماذج مفتوحة الأوزان الأقل تكلفة، بما فيها النماذج التي تطورها شركات ومختبرات صينية، ما قد يدفع أسعار الخدمات إلى الانخفاض مع زيادة الخيارات المتاحة للمؤسسات.
وتكتسب المنافسة السعرية أهمية خاصة في صناعة تتطلب إنفاقًا مستمرًا على المعالجات المتقدمة والطاقة والخدمات السحابية.
فانخفاض تكلفة استخدام النماذج قد يساعد على انتشار الذكاء الاصطناعي بين عدد أكبر من العملاء، لكنه يمكن أن يقلص هوامش الربح إذا لم تتمكن الشركات من تحقيق تحسينات موازية في كفاءة الحوسبة.
وأصبح المستثمرون ينظرون إلى ما هو أبعد من مؤشرات الطلب القوي على الذكاء الاصطناعي، مع تركيز متزايد على قدرة الإيرادات الإضافية على تحقيق أرباح بعد احتساب تكاليف الرقائق ومراكز البيانات والكهرباء والقدرات السحابية.
وتواجه أنثروبيك هذا الاختبار عند تقييم يبلغ نحو 1.8 تريليون دولار، ما يجعل السهم حساسًا لأي تباطؤ في النمو أو ارتفاع غير متوقع في المصروفات أو اشتداد المنافسة.
انضمام أنثروبيك إلى ناسداك 100 وراسل 1000 قد يجذب مليارات الدولارات
قد يحصل سهم أنثروبيك على مصدر جديد للطلب الاستثماري خلال الفترة المقبلة، إذا استوفى شروط الانضمام السريع إلى مؤشرات الأسهم الأميركية الرئيسية.
فمن المحتمل أن تنضم الشركة إلى مؤشري راسل 1000 (Russell 1000) وناسداك 100 (Nasdaq 100) في وقت مبكر من ديسمبر، بعدما عدل مزودا المؤشرين قواعدهما للسماح بإدراج الشركات الجديدة ذات القيم السوقية الاستثنائية بوتيرة أسرع.
وقد يؤدي انضمام أنثروبيك إلى هذه المؤشرات إلى توليد مشتريات تلقائية بمليارات الدولارات من الصناديق الاستثمارية التي تتبع أداءها.
وتعتمد هذه الصناديق على الاحتفاظ بالأسهم المدرجة ضمن المؤشر وفق أوزانها المحددة، ما يعني أن إضافة شركة ضخمة مثل أنثروبيك قد تخلق طلبًا جديدًا على السهم من المؤسسات التي تدير استثمارات مرتبطة بالمؤشرات.
لكن هذا السيناريو يبقى مشروطًا باستيفاء متطلبات الإدراج والحصول على الموافقات اللازمة، كما أن الطلب الناتج من الصناديق لا يضمن استمرار ارتفاع السعر بعد تنفيذ عمليات الشراء.
وقد يمثل الانضمام إلى المؤشرات عامل دعم إضافيًا للسهم، خصوصًا بعد تراجع الزخم الذي صاحب يوم الإدراج، لكنه لن يغير بصورة مباشرة التحديات التشغيلية والمالية التي تواجه الشركة.
هل يستطيع سهم أنثروبيك المحافظة على تقييم 1.8 تريليون دولار؟
سيبقى سهم أنثروبيك خلال الفترة المقبلة أحد أبرز المؤشرات المباشرة على ثقة المستثمرين في مستقبل صناعة الذكاء الاصطناعي، خصوصًا بعد نجاح الشركة في تنفيذ اكتتاب قياسي وتحقيق تقييم يضعها بين أكبر الشركات المدرجة عالميًا.
وتوفر قاعدة العملاء المؤسسيين والنمو السريع في الإيرادات عوامل دعم قوية، بينما قد يضيف الانضمام المحتمل إلى مؤشرات الأسهم الرئيسية طلبًا استثماريًا جديدًا.
لكن التقييم الحالي يترك هامشًا محدودًا أمام أي تباطؤ في نمو الأعمال أو ارتفاع في تكاليف الحوسبة أو زيادة في حدة المنافسة.
وتكشف التقلبات التي شهدها السهم خلال يومه الأول، ثم تراجعه في تعاملات ما بعد الإغلاق، عن حساسية المستثمرين تجاه الأسعار المرتفعة، حتى عندما تتمتع الشركة بمركز تنافسي قوي ونمو تجاري استثنائي.
وسيكون الاختبار الأهم لأنثروبيك هو قدرتها على تحويل الطلب المتزايد على كلود إلى أرباح وتدفقات نقدية تبرر تقييمها البالغ 1.8 تريليون دولار.
فنجاح الاكتتاب يعكس قدرة الشركة على جذب رؤوس الأموال، بينما سيتحدد نجاح السهم في الأسواق العامة وفق تطور الإيرادات والهوامش والتكاليف خلال الفترات المقبلة.
ومع استمرار الضغوط على أسهم الذكاء الاصطناعي عالميًا، قد تصبح تحركات أنثروبيك مقياسًا مهمًا لمدى استعداد المستثمرين للمحافظة على تقييمات مرتفعة لشركات القطاع، في وقت تتزايد فيه المطالب بإثبات العائد الاقتصادي من الإنفاق الضخم على التكنولوجيا والبنية التحتية.