
 الدعم

طفرة الذكاء الاصطناعي لدى ميكرون تخلق أزمة في إمدادات الذاكرة
لا تمثل نتائج ميكرون الأخيرة مجرد ربع قياسي آخر لشركة أشباه موصلات. بل تكشف عن تغير أعمق في اقتصاديات سوق الذاكرة، فالطلب المرتبط بالذكاء الاصطناعي أصبح ينافس مباشرة قدرة الصناعة على إنتاج كميات كافية من الذاكرة.
تتوقع ميكرون أن تظل أوضاع العرض والطلب على الذاكرة والتخزين شديدة الضيق حتى السنتين الماليتين 2027 و2028.
تم التعاقد على معظم إنتاج ميكرون من ذاكرة النطاق الترددي العالي لعام 2027.
ارتفعت اتفاقيات التوريد طويلة الأجل إلى 32 مليار دولار، مقارنة بـ22 مليار دولار في يونيو.
نتائج ميكرون تكشف مشكلة في الطاقة الإنتاجية
بلغت الإيرادات في الربع الرابع 54.23 مليار دولار، بزيادة 379% على أساس سنوي، بينما ارتفعت ربحية السهم المعدلة إلى 33.42 دولاراً، مقارنة بـ3.03 دولار قبل عام.
وتتوقع ميكرون استمرار ضيق التوازن بين العرض والطلب حتى السنتين الماليتين 2027 و2028. وفي الوقت نفسه، بدأ العملاء في تأمين الإنتاج المستقبلي في وقت أبكر بكثير.
وارتفعت اتفاقيات التوريد طويلة الأجل إلى 32 مليار دولار، مع دعم جزء كبير من الزيادة بمدفوعات نقدية مقدماً. كما تم بالفعل التعاقد على معظم إنتاج ميكرون من ذاكرة النطاق الترددي العالي لعام 2027.
وهذا يغير العلاقة بين منتجي الذاكرة وعملائهم
في دورة الذاكرة التقليدية، يستفيد المشترون من وفرة المعروض وانخفاض الأسعار، بينما تتنافس الشركات المصنعة على زيادة أحجام المبيعات. أما اليوم، فتتنافس شركات الذكاء الاصطناعي الكبرى على شيء مختلف... اليقين.
فهي تدفع فعلياً لتأمين الطاقة الإنتاجية المستقبلية قبل أن تصبح متاحة. وهذه إشارة إلى أن الذاكرة انتقلت من كونها مدخلاً قابلاً للاستبدال نسبياً إلى كونها قيداً استراتيجياً.
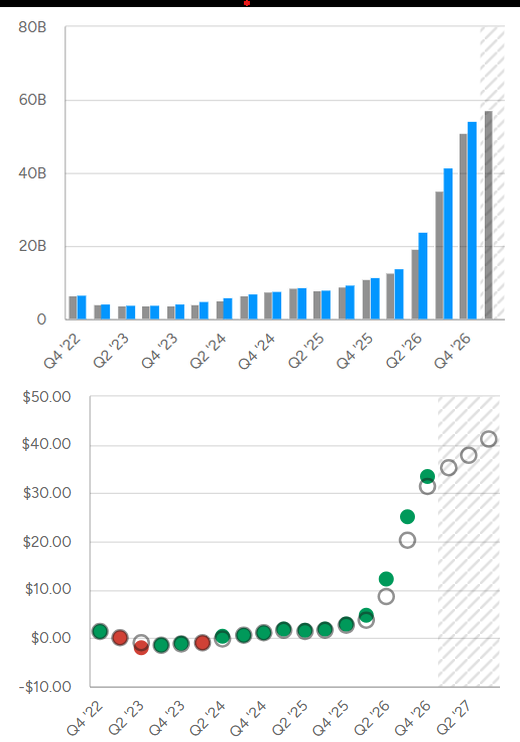
المصدر: Earnings Hub
لماذا تغير ذاكرة النطاق الترددي العالي دورة أشباه الموصلات؟
تكمن الإجابة داخل سوق ذاكرة الوصول العشوائي الديناميكية. وتعد ذاكرة النطاق الترددي العالي عنصراً أساسياً في مسرعات الذكاء الاصطناعي، لأنها تتيح للمعالجات الوصول إلى كميات كبيرة من البيانات بسرعات مرتفعة جداً.
لكن زيادة إنتاج ذاكرة النطاق الترددي العالي لا تتم بمعزل عن بقية سوق الذاكرة. إذ تعتمد ذاكرة النطاق الترددي العالي وذاكرة الوصول العشوائي الديناميكية التقليدية على الطاقة الإنتاجية نفسها من الرقائق، ما يعني أن تحويل الإنتاج نحو ذاكرة النطاق الترددي العالي يمكن أن يحد من إمدادات الذاكرة التقليدية.
وتتوقع سامسونج أن تستهلك ذاكرة النطاق الترددي العالي ما يقارب 30% من الطاقة الإنتاجية لرقائق ذاكرة الوصول العشوائي الديناميكية في الصناعة خلال العام المقبل، مقارنة بنحو 20% حالياً.
وهذا يخلق نوعاً مختلفاً من اختناقات أشباه الموصلات
لم يعد السؤال يتعلق فقط بقدرة Nvidia أو AMD أو غيرهما من شركات الرقائق على إنتاج عدد كافٍ من مسرعات الذكاء الاصطناعي.
فكل مسرّع يحتاج أيضاً إلى الذاكرة المحيطة به.ومع ازدياد حجم أنظمة الذكاء الاصطناعي، ترتفع كذلك كمية الذاكرة المطلوبة لكل نظام ومستوى أدائها.
وهذا يعني أن قوة الطلب على الذكاء الاصطناعي يمكن أن تزيد الضغوط على عدة أجزاء من سلسلة إمدادات أشباه الموصلات في الوقت نفسه.
ماذا يخبرنا هامش الربح البالغ 87% عن التسعير؟
هامش الربح الإجمالي لدى ميكرون مهم أيضاً، لأن الذاكرة كانت تاريخياً من أكثر قطاعات أشباه الموصلات دورية. عندما يتجاوز العرض الطلب، تهبط الأسعار بسرعة ويمكن أن تنهار الهوامش. وعندما يخفض المنتجون الطاقة الإنتاجية ويعود الطلب، يمكن للأسعار أن تتحرك بالحدة نفسها في الاتجاه المعاكس.
الهامش الحالي يؤكد أن السوق لا يزال بعيداً عن فائض المعروض التقليدي
والأهم أن الجمع بين الهوامش المرتفعة وتوقيع العملاء اتفاقيات توريد متعددة السنوات يشير إلى أن المشترين يعطون الأولوية لتوافر الذاكرة على حساب السعر.
وتستفيد ميكرون من هذا التحول، لكن تداعياته تمتد إلى صناعة الذاكرة بأكملها. فالأسعار الأقوى تمنح الشركات المصنعة حافزاً مالياً لتوسيع الإنتاج، بينما يحصل العملاء في المقابل على حافز لتأمين الإمدادات قبل وصول الطاقة الإنتاجية الجديدة إلى السوق.
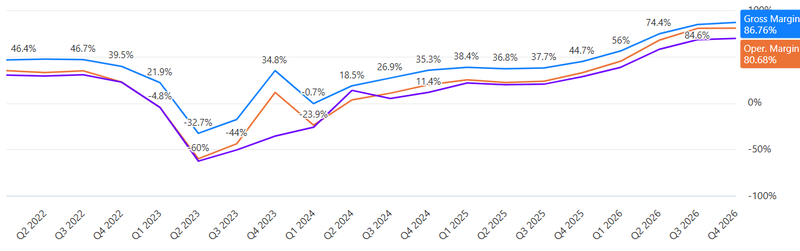
المصدر: Stock Analysis
لماذا لا يحل ارتفاع الإنفاق الرأسمالي المشكلة؟
تستجيب ميكرون بقوة لهذه الظروف. فقد بلغ الإنفاق الرأسمالي 27.37 مليار دولار في السنة المالية 2026، كما أعلنت الشركة عن خطط إضافية لتوسيع التصنيع، بما في ذلك استثمارات كبيرة في الولايات المتحدة واليابان.
لكن الطاقة الإنتاجية لأشباه الموصلات لا تستجيب لإشارات الأسعار بين ليلة وضحاها. تحتاج المصانع الجديدة إلى أعمال بناء واسعة، وتركيب المعدات، وتأهيل خطوط الإنتاج قبل أن تتمكن من إيصال كميات كبيرة إلى العملاء.
وهذا يخلق فجوة زمنية مهمة... يمكن للطلب أن يتسارع خلال عدة أرباع، بينما قد تحتاج الإمدادات إلى سنوات للاستجابة.
هذه هي النقطة الأهم في الدورة بالنسبة للمستثمرين
تدفع الهوامش المرتفعة اليوم الشركات إلى توسيع طاقتها الإنتاجية غداً. لكن إذا استمر نمو الطلب على الذكاء الاصطناعي بينما لا تزال هذه الطاقة قيد الإنشاء، فقد تصل الإمدادات الإضافية متأخرة جداً لمنع فترة أخرى من ارتفاع الأسعار وشح المعروض.
متى تنتهي دورة الذاكرة؟
يبقى هذا هو الخطر على المدى الطويل. فصناعة الذاكرة لا تزال دورية، والهوامش المرتفعة الحالية ستجذب في النهاية المزيد من الاستثمارات. والسؤال هو ما إذا كانت الموجة التالية من الطاقة الإنتاجية ستصل إلى السوق قبل أن يبدأ الطلب على الذكاء الاصطناعي في التباطؤ أو الاستقرار.
لكن توجيهات ميكرون الحالية تشير إلى الاتجاه المعاكس
تتوقع الإدارة سنة مالية قوية أخرى في 2027، مع إيرادات للربع الأول تبلغ 61.5 مليار دولار وهامش ربح إجمالي وفق معايير المحاسبة غير الأمريكية يبلغ نحو 86.25%.
وهذا يجعل ميكرون أكثر من مجرد سهم في قطاع الذاكرة. فالسهم أصبح بشكل متزايد مؤشراً على دورة البنية التحتية للذكاء الاصطناعي نفسها. وكلما توسع بناء البنية التحتية للذكاء الاصطناعي، زاد استهلاك الذاكرة، وأصبح من الصعب على صناعة أشباه الموصلات العودة سريعاً إلى ظروف فائض المعروض التي تنهي عادةً دورات الذاكرة الصاعدة.


