
 الدعم
هل يكفي إنفاق الذكاء الاصطناعي للحفاظ على زخم أرباح ميكرون؟
أعاد الجدل حول مستقبل الاستثمار في الذكاء الاصطناعي طرح سؤال جديد على أسهم الرقائق. فبعد دعوة الرئيس التنفيذي لشركة أنثروبيك، داريو أمودي، إلى إبطاء وتيرة تطوير النماذج الأكثر تقدماً، وهي دعوة حظيت بدعم سام ألتمان وإيلون ماسك، هبط سهم ميكرون بأكثر من 5%. لكن السوق لم يكن يتفاعل مع تراجع في الطلب الفعلي، بل مع احتمال أن يؤدي تباطؤ تدريب النماذج مستقبلاً إلى تخفيف الطلب على ذاكرة النطاق الترددي العالي.
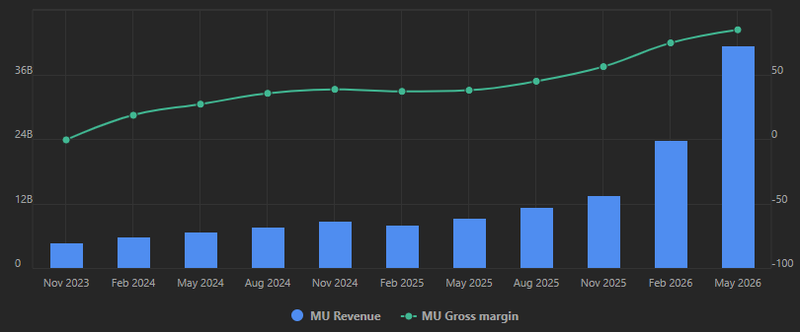
سجلت ميكرون إيرادات بلغت 41.46 مليار دولار في الربع الثالث من السنة المالية 2026.
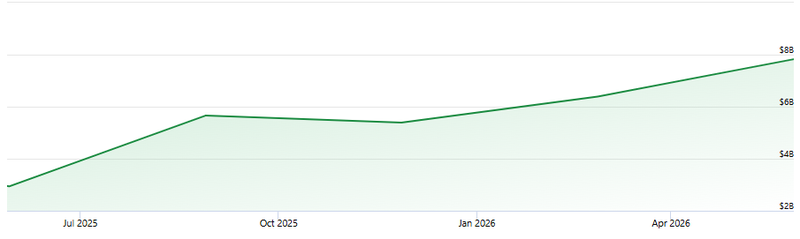
تتوقع الشركة إنفاقاً رأسمالياً يقارب 10 مليارات دولار في الربع الرابع من السنة المالية 2026.
لا تزال شركات الذكاء الاصطناعي الكبرى تواصل الاستثمار بقوة، فيما ترى ميكرون أن قيود المعروض قد تستمر حتى ما بعد 2027.
السوق تفاعل قبل أن تتغير الطلبات
دعوة أمودي لا تعني وقف تطوير الذكاء الاصطناعي، بل تهدف إلى إبطاء وتيرة إطلاق النماذج الأكثر تطوراً، مع تشديد الاختبارات المستقلة وتعزيز معايير السلامة. كما أعلنت أوبن إيه آي أنها تؤيد وضع متطلبات سلامة إلزامية ترتبط بقدرات النماذج، مع الاستمرار في تطويرها.
وهنا تكمن النقطة التي تهم ميكرون
فحتى إذا تباطأت دورة تدريب النماذج، فهذا لا يعني أن الطلب على البنية التحتية للذكاء الاصطناعي سيتراجع بالوتيرة نفسها. فالطلب على الاستدلال أصبح يمثل محركاً متزايد الأهمية لاستهلاك الذاكرة، مع انتقال تطبيقات الذكاء الاصطناعي من مرحلة التجارب إلى الاستخدام التجاري اليومي.
ولهذا بدأ بعض المحللين يتحدثون عن تحول في تركيبة الإنفاق، من الاستثمار في تدريب النماذج إلى الاستثمار في تشغيلها، بدلاً من اختفاء الطلب بالكامل. بمعنى آخر، يبدو أن السوق يسعر احتمال تغير طبيعة الطلب، قبل أن تظهر أي أدلة على تراجع حجمه الإجمالي.
ميكرون تدخل هذا النقاش وهي تمتلك قوة تسعير استثنائية
تفسر نتائج الشركة الأخيرة سبب حساسية المستثمرين تجاه أي إشارة تمس دورة الذكاء الاصطناعي. فقد بلغت إيرادات الربع الثالث 41.46 مليار دولار، بينما حقق قطاع ذاكرة الحوسبة السحابية وحده 13.77 مليار دولار بهامش إجمالي وصل إلى 83%. كما حصلت الشركة على التزامات شراء بقيمة 22 مليار دولار من 16 عميلاً استراتيجياً، في وقت يسابق فيه المشترون الزمن لتأمين الإمدادات وسط استمرار نقص الذاكرة.
وهذه ليست دورة تقليدية في صناعة أشباه الموصلات
فمراكز بيانات الذكاء الاصطناعي تحتاج إلى كميات هائلة من ذاكرة DRAM وذاكرة النطاق الترددي العالي، بينما يستغرق بناء الطاقات الإنتاجية الجديدة سنوات بسبب ضخامة الاستثمارات المطلوبة.
هذا الاختلال منح ميكرون قوة تسعير يصعب تجاهلها
لكن الخطر الذي يراقبه المستثمرون لا يتمثل في انهيار الإيرادات بقدر ما يتمثل في احتمال تراجع هذه القوة التسعيرية إذا هدأت أزمة نقص المعروض، سواء بسبب تباطؤ الاستثمار في التدريب أو دخول طاقات إنتاجية جديدة من المنافسين.
المصدر: Fullratio
استثمار الـ 27 مليار دولار يرفع مستوى المخاطرة
ميكرون لا تنتظر حتى ينتهي نقص المعروض، بل تبني على أساس أنه سيستمر. فالشركة تتوقع إنفاق نحو 10 مليارات دولار في الربع الرابع وحده، ما يرفع الإنفاق الرأسمالي السنوي إلى حوالي 27 مليار دولار خلال السنة المالية 2026. كما تتوقع أن يتجاوز الإنفاق الفصلي في السنة المالية 2027 مستوى الربع الرابع، مع استمرار توسعة الغرف النظيفة استعداداً للطلب طويل الأجل.
وهنا يظهر السؤال الأصعب
ماذا لو أضافت الشركة طاقات إنتاجية جديدة في الوقت نفسه الذي يصبح فيه إنفاق الذكاء الاصطناعي أقل اندفاعاً؟ الإجابة تعتمد على طبيعة التباطؤ نفسه. إذا كان مؤقتاً، فقد يمر القطاع بفترة إعادة بناء للمخزونات قبل أن يتسارع الطلب من جديد. أما إذا أصبح التباطؤ هيكلياً، فستواجه ميكرون المشكلة التقليدية التي عرفتها صناعة الرقائق مراراً: تكاليف ثابتة ضخمة في مواجهة قوة تسعير أضعف.
المصدر: FinanceCharts
وول ستريت لا تزال تتوقع نمواً استثنائياً
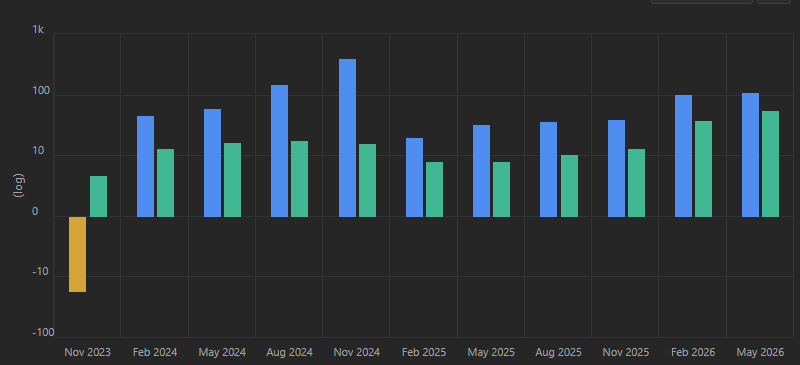
حتى الآن، لا تزال توقعات الأرباح تعكس قدراً كبيراً من التفاؤل. فالمحللون يتوقعون أن تصل إيرادات الربع الرابع إلى نحو 50.4 مليار دولار، وهو مستوى ينسجم تقريباً مع توجيهات الشركة التي تتراوح بين 49 و51 مليار دولار.
أما الأرباح المعدلة للسهم، فتدور حول 30.89 دولاراً، مقارنة مع 2.84 دولار قبل عام فقط، في واحدة من أسرع دورات النمو التي شهدها قطاع الذاكرة منذ سنوات.
وتتوقع ميكرون نفسها تحقيق إيرادات تقارب 50 مليار دولار، وهامشاً إجمالياً يقترب من 86%، وربحية معدلة للسهم تبلغ نحو 31 دولاراً.
لكن هذه الأرقام تخلق معضلة واضحة
فعندما تصبح التوقعات مرتفعة إلى هذا الحد، لا يحتاج السهم إلى نتائج ضعيفة حتى يتراجع، بل يكفي أن يعتقد المستثمرون أن المرحلة المقبلة ستكون أقل انفجاراً في النمو مما كانوا يتوقعونه.
المصدر: Fullratio
التهديد الحقيقي ليس سلامة الذكاء الاصطناعي، بل اقتصاداته
قد يكون البيع الأخير قد ركز على السؤال الخطأ. فالقضية ليست ما إذا كانت شركات الذكاء الاصطناعي ستتبنى قواعد سلامة أكثر صرامة، بل ما إذا كانت اقتصاديات هذا القطاع ما تزال قوية بما يكفي لتبرير موجة جديدة من الإنفاق الضخم على البنية التحتية.
حتى الآن، لا تزال الشركات الكبرى تواصل الاستثمار بقوة، بينما تؤكد ميكرون أن قيود المعروض قد تمتد لما بعد 2027، كما تمنحها التزامات العملاء طويلة الأجل قدراً معقولاً من وضوح الرؤية بشأن الطلب. لذلك يبدو سيناريو الانهيار المفاجئ في سوق الذاكرة مستبعداً في الوقت الحالي.
لكن السوق بدأ يصبح أكثر انتقائية. فعندما تصل الهوامش إلى مستويات استثنائية، يبدأ المستثمرون بالبحث عن اللحظة التي يلحق فيها المعروض بالطلب، لأن تلك اللحظة هي التي تحدد ما إذا كانت دورة الازدهار الحالية ستستمر، أم ستتحول إلى دورة تسعير أكثر اعتدالاً.


