
 الدعم
ناسداك يتفوق على السوق الأمريكي مع تصاعد الرهانات على الذكاء الاصطناعي
ارتفع مؤشر ناسداك بنحو 22% منذ بداية العام، متفوقًا على مؤشر ستاندرد آند بورز 500 الذي صعد بنسبة 14.1%، ومؤشر داو جونز الذي ارتفع بنسبة 7.5%. ويعكس هذا الفارق هيمنة شركات التكنولوجيا على طفرة الذكاء الاصطناعي، لكنه يجعل المؤشر أكثر اعتمادًا على مجموعة محدودة من الأسهم وقدرتها على تلبية توقعات مرتفعة.
يُتوقع أن تنفق مايكروسوفت وألفابت وميتا وإنفيديا نحو 700 مليار دولار على الإنفاق الرأسمالي في عام 2026.
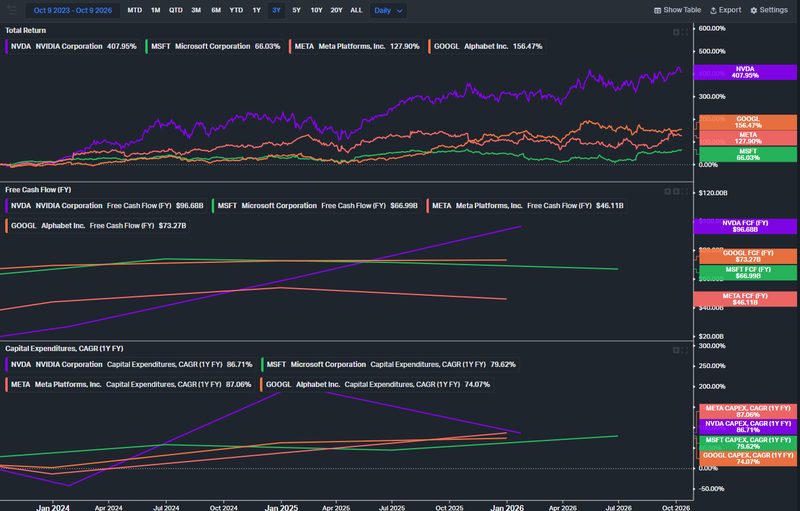
خلال السنوات الثلاث المنتهية في أكتوبر 2026، ارتفع سهم إنفيديا بنسبة 407.95%، مقارنة بـ156.47% لألفابت، و127.90% لميتا، و66.03% لمايكروسوفت.
تتطلب مراكز البيانات والرقائق والبنية التحتية للطاقة التزامات استثمارية ضخمة قبل بدء ظهور الإيرادات.
أربع شركات، وأربع رهانات مختلفة على الذكاء الاصطناعي
حجم الأموال المتجهة إلى الذكاء الاصطناعي استثنائي. فمن المتوقع أن تنفق مايكروسوفت وألفابت وميتا وإنفيديا نحو 700 مليار دولار على الإنفاق الرأسمالي في عام 2026، أي ما يقارب ستة أضعاف إنفاقها المجمع في عام 2022. وقد بدأت شركات تصنيع الرقائق ومزودو الخدمات السحابية في الاستفادة من بناء هذه البنية التحتية. لكن السؤال الأصعب يتعلق بما سيحدث إذا استغرقت الشركات التي تمول هذه الاستثمارات وقتًا أطول من المتوقع لاسترداد أموالها.
الفارق بين أسهم شركات التكنولوجيا الكبرى يكشف الكثير
خلال السنوات الثلاث المنتهية في أكتوبر 2026، ارتفع سهم إنفيديا بنسبة 407.95%، مقارنة بـ156.47% لألفابت، و127.90% لميتا، و66.03% لمايكروسوفت. ورغم أن الشركات الأربع تقع في صميم الاستثمار المرتبط بالذكاء الاصطناعي، فإن المستثمرين لا يقيّمون آفاقها بالطريقة نفسها.
حققت إنفيديا الاستفادة الأكثر مباشرة من السباق نحو بناء قدرات الحوسبة. ويعكس تدفقها النقدي الحر المعلن للسنة المالية، والبالغ 96.68 مليار دولار، مدى ربحية الطلب على منتجاتها. لكن المخاطرة تكمن في أن التوقعات ارتفعت بالتوازي مع سعر السهم. فقد تواصل شركات التكنولوجيا العملاقة إنفاق مبالغ ضخمة، لكنها قد تصبح أكثر انتقائية إذا جاءت عوائد خدمات الذكاء الاصطناعي دون التوقعات.
ألفابت تتمتع بميزة مختلفة
يمنحها تدفقها النقدي الحر المعلن، والبالغ 73.27 مليار دولار، مساحة واسعة لتمويل تطوير الذكاء الاصطناعي انطلاقًا من أعمالها الإعلانية. لكن الذكاء الاصطناعي يفرض تحديًا أيضًا على محرك بحث جوجل. إذ يتعين على ألفابت توسيع أعمالها في الذكاء الاصطناعي والخدمات السحابية دون إضعاف الجدوى الاقتصادية للنشاط الذي يمول هذا التوسع.
أما سهم ميتا، فقد ارتفع بنسبة 127.90%، مدعومًا بأداء الإعلانات والتحسينات في استهداف المستخدمين بفضل الذكاء الاصطناعي. لكن نمو الإنفاق الرأسمالي المعلن بنسبة 87.06% يوضح مدى سرعة ارتفاع تكلفة التوسع. وسيبحث المستثمرون عن أدلة على أن هذه الاستثمارات تترجم إلى عوائد إعلانية أفضل وأرباح أقوى، بدلًا من أن تؤدي ببساطة إلى زيادة فاتورة البنية التحتية.
في المقابل، تبدو مكاسب مايكروسوفت البالغة 66.03% متواضعة نسبيًا، رغم تسجيلها تدفقًا نقديًا حرًا بقيمة 66.99 مليار دولار. وتمنحها أعمالها السحابية ومنتجات الذكاء الاصطناعي الموجهة للشركات موقعًا قويًا، لكن الأسواق تبدو في حاجة إلى أدلة أوضح على أن الطلب على خدمات الذكاء الاصطناعي قادر على تبرير تكلفة توفيرها. وتساعد الميزانية العمومية القوية في هذا السياق، لكنها لا تحسم مسألة العوائد.
المصدر: Koyfin
عوائد السندات تغيّر معادلة الاستثمار
ارتفع مؤشر ناسداك المركب بنحو 103% على أساس تغير الأسعار بين أكتوبر 2023 وأكتوبر 2026. وكانت إنفيديا من أكبر المستفيدين من هذه الموجة الصاعدة، بينما تكشف الفوارق في أداء ألفابت وميتا ومايكروسوفت أن المستثمرين بدأوا في التمييز بين الشركات.
وتزداد أهمية هذا التمييز عندما تكون عوائد السندات مرتفعة. فجزء كبير من القيمة التي يمنحها المستثمرون لأسهم النمو يستند إلى أرباح متوقعة بعد سنوات. وتؤدي العوائد الأعلى إلى تقليص ما يرغب المستثمرون في دفعه مقابل تلك الأرباح المستقبلية. وإذا تراجعت توقعات الأرباح أيضًا، فقد يتعرض سعر السهم لضغوط من الجانبين.
الإنفاق يخلق نقطة ضعف إضافية
تتطلب مراكز البيانات والرقائق والبنية التحتية للطاقة التزامات استثمارية كبيرة قبل ظهور الإيرادات. وإذا حقق تبني الذكاء الاصطناعي العوائد المتوقعة، فقد تدعم هذه الاستثمارات سنوات من النمو. أما إذا جاء إنفاق العملاء أقل من المتوقع، فستجد الشركات نفسها تتحمل تكلفة قدرات قد تستغرق وقتًا أطول لاسترداد قيمتها.
ولن يقتصر أثر أي تراجع على أكبر شركات التكنولوجيا. فموردو أشباه الموصلات ومشغلو مراكز البيانات والشركات الأخرى المرتبطة ببناء هذه البنية التحتية ستشعر بالتأثير أيضًا. ومع مساهمة استثمارات الذكاء الاصطناعي في النشاط الاقتصادي الأوسع، قد يمتد أي تباطؤ مستدام إلى ما وراء قطاع التكنولوجيا.
الخطوة التالية ستتحدد بنتائج الأعمال
لا يعني ذلك بالضرورة أن طفرة الذكاء الاصطناعي تقترب من نهايتها. فما زالت أكبر شركات التكنولوجيا تحقق تدفقات نقدية كبيرة، ولا يزال الطلب على الحوسبة يمثل فرصة تجارية قوية. لكن إعلانات الإنفاق وحدها قد لا تكون كافية للحفاظ على الوتيرة نفسها من ارتفاع الأسهم.
تحتاج إنفيديا إلى استمرار قوة الطلب على الرقائق. ويتعين على ألفابت حماية أعمال البحث مع تنمية إيرادات الذكاء الاصطناعي. أما ميتا، فعليها إثبات أن استثماراتها تحسن الجدوى الاقتصادية للإعلانات، في حين تحتاج مايكروسوفت إلى إظهار أن الذكاء الاصطناعي الموجه للشركات قادر على تحقيق عوائد تبرر تكاليف البنية التحتية.
هذه اختبارات مختلفة، وقد تكافئ الأسواق الشركات التي تجتازها في أوقات متباينة. فإذا واكبت الأرباح والتدفقات النقدية الإنفاق، فقد يواصل ناسداك التفوق على السوق. أما إذا لم يحدث ذلك، فقد يتحول تركز المؤشر في عدد محدود من أسهم التكنولوجيا مرتفعة التقييم إلى نقطة ضعف.
لقد سعّرت الأسواق قدرًا كبيرًا من الوعود المرتبطة بالذكاء الاصطناعي. وستعتمد المرحلة التالية من الصعود على مقدار ما ستترجمه هذه الوعود إلى نتائج مالية فعلية.


