
 الدعم

تحليل إنفيديا: جينسن هوانغ يؤكد أن طلب الذكاء الاصطناعي يتسارع
عاد الرئيس التنفيذي لشركة إنفيديا، جينسن هوانغ، ليرفض بقوة موجة التحذيرات الأخيرة بشأن الذكاء الاصطناعي، في وقت بدأ فيه المستثمرون يتساءلون إلى متى يمكن أن يستمر الإنفاق الضخم على البنية التحتية للقطاع. ويؤكد هوانغ أن احتمال أن يدمر الذكاء الاصطناعي العالم بحلول عام 2030 يساوي "صفرًا بالمئة"، معتبراً أن أكثر السيناريوهات تشاؤماً لا تستند إلى أسس علمية قوية.
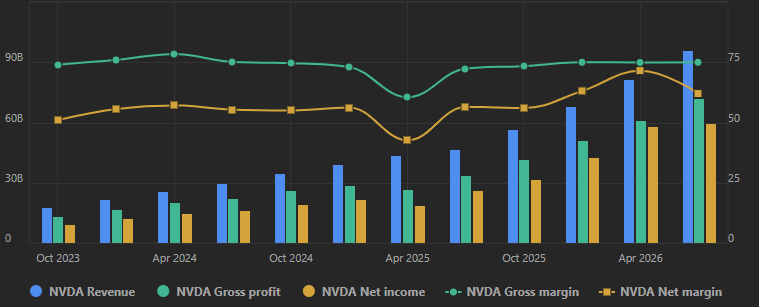
تتوقع إنفيديا إيرادات تبلغ 108 مليارات دولار في الربع الثالث من سنتها المالية.
بلغت إيرادات الربع الثاني 96.2 مليار دولار، بزيادة 106% على أساس سنوي.
قفزت إيرادات مراكز البيانات 117% لتصل إلى 89 مليار دولار.
يؤكد هوانغ أن الطلب على الذكاء الاصطناعي لا يزال يتسارع، فيما يتوقع استمرار قيود المعروض حتى السنة المالية 2028.
هوانغ يتحدى رواية تباطؤ الذكاء الاصطناعي
بدأ الجدل الأخير بعدما دعا الرئيس التنفيذي لشركة أنثروبيك، داريو أمودي، إلى إبطاء وتيرة تطوير نماذج الذكاء الاصطناعي المتقدمة، مشيراً إلى مخاطر تتعلق بالسلامة واقترح تعزيز الاختبارات المستقلة وزيادة التنسيق بين الشركات العاملة في القطاع. كما أبدى كل من سام ألتمان وإيلون ماسك دعماً لبعض عناصر هذه الدعوات.
لكن هوانغ يتبنى رؤية مختلفة تماماً
فهو يرى أن سلامة الذكاء الاصطناعي يجب أن تُعالج من خلال الهندسة والاختبارات والقوانين الحالية للمسؤولية القانونية، وليس عبر إبطاء التطوير بشكل واسع. كما شكك في دوافع بعض الشركات التي تطالب بقيود جديدة، قائلاً إنها قد تكون لديها "دوافع أخرى".
ويمثل هذا رأيه الشخصي، بينما تؤكد الشركات الأخرى أن مقترحاتها تستند إلى اعتبارات السلامة والرقابة. وبالنسبة لإنفيديا، فإن هذا الخلاف ليس نظرياً فقط، بل يرتبط مباشرة بأعمالها، إذ إن تباطؤ تطوير النماذج المتقدمة قد يعني مستقبلاً تباطؤ الطلب على البنية التحتية الحاسوبية التي تعتمد عليها تلك النماذج.
أرقام إنفيديا لا تعكس أي تباطؤ حتى الآن
حتى الآن، لا تشير النتائج المالية إلى تراجع في الطلب. فقد سجلت الشركة 96.2 مليار دولار من الإيرادات خلال الربع الثاني، فيما بلغت إيرادات مراكز البيانات وحدها 89 مليار دولار. وتتوقع الشركة أن ترتفع الإيرادات إلى 108 مليارات دولار في الربع المقبل، كما تؤكد أن الطلب على منصة فيرا روبين الجديدة يتسارع، مع توقع نمو الإيرادات بنحو 70% خلال السنة المالية 2028.
لكن الرقم الأكثر أهمية ليس الإيرادات، بل المعروض
فإنفيديا تؤكد أن المعروض سيظل مقيداً حتى نهاية السنة المالية 2028 على الأقل، ما يعني أن المشكلة الحالية لا تتمثل في نقص العملاء، بل في قدرة الصناعة على تصنيع وتسليم البنية التحتية المطلوبة بالسرعة الكافية. وهذا يضعف فكرة أن التحذيرات الأخيرة بشأن الذكاء الاصطناعي تحولت بالفعل إلى انخفاض في الطلب على العتاد.
المصدر: Full ratio
السوق بدأ يميز بين برمجيات الذكاء الاصطناعي وبنيته التحتية
حتى إذا تباطأ تطوير النماذج المتقدمة، فهذا لا يعني بالضرورة تباطؤ الطلب على قدرات الحوسبة. فالشركات تواصل نشر وكلاء الذكاء الاصطناعي والنماذج المؤسسية وأنظمة الاستدلال داخل أعمالها اليومية. كما تشير تقارير حديثة إلى أن مزودي الحوسبة السحابية المتخصصة يرفعون أسعار تأجير وحدات المعالجة الرسومية، بينما تواصل إنفيديا توسيع طاقتها الإنتاجية بالتعاون مع كبرى شركات الحوسبة السحابية وشركات الذكاء الاصطناعي.
وهذا يعني أن هناك اليوم سوقين مختلفين داخل القطاع
الأول يعتمد على تطوير نماذج أكثر قوة باستمرار، والثاني يعتمد على دمج الذكاء الاصطناعي في التطبيقات التجارية اليومية. وتحتاج إنفيديا إلى السوقين معاً، لكن الثاني قد يواصل النمو حتى لو أصبحت وتيرة تطوير النماذج المتقدمة أكثر حذراً.
الاختبار الحقيقي هو قدرة الإنفاق على توليد الإيرادات
لهذا السبب، تبدو توقعات الإيرادات البالغة 108 مليارات دولار أكثر أهمية من الجدل الدائر حول مخاطر الذكاء الاصطناعي.
فدورة الاستثمار الحالية أصبحت أضخم من أن تُقاس بعدد الشرائح المباعة فقط. إذ يواصل عملاء إنفيديا استثمار مبالغ هائلة في مراكز البيانات والشبكات والطاقة، بينما تتحمل الشركات في القطاع متطلبات رأسمالية متزايدة.
حتى الآن، لا تزال أرقام الشركة تدعم فكرة أن الطلب على الذكاء الاصطناعي يتوسع بدلاً من التراجع.
لكن سقف التوقعات يرتفع باستمرار
فإذا استمرت الإيرادات في النمو بهذه الوتيرة، فقد تتمكن دورة الاستثمار من مواصلة التوسع. أما إذا بدأت شركات الحوسبة السحابية الكبرى في إبطاء الإنفاق، فستشعر إنفيديا بذلك سريعاً، لأن جزءاً كبيراً من إيراداتها يعتمد على الطلب على مراكز البيانات.
التقييم أصبح التحدي الأكبر أمام إنفيديا
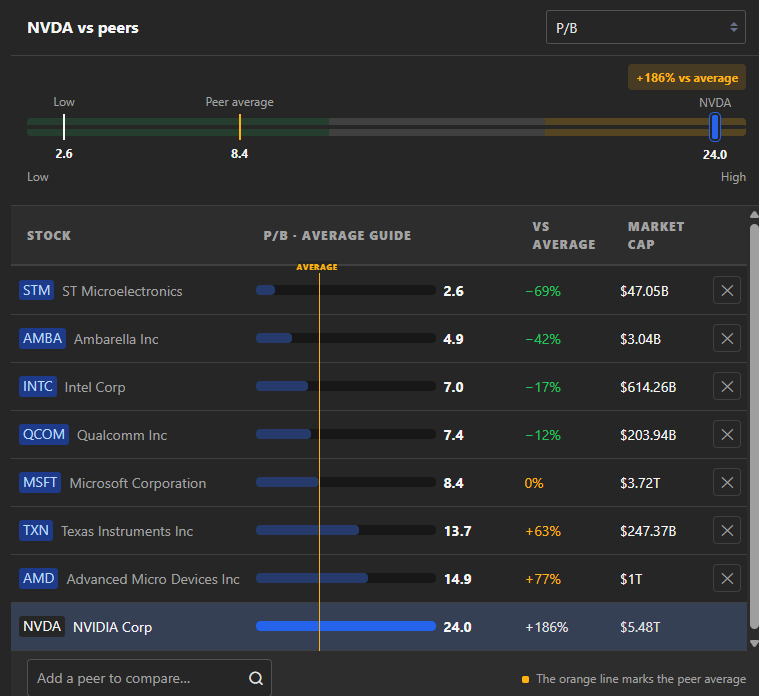
ورغم استمرار قوة الطلب، فإن السهم لم يعد يُقيَّم بناءً على نمو الإيرادات وحده. فالشركة تتداول حالياً عند مضاعف قيمة دفترية يقارب 24 مرة، مقارنة بمتوسط يبلغ 8.4 مرة لدى الشركات النظيرة، أي بعلاوة تقارب 186%. وفي المقابل، يبلغ المضاعف نحو 14.9 مرة لدى إيه إم دي، وقرابة 7 مرات لدى إنتل.
وهذا الفارق يفسر لماذا لم يعد تحقيق نتائج قوية وحده كافياً
فمع توقعات إيرادات تصل إلى 108 مليارات دولار في ربع واحد، يبدو أن السوق قد سعّر بالفعل جزءاً كبيراً من المرحلة المقبلة لنمو الذكاء الاصطناعي. ويبقى السؤال الأصعب: هل تستطيع الأرباح والتدفقات النقدية مواصلة النمو بالسرعة الكافية لتبرير هذه العلاوة الكبيرة مقارنة ببقية شركات أشباه الموصلات؟
حتى الآن، تبدو الأرقام في صف إنفيديا. لكن كلما ارتفع التقييم، أصبحت مساحة الخطأ أصغر، وأصبحت الأرباع المقبلة أكثر أهمية في تحديد ما إذا كان زخم الذكاء الاصطناعي قادراً على مواصلة دعم السهم عند هذه المستويات.
المصدر: Full ratio


