
 الدعم

ستارشيب من سبيس إكس تصل إلى المدار: ماذا يعني ذلك لستارلينك والذكاء الاصطناعي؟
وصلت مركبة ستارشيب إلى مدار الأرض للمرة الأولى في 28 سبتمبر، بعدما نجحت في تنفيذ عملية الإدخال المداري رغم تعطل أحد المحركات خلال الرحلة، كما نشرت 26 قمراً صناعياً من الجيل الجديد لشبكة ستارلينك V3. واضطرت الرحلة إلى الانتهاء بعد نحو ثلاث ساعات بدلاً من العشر ساعات المخطط لها بسبب مشكلة المحرك، لكن الهدف الأساسي المتمثل في الوصول إلى المدار تحقق.
اختبرت شركة سبيس إكس المركبة عبر 13 رحلة شبه مدارية.
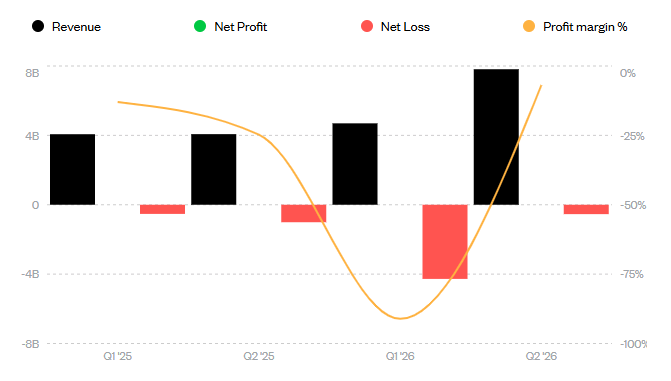
حققت سبيس إكس إيرادات بلغت 7.8 مليار دولار خلال الربع.
لا يعد مكرر الربحية وفق مبادئ المحاسبة المقبولة عموماً ذا دلالة حالياً مع استمرار الشركة في تسجيل خسائر.
ستارشيب حلت عنق زجاجة، لكنها لم تحل المشكلة بالكامل
الوصول إلى المدار يغير اقتصاديات برنامج ستارشيب. وحتى الآن، اقتصرت اختبارات المركبة على 13 رحلة شبه مدارية. أما الرحلة الأخيرة فأثبتت قدرة المركبة على الوصول إلى السرعة المدارية ونشر حمولة تشغيلية.
وهذا مهم لأن ستارشيب صُممت لإطلاق أقمار ستارلينك على نطاق لا تستطيع فالكون 9 مجاراته
وتكتسب الأقمار الصناعية الـ 26 من الجيل الثالث التي نشرتها الرحلة أهمية خاصة. وتقول سبيس إكس إن هذه الأقمار قادرة على التعامل مع نحو عشرة أضعاف سعة البيانات التي توفرها أقمار الجيل السابق، بينما تستهدف الشركة في النهاية نشر دفعات أكبر بكثير باستخدام ستارشيب.
وهنا يظهر الرابط التجاري المباشر
كلما أصبحت رحلات ستارشيب أكثر موثوقية، تسارعت عملية توسيع شبكة ستارلينك. وزيادة عدد الأقمار تعني قدرة أكبر للشبكة، وهو ما يمكن أن يدعم نمو المشتركين وخدمات الاتصال عبر الهاتف والطلب من قطاع الشركات.
قصة النمو الحقيقية تتجه أكثر نحو الذكاء الاصطناعي
بدأ السوق ينظر إلى سبيس إكس باعتبارها شركة للبنية التحتية للذكاء الاصطناعي بقدر ما هي شركة فضاء. وتوضح نتائج الربع الثاني سبب ذلك.
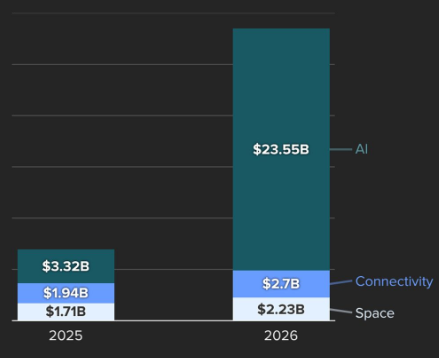
حققت سبيس إكس إيرادات بلغت 7.8 مليار دولار خلال الربع، بزيادة 92% على أساس سنوي، لكن قطاع الذكاء الاصطناعي سجل إيرادات بلغت 2.56 مليار دولار، بزيادة 247% عن العام السابق.
كما تحول الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك لقطاع الذكاء الاصطناعي إلى الإيجابية عند 1.15 مليار دولار، بينما بلغت القدرة الحاسوبية 1.4 غيغاواط. وأعلنت الشركة أيضاً عن مبيعات متعاقد عليها بقيمة 14.1 مليار دولار من خدمات الحوسبة السحابية خلال الربع.
وهنا تصبح قصة التقييم مختلفة
تستهدف إدارة سبيس إكس الوصول إلى معدل إيرادات سنوي لا يقل عن 100 مليار دولار بحلول ديسمبر 2026، مع توقع أن يشكل قطاع خدمات الحوسبة السحابية للذكاء الاصطناعي جزءاً كبيراً من هذه الزيادة. وقد قدرت دويتشه بنك بشكل منفصل أن معدل الإيرادات السنوي للشركة عند نهاية العام قد يقترب من هذا المستوى. لكن معدل الإيرادات السنوي المتوقع لا يعني تحقيق 100 مليار دولار فعلياً من الإيرادات خلال عام كامل.
المصدر: Pluang
التقييم يترك مساحة محدودة للخيبة
هنا تصبح القيمة السوقية البالغة نحو تريليوني دولار أكثر أهمية. عند سعر السوق في 28 سبتمبر، بلغت القيمة السوقية لـ سبيس إكس نحو تريليوني دولار.
وتشير تقديرات الإجماع التي جمعتها MarketScreener إلى إيرادات تبلغ نحو 44.8 مليار دولار في 2026 وتتجاوز 108 مليارات دولار في 2027، مع ربحية متوقعة للسهم عند نحو 1.86 دولار في 2027. وبناءً على هذه التقديرات، يتم تداول السهم عند نحو 80 مرة من الأرباح المستقبلية.
وتظهر بعض مزودي البيانات مضاعفات مختلفة تبعاً للفترة الزمنية وطريقة الحساب. لذلك، يحتاج الرقم المتداول أحياناً حول تجاوز مكرر الربحية مستوى 200 مرة إلى قدر من الحذر.
فمكرر الربحية التاريخي وفق مبادئ المحاسبة المقبولة عموماً لا يحمل دلالة في الوقت الحالي مع استمرار الشركة في تسجيل خسائر. والسؤال الأكثر أهمية هو حجم الأرباح التي يفترض المستثمرون أن تحققها الشركة بعد عدة سنوات.
الإنفاق الرأسمالي أصبح الاختبار التالي
تنفق سبيس إكس بقوة لبناء هذا المستقبل. فقد بلغ الإنفاق الرأسمالي على الذكاء الاصطناعي 15.8 مليار دولار خلال الربع الثاني وحده، ليرتفع إجمالي الإنفاق خلال النصف الأول من العام إلى 23.6 مليار دولار. وتتوسع القدرة الحاسوبية بسرعة، بالتزامن مع بناء المزيد من مراكز البيانات والبنية التحتية للطاقة.
لكن حجم الإنفاق ضخم مقارنة بمستوى الربحية الحالي
سجلت سبيس إكس خسارة صافية بلغت 4.8 مليار دولار خلال النصف الأول من 2026، منها 541 مليون دولار في الربع الثاني. وهنا تكمن المفارقة المالية الأساسية. الشركة تحول رأس المال إلى بنية تحتية بوتيرة أسرع من قدرتها على تحويل هذه البنية التحتية إلى أرباح وفق مبادئ المحاسبة المقبولة عموماً.
المصدر: CNBC
ستارشيب قد تصبح الجسر بين هذه الأعمال
الجزء الأكثر أهمية في القصة هو كيفية ارتباط هذه الأنشطة ببعضها. ستارشيب ليست مجرد مشروع لصناعة صاروخ جديد، بل يمكن أن تصبح طبقة البنية التحتية التي تربط عدة أعمال داخل سبيس إكس.
المزيد من عمليات الإطلاق يدعم توسع ستارلينك. وستارلينك تولد إيرادات من خدمات الاتصال. وفي الوقت نفسه، توفر ستارشيب قدرة الإطلاق اللازمة لبناء أنظمة أقمار صناعية أكبر مستقبلاً، إضافة إلى طموحات سبيس إكس طويلة الأجل في مجال الحوسبة المدارية للذكاء الاصطناعي.
وتشير إفصاحات الشركة صراحة إلى أن البنية التحتية المدارية للحوسبة بالذكاء الاصطناعي تمثل نشاطاً مستقبلياً، وأن أقمار الحوسبة المدارية المخصصة للذكاء الاصطناعي قد يبدأ نشرها في وقت مبكر من 2028.
وهذا يجعل نجاح ستارشيب في الوصول إلى المدار مهماً استراتيجياً حتى قبل أن تحقق المركبة إيرادات مباشرة ذات قيمة كبيرة. فالصاروخ قد يصبح في نهاية المطاف وسيلة النقل التي تحمل البنية التحتية للذكاء الاصطناعي التي بدأ السوق بالفعل في تسعيرها ضمن قيمة سبيس إكس.
المحطة التالية هي قابلية إعادة الاستخدام
الوصول إلى المدار ليس سوى بداية الاختبار الاقتصادي الأصعب. فالتحول الحقيقي للصاروخ القابل لإعادة الاستخدام يبدأ عندما يصبح قادراً على الطيران بوتيرة مرتفعة، وبموثوقية عالية، وبتكلفة منخفضة بما يكفي لخفض تكلفة الإطلاق الواحد.
لكن رحلة الاثنين لم تثبت ذلك بعد
لم تتم استعادة المرحلة العليا، وانتهت المهمة قبل الموعد المخطط، ولا تزال مشكلة تعطل المحرك تمثل تحدياً تقنياً يتعين على سبيس إكس معالجته. وأشارت رويترز إلى أن مشكلات المحركات تكررت في عدد من الرحلات الأخيرة لستارشيب.
كما تعتمد ناسا على ستارشيب في مهماتها القمرية المستقبلية. وتعمل الوكالة على تطوير نظام الهبوط البشري باستخدام ستارشيب ضمن برنامج أرتميس، مع عرض تجريبي مخطط له في 2027، تليه مهمات قمرية لاحقة.


