
 الدعم
النظرة الأسبوعية للأسواق: قرارات البنوك المركزية والتضخم ومخاطر الذكاء الاصطناعي
لا يزال التضخم يبقي احتمال رفع أسعار الفائدة مجدداً قائماً، في وقت يكشف فيه ضعف نشاط سوق الإسكان الأمريكي، والشكوك المحيطة بإنفاق الذكاء الاصطناعي، والضغوط المالية في فرنسا عن هشاشة في الأسواق. وستختبر قرارات بنك كندا والاحتياطي الفيدرالي والبنك المركزي الأوروبي وبنك اليابان الأسبوع المقبل مدى اقتناع صانعي السياسة النقدية بأن هذه الضغوط توفر بالفعل ما يكفي من التشديد، أم أن الأوضاع لا تزال تستدعي مزيداً من الإجراءات.
بلغ كل من التضخم العام والتضخم الأساسي، باستثناء الأغذية، 2.1% في سبتمبر، بينما ارتفع المؤشر الذي يستثني الأغذية والطاقة إلى 2.4%.
يشير التراجع الحاد في أسهم التكنولوجيا إلى أن المستثمرين يريدون أدلة أوضح على قدرة الإنفاق على الذكاء الاصطناعي على تحقيق أرباح فعلية.
تضع بيانات التضخم والتوظيف في المملكة المتحدة السياسة النقدية ومصداقية المالية العامة في دائرة الاهتمام قبل إعلان الموازنة.
ما الذي حرّك الأسواق هذا الأسبوع؟
التضخم في كندا: تباين بين القراءة العامة والاتجاه الأساسي
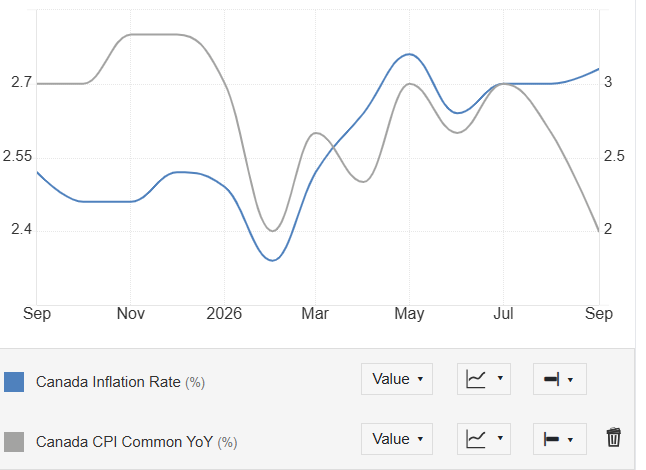
ارتفع التضخم الكندي إلى 3.1% من 3.0%، لكنه جاء دون التوقعات البالغة 3.2%، في حين تراجع مؤشر أسعار المستهلكين الأساسي المشترك (CPI Common) إلى 2.4% مقابل توقعات عند 2.6%. وكانت أسعار البنزين المحرك الرئيسي لجزء كبير من الزيادة في التضخم العام، ما يجعل من الصعب تفسير التقرير باعتباره دليلاً على اتساع الضغوط التضخمية في مختلف قطاعات الاقتصاد.
مع ذلك، كانت الأسواق تسعّر احتمالاً يقارب 80% لرفع بنك كندا أسعار الفائدة بمقدار ربع نقطة مئوية إلى 2.50%. ويتمثل التحدي في التوفيق بين تراجع التضخم الأساسي في الوقت الراهن، والمخاوف من أن يؤدي استمرار ارتفاع تكاليف الطاقة إلى انتقال الضغوط لاحقاً إلى الأسعار وتوقعات التضخم.
وهذا يضع بنك كندا أمام ضرورة توضيح مبررات مواصلة التشديد النقدي إذا قرر رفع الفائدة. فالتحرك استجابةً لأدلة على اتساع الضغوط السعرية سيحمل رسالة مختلفة عن رفع الفائدة استباقياً لمواجهة مخاطر لم تتحقق بالكامل بعد.
المصدر: هيئة الإحصاء الكندية
الأسهم العالمية: المستثمرون يعيدون تقييم العائد المتوقع من الإنفاق المرتفع
عكس التراجع الحاد في الأسهم عاملين مختلفين يضغطان على ثقة المستثمرين. ففي فرنسا، دفعت المخاوف بشأن الوضع المالي للحكومة عائد السندات لأجل 10 سنوات إلى نحو 5.10%، ما أثار تساؤلات حول تكاليف الاقتراض واستدامة الدين العام. كما تؤدي العوائد السيادية المرتفعة إلى زيادة معدل الخصم المستخدم في تقييم الأرباح المستقبلية، وهو ما يضيف ضغوطاً على تقييمات الأسهم ومؤشر كاك 40.
أما في قطاع التكنولوجيا، فتتمحور المخاوف حول ما إذا كانت الاستثمارات الضخمة في البنية التحتية للذكاء الاصطناعي ستولد عوائد تبرر حجم الإنفاق. وقد أثرت هذه الضبابية في أسهم أشباه الموصلات، وأسهمت في ضعف مؤشر ناسداك ومؤشر كوسبي الكوري الجنوبي، حيث تتمتع أسهم التكنولوجيا بوزن مؤثر.
ويتمثل العامل المشترك في إعادة تقييم العوائد التي يمكن للمستثمرين توقعها مقابل تمويل مستويات أعلى من الإنفاق. ففي فرنسا، تخضع المالية العامة للتدقيق بسبب تكلفة الدين، بينما تواجه شركات التكنولوجيا تساؤلات حول ربحيتها المستقبلية.
وقبيل اجتماعات البنوك المركزية، قد يوفر تراجع العوائد بعض الارتياح للأسواق، لكنه لن يحسم أياً من هذين الملفين ما لم تظهر أدلة أوضح على الانضباط المالي واستدامة العوائد من استثمارات الذكاء الاصطناعي.
التضخم والتوظيف في المملكة المتحدة: الموازنة أمام سوق أقل تسامحاً مع المخاطر
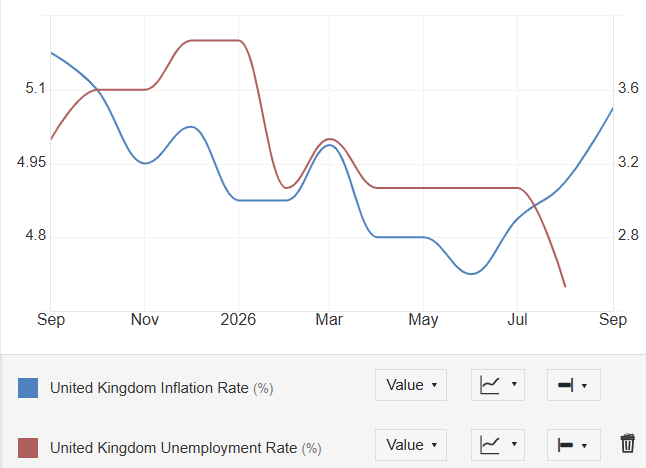
تراجع معدل البطالة في المملكة المتحدة إلى 4.7%، دون التوقعات البالغة 4.9%، في حين تسارع التضخم السنوي إلى 3.5% من 3.1%. وأسهم النقل والوقود في هذه الزيادة، إلى جانب ارتفاع أكثر وضوحاً في تضخم الخدمات.
وتعزز هذه البيانات الحجة الداعية إلى إبقاء احتمال تشديد بنك إنجلترا للسياسة النقدية مجدداً مطروحاً. فتراجع البطالة لا يعني أن جميع أجزاء الاقتصاد تتمتع بالقوة، لكنه يجعل مبررات التيسير النقدي الفوري أقل وضوحاً.
المصدر: مكتب الإحصاءات الوطنية
سوق الإسكان الأمريكي: آثار التشديد واضحة، لكنها غير متوازنة
بلغت تصاريح البناء 1.40 مليون، متجاوزةً التوقعات البالغة 1.39 مليون بقليل، في حين تراجعت بدايات بناء المساكن بنسبة 5.2% إلى 1.221 مليون، دون التوقعات البالغة 1.30 مليون.
تشير تصاريح البناء إلى استمرار وجود مشروعات مخطط لتنفيذها، لكن تراجع بدايات البناء يكشف أن هذه الخطط لا تتحول بسلاسة إلى نشاط فعلي. ولا تزال تكاليف التمويل تمثل قيداً على قطاع سريع الاستجابة للتغيرات في أسعار الفائدة.
في المقابل، بلغت طلبات إعانة البطالة الأولية 194 ألف طلب، انخفاضاً من 197 ألفاً. ويشير ذلك إلى محدودية عمليات تسريح العمال، لكنه لا يقدم صورة كافية عن مدى استعداد الشركات لتوظيف عمال جدد.
وبالنسبة إلى الاحتياطي الفيدرالي، يعكس ضعف سوق الإسكان تأثير الأوضاع النقدية المتشددة. لكنه لا يثبت حتى الآن حدوث تدهور واسع بما يكفي لحسم الجدل بشأن الحاجة إلى مزيد من التشديد النقدي.
التضخم في اليابان: التثبيت في أكتوبر لن يحسم المسألة
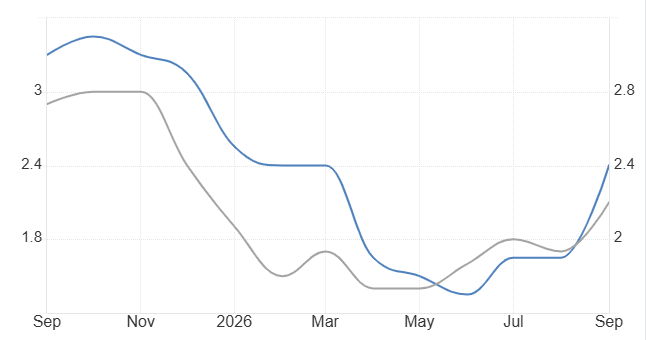
بلغ كل من التضخم العام والتضخم الأساسي، باستثناء الأغذية، 2.1% في سبتمبر، بينما ارتفع المؤشر الذي يستثني الأغذية والطاقة إلى 2.4%.
بعد رفع أسعار الفائدة في سبتمبر، قد يفضل بنك اليابان تقييم آثار تلك الخطوة قبل اتخاذ إجراء جديد. لكن استمرار التضخم خارج مكون الطاقة يجعل من الصعب اعتبار الضغوط السعرية مؤقتة بالكامل.
وستعتمد استجابة الين على ما إذا كان البنك سيغير توقعات الأسواق بشأن وتيرة التشديد النقدي في المراحل المقبلة. أما مجرد تكرار الإشارة إلى إمكانية رفع الفائدة مجدداً، فقد يوفر دعماً محدوداً للعملة إذا كان المستثمرون يتوقعون هذا المسار بالفعل.
المصدر: وزارة الشؤون الداخلية والاتصالات اليابانية
ما الذي ينبغي مراقبته الأسبوع المقبل؟
مبيعات المنازل الجديدة في الولايات المتحدة: قراءة ضعيفة أخرى قد توسع المخاوف بشأن الإسكان، تشير التوقعات إلى تراجع مبيعات المنازل الجديدة بنسبة 3.5% بعد ارتفاعها بنسبة 6.4%. وإذا تزامن هذا الانخفاض مع ضعف بدايات البناء، فسيشير ذلك إلى أن الضغوط لا تقتصر على قرارات بدء المشروعات، بل تمتد أيضاً إلى عمليات الشراء.
ومع ذلك، فإن صدور قراءة واحدة متقلبة لن يكون كافياً لإثبات دخول الاقتصاد في تباطؤ أوسع. وتكمن الإشارة الأهم في استمرار الضعف عبر المبيعات ونشاط البناء، خصوصاً إذا بدأت مؤشرات التوظيف في التراجع أيضاً. وفي هذه الحالة، سيصبح من الأصعب على الاحتياطي الفيدرالي التعامل مع سوق الإسكان باعتباره قطاعاً منفرداً يتأثر بالتشديد النقدي.
المصداقية المالية والمفاجآت في السياسة الاقتصادية
ستختبر الموازنة البريطانية قدرة الحكومة على دعم النمو مع الحفاظ على مصداقية المالية العامة. ومع تسعير الأسواق احتمالاً يبلغ 90% لرفع أسعار الفائدة، تزداد أهمية التفاعل بين السياسة المالية والتشديد النقدي.
قد تعكس زيادة عوائد السندات الحكومية البريطانية توقعات أقوى للنمو، لكن ارتفاعها نتيجة زيادة الاقتراض أو تصاعد المخاوف بشأن استدامة الدين سيعقد التوقعات، ويرفع تكاليف التمويل في وقت تواجه فيه الأسر والشركات أوضاعاً نقدية أكثر تشدداً.
قرار بنك كندا اختبار آخر لتوقعات الأسواق
مع ترجيح رفع الفائدة إلى حد كبير، قد يتفاعل الدولار الكندي بصورة أكبر مع توجيهات البنك بشأن الخطوات اللاحقة. فرفع الفائدة المصحوب بنبرة حذرة قد لا يوفر دعماً إضافياً يذكر للعملة، في حين أن الإبقاء عليها دون تغيير سيشكل تحدياً أكثر مباشرة للتوقعات المسعّرة حالياً في الأسواق.
الاحتياطي الفيدرالي بين التضخم المرتفع والضغوط السياسية
من المتوقع على نطاق واسع أن يُبقي الاحتياطي الفيدرالي أسعار الفائدة دون تغيير، فيما تترقب الأسواق احتمال رفعها في ديسمبر. وهذا يطرح سؤالاً صعباً: إذا كان التضخم أعلى الآن مما كان عليه في سبتمبر، عندما رفع الاحتياطي الفيدرالي أسعار الفائدة آخر مرة، فلماذا يختار التثبيت في هذه المرحلة؟
قد يرى المسؤولون أن الضغوط في الأسواق المالية وضعف الإسكان والتوظيف تؤدي بالفعل إلى كبح الطلب. لكن تثبيت الفائدة مع استمرار التضخم عند مستويات مرتفعة قد يثير تساؤلات حول مدى اتساق قرارات البنك مع تفويضه المتعلق باستقرار الأسعار.
وقد يعيد القرار أيضاً إشعال الجدل بشأن الضغوط السياسية قبيل انتخابات التجديد النصفي الأمريكية، لا سيما في ظل دعوات ترامب المتكررة إلى خفض أسعار الفائدة.
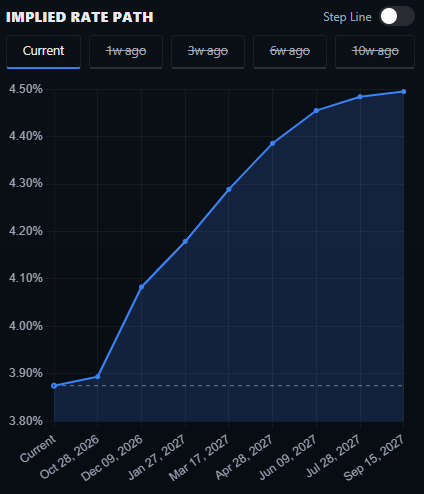
المصدر: Rate probability
البيانات الأمريكية قد تعيد تشكيل رسالة الاحتياطي الفيدرالي سريعاً
تصدر بيانات التضخم الأساسي وفق مؤشر نفقات الاستهلاك الشخصي (Core PCE) والناتج المحلي الإجمالي للربع الثالث بعد قرار الاحتياطي الفيدرالي. وتشير التوقعات إلى ارتفاع التضخم الأساسي بنسبة 0.3% على أساس شهري و3.1% على أساس سنوي، إلى جانب نمو الناتج المحلي الإجمالي بنحو 3% على أساس سنوي محسوب وفق المعدل الفصلي السنوي.
من شأن استمرار التضخم عند مستويات مرتفعة وصمود النمو أن يعززا الحجة القائلة إن الاقتصاد قادر على تحمل مزيد من التشديد النقدي، ما قد يدعم توقعات رفع الفائدة في ديسمبر، وعوائد سندات الخزانة الأمريكية، والدولار.
أما تراجع التضخم مع استمرار النمو القوي، فسيقدم مزيجاً أكثر ملاءمة للأسواق. في المقابل، لن يكون ضعف النمو وحده مؤشراً مطمئناً بالقدر نفسه، إذ قد يؤدي إلى انخفاض العوائد، لكنه قد يزيد في الوقت ذاته المخاوف بشأن الأرباح التي تضغط بالفعل على الأسهم.
البنك المركزي الأوروبي وبنك اليابان: تثبيت الفائدة لا يحمل المعنى نفسه في كل مكان
من المتوقع على نطاق واسع أن يُبقي البنك المركزي الأوروبي أسعار الفائدة دون تغيير. وستحتاج توجيهاته إلى معالجة مسار التضخم في منطقة اليورو، مع الإقرار بأن الضغوط المالية في فرنسا تؤدي إلى تفاوت ظروف الاقتراض بين دول المنطقة. ولن يكون تثبيت السياسة النقدية كافياً لمعالجة المخاوف الأساسية المتعلقة بالديون السيادية.
وستساعد بيانات الناتج المحلي الإجمالي لمنطقة اليورو والبطالة والتضخم الفرنسي، المقرر صدورها في 30 أكتوبر، على تقييم التوازن بين الضغوط السعرية ومستوى النشاط الاقتصادي.
ويسهم التضخم الفرنسي في رسم الصورة الإقليمية، لكن مصداقية المالية العامة تظل عاملاً مستقلاً يؤثر في الدين الفرنسي واليورو.
ومن المتوقع أيضاً أن يُبقي بنك اليابان أسعار الفائدة دون تغيير. ومع ذلك، قد تؤثر توقعاته للتضخم وتقييمه لتكاليف الواردات في توقعات الأسواق بشأن التشديد النقدي لاحقاً. وستكون الإشارة الأكثر تشدداً مؤثرة بالدرجة الأكبر إذا تجاوزت ما يفترضه المستثمرون بالفعل.
كيف يمكن أن تتحرك الأسواق بعد ذلك؟
سيأتي الارتياح الأوضح للأسواق إذا تراجع التضخم بالتزامن مع استمرار النشاط الاقتصادي في إظهار قدر من الصمود. فهذا المزيج سيمنح البنوك المركزية مساحة للانتظار دون إثارة تساؤلات أعمق حول الأرباح.
أما انخفاض العوائد نتيجة ضعف النمو، فسيحمل رسالة مختلفة. فقد يدعم السندات الحكومية، لكنه لن يوفر بالضرورة الحماية نفسها لأسهم التكنولوجيا التي تواجه تدقيقاً متزايداً بشأن قدرتها على تحقيق عوائد مستقبلية تبرر حجم الإنفاق.
سيختبر الأسبوع المقبل مدى اقتناع البنوك المركزية بأن القيود النقدية والاقتصادية القائمة كافية. وبعد ذلك، سيتعين على الأسواق تقييم ما إذا كانت هذه القيود تنجح في احتواء التضخم بتكلفة اقتصادية يمكن تحملها.
الذهب – النظرة الفنية
يتحرك الذهب ضمن هيكل هابط على إطار الأربع ساعات، مع تسجيل قمم أدنى تحت خط اتجاه هابط يمتد من قمة أغسطس قرب 4,700 دولار. وقد دفع التراجع الأخير الأسعار نحو منطقة الدعم الرئيسية بين 3,940 و3,980، ما يجعلها منطقة حاسمة لتحديد الحركة التالية.
قد يؤدي كسر مستوى 3,950 إلى امتداد الهبوط نحو 3,900، ثم 3,850. في المقابل، قد يؤدي التماسك فوق منطقة الدعم إلى ارتداد فني باتجاه 4,100، ثم 4,222. ويتطلب التعافي الأقوى استعادة مستوى 4,314. وحتى يتحقق ذلك، ستبقى الارتفاعات عرضة لضغوط البيع.
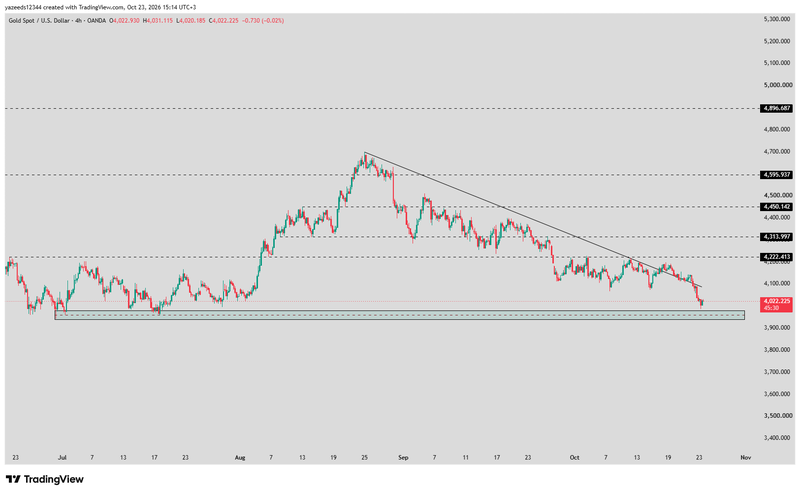
المصدر: Trading view
النفط الخام – النظرة الفنية
لا يزال خام غرب تكساس الوسيط يتحرك في اتجاه صاعد على إطار الأربع ساعات، ويتداول قرب 101.47 داخل قناة صاعدة. وتقترب الأسعار من الحد العلوي للقناة، ما يبقي احتمال حدوث تراجع قصير الأجل قائماً رغم قوة الزخم.
قد يفتح الاختراق فوق منطقة 102.50–103.50 الطريق أمام الصعود نحو 105–107، في ظل استمرار المخاوف الجيوسياسية بشأن الإمدادات.
لكن الفشل في تجاوز منطقة المقاومة قد يدفع النفط للتراجع نحو 99–97.50. أما كسر مستوى 97.50، فسيضعف الهيكل الصاعد ويفتح المجال لاختبار الدعم عند 93.43.
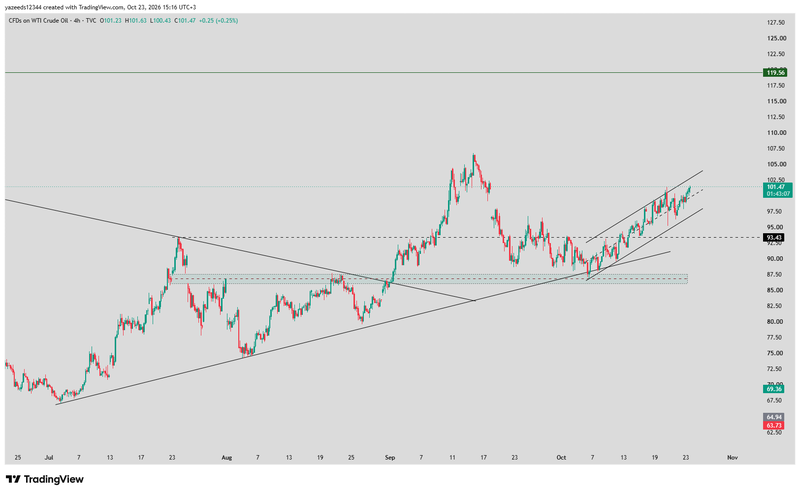
المصدر: Trading view
ناسداك – النظرة الفنية
لا يزال ناسداك تحت ضغوط هبوطية قوية عقب موجة البيع في قطاع التكنولوجيا، مع تداول المؤشر قرب 28,920 بعد كسر خط الاتجاه الصاعد. وقد أدت المخاوف بشأن الإنفاق على الذكاء الاصطناعي إلى تكثيف ضغوط البيع في أسهم التكنولوجيا وأشباه الموصلات.
قد يؤدي الهبوط دون 28,870 إلى امتداد الخسائر نحو 28,400، ثم 26,250. في المقابل، قد يتيح التماسك فوق مستويات الدعم الحالية ارتداداً تصحيحياً باتجاه 29,600–30,000. ويتطلب تحسن النظرة الفنية استعادة مستوى المقاومة عند 30,245. وحتى ذلك الحين، ستظل الارتفاعات معرضة لمزيد من ضغوط البيع.
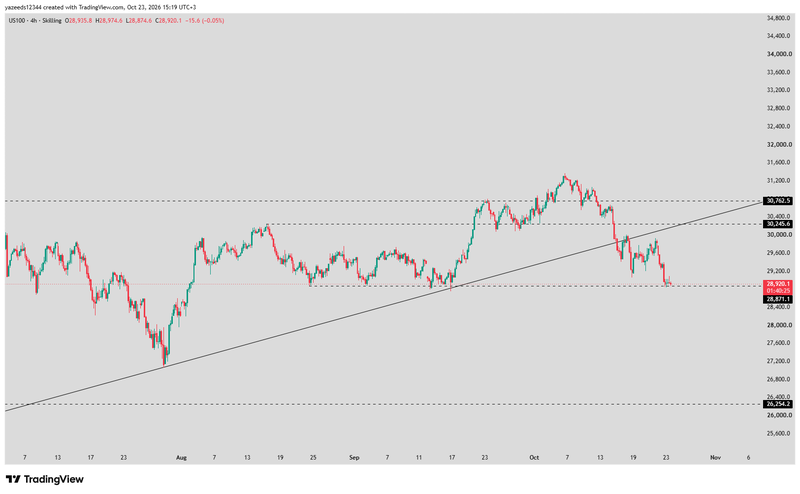
المصدر: Trading view


