
 الدعم

الفضة تحت الضغط مع ارتفاع عوائد الخزانة: هل يصمد الدعم عند 60.95؟
تتعرض الفضة لضغوط مع ارتفاع عوائد سندات الخزانة الأمريكية فوق 5.2%، في وقت تسعّر فيه الأسواق احتمالاً يقارب 70% لرفع مجلس الاحتياطي الفيدرالي أسعار الفائدة مجدداً في أكتوبر. ويضغط ذلك على تدفقات الاستثمار في الفضة، مع تجدد عمليات الخروج من صناديق المؤشرات المتداولة. في المقابل، تشدد الصين الإطار المنظم لصادرات الفضة، ما قد يفرض قيوداً إضافية على المعروض المادي.
بلغ عائد سندات الخزانة الأمريكية لأجل 10 سنوات مؤخراً 5.238%.
بلغت صادرات الصين من الفضة نحو 5,100 طن.
إذا تمكن المشترون من الدفاع عن منطقة 60.95، فقد يظل التراجع الحالي ضمن تصحيح الموجة الثانية.
ارتفاع العوائد يستنزف زخم صناديق الفضة
الضغط المباشر يأتي من السياسة النقدية. فقد ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات مؤخراً إلى 5.238%، وهو أعلى مستوى له منذ يونيو 2007، بينما تجاوزت احتمالات رفع الفائدة الأمريكية في أكتوبر 72%. وارتفاع العوائد يزيد تكلفة الفرصة البديلة للاحتفاظ بأصل لا يدر دخلاً من الفائدة.
وقد انعكس ذلك بالفعل على مراكز المستثمرين في الصناديق المتداولة. وتظهر البيانات الأخيرة استمرار عمليات البيع من صناديق الفضة الكبرى، بما في ذلك تدفقات خارجة أسبوعية كبيرة من صندوق تعدين الفضة الرئيسي.
لكن النقطة المهمة هي أن خروج المستثمرين من الصناديق لا يعني بالضرورة تدهور أساسيات الفضة المادية. بل يعكس صعوبة متزايدة في العثور على مستثمر مستعد للاحتفاظ بالفضة في وقت يمكن فيه لعوائد سندات الخزانة البالغة نحو 5% أن توفر عائداً بديلاً.
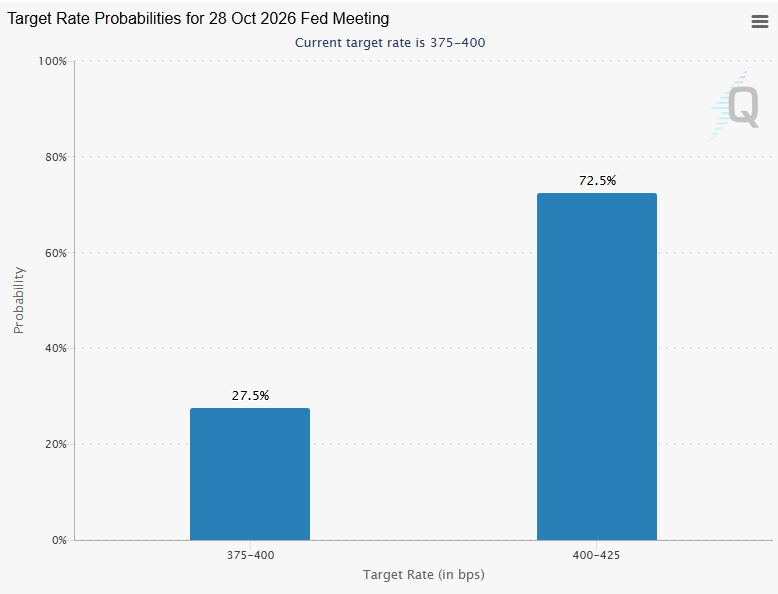
المصدر: CME Group
دور الصين يضيف متغيراً مختلفاً تماماً
حافظت بكين لسنوات على نظام للتجارة والتراخيص ينظم صادرات الفضة، وتواصل قواعد 2026–2027 تقييد الشركات المؤهلة للتصدير. وقد أقرت القواعد الجديدة في النهاية 44 شركة لتصدير الفضة، بزيادة شركتين عن السابق، بدلاً من فرض حظر شامل على الصادرات.
هذا التفريق مهم
تمنح السياسة بكين سيطرة أكبر على الجهات المسموح لها بالتصدير، وتفتح الباب أمام احتمال تراجع الشحنات إذا قررت السلطات إعطاء الأولوية للإمدادات المحلية.
لكن الصين لم تُظهر حتى الآن نية لوقف الصادرات بالكامل. وفي عام 2025، بلغت صادرات الصين من الفضة نحو 5,100 طن، وهو أعلى مستوى لها في 16 عاماً على الأقل. وبالتالي، يواجه السوق معروضاً خاضعاً لسيطرة السياسة الصينية، وليس بالضرورة معروضاً يختفي من الأسواق.
لماذا أصبحت الصين أكثر أهمية الآن؟
الصين من كبار مستهلكي الفضة، كما أنها جزء رئيسي من منظومة التكرير والتجارة العالمية للمعدن. كما قفزت واردات الصين من الفضة إلى مستوى قياسي في مارس، لتصل إلى نحو 836 طناً، مدفوعة بطلب المستثمرين والقطاع الشمسي الضخم في البلاد.
وهذا يخلق تناقضاً هيكلياً
كلما زادت كمية الفضة التي تمتصها الصين محلياً، تراجع المعروض المتاح للأسواق الدولية. وفي الوقت نفسه، لا تستطيع الإمدادات العالمية الاستجابة بسرعة. فجزء كبير من إنتاج المناجم العالمي يأتي كمنتج جانبي من تعدين النحاس والرصاص والزنك والذهب، ما يحد من سرعة زيادة إنتاج الفضة الأولي حتى مع ارتفاع الأسعار. ويتوقع معهد الفضة أن يظل السوق العالمي في حالة عجز للعام السادس على التوالي في 2026، بعجز يبلغ نحو 46.3 مليون أونصة.
السوق المادي للفضة يصبح أكثر أهمية من سوق الصناديق
وهنا يصبح التراجع الحالي أكثر إثارة للاهتمام. يمكن للمستثمرين في الصناديق المتداولة الخروج من مراكزهم خلال ساعات. أما إنتاج المناجم فلا يستطيع الاستجابة بالسرعة نفسها.
ويتوقع معهد الفضة أن تظل المخزونات العالمية تحت الضغط بعد سنوات من العجز الهيكلي، في وقت ساهمت فيه السيولة المادية المحدودة بالفعل في ارتفاع تكاليف استئجار الفضة وظهور فترات من التوتر في السوق. وهذا يعني أن الفضة قد تشهد ضعفاً في تدفقات الاستثمار من دون أن تفقد فوراً علاوة الندرة المرتبطة بالمعروض المادي.
الخطر بالنسبة للمشترين هو أن يؤدي استمرار ارتفاع العوائد إلى إضعاف الطلب الصناعي والاستثماري بوتيرة تتجاوز قدرة شح المعروض على التعويض. أما الخطر بالنسبة للبائعين فهو العكس: قد تؤدي عمليات البيع في السوق الورقية إلى خفض السعر في الوقت الذي تصبح فيه إتاحة الفضة المادية أكثر تقييداً.
النظرة الفنية
ظل التراجع من مستوى 71.68 محدوداً نسبياً، ويختبر الآن منطقة الدعم بين 60.95 و63.25. وهذا يجعل هذه المنطقة حاسمة بالنسبة إلى الهيكل الأوسع، إذ يحدد السوق فعلياً ما إذا كان الهبوط مجرد تصحيح طبيعي للموجة الثانية، أم دليلاً على أن الحركة الصاعدة من 54.52 لم تكن سوى ارتداد تصحيحي.
60.95–63.25 هي منطقة الدعم الرئيسية
إذا تمكن المشترون من الدفاع عن منطقة 60.95–63.25، فقد يظل التراجع الحالي متوافقاً مع تصحيح الموجة الثانية. ومن المهم أن الموجة الثانية لا تحتاج بالضرورة إلى العودة إلى مستوى 54.52. فالتصحيح الأقل عمقاً سيظل متوافقاً مع السيناريو الصاعد المقترح، خصوصاً إذا بدأت الفضة في تكوين قيعان أعلى داخل منطقة الدعم الحالية أو فوقها.
وستأتي الإشارة التالية المهمة من حركة السعر نفسها، وليس من اختبار الدعم وحده. فالتعافي الواضح المصحوب بتكوين قيعان أعلى متتالية سيشير إلى تراجع ضغوط البيع واستعداد المشترين لإعادة اختبار قمة الموجة الأولى السابقة.
السيناريوهات المقبلة
إذا حافظت الفضة على منطقة 60.95–63.25 وبدأت في تكوين قيعان أعلى، فإن اختراق مستوى 71.68 سيعزز السيناريو الصاعد ويفتح الطريق نحو 90.04، يليه احتمال انطلاق الموجة الخامسة باتجاه 96.39 بعد تصحيح مرحلي. أما كسر مستوى 60.95 بشكل حاسم، فسيرفع مخاطر امتداد الهبوط نحو 54.52.
وفي حال استقرار السعر دون 54.52، فسيُبطل ذلك الدورة الصاعدة المقترحة، ويشير إلى أن الارتفاع من ذلك المستوى كان حركة تصحيحية وليس بداية موجة دافعة جديدة. في الوقت الحالي، تظل منطقة 60.95–63.25 هي منطقة الدعم الرئيسية، بينما يبقى مستوى 71.68 هو مستوى التأكيد الأهم.
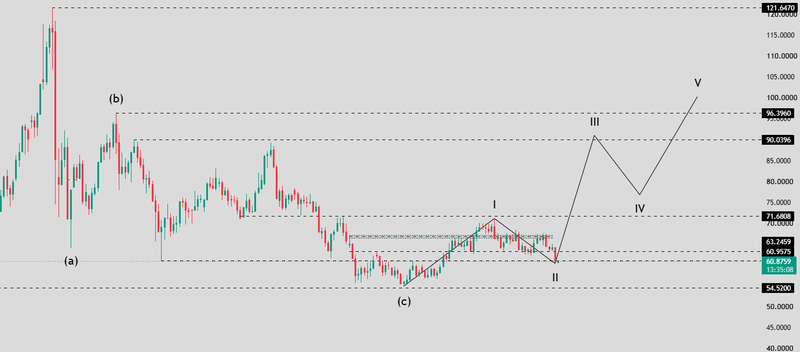
المصدر: TradingView


