الدعم
سهم أدنوك للغاز: نمو توزيعات الأرباح ونتائج الأعمال وتوقعات عام 2027
سجلت شركة أدنوك للغاز تعافيًا ملحوظًا في أرباح الربع الثالث من عام 2026، بعد فترة صعبة تأثرت خلالها عمليات معالجة الغاز والتصدير. وارتفع صافي الربح إلى 1.34 مليار دولار، ما دفع إدارة الشركة إلى رفع توقعاتها للأرباح السنوية، مع الإبقاء على خطط نمو توزيعات الأرباح دون تغيير.
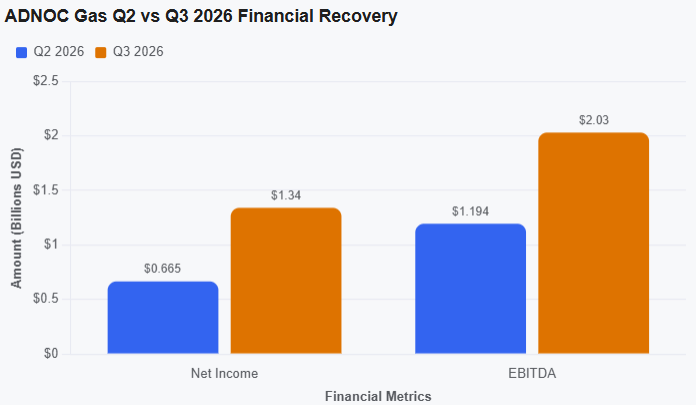
ارتفع صافي أرباح أدنوك للغاز خلال الربع الثالث بنسبة 101% مقارنة بالربع السابق ليصل إلى 1.34 مليار دولار.
وافق مجلس الإدارة على توزيع أرباح ربع سنوية بقيمة 940 مليون دولار، مع استهداف زيادة التوزيعات السنوية بنسبة 5% حتى عام 2030.
تخطط أدنوك للغاز لاستثمار 28 مليار دولار خلال الفترة من 2026 إلى 2030، بهدف زيادة الأرباح بنسبة 60% مقارنة بمستويات عام 2023.
ما هي شركة أدنوك للغاز وما طبيعة أعمالها؟
تعمل أدنوك للغاز كحلقة وصل بين حقول إنتاج الغاز في دولة الإمارات والمستهلكين النهائيين، حيث تستقبل الغاز من عمليات أدنوك البرية والبحرية، وتعالجه قبل توريده إلى محطات توليد الكهرباء والشركات الصناعية والعملاء في الأسواق الخارجية.
وتمتلك الشركة منشآت قادرة على معالجة نحو 10 مليارات قدم مكعبة قياسية من الغاز يوميًا، إلى جانب شبكة أنابيب تمتد لنحو 3,300 كيلومتر، تُستخدم لنقل الغاز بين مرافق المعالجة والعملاء. كما توفر الشركة نحو 60% من احتياجات دولة الإمارات من الغاز المخصص للبيع.
السوق المحلي يوفر قاعدة مستقرة للطلب
يُستهلك جزء كبير من إنتاج أدنوك للغاز داخل دولة الإمارات، حيث تعتمد محطات الكهرباء على الغاز في توليد الطاقة، إلى جانب استخدامه في صناعات الألمنيوم والحديد، والصلب والبتروكيماويات والأسمدة.
ويمنح هذا النشاط الشركة مصدرًا مستقرًا نسبيًا للطلب، يرتبط بنمو الاقتصاد الإماراتي وتوسع الأنشطة الصناعية واحتياجات الطاقة.
أما الأسواق الدولية فتختلف طبيعتها، إذ تصدر الشركة الغاز الطبيعي المسال والإيثان والبروبان والبيوتان والكبريت، وتتأثر أرباح هذه المنتجات بتحركات الأسعار العالمية وقدرة الشركة على نقل شحناتها عبر الممرات البحرية الإقليمية.
وبالتالي، يوفر الطلب المحلي قاعدة لأعمال أدنوك للغاز، بينما تتيح الصادرات فرصًا إضافية للنمو عندما تكون الأسعار وظروف الشحن مواتية.
وقد ظهر هذا التباين خلال عام 2026، إذ بقي الطلب المحلي في الإمارات متماسكًا نسبيًا، في حين أدت الاضطرابات في منشآت حبشان ومضيق هرمز إلى زيادة الضغوط على عمليات المعالجة والمبيعات الدولية.
أرباح أدنوك للغاز تتضاعف في الربع الثالث مقارنة بالربع السابق
سجلت أدنوك للغاز صافي أرباح بلغ 1.34 مليار دولار خلال الربع الثالث من عام 2026، مقارنة بنحو 665 مليون دولار في الربع الثاني.
كما ارتفعت الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك بنسبة 70% لتصل إلى 2.03 مليار دولار، مدعومة بتعافي المبيعات في عدد من قطاعات الشركة.
وارتفعت مبيعات الغاز في السوق المحلي بنسبة 20% مقارنة بالربع السابق، ما ساهم في زيادة الأرباح التشغيلية المعدلة لهذا القطاع بنسبة 28%.
وكان التحسن أكبر في المبيعات الدولية، حيث ارتفعت الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك بنسبة 106%، فيما سجل قطاع الكبريت نموًا بلغ 249% على أساس فصلي.
وجاء هذا الأداء بعد ربع ثانٍ صعب تأثرت خلاله نتائج الشركة بالاضطرابات التشغيلية وقيود التصدير، ما يعني أن الجزء الأكبر من النمو الأخير يعكس التعافي من فترة استثنائية من الضعف، وليس بالضرورة انتقال الأرباح إلى مستوى جديد بصورة مستدامة.
وعقب إعلان النتائج، رفعت أدنوك للغاز توقعاتها لصافي أرباح عام 2026 إلى ما لا يقل عن 4 مليارات دولار، مقارنة بالتقديرات السابقة التي تراوحت بين 3.5 و4 مليارات دولار.
المصدر: Google
لماذا يجب النظر إلى نمو الأرباح الفصلية بحذر؟
رغم ارتفاع صافي الأرباح بنسبة 101% مقارنة بالربع الثاني، فإن حجم هذه الزيادة يحتاج إلى النظر في الظروف التي أثرت على نتائج الشركة خلال الفترة السابقة.
فقد تعرضت أرباح الربع الثاني لضغوط نتيجة حوادث مرتبطة بالوضع الأمني في مجمع حبشان، إلى جانب اضطراب حركة الشحن عبر مضيق هرمز.
وبالتالي، فإن نتائج الربع الثالث تعكس تعافيًا من مستوى منخفض بصورة غير معتادة، وليس تضاعفًا في القدرة الطبيعية للشركة على تحقيق الأرباح.
ويظهر ذلك عند مقارنة النتائج بالفترة نفسها من العام الماضي، إذ بقي صافي الربح مستقرًا بصورة عامة على أساس سنوي، ما يقدم صورة أكثر دقة عن الأداء الأساسي للشركة.
ورغم رفع توقعات الأرباح السنوية إلى ما لا يقل عن 4 مليارات دولار، فإن هذه التقديرات تفترض بقاء مستويات التصدير خلال الربع الرابع قريبة من المستويات المسجلة في الربع الثالث.
وهذا يجعل توقعات الشركة عرضة للتغير في حال عودة الاضطرابات إلى الممرات البحرية أو تأثر حركة الشحن.
نمو توزيعات الأرباح يبقى عاملًا رئيسيًا لجاذبية السهم
وافق مجلس إدارة أدنوك للغاز على توزيع أرباح ربع سنوية بقيمة 940 مليون دولار، من المقرر دفعها في ديسمبر، بزيادة نسبتها 5% مقارنة بالتوزيعات المقابلة من العام الماضي.
وتواصل الشركة استهداف نمو توزيعات الأرباح السنوية بنسبة 5% حتى عام 2030، مع خضوع هذه التوزيعات للموافقات المعتادة. ومن المخطط أن تبلغ توزيعات الأرباح لعام 2026 نحو 18 فلسًا للسهم، ما يعادل عائد توزيعات يقارب 5.34%، استنادًا إلى سعر إغلاق السهم البالغ 3.37 دراهم في 9 نوفمبر.
وخلال الأشهر التسعة الأولى من العام، حققت أدنوك للغاز تدفقات نقدية تشغيلية بقيمة 3.82 مليار دولار، مقابل توزيعات أرباح بلغت 2.82 مليار دولار.
وهذا يعني أن التدفقات النقدية التشغيلية غطت توزيعات الأرباح بنحو 1.35 مرة، وهو مستوى يوفر بعض الاطمئنان بشأن قدرة الشركة الحالية على تمويل التوزيعات من أنشطتها التشغيلية.
لكن مع زيادة الإنفاق على المشاريع الجديدة، ستصبح التدفقات النقدية الحرة مؤشرًا أكثر أهمية لتقييم استدامة هذه التوزيعات. فالشركة مطالبة بتمويل نمو الأرباح الموزعة على المساهمين، بالتزامن مع تنفيذ أحد أكبر البرامج الاستثمارية في قطاع الغاز.
وفي حال ارتفع الإنفاق الرأسمالي بوتيرة أسرع من نمو التدفقات النقدية التشغيلية، فقد تضطر أدنوك للغاز إلى الاعتماد بدرجة أكبر على موارد ميزانيتها العمومية أو التمويل الإضافي، حتى مع استمرار تسجيل أرباح محاسبية قوية.
استثمارات بقيمة 28 مليار دولار لدعم النمو حتى عام 2030
تخطط أدنوك للغاز لاستثمار نحو 28 مليار دولار خلال الفترة من 2026 إلى 2030، ضمن استراتيجية تستهدف رفع الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك بنسبة 60% مقارنة بمستويات عام 2023.
ويعد مشروع تطوير الغاز الغني أحد أكبر هذه الاستثمارات، بإجمالي تكلفة يبلغ 13.2 مليار دولار موزعة على ثلاث مراحل. وتتضمن المرحلة الثانية إضافة وحدة جديدة لمعالجة الغاز في حبشان، بينما تشمل المرحلة الثالثة إنشاء وحدة لفصل سوائل الغاز الطبيعي في الرويس، بطاقة إنتاجية سنوية تتجاوز ثمانية ملايين طن.
كما سيساهم مشروع الرويس للغاز الطبيعي المسال في زيادة الطاقة الإنتاجية لدولة الإمارات من الغاز المسال، وتوسيع قدرة أدنوك للغاز على تلبية الطلب في الأسواق الدولية.
وخلال الربع الثالث، تم تركيب أول وحدتين رئيسيتين لضواغط التبريد ضمن المشروع
وتشمل الاستثمارات أيضًا مشروع MERAM الذي يهدف إلى استخلاص كميات إضافية من الإيثان من تدفقات الغاز الحالية لاستخدامها في الأنشطة الصناعية، إلى جانب مشروع استدامة الذي يستهدف توسيع شبكة خطوط الأنابيب والضغط المستخدمة لتلبية الطلب المحلي.
كيف ترتبط المشاريع الجديدة بنمو أرباح أدنوك للغاز؟
لا تمثل هذه المشاريع استثمارات منفصلة عن بعضها، بل تشكل أجزاء مترابطة من استراتيجية الشركة لزيادة الإنتاج والمعالجة والتوزيع.
فتوسيع طاقة معالجة الغاز في حبشان قد يتيح كميات إضافية لاستخلاص سوائل الغاز وتوفير المواد الأولية للصناعات البتروكيماوية وزيادة صادرات الغاز الطبيعي المسال.
وفي المقابل، يساهم مشروع استدامة في تعزيز شبكة نقل الغاز المخصص للبيع داخل دولة الإمارات، ما يساعد على إيصال الكميات الإضافية إلى المستهلكين.
لكن تحقيق مستهدف نمو الأرباح التشغيلية بنسبة 60% سيعتمد على نجاح هذه المشاريع في العمل بصورة متكاملة. فزيادة طاقة المعالجة وحدها لن تكون كافية لتحقيق العوائد المتوقعة إذا تأخرت إمدادات الغاز الخام من عمليات الإنتاج، أو استمرت القيود على طرق التصدير، أو لم يكن الطلب على المنتجات كافيًا لاستيعاب الكميات الإضافية.
وبالتالي، فإن نجاح البرنامج الاستثماري لا يعتمد فقط على استكمال أعمال البناء، بل على قدرة الشركة على تحويل الطاقة الإنتاجية الجديدة إلى مبيعات وتدفقات نقدية فعلية.
توقعات سهم أدنوك للغاز لعام 2027: تعافي العمليات والتوسع في الإنتاج
من المرجح أن تكون استعادة الطاقة التشغيلية الكاملة في مجمع حبشان أحد أبرز العوامل التي ستحدد أداء أدنوك للغاز خلال عام 2027.
وتشير الشركة إلى أن أعمال إعادة التأهيل تسير وفق الجدول الزمني المحدد، مع توقع اكتمالها خلال الربع الثاني من العام. ومن شأن استعادة كامل الطاقة التشغيلية أن تعوض القدرات التي تأثرت بالاضطرابات السابقة، وتمنح الشركة مرونة أكبر في إدارة عمليات المعالجة والتوزيع.
كما ستساعد عودة العمليات إلى طبيعتها على تقديم صورة أوضح عن الأداء الفصلي، بعدما أدت الاضطرابات خلال عام 2026 إلى تشويه المقارنات بين الفترات المالية.
وعلى مستوى السوق المحلي، من المتوقع أن يستفيد الطلب على الغاز من استمرار نمو توليد الكهرباء والصناعات البتروكيماوية والأنشطة الصناعية في دولة الإمارات.
أما الأرباح الدولية فقد تبقى أكثر تقلبًا، نظرًا لاعتمادها على أحجام التصدير والطلب العالمي على الغاز الطبيعي المسال والأسعار المحققة من بيع سوائل الغاز والكبريت.
وتشير تقديرات المحللين الحالية إلى احتمال ارتفاع إيرادات أدنوك للغاز من نحو 17.22 مليار دولار في عام 2026 إلى 22.12 مليار دولار خلال عام 2027.
لكن تحقيق هذه الزيادة يفترض تعافي أحجام المبيعات وتراجع الاضطرابات التشغيلية، ما يجعل تطورات الإنتاج والتصدير من أبرز العوامل التي ينبغي مراقبتها.
ما أبرز المخاطر التي قد تؤثر على سهم أدنوك للغاز؟
يبقى مضيق هرمز أحد أهم مصادر المخاطر المباشرة أمام أعمال أدنوك للغاز، نظرًا لأهميته في حركة صادرات الطاقة من المنطقة.
ورغم قدرة الشركة على إدارة مستويات المخزون والتنسيق مع العملاء بشأن الشحنات، فإن استمرار أي اضطرابات لفترة طويلة قد يؤدي في النهاية إلى تقييد أحجام التصدير وزيادة التكاليف اللوجستية.
كما تشكل أسعار السلع الأساسية مصدرًا آخر لعدم اليقين، إذ يوفر الطلب المحلي على الغاز قدرًا من الاستقرار، بينما تتأثر أرباح الغاز الطبيعي المسال وسوائل الغاز والكبريت بانخفاض الأسعار العالمية.
أما البرنامج الاستثماري الضخم فيحمل مخاطر مختلفة، تشمل تأخر تنفيذ المشاريع وارتفاع التكاليف عن الموازنات المحددة أو تباطؤ الوصول إلى الطاقة التشغيلية المستهدفة.
وقد تؤدي هذه العوامل إلى تأجيل العوائد المتوقعة من المشاريع، في وقت تستمر فيه الشركة بتحمل النفقات الرأسمالية.
وبالنسبة للمستثمرين الذين يركزون على توزيعات الأرباح، فمن المهم التمييز بين عائد التوزيعات والعائد الإجمالي على الاستثمار.
فزيادة توزيعات الأرباح بنسبة 5% قد تدعم جاذبية السهم، لكنها لا تمنع تراجع سعره في حال ضعفت الأرباح أو ارتفعت مخاوف الأسواق بشأن التدفقات النقدية الحرة.
ما الذي يجب أن يراقبه المستثمرون في عام 2027؟
ستكون متابعة أعمال إعادة التأهيل في مجمع حبشان من أولويات المستثمرين، إذ إن أي تأخير يتجاوز الربع الثاني قد يؤثر على أحجام معالجة الغاز ويثير تساؤلات إضافية بشأن استدامة تعافي الأرباح.
كما ستوضح النتائج الفصلية المقبلة مدى قدرة الشركة على الحفاظ على مستويات المبيعات الدولية بالقرب من تلك المسجلة خلال الربع الثالث من عام 2026.
ومن المهم هنا التمييز بين التعافي الناتج عن تصريف المخزون أو تحسن مؤقت في الأسعار، وبين النمو المستدام المدفوع بارتفاع أحجام المبيعات الفعلية.
وفي الوقت نفسه، سيكتسب الإنفاق الرأسمالي والتدفقات النقدية الحرة أهمية أكبر مع تقدم أعمال إنشاء المشاريع الجديدة.
فأدنوك للغاز تحتاج إلى توليد سيولة كافية لتمويل استثماراتها والحفاظ على قوة ميزانيتها العمومية ومواصلة زيادة توزيعات الأرباح، دون أن يأتي تحقيق أحد هذه الأهداف على حساب الآخر.
وأظهرت نتائج الربع الثالث أن الشركة نجحت في تجاوز الجزء الأصعب من الاضطرابات التشغيلية التي أثرت على أدائها.
لكن انتقال السهم إلى مرحلة أقوى خلال عام 2027 سيعتمد على استعادة كامل الطاقة التشغيلية في حبشان، واستقرار الصادرات، وبدء ظهور عوائد ملموسة من الاستثمارات البالغة 28 مليار دولار والمخطط تنفيذها حتى عام 2030.
الأسئلة الشائعة
هل توزع شركة أدنوك للغاز أرباحًا على المساهمين؟
نعم، تدفع أدنوك للغاز توزيعات أرباح ربع سنوية، وتستهدف زيادة التوزيعات السنوية بنسبة 5% حتى عام 2030. ومن المخطط أن تبلغ توزيعات عام 2026 نحو 18 فلسًا للسهم، بما يعادل عائدًا يقارب 5.34% استنادًا إلى سعر إغلاق 9 نوفمبر.
كم بلغت أرباح أدنوك للغاز في الربع الثالث من عام 2026؟
سجلت أدنوك للغاز صافي أرباح بلغ 1.34 مليار دولار خلال الربع الثالث من عام 2026، بزيادة نسبتها 101% مقارنة بالربع السابق، فيما بلغت الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك نحو 2.03 مليار دولار.
ما السعر المستهدف لسهم أدنوك للغاز؟
يبلغ متوسط السعر المستهدف للسهم خلال 12 شهرًا نحو 4.15 دراهم إماراتية، وقد تتغير هذه التقديرات مع صدور نتائج مالية جديدة أو تغير ظروف السوق.
ما مستهدف نمو أدنوك للغاز حتى عام 2030؟
تستهدف الشركة زيادة الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك بنسبة 60% مقارنة بمستويات عام 2023، بدعم من برنامج استثماري تبلغ قيمته نحو 28 مليار دولار خلال الفترة من 2026 إلى 2030.