الدعم
كيف يؤثر التضخم في الأسهم ولماذا تهم الأسعار والفائدة والأرباح معًا؟
لا ينتظر التضخم حتى يظهر في نتائج الشركات حتى يؤثر في الأسهم. فمع ارتفاع الأسعار في الاقتصاد، تتراجع القوة الشرائية للمستهلكين، وترتفع تكاليف الشركات، وغالبًا ما تتجه أسعار الفائدة إلى الصعود أيضًا. وعندما تجتمع هذه العوامل، فإنها لا تغير فقط أرباح الشركات، بل تغير أيضًا الطريقة التي يقيم بها المستثمرون تلك الأرباح.
التضخم يقلل القوة الشرائية للنقود، ما يجعل العائد الحقيقي أكثر أهمية من العائد الاسمي.
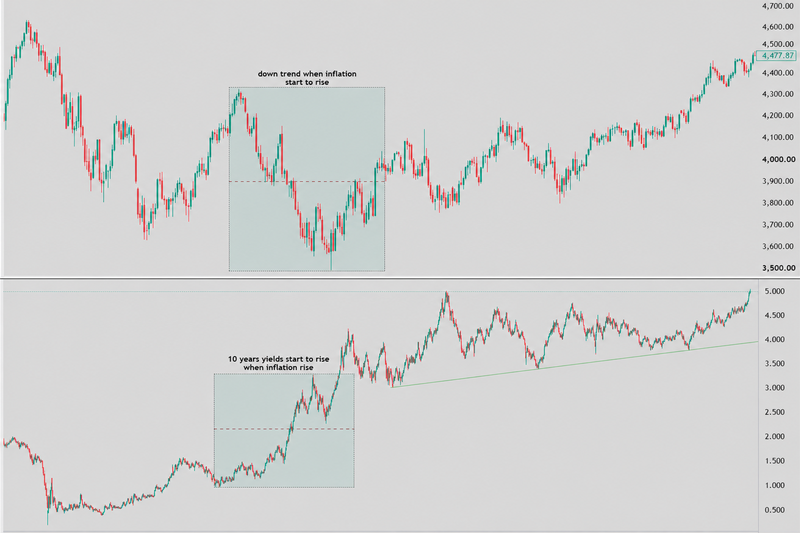
ارتفاع التضخم يقود غالبًا إلى ارتفاع أسعار الفائدة، ما يضغط على تقييمات الأسهم.
زيادة تكاليف الشركات قد تضغط على هوامش الربح قبل أن تتمكن من رفع الأسعار.
الشركات التي تمتلك قوة تسعيرية تتعامل عادة مع التضخم بصورة أفضل.
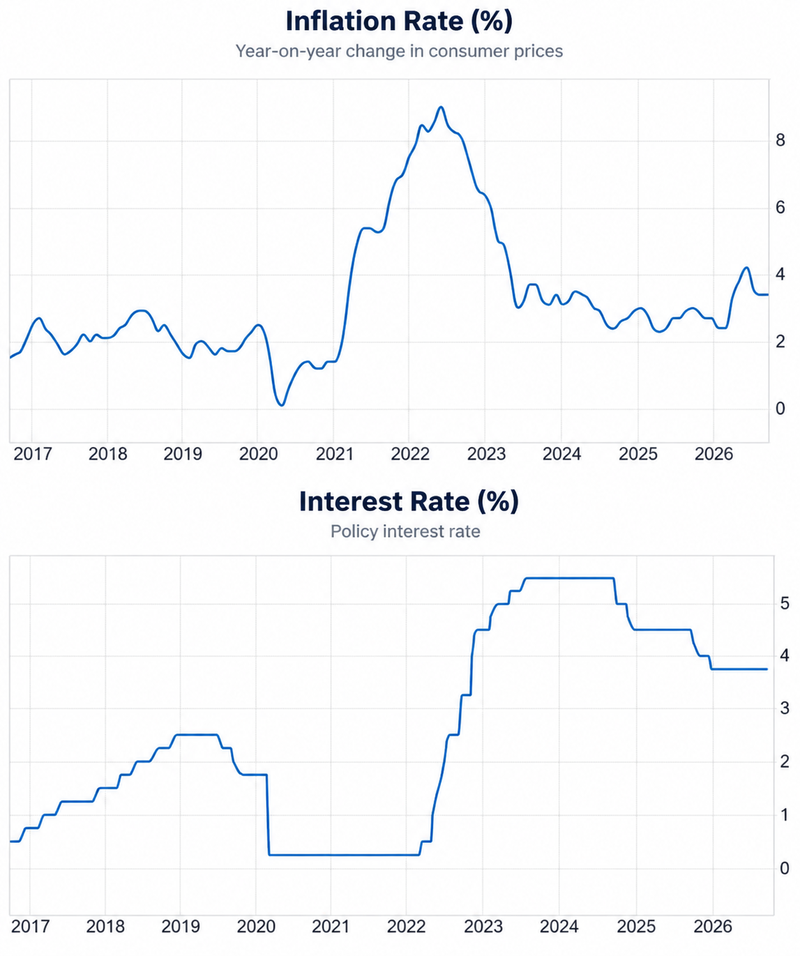
صدمة التضخم بعد الجائحة في عام 2022 أظهرت مدى سرعة تأثير ارتفاع الفائدة في سوق الأسهم.
ماذا يعني التضخم لمستثمري الأسهم؟
التضخم هو معدل ارتفاع الأسعار العامة للسلع والخدمات مع مرور الوقت. وكلما ارتفعت الأسعار، أصبحت الكمية نفسها من المال تشتري أقل مما كانت تشتريه سابقًا.
ولهذا السبب يبحث المستثمرون غالبًا عن بدائل للنقد خلال فترات التضخم المرتفع. فالاستثمار يجب أن يحقق عائدًا يواكب ارتفاع الأسعار، وإلا فإن قيمة الأموال تتراجع فعليًا حتى لو بقيت كما هي اسميًا.
وعلى المدى الطويل، تستطيع الأسهم المساعدة في الحفاظ على القوة الشرائية، لأن الشركات قادرة على زيادة المبيعات، ورفع الأسعار، وتنمية الأرباح.
لكن ذلك لا يعني أن الأسهم محصنة تلقائيًا ضد التضخم. فالنتيجة تعتمد على عوامل مثل هيكل التكاليف، والقدرة على تمرير الزيادات السعرية إلى العملاء، وحجم الديون، وتوقعات النمو.
العائد الاسمي مقابل العائد الحقيقي
من أكثر المفاهيم التي يسيء المستثمرون فهمها الاعتقاد بأن تحقيق عائد إيجابي يعني بالضرورة زيادة الثروة. ما يهم في النهاية هو العائد الحقيقي، أي العائد بعد احتساب أثر التضخم.
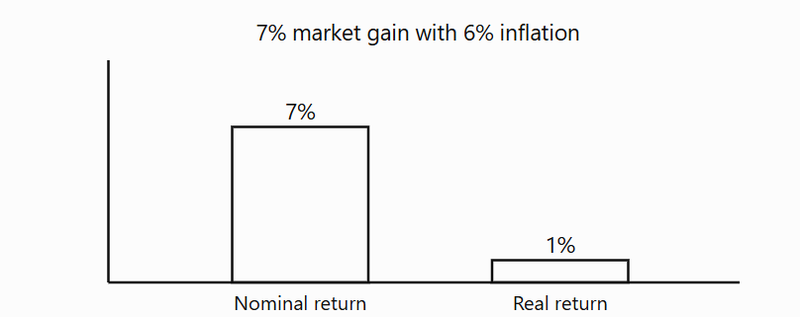
لنفترض أن سوق الأسهم حقق عائدًا بنسبة 7% خلال عام بلغ فيه التضخم 6%. على الورق تبدو المحفظة أكبر، لكن القوة الشرائية ارتفعت فعليًا بنحو 1% فقط.
وتزداد أهمية هذا الفرق خلال فترات التضخم المرتفع، لأن الأسواق قد تحقق مكاسب إيجابية بينما يبقى التحسن الحقيقي في القدرة الشرائية محدودًا.
ثلاث طرق يضغط بها التضخم على أسعار الأسهم
نادراً ما يؤثر التضخم في الأسهم عبر قناة واحدة، بل يضغط على التقييمات والأرباح والسياسة النقدية في الوقت نفسه.
ارتفاع التضخم يرفع معدل الخصم
تُقيّم الشركات جزئيًا بناءً على قيمة أرباحها المستقبلية بأسعار اليوم. وعندما ترتفع أسعار الفائدة، ترتفع معها معدلات الخصم، فتتراجع القيمة الحالية لتلك الأرباح المستقبلية.
ويكون هذا الأثر أقوى عادة في الشركات التي تعتمد قيمتها بشكل كبير على أرباح بعيدة في المستقبل، ولهذا تتعرض أسهم النمو لضغوط أكبر عندما يدفع التضخم أسعار الفائدة إلى الارتفاع.
وقد لا يتغير نشاط الشركة نفسه كثيرًا، لكن السعر الذي يكون المستثمرون مستعدين لدفعه مقابل أرباحها المستقبلية قد يتغير بصورة كبيرة.
ارتفاع التكاليف يضغط على هوامش الربح
يضرب التضخم الشركات أيضًا من جهة المصروفات. فالطاقة والأجور والمواد الخام والنقل وتكاليف التشغيل الأخرى قد ترتفع جميعها، وتظهر المشكلة عندما تزيد هذه التكاليف بوتيرة أسرع من قدرة الشركة على رفع أسعار منتجاتها.
فشركة صناعية مثلًا قد تواجه ارتفاعًا في تكاليف الكهرباء والشحن والعمالة، وإذا لم تستطع تمرير هذه الزيادات سريعًا إلى العملاء، فإن هوامش أرباحها ستتراجع.
وهنا تظهر أهمية القوة التسعيرية
فالشركة القادرة على رفع الأسعار دون خسارة عدد كبير من العملاء تملك فرصة أفضل للحفاظ على أرباحها، بينما تجد الشركات العاملة في أسواق تنافسية نفسها أمام مساحة أضيق للمناورة.
البنوك المركزية تبطئ الطلب
لا يتوقف تأثير التضخم عند تكاليف الشركات. فعندما يرتفع التضخم أكثر من اللازم، تلجأ البنوك المركزية عادة إلى رفع أسعار الفائدة لتقليل الاقتراض وإبطاء الطلب.
عندها قد يخفض المستهلكون إنفاقهم، بينما تؤجل الشركات استثماراتها وخطط التوسع، لتواجه الشركات ضغوطًا مزدوجة: تكاليف أعلى من جهة، وعملاء أكثر حذرًا من جهة أخرى.
المصدر: TradingView
لماذا تعد القوة التسعيرية عاملًا حاسمًا؟
القوة التسعيرية تعني ببساطة قدرة الشركة على رفع أسعارها دون أن يؤدي ذلك إلى تراجع كبير في الطلب. الشركات التي تبيع منتجات أو خدمات أساسية تستطيع في كثير من الأحيان تمرير ارتفاع التكاليف بسهولة أكبر، لأن العملاء لا يستطيعون الاستغناء عنها بسهولة.
ولهذا تُعد قطاعات مثل المرافق والرعاية الصحية والسلع الاستهلاكية الأساسية وبعض شركات الطاقة أكثر قدرة على الصمود في بيئات التضخم، بحسب ظروف كل سوق.
في المقابل، تتمتع شركات أخرى بمرونة أقل
فالشركات التي تعتمد على الإنفاق التقديري قد تجد العملاء يقلصون مشترياتهم مع ارتفاع الأسعار، كما تواجه شركات النمو ضغوطًا إضافية على تقييماتها بسبب ارتفاع الفائدة، حتى لو بقي الطلب على منتجاتها قويًا. ولهذا يمكن لشركتين تعملان في البيئة التضخمية نفسها أن تحققا نتائج مختلفة تمامًا.
ماذا كشفت صدمة التضخم في 2022؟
تقدم فترة ما بعد الجائحة مثالًا واضحًا على ذلك. فاضطرابات سلاسل الإمداد، وقوة الطلب الاستهلاكي، ونقص العمالة، وارتفاع أسعار الطاقة دفعت التضخم إلى مستويات مرتفعة، ليرد الاحتياطي الفيدرالي بسلسلة من الزيادات السريعة في أسعار الفائدة خلال عام 2022.
وجاء رد فعل الأسهم متفاوتًا
فقد تعرضت أسهم النمو لضغوط قوية مع ارتفاع العوائد، بينما أظهرت القطاعات الدفاعية قدرة أكبر على الصمود، لأن إيراداتها كانت أقل اعتمادًا على النمو المستقبلي، كما امتلكت بعض الشركات قدرة أفضل على رفع الأسعار.
والدرس الأهم لم يكن أن التضخم يؤدي تلقائيًا إلى هبوط الأسهم، بل أن اجتماع التضخم المرتفع مع الارتفاع السريع في أسعار الفائدة قادر على تغيير الطريقة التي يقيم بها السوق الشركات بالكامل.
المصدر: الاحتياطي الفيدرالي
كيف ينبغي للمستثمر أن ينظر إلى التضخم؟
يصبح التضخم أكثر وضوحًا عندما نتوقف عن النظر إليه باعتباره رقمًا منفصلًا. فالمستثمر يحتاج إلى متابعة بيانات التضخم جنبًا إلى جنب مع أسعار الفائدة، وعوائد سندات الخزانة، وقرارات البنوك المركزية، ونتائج الشركات.
فارتفاع محدود في التضخم قد لا يكون مؤثرًا عندما تكون الفائدة مستقرة، لكنه قد يصبح أكثر أهمية بكثير إذا كان البنك المركزي يستعد لتشديد السياسة النقدية.
وعادة ما تكون الشركات الأكثر قدرة على التعامل مع التضخم هي تلك التي تستطيع رفع الأسعار، والحفاظ على هوامش الربح، والاستمرار في توليد تدفقات نقدية قوية دون الاعتماد بشكل كبير على التمويل الرخيص.
والخلاصة بسيطة: التضخم يغير طرفي معادلة الاستثمار في الأسهم معًا. فهو يؤثر في أرباح الشركات، كما يؤثر في السعر الذي يقبل المستثمرون دفعه مقابل تلك الأرباح، وهذا ما يفسر لماذا تصمد بعض الأسهم بينما تواجه أخرى ضغوطًا أكبر عندما تبدأ الأسعار في الارتفاع بوتيرة أسرع.
الأسئلة الشائعة
كيف يؤثر التضخم في الأسهم؟
يؤثر التضخم في الأسهم عبر تقليص القوة الشرائية، ورفع تكاليف الشركات، ودفع أسعار الفائدة إلى الارتفاع، ما قد يضغط على الأرباح والتقييمات، خاصة لدى الشركات المعتمدة على النمو المستقبلي.
لماذا تتراجع الأسهم عند ارتفاع التضخم؟
قد تتراجع الأسهم لأن المستثمرين يتوقعون ارتفاع أسعار الفائدة، وهو ما يقلل القيمة الحالية للأرباح المستقبلية ويزيد تكلفة الاقتراض ويبطئ النشاط الاقتصادي.
ما الفرق بين العائد الاسمي والعائد الحقيقي؟
العائد الاسمي هو النسبة المعلنة التي يحققها الاستثمار، أما العائد الحقيقي فهو العائد بعد خصم أثر التضخم. فإذا حقق السهم عائدًا قدره 7% بينما بلغ التضخم 6%، فإن العائد الحقيقي يكون نحو 1%.
ما الأسهم التي تؤدي أداءً أفضل خلال التضخم؟
تميل الشركات التي تمتلك قوة تسعيرية إلى تحقيق أداء أفضل، لأنها تستطيع نقل ارتفاع التكاليف إلى العملاء. وغالبًا ما تُعد قطاعات السلع الاستهلاكية الأساسية والمرافق وبعض شركات الطاقة أكثر قدرة على الصمود.
ما الأسهم الأكثر تأثرًا بالتضخم؟
عادة ما تكون أسهم النمو أكثر حساسية، لأن جزءًا كبيرًا من قيمتها يعتمد على أرباح مستقبلية تتراجع قيمتها الحالية عندما ترتفع أسعار الفائدة.