الدعم
لماذا تتحرك أسعار السندات والعوائد في اتجاهين متعاكسين؟
السند هو قرض يمكن تداوله في السوق. فعندما تصدر حكومة أو شركة سنداً، فإنها تقترض الأموال من المستثمرين. وفي المقابل، يحصل المستثمر على دفعات فائدة، ثم يسترد أصل المبلغ عند استحقاق السند.
السند هو أداة دين تصدرها حكومة أو شركة أو مؤسسة أخرى بهدف جمع الأموال.
القيمة الاسمية، أو القيمة عند الاستحقاق، هي المبلغ الذي يتعهد المُصدر بسداده عند استحقاق السند.
التحكم في منحنى العائد هو استراتيجية للسياسة النقدية تستخدمها البنوك المركزية لتحقيق استقرار في أسعار الفائدة طويلة الأجل من خلال شراء أو بيع السندات الحكومية.
قد يطالب المستثمرون بعوائد أعلى على السندات الألمانية والسندات الحكومية اليابانية والسندات الحكومية البريطانية لتعويض فروق العائد ومخاطر العملة.
ما هو السند؟
السند هو أداة دين تصدرها حكومة أو شركة أو مؤسسة أخرى بهدف جمع الأموال. ولنفترض أن حكومة ما أصدرت سنداً بقيمة اسمية تبلغ 1,000 دولار وبمعدل كوبون قدره 5%. يحصل المستثمر على 50 دولاراً سنوياً كفائدة.
وبافتراض دفع الكوبون سنوياً، يُعاد أصل المبلغ البالغ 1,000 دولار عند الاستحقاق. لكن بعد إصدار السند، لا يشترط أن يبقى لدى المستثمر الأصلي، إذ يمكن شراء السند وبيعه في السوق الثانوية.
ما هي القيمة الاسمية للسند؟
القيمة الاسمية، أو القيمة عند الاستحقاق، هي المبلغ الذي يتعهد المُصدر بسداده عندما يستحق السند. فعلى سبيل المثال، قد تبلغ القيمة الاسمية لسند خزانة 1,000 دولار.
ويمكن أن يتداول سعر السند في السوق فوق أو دون 1,000 دولار قبل تاريخ الاستحقاق، لكن بافتراض عدم تخلف المُصدر عن السداد، يحصل المستثمر على القيمة الاسمية عند الاستحقاق.
ما هو معدل الكوبون؟
معدل الكوبون هو معدل الفائدة السنوي الثابت الذي يتم تحديده عند إصدار السند. فإذا كان السند بقيمة 1,000 دولار يحمل كوبوناً بنسبة 5%، فإن دفعة الكوبون السنوية تكون:
1,000 دولار × 5% = 50 دولاراً
والنقطة الأساسية هنا هي أن دفعة الـ50 دولاراً لا تتحول فجأة إلى 60 دولاراً عندما ترتفع أسعار الفائدة في السوق. فالسند يكون مرتبطاً بالشروط التي حُددت عند إصداره. وقد تم تحديد الكوبون في ذلك الوقت، بينما يواصل السوق تغيره.
معدل الكوبون مقابل دفعة الكوبون
يرتبط المصطلحان ارتباطاً وثيقاً، لكنهما مختلفان. معدل الكوبون هو النسبة المئوية، بينما دفعة الكوبون هي المبلغ الفعلي الذي يتم دفعه.
فالسند الذي تبلغ قيمته 1,000 دولار ويحمل كوبوناً بنسبة 5% لديه معدل كوبون قدره 5% ودفعة كوبون سنوية تبلغ 50 دولاراً. وإذا أصبح سعر السند لاحقاً 900 دولار، يظل المُصدر يدفع 50 دولاراً. وإذا ارتفع سعره إلى 1,100 دولار، يظل المُصدر يدفع 50 دولاراً. وهذه الدفعة الثابتة هي التي تخلق العلاقة بين سعر السند والعائد.
ما هو عائد السند؟
يمثل عائد السند العائد الذي يحصل عليه المستثمر من امتلاك السند وفق سعره الحالي في السوق. وأبسط طريقة لحساب العائد الحالي هي: العائد الحالي = الكوبون الثابت ÷ السعر
ولنفترض سنداً بقيمة 1,000 دولار يدفع 50 دولاراً سنوياً. إذا كان يتداول عند 1,000 دولار:
50 ÷ 1,000 = 5%
أما إذا انخفض السعر إلى 900 دولار:
50 ÷ 900 = 5.56%
الكوبون لم يتغير، وإنما تغير السعر. وبالتالي تغير العائد. وهذه هي الفكرة الأساسية وراء تحرك أسعار السندات والعوائد في اتجاهين متعاكسين.
ما هو التحكم في منحنى العائد؟
التحكم في منحنى العائد هو أداة للسياسة النقدية يستهدف من خلالها البنك المركزي عائداً محدداً على سند حكومي، ويستخدم عمليات شراء أو بيع السندات لإبقاء ذلك العائد قريباً من المستوى المستهدف. وعلى عكس السياسة التقليدية لأسعار الفائدة، التي تركز بصورة أساسية على سعر الفائدة قصير الأجل، يستهدف التحكم في منحنى العائد نقطة محددة أو جزءاً من منحنى العائد بصورة مباشرة.
إذا ارتفعت عوائد السوق فوق المستوى المستهدف، يمكن للبنك المركزي شراء السندات لدفع أسعارها إلى الارتفاع وخفض عوائدها. وإذا انخفضت العوائد أكثر من اللازم، يمكنه تقليص المشتريات أو بيع السندات. ويتمثل الهدف في الحفاظ على استقرار تكاليف الاقتراض ودعم الظروف الاقتصادية، إلا أن الحفاظ على المستوى المستهدف قد يتطلب تدخلاً كبيراً في سوق السندات.
ومن أبرز الأمثلة على ذلك اليابان، حيث استهدف بنك اليابان أسعار الفائدة قصيرة الأجل عند -0.1% ضمن سياسة أسعار الفائدة السلبية، كما وضع سقفاً لعائد السندات الحكومية اليابانية لأجل 10 سنوات عند نحو 0% من خلال عمليات شراء نشطة في السوق المفتوحة. ومع مرور الوقت، أجبر ارتفاع التضخم المحلي والضغوط على الين بنك اليابان على تخفيف هذا السقف الصارم، ورفع الحد الأعلى إلى 0.5% ثم باتجاه 1.0%.
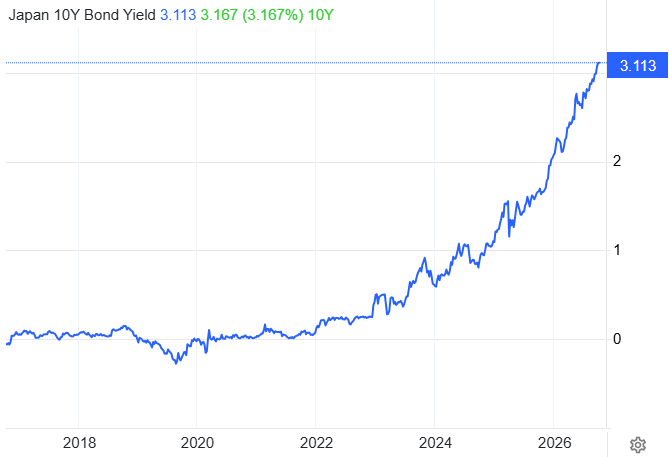
المصدر: Trading Economics
لماذا تتحرك أسعار السندات والعوائد في اتجاهين متعاكسين؟
لنفترض أن السندات الجديدة التي تصدرها الحكومة أصبحت تقدم للمستثمرين عائداً قدره 6%. وأنت تمتلك سنداً قديماً يدفع 5% فقط. لماذا سيدفع شخص ما 1,000 دولار مقابل سند يقدم 5%، بينما يستطيع شراء سند جديد يقدم 6%؟ سيطالب المستثمر بسعر أقل. وربما ينخفض سعر سندك إلى 900 دولار. وعند هذا السعر المنخفض، تمثل دفعة الكوبون الثابتة البالغة 50 دولاراً عائداً فعلياً أعلى للمشتري الجديد.
وهكذا يصبح السند القديم أكثر قدرة على المنافسة في السوق. ويحدث العكس عندما تنخفض أسعار الفائدة. إذا كانت السندات الجديدة تقدم عائداً قدره 4% فقط، يصبح سندك الحالي الذي يدفع 5% أكثر جاذبية. وقد يدفع المشترون سعره إلى مستويات أعلى. ومع ارتفاع السعر، ينخفض العائد الفعلي. لذلك، تكون العلاقة بين أسعار السندات والعوائد عكسية.
ما هو العائد حتى الاستحقاق؟
العائد حتى الاستحقاق، أو YTM، هو مقياس أكثر شمولاً من العائد الحالي البسيط. فهو يقدّر إجمالي العائد السنوي الذي سيحصل عليه المستثمر إذا اشترى السند بسعره الحالي في السوق واحتفظ به حتى تاريخ الاستحقاق، بافتراض أن المُصدر يسدد جميع الدفعات في مواعيدها وأن الكوبونات يعاد استثمارها وفق الافتراضات المستخدمة في الحساب.
وبالتالي، يأخذ العائد حتى الاستحقاق في الاعتبار ليس فقط دفعات الكوبون، وإنما أيضاً الفرق بين سعر الشراء والقيمة الاسمية التي يحصل عليها المستثمر عند الاستحقاق. ومع ذلك، يركز المتداولون في كثير من الأحيان على عوائد سندات الخزانة لأنها تعكس تغير التوقعات بشأن التضخم والنمو الاقتصادي والسياسة النقدية والطلب على الدين الحكومي.
ما هو المحرك بين سندات الخزانة لأجل عامين و10 أعوام و30 عاماً؟
هنا يصبح منحنى سندات الخزانة مفيداً بصورة خاصة. فكل من هذه الآجال الثلاثة يستجيب لجزء مختلف من القصة الاقتصادية. وهي ليست مجرد ثلاث نسخ من الصفقة نفسها.
عائد سندات الخزانة لأجل عامين
يتحرك عائد السندات لأجل عامين بالقرب نسبياً من توقعات السياسة النقدية. وهو حساس بصورة خاصة لما يتوقعه المستثمرون بشأن تحركات الاحتياطي الفيدرالي خلال السنوات القليلة المقبلة. ويجعل ذلك أجل العامين سوقاً مهماً لتوقعات خفض ورفع الفائدة من جانب الاحتياطي الفيدرالي خلال السنوات المقبلة، والنمو الاقتصادي، والمسار المتوقع للسياسة النقدية، وضغوط التوظيف والأجور.
فعلى سبيل المثال، إذا تبين أن التضخم أكثر استدامة مما كان متوقعاً، فقد تقلص الأسواق توقعاتها لخفض الفائدة. ويمكن أن يرتفع عائد السندات لأجل عامين لأن المستثمرين يتوقعون بقاء أسعار الفائدة مرتفعة لفترة أطول.
أما إذا انخفض التضخم بشكل حاد وضعف النمو الاقتصادي، فقد تسعّر الأسواق مزيداً من تخفيضات الفائدة، ما قد يدفع عائد السندات لأجل عامين إلى التراجع. لذلك، يتأثر عائد السندات لأجل عامين بدرجة كبيرة بالمسار المتوقع للسياسة النقدية، وليس فقط بمستوى سعر الفائدة الحالي.
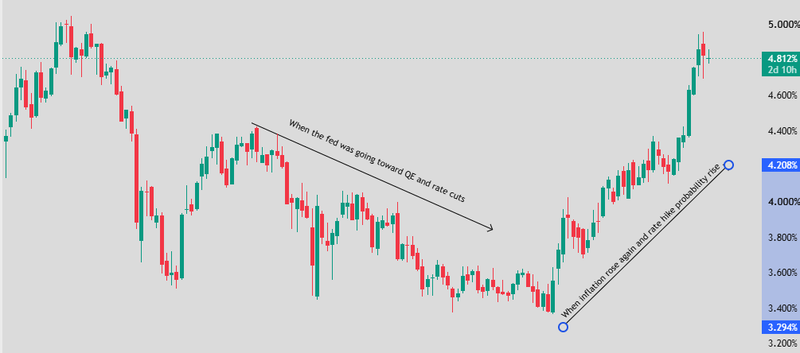
المصدر: TradingView
عائد سندات الخزانة لأجل 10 سنوات
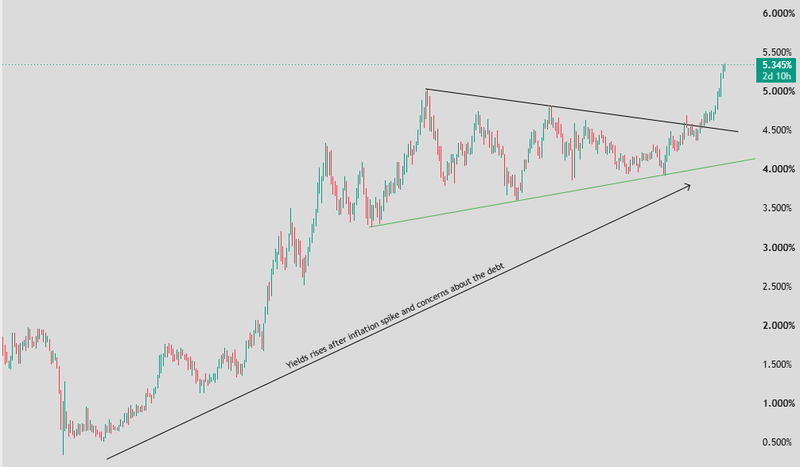
يُعد عائد سندات الخزانة لأجل 10 سنوات من أهم أسعار الفائدة في الأسواق المالية العالمية. فهو يعكس مزيجاً أوسع من التوقعات، وتكمن أهميته بشكل خاص في موقعه بين السياسة النقدية قصيرة الأجل والتوقعات الاقتصادية طويلة الأجل.
إذا توقع المستثمرون نمواً أقوى وتضخماً مستمراً، فقد يرتفع عائد السندات لأجل 10 سنوات. أما إذا توقعوا ضعف النمو وانخفاض التضخم، فقد يتراجع العائد.
لكن هناك عاملاً مهماً آخر، وهو علاوة الأجل
قد يطالب المستثمرون بتعويض إضافي مقابل الاحتفاظ بسند طويل الأجل بسبب حالة عدم اليقين المتعلقة بالتضخم والسياسة المالية وأسعار الفائدة ومستقبل المعروض من الدين الحكومي. ويمكن لذلك أن يدفع عائد السندات لأجل 10 سنوات إلى الارتفاع حتى عندما تتوقع الأسواق أن يخفض الاحتياطي الفيدرالي أسعار الفائدة.
المصدر: TradingView
عائد سندات الخزانة لأجل 30 عاماً
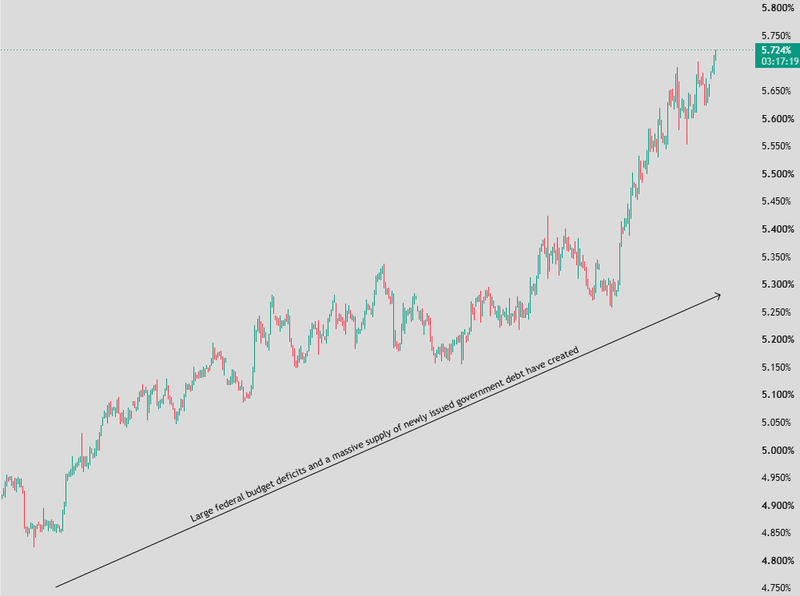
يكون عائد سندات الخزانة لأجل 30 عاماً أكثر حساسية للتوقعات طويلة الأجل. فهو لا يتعلق كثيراً بما سيفعله الاحتياطي الفيدرالي في اجتماعه المقبل، وإنما بما يعتقد المستثمرون أن البيئة الاقتصادية والمالية ستبدو عليه خلال العقود المقبلة.
ويجعل ذلك أجل 30 عاماً مهماً بصورة خاصة عندما تبدأ الأسواق بالقلق بشأن استدامة المالية العامة. فعلى سبيل المثال، إذا اعتقد المستثمرون أن الاقتراض الحكومي سيظل مرتفعاً جداً لسنوات، فقد يطالبون بعائد أعلى للاحتفاظ بالدين طويل الأجل. ويمكن أن يدفع ذلك عائد السندات لأجل 30 عاماً إلى الارتفاع حتى إذا كان الاحتياطي الفيدرالي يخفض أسعار الفائدة قصيرة الأجل.
المصدر: TradingView
لماذا يمكن أن تتحرك عوائد العامين و10 أعوام و30 عاماً بشكل مختلف؟
لنفترض أن الاحتياطي الفيدرالي أشار إلى عدة تخفيضات في أسعار الفائدة. في هذه الحالة، قد ينخفض عائد السندات لأجل عامين بسبب تغير توقعات السياسة النقدية.
لكن في الوقت نفسه، قد يشعر المستثمرون بالقلق بشأن عجز الموازنة ومعروض سندات الخزانة. ويمكن لعائد السندات لأجل 30 عاماً أن يرتفع بسبب زيادة علاوة المخاطر طويلة الأجل، بينما قد يتحرك عائد السندات لأجل 10 سنوات في اتجاه يقع بين الاثنين. وهذا يؤدي إلى اتساع منحنى العائد.
ويمكن أن يحدث العكس أيضاً. فإذا توقعت الأسواق أن يحافظ الاحتياطي الفيدرالي على أسعار فائدة مرتفعة، في وقت يظل فيه التضخم طويل الأجل تحت السيطرة، فقد يرتفع عائد السندات لأجل عامين بوتيرة أكبر من عائد السندات لأجل 30 عاماً، ما يؤدي إلى منحنى أكثر تسطحاً أو مقلوباً.
لماذا يراقب المتداولون الفارق بين العوائد؟
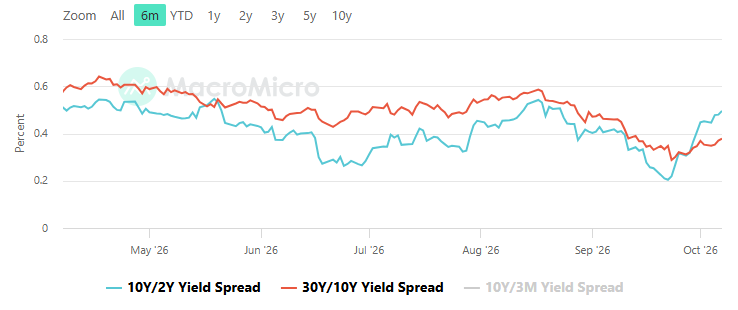
الفارق هو ببساطة الفرق بين عائدي سندين من سندات الخزانة. ويستخدمه المتداولون لأن المسافة بين العوائد قد تكشف معلومات أكثر من اتجاه أي عائد بمفرده.
فعلى سبيل المثال، يقيس فارق 2s10s الفرق بين عائد السندات لأجل 10 سنوات وعائد السندات لأجل عامين، بينما يقيس فارق 10s30s الفرق بين عائد السندات لأجل 30 عاماً وعائد السندات لأجل 10 سنوات.
المصدر: MacroMicro
عندما يكون الفارق ضيقاً
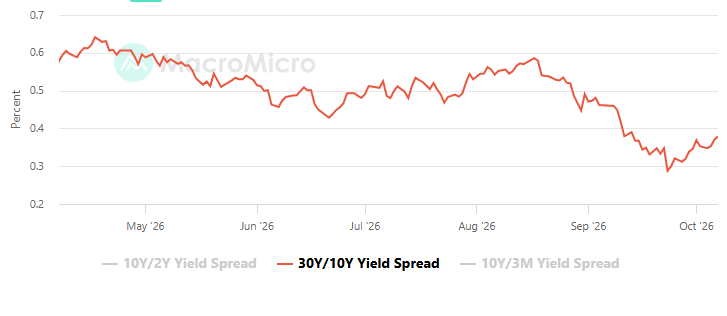
يعني الفارق الضيق أن العوائد متقاربة نسبياً. فعلى سبيل المثال، إذا بلغ عائد السندات الأمريكية لأجل 10 سنوات 5.34%، بينما بلغ عائد السندات لأجل 30 عاماً 5.72%، فإن الفارق يبلغ 38 نقطة أساس فقط.
ويعني ذلك عادةً أن السوق يرى فرقاً محدوداً نسبياً بين المخاطر أو العوائد المتوقعة المرتبطة بهذه الآجال.
المصدر: MacroMicro
التفسير يعتمد على البيئة الاقتصادية
قد يشير فارق 2s10s الضيق إلى أن الأسواق ترى أن المسار المتوقع للسياسة النقدية لدى الاحتياطي الفيدرالي والتوقعات الاقتصادية طويلة الأجل متقاربان نسبياً. وإذا أصبح الفارق مسطحاً للغاية بينما تظل العوائد قصيرة الأجل مرتفعة، فقد يشير ذلك أيضاً إلى أن المستثمرين يتوقعون أن تؤثر السياسة النقدية التقييدية في النمو والتضخم مستقبلاً.
وينطبق المبدأ نفسه على فارق 10s30s. فإذا كانت عوائد السندات لأجل 10 و30 عاماً متقاربة، فقد يعني ذلك أن السوق لا يطالب بتعويض إضافي كبير مقابل تمديد مدة الاستثمار من 10 إلى 30 عاماً.
عندما يتسع الفارق
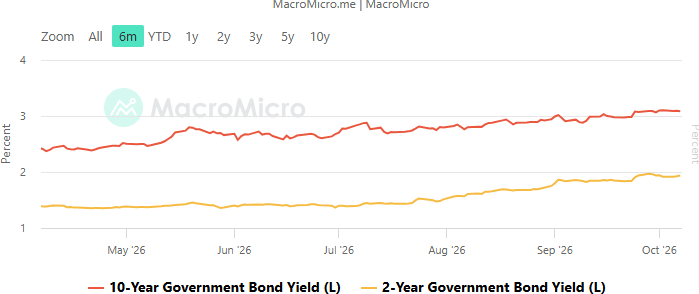
يعني اتساع الفارق وجود فرق أكبر بكثير بين العوائد. فعلى سبيل المثال، يبلغ عائد السندات اليابانية لأجل عامين 1.92%، بينما يبلغ عائد السندات لأجل 10 سنوات 3.10%. ويبلغ الفارق 118 نقطة أساس.
ويشير هذا الفارق الأكبر إلى أن السوق يسعّر اختلافاً ملموساً بين التوقعات متوسطة الأجل وطويلة الأجل. وبالنسبة إلى فارق 2s10s، يمكن أن يحدث اتساع الفارق عندما يتوقع المستثمرون انخفاض أسعار الفائدة قصيرة الأجل، بينما تظل العوائد طويلة الأجل مرتفعة نسبياً. وقد يحدث ذلك عندما تتوقع الأسواق أن يخفض الاحتياطي الفيدرالي أسعار الفائدة، لكنها تظل قلقة بشأن التضخم، أو النمو الاقتصادي ،أو معروض سندات الخزانة أو علاوة الأجل في المستقبل.
أما بالنسبة إلى فارق 10s30s، فقد يشير اتساع الفارق إلى مطالبة المستثمرين بتعويض أكبر مقابل الاحتفاظ بالدين ذي الأجل الطويل جداً. ويمكن أن تسهم العجوزات المالية، وزيادة إصدارات سندات الخزانة، واستمرار توقعات التضخم، وارتفاع علاوة الأجل في اتساع الفارق.
المصدر: MacroMicro
أهم أربعة أسواق للسندات الحكومية
سندات الخزانة الأمريكية
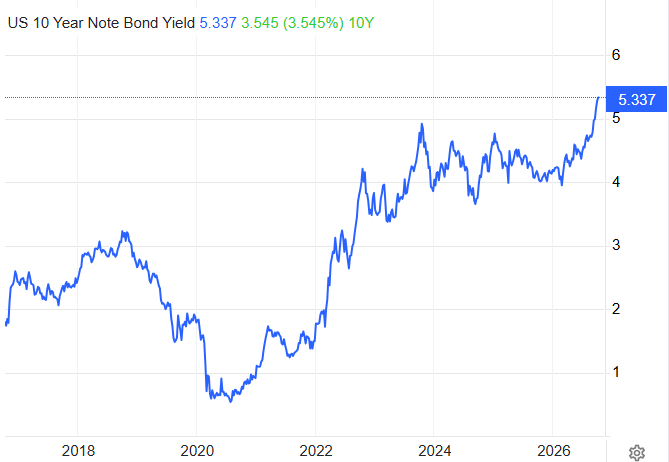
تشكل سندات الخزانة الأمريكية المعيار العالمي للسندات الحكومية، وتشمل آجال عامين و5 أعوام و10 أعوام و30 عاماً. وتتأثر عوائد سندات الخزانة الأمريكية بدرجة كبيرة بتوقعات الاحتياطي الفيدرالي والتضخم والنمو الاقتصادي والاقتراض الحكومي والطلب العالمي على الأصول الآمنة.
المصدر: Trading Economics
أوروبا
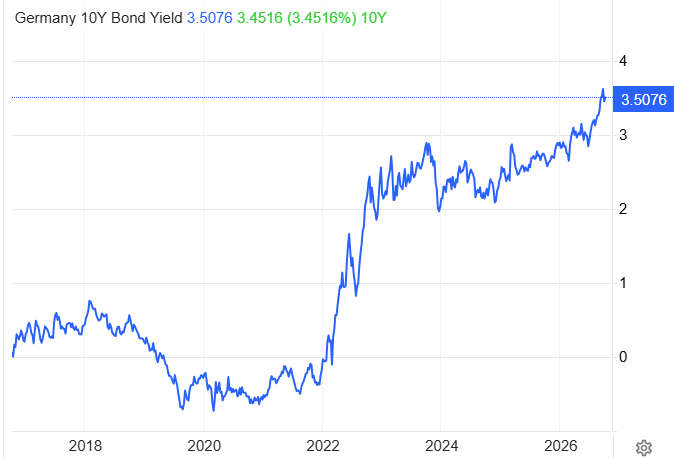
تُعد السندات الحكومية الألمانية المرجع الرئيسي لسوق السندات في منطقة اليورو. ويكتسب عائد السندات الألمانية لأجل 10 سنوات أهمية خاصة بالنسبة إلى أسعار الفائدة الأوروبية، لأنه يعكس توقعات البنك المركزي الأوروبي والتضخم والنمو في منطقة اليورو، كما يؤثر في تكاليف الاقتراض لدى اقتصادات أخرى في المنطقة.
المصدر: Trading Economics
السندات الحكومية اليابانية
تحتل السندات الحكومية اليابانية موقعاً محورياً في أسواق السندات الآسيوية وترتبط ارتباطاً وثيقاً بسياسة بنك اليابان. ويكتسب عائد السندات اليابانية لأجل 10 سنوات أهمية خاصة، لأن التغيرات في العوائد اليابانية يمكن أن تؤثر في الين وتدفقات السندات العالمية وحجم رؤوس الأموال اليابانية المستثمرة في الخارج.
المصدر: Trading Economics
السندات الحكومية البريطانية
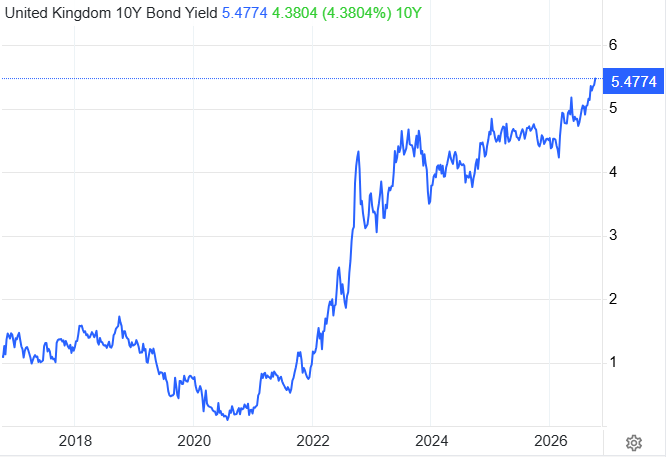
تمثل السندات الحكومية البريطانية المعيار لتكاليف الاقتراض الحكومي في بريطانيا. وتتأثر عوائدها بصورة خاصة بتوقعات بنك إنجلترا والتضخم والنمو الاقتصادي والسياسة المالية للحكومة. وتحظى السندات لأجل 10 و30 عاماً بمتابعة وثيقة عندما تقيّم الأسواق تكاليف الاقتراض البريطانية طويلة الأجل وآفاق المالية العامة.
المصدر: Trading Economics
كيف ترتبط أسواق السندات ببعضها؟
ترتبط أسواق السندات الأربعة ارتباطاً وثيقاً من خلال تدفقات رأس المال العالمية. فعندما ترتفع عوائد سندات الخزانة الأمريكية، قد يطالب المستثمرون بعوائد أعلى على السندات الألمانية واليابانية والبريطانية لتعويض فروق العائد ومخاطر العملة.
وفي الوقت نفسه، يمكن للتغيرات في العوائد اليابانية أو الأوروبية أن تؤثر في حجم رؤوس الأموال التي يخصصها المستثمرون لسندات الخزانة الأمريكية، خصوصاً عندما تتغير تكاليف التحوط من مخاطر العملة. وهذا يعني أن حركة كبيرة في أحد هذه الأسواق يمكن أن تنتقل إلى الأسواق الأخرى من خلال توقعات أسعار الفائدة، وأسعار الصرف، ومعنويات المخاطرة العالمية، وتمركزات المستثمرين.
الأسئلة الشائعة
لماذا تتحرك أسعار السندات والعوائد في اتجاهين متعاكسين؟
تتحرك أسعار السندات والعوائد في اتجاهين متعاكسين لأن دفعة الكوبون على السند القائم تكون ثابتة. فعندما ينخفض سعر السند، تمثل دفعة الكوبون نفسها عائداً أعلى للمشتري الجديد، وبالتالي يرتفع العائد. وعندما يرتفع سعر السند، ينخفض العائد.
ما هو السند وكيف يعمل؟
السند هو أداة دين تصدرها حكومة أو شركة أو مؤسسة أخرى بهدف جمع الأموال. ويحصل المستثمر عادةً على دفعات فائدة دورية، إضافة إلى القيمة الاسمية للسند عند استحقاقه.
ما هي القيمة الاسمية للسند؟
القيمة الاسمية، أو القيمة عند الاستحقاق، هي المبلغ الذي يتعهد المُصدر بسداده عند وصول السند إلى تاريخ الاستحقاق. ويمكن أن يتداول السند فوق أو دون قيمته الاسمية في السوق الثانوية قبل الاستحقاق.
ماذا يحدث للسندات عندما ترتفع أسعار الفائدة؟
عندما ترتفع أسعار الفائدة، تقدم السندات الجديدة عادةً عوائد أعلى. وتصبح السندات القائمة ذات معدلات الكوبون الأقل أقل جاذبية، لذلك تنخفض أسعارها في السوق عادةً حتى تصبح عوائدها أكثر تنافسية مقارنة بالسندات الجديدة.
ما الفرق بين عوائد سندات الخزانة لأجل عامين و10 أعوام و30 عاماً؟
يكون عائد سندات الخزانة لأجل عامين حساساً بصورة خاصة لتوقعات السياسة النقدية للاحتياطي الفيدرالي وآفاق الاقتصاد على المدى القريب. أما عائد السندات لأجل 10 سنوات، فيعكس مزيجاً أوسع من السياسة النقدية والتضخم والنمو وعلاوة الأجل. بينما يكون عائد السندات لأجل 30 عاماً أكثر حساسية للتضخم طويل الأجل والسياسة المالية والاقتراض الحكومي والطلب على الدين ذي الآجال الطويلة.