الدعم
انقسام أصوات بنك النيوزيلندي ينقل حسم الفائدة إلى ديسمبر
فاجأ بنك الاحتياطي النيوزيلندي الأسواق بالإبقاء على سعر الفائدة النقدي عند 2.75%، لكن التصويت لم يكن مؤشراً على توجه تيسيري. فقد اتفق الأعضاء على احتمال الحاجة إلى تشديد السياسة النقدية مجدداً، واختلفوا حول توقيت التحرك: هل ينبغي رفع الفائدة الآن، أم الانتظار حتى تظهر آثار الزيادات السابقة في الاقتصاد؟
فضّل أربعة أعضاء تقييم آثار الزيادتين اللتين أُقرتا في يوليو وسبتمبر.
أراد ثلاثة أعضاء رفع الفائدة فوراً بمقدار 25 نقطة أساس إلى 3%.
من المتوقع أن يرتفع التضخم مجدداً، في وقت لا يزال فيه طلب الأسر وسوق العمل يعانيان من الضعف.
الخلاف كان حول التوقيت، لا الاتجاه
كانت الأسواق قد تمركزت استعداداً لزيادة جديدة في الفائدة، بعدما رفع بنك الاحتياطي النيوزيلندي أسعار الفائدة في يوليو وسبتمبر. وأدى قرار الإبقاء عليها عند 2.75% إلى تراجع الدولار النيوزيلندي بنسبة وصلت إلى 1.7%، وانخفاض أسعار مقايضات الفائدة لأجل عامين. لكن رد الفعل عكس استبعاد الرفع الفوري، لا إشارة واضحة إلى انتهاء دورة التشديد النقدي.
وكشف انقسام الأصوات عن المعضلة التي تواجه صانعي السياسة النقدية. فقد أرادت الأغلبية منح الاقتصاد وقتاً لتقييم تأثير الزيادات السابقة في الطلب والتوظيف والأسعار.
أما الأعضاء الثلاثة المؤيدون للرفع الفوري، فكانوا أكثر قلقاً من أن يؤدي الانتظار إلى انتشار الضغوط التضخمية، ما قد يجبر البنك على التحرك بقوة أكبر لاحقاً. وبذلك، يصبح اجتماع ديسمبر اختباراً لمدى سرعة تأثير التشديد القائم في الاقتصاد.
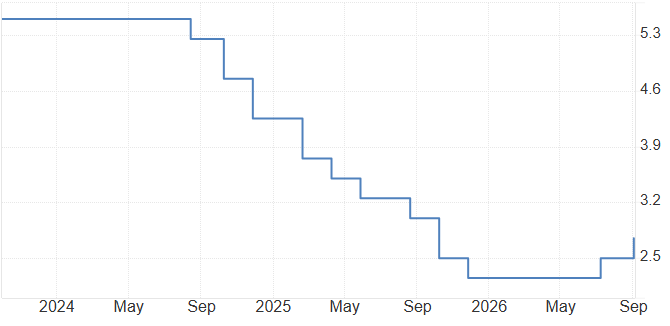
المصدر: بنك الاحتياطي النيوزيلندي
التضخم يتراجع، لكن الضغوط غير متوازنة
تباطأ التضخم السنوي إلى 3.7% في سبتمبر، مقارنة بـ 4.1% سابقاً، وجاء دون توقعات بنك الاحتياطي النيوزيلندي. كما يمنح نمو الأجور المحدود واستقرار توقعات التضخم على المدى المتوسط صانعي السياسة بعض المساحة للانتظار، خصوصاً مع استمرار ضعف طلب الأسر والتوظيف.
لكن مصدر القلق يكمن في التفاصيل التي لا تعكسها القراءة العامة بالكامل. فقد اقترب التضخم الأساسي من الحد الأعلى للنطاق المستهدف، الذي يتراوح بين 1% و3%، في حين سجلت أسعار 56% من مكونات سلة مؤشر أسعار المستهلكين زيادات سنوية تجاوزت 3%.
وارتفعت أسعار البنزين بنسبة 19.1% على أساس سنوي، بينما زادت أسعار الكهرباء بنسبة 9.3%. ولا تثبت هذه الأرقام أن التضخم أصبح راسخاً، لكنها ترفع مخاطر انتقال تكاليف الطاقة والنقل المرتفعة إلى أسعار أخرى.
وبالنسبة إلى بنك الاحتياطي النيوزيلندي، يتمثل السؤال الحاسم فيما إذا كانت هذه الزيادات ستظل مؤقتة، أم ستبدأ بالتأثير في سلوك التسعير على نطاق أوسع.
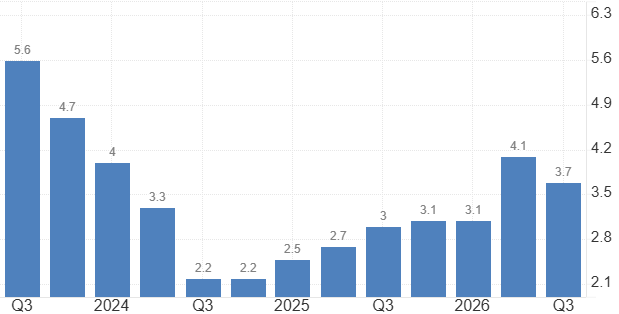
المصدر: هيئة الإحصاء النيوزيلندية
التثبيت يغيّر حسابات التضخم
يتوقع بنك الاحتياطي النيوزيلندي أن يصل التضخم العام إلى 4.4% في ديسمبر مع ارتفاع تكاليف الوقود. وكان الدولار النيوزيلندي قد تراجع بنحو 3% منذ أوائل سبتمبر، ما رفع التكلفة المحلية للواردات. وقد يؤدي انخفاضه الإضافي بعد القرار إلى زيادة هذه الضغوط.
وهذا يجعل استجابة العملة جزءاً من معادلة التضخم. فالإبقاء على سعر الفائدة الرسمي دون تغيير يخفف الضغوط عن المقترضين في الوقت الراهن، لكن ضعف الدولار النيوزيلندي يرفع التكلفة المحلية للصدمة المستوردة.
كما ينشأ عن ذلك مسار معقد: فكلما فسرت الأسواق القرار باعتباره أكثر ميلاً إلى التيسير النقدي، زادت احتمالات تراجع العملة، وتعززت مبررات رفع الفائدة لاحقاً. وسيكشف سعر الصرف ما إذا كان الانتظار قد منح البنك وقتاً إضافياً، أم أنه نقل عبء التعديل إلى ديسمبر.
نيوزيلندا لا تعيش واقعاً اقتصادياً واحداً
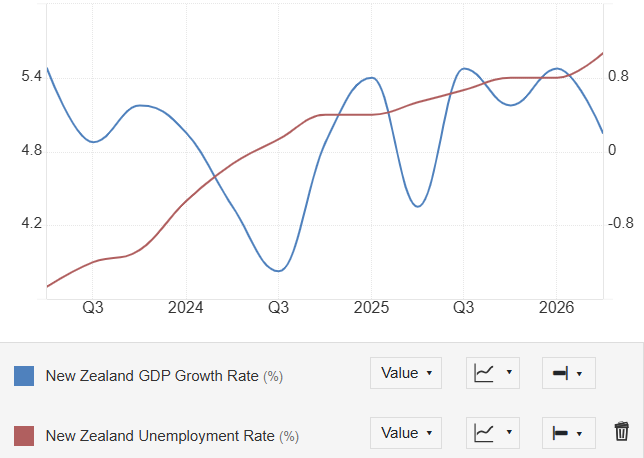
تتضح مبررات الانتظار أكثر عند النظر إلى البيانات المحلية. فقد نما الناتج المحلي الإجمالي بنسبة 0.2% فقط في الربع المنتهي في يونيو، بعد نمو بلغ 0.9% خلال الأشهر الثلاثة السابقة.
وارتفع معدل البطالة إلى 5.6%، وهو أعلى مستوى له منذ نحو 11 عاماً، بينما لم يتجاوز تضخم الأجور السنوي 2%. وهذا يعني أن الاقتصاد لا يملك مساحة كبيرة لاستيعاب زيادة أخرى في الفائدة دون تعميق الضغوط على الاستهلاك والتوظيف.
وتواجه الأسر ارتفاعاً في تكاليف البنزين والكهرباء والاقتراض، بالتزامن مع تزايد المخاوف بشأن الوظائف وضعف نمو الدخل. كما تراجعت أحجام مبيعات التجزئة، ولا يزال الطلب محدوداً خارج المناطق التي تعتمد بدرجة أكبر على الصادرات.
وإذا قلص المستهلكون إنفاقهم على السلع والخدمات غير الأساسية، فسيصبح من الأصعب على الشركات تمرير تكاليف النقل والطاقة إلى الأسعار النهائية. وعندها، سيسهم ضعف الطلب في احتواء التضخم، ويؤدي جزءاً من المهمة التي يسعى البنك المركزي إلى تحقيقها.
المصدر: هيئة الإحصاء النيوزيلندية
لماذا تكتسب الأسابيع الستة المقبلة أهمية لقروض الإسكان والطلب الاستهلاكي؟
لا تنتقل زيادة سعر الفائدة الرسمي إلى معظم الأسر فور إعلانها. فكثير من المقترضين يعتمدون على قروض عقارية بأسعار فائدة ثابتة، ولذلك لا تظهر آثار زيادتي يوليو وسبتمبر على الدخل المتاح إلا عند إعادة تثبيت أسعار الفائدة على القروض أو إعادة تمويلها.
وارتفعت أسعار الفائدة على القروض العقارية لآجال تتراوح بين ستة أشهر وسنتين بمقدار 20 إلى 30 نقطة أساس، بينما لم يتغير كثيراً متوسط الفائدة المدفوعة على القروض العقارية القائمة. وبحلول ديسمبر، سيكون لدى بنك الاحتياطي النيوزيلندي تصور أوضح عما إذا كانت زيادة أقساط السداد تضعف الاستهلاك بما يكفي للحد من قدرة الشركات على رفع الأسعار.
وقد يؤدي التحرك الآن إلى زيادة الضغوط على ميزانيات الأسر قبل أن تظهر الآثار الكاملة للقرارات السابقة. أما الانتظار، فيتيح للبنك مراقبة انتقال هذه الآثار إلى الاقتصاد، لكنه يتركه عرضة لمخاطر استمرار التضخم المرتفع إذا واصل ضعف العملة دفع تكاليف الواردات إلى الصعود.
وستكون الإشارة المفيدة هي سلوك الأسر بعد إعادة تثبيت أسعار الفائدة على قروضها. فتقليص الإنفاق سيحد من الضغوط التضخمية على المدى القريب، بينما قد يسمح السحب من المدخرات أو زيادة الاقتراض باستمرار الطلب، ما يضعف مبررات التوقف عن رفع الفائدة مجدداً.
قوة بعض القطاعات تعقّد الصورة الاقتصادية المحلية
تضيف الأوضاع في القطاعات الموجهة للتصدير مزيداً من التعقيد إلى القرار. فأسعار السلع والصادرات السلعية والسياحة تدعم دخول المناطق المختلفة، في حين تظهر أعمال البناء في أوكلاند مؤشرات أولية على التعافي.
وتعاملت الأقلية المؤيدة لرفع الفائدة مع هذه المتانة باعتبارها دليلاً على أن الزيادة الجديدة لن تضرب الاقتصاد بأكمله في الوقت نفسه، وأن الشركات لا تزال قادرة على تمرير ارتفاع تكاليف الشحن والطاقة إلى العملاء.
في المقابل، ركزت الأغلبية على ضعف التوظيف والتأخر الزمني قبل ظهور الأثر الكامل لرفع الفائدة على القروض العقارية. ويوضح هذا التباين أسباب الانقسام الضيق وغير المعتاد في التصويت.
ما الذي قد يغيّر قرار ديسمبر؟
سيعزز استمرار ارتفاع التضخم الأساسي، أو تجدد ضعف العملة، أو ظهور أدلة على انتقال تكاليف المدخلات المرتفعة إلى الخدمات والأجور، مبررات رفع الفائدة. أما تراجع إنفاق الأسر، أو ضعف التوظيف، أو حدوث تباطؤ عالمي، فستدعم الإبقاء على الفائدة دون تغيير مجدداً.
ولا يتمثل السؤال الأساسي فيما إذا كان التضخم العام سيرتفع وفق التوقعات، إذ إن ارتفاع أسعار الوقود يجعل ذلك مرجحاً. بل فيما إذا كانت صدمة الأسعار ستغير سلوك التسعير المحلي قبل أن يتمكن ضعف الطلب من احتوائها.
كشف التصويت عن سباق بين أثرين متأخرين: انتقال التضخم المستورد إلى الأسعار المحلية، وانتقال آثار زيادات الفائدة السابقة إلى الأسر عبر القروض العقارية. وبحلول ديسمبر، ينبغي أن يصبح أحد هذين المسارين أوضح بكثير.
المصدر: MacroMicro