الدعم

التضخم البريطاني يعود فوق 3% وصدمة الطاقة تختبر بنك إنجلترا
عاد التضخم البريطاني إلى تجاوز مستوى 3% في أغسطس، لكن تفاصيل البيانات تشير إلى أن الارتفاع جاء أساسًا من الطاقة والنقل، بينما بقي التضخم الأساسي وتضخم الخدمات مستقرين. هذه التركيبة تضع بنك إنجلترا أمام قرار أكثر تعقيدًا، إذ ارتفعت المخاطر التضخمية من الخارج من دون ظهور دليل واضح حتى الآن على تسارع واسع في الأسعار المحلية.
ارتفع التضخم السنوي في بريطانيا من 2.9% إلى 3.1% في أغسطس، مطابقًا توقعات الأسواق.
ارتفعت أسعار المستهلكين 0.5% على أساس شهري مقارنة بزيادة 0.3% في أغسطس 2025.
استقر التضخم الأساسي عند 2.6%، أقل من التوقعات البالغة 2.7%.
بقي تضخم الخدمات دون تغيير عند 3.4%، وهو أحد أهم المؤشرات التي يراقبها بنك إنجلترا.
البيانات تزيد صعوبة قرار بنك إنجلترا يوم الخميس، لكنها لا تقدم حتى الآن مبررًا واضحًا لرفع فوري للفائدة.
التضخم البريطاني يعود فوق 3%
عاد التضخم في المملكة المتحدة إلى تجاوز مستوى 3% خلال أغسطس، مضيفًا ضغوطًا جديدة على بنك إنجلترا قبل يوم واحد فقط من قراره الأخير بشأن أسعار الفائدة. فقد ارتفع مؤشر أسعار المستهلكين بنسبة 3.1% على أساس سنوي مقابل 2.9% في يوليو، مطابقًا توقعات الأسواق، فيما ارتفعت الأسعار 0.5% على أساس شهري مقارنة بزيادة بلغت 0.3% في أغسطس من العام الماضي. كما صعد تضخم CPIH، الذي يشمل تكاليف السكن لأصحاب المنازل، من 3.1% إلى 3.3%.
للوهلة الأولى تبدو الأرقام داعمة لموقف أكثر تشددًا من بنك إنجلترا، لكن تفاصيل التقرير تقدم صورة أقل وضوحًا. فالارتفاع لم ينتشر بالتساوي عبر مختلف مكونات التضخم، وجاء الجزء الأكبر منه من الطاقة والنقل، بينما بقيت المؤشرات التي تعكس الضغوط المحلية الأكثر استمرارًا مستقرة نسبيًا.
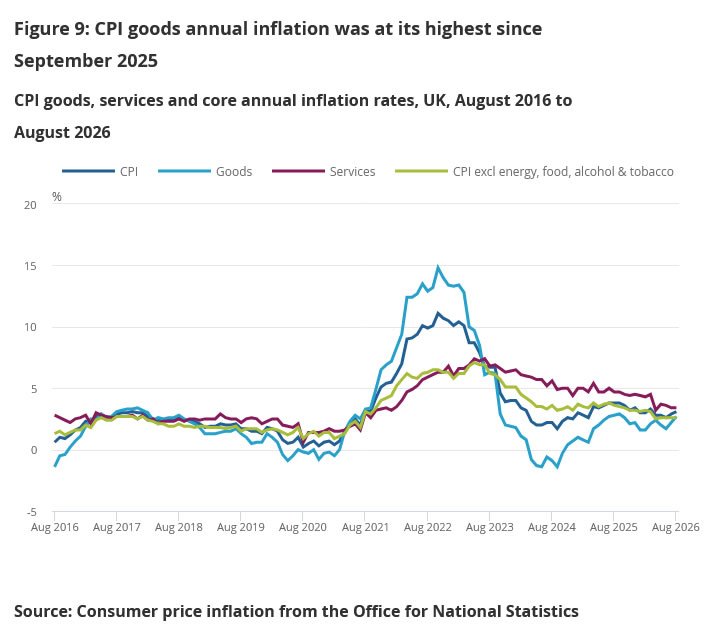
أسعار الوقود والنقل قادت معظم الارتفاع
كان قطاع النقل المصدر الرئيسي لتسارع التضخم خلال أغسطس، إذ ارتفع تضخم النقل من 3.6% إلى 4.6%، بينما قفز تضخم وقود السيارات من 15.5% إلى 23.0%. وارتفعت أسعار البنزين بنحو 9.1 بنسات للتر خلال الشهر، في حين زادت أسعار الديزل بنحو 14.2 بنسًا، ما دفع تضخم السلع السنوي من 2.2% إلى 2.7%، وهو أعلى مستوى منذ سبتمبر 2025.
وتعكس هذه القفزة صدمة الطاقة الجديدة التي تواجه الاقتصاد البريطاني مع استمرار التوترات الجيوسياسية ودعمها لأسعار النفط والغاز عالميًا. فقد ارتفع النفط إلى نحو 109 دولارات للبرميل، بينما اقترب متوسط سعر البنزين في المملكة المتحدة من 170 بنسًا للتر وتجاوز الديزل 191 بنسًا. وبالنسبة إلى الأسر، تعني هذه الحركة ضغطًا جديدًا على الدخل المتاح، أما بالنسبة إلى بنك إنجلترا فهي تخلق مشكلة أكثر تعقيدًا: التضخم يرتفع، لكن مصدره الأساسي في هذه المرحلة خارجي.
التضخم الأساسي لم يتسارع
التفصيل الأهم بالنسبة إلى السياسة النقدية ربما يكمن فيما لم يحدث. فقد بقي التضخم الأساسي دون تغيير عند 2.6%، أقل من توقعات الأسواق البالغة 2.7%، كما استقر تضخم الخدمات عند 3.4%.
وهذا الفارق مهم لأن أسعار الخدمات تعكس بصورة أكبر ضغوط الأجور وتكاليف العمالة والطلب المحلي، بينما تستطيع أسعار البنزين والديزل التحرك بسرعة نتيجة تغيرات جيوسياسية أو تقلبات في أسواق الطاقة العالمية. ولو تسارع تضخم الخدمات بالتزامن مع ارتفاع التضخم الرئيسي فوق 3%، لكان التقرير قدم دليلًا أقوى بكثير على اتساع الضغوط السعرية داخل الاقتصاد البريطاني.
أما بيانات أغسطس فتبدو حتى الآن أقرب إلى صدمة طاقة منها إلى موجة تضخم محلية واسعة. وهذا لا يجعل ارتفاع الأسعار غير مؤذٍ، لكنه يغير نوع الاستجابة التي قد يحتاجها بنك إنجلترا.
بنك إنجلترا يواجه صدمة طاقة أكثر من موجة تضخم واسعة
المعضلة التي يواجهها البنك الآن هي تحديد ما إذا كانت زيادة التضخم الرئيسي تمثل بداية مشكلة أكثر استمرارًا أم مجرد صدمة خارجية قد تتراجع إذا هبطت أسعار الطاقة. فارتفاع البنزين والديزل يزيد تكاليف النقل على الشركات، وارتفاع الغاز والكهرباء يرفع تكلفة الإنتاج، وقد تنقل الشركات جزءًا من هذه الزيادة في النهاية إلى المستهلك.
الخطر الحقيقي يبدأ إذا انتقلت هذه الضغوط إلى الأجور والخدمات. عندها تتحول صدمة الطاقة من عامل خارجي مؤقت إلى تضخم داخلي أكثر ثباتًا، وهو السيناريو الذي سيمنح بنك إنجلترا سببًا أقوى بكثير لرفع الفائدة.
لكن تقرير أغسطس يقدم حتى الآن أدلة محدودة على حدوث ذلك. فالتضخم الأساسي مستقر، وتضخم الخدمات مستقر أيضًا، بينما بقي تضخم الغذاء منخفضًا نسبيًا عند 1.3%. ولهذا يجد صناع السياسة أنفسهم أمام خيار دقيق: التحرك فورًا استجابة لارتفاع الرقم الرئيسي، أو الانتظار لمعرفة ما إذا كانت صدمة الطاقة ستنتقل فعلًا إلى بقية الأسعار.
تكاليف السكن تتحرك هي الأخرى إلى الأعلى
لم تقتصر الضغوط على الوقود. فقد ارتفع تضخم السكن والخدمات المنزلية من 4.6% إلى 4.9% وفق مقياس CPI، بينما زادت الفئة المقابلة في مؤشر CPIH من 4.1% إلى 4.3%. ويعود جزء من هذه الزيادة إلى ارتفاع تكاليف السكن لأصحاب المنازل وأسعار الطاقة المنزلية.
وهذا جانب سيحظى باهتمام خاص من بنك إنجلترا لأن تضخم السكن عادة أكثر استمرارًا من أسعار الوقود، كما يمكن أن يتفاعل مع الأجور والإيجارات والتكاليف الأوسع التي تتحملها الأسر. فإذا واصل تضخم السكن ارتفاعه بالتزامن مع بقاء الطاقة مرتفعة، فسيصبح من الأصعب التعامل مع صعود الرقم الرئيسي باعتباره ظاهرة مؤقتة فقط.
بنك إنجلترا أصبح يملك مساحة أقل لتبني لهجة متساهلة
بيانات أغسطس لا تجبر بنك إنجلترا بالضرورة على رفع الفائدة فورًا، لكنها تجعل أي تحول واضح نحو التيسير أكثر صعوبة. فالتضخم الرئيسي أصبح فوق 3%، والنفط ما يزال مرتفعًا، بينما تستمر التوترات في الشرق الأوسط في خلق مخاطر صعودية على أسعار الطاقة خلال الأشهر المقبلة.
وهذا يمنح أعضاء لجنة السياسة النقدية الذين يفضلون موقفًا أكثر تشددًا أدلة إضافية لدعم حجتهم. في الوقت نفسه، تبقى حجة المعسكر الأكثر حذرًا قوية أيضًا، لأن التضخم الأساسي لم يتسارع، وتضخم الخدمات بقي عند 3.4%، وبالتالي لا توجد حتى الآن علامة واضحة على أن صدمة الطاقة تحولت إلى مشكلة تضخم محلية واسعة.
هذه التركيبة تجعل من الصعب على الأعضاء الأكثر تشددًا بناء أغلبية كبيرة لرفع الفائدة فورًا، لكنها في الوقت نفسه تقلل قدرة البنك على إرسال إشارات مريحة للأسواق حول اقتراب خفض الفائدة.
لماذا يراقب بنك إنجلترا تضخم الخدمات أكثر من الطاقة؟
يُعد تضخم الخدمات من أهم المؤشرات في تقرير الأسعار بالنسبة إلى بنك إنجلترا، لأن طبيعته تختلف كثيرًا عن أسعار الوقود. فالبنزين يمكن أن يرتفع بسرعة نتيجة حدث جيوسياسي ثم يتراجع بالسرعة نفسها إذا انخفض النفط، بينما يرتبط تضخم الخدمات بصورة أوثق بالأجور ونقص العمالة وقوة الطلب المحلي، ولهذا يميل إلى الاستمرار لفترات أطول.
ومن هذه الزاوية، يقدم استقرار تضخم الخدمات عند 3.4% قدرًا من الاطمئنان. فلو تحرك الرقم نحو 4% في الوقت نفسه الذي قفز فيه التضخم الرئيسي فوق 3%، لكانت حجة تشديد السياسة النقدية أقوى بكثير. أما الآن، فالمشكلة واضحة في الرقم الرئيسي، لكن المؤشرات المحلية الأكثر أهمية لا تؤكد حتى الآن اتساع التضخم.
صدمة النفط تبقى الخطر الأكبر
الخطر الأساسي بالنسبة إلى بنك إنجلترا يتعلق بما سيحدث خلال الأشهر المقبلة أكثر مما حدث في أغسطس. فقد حذر البنك سابقًا من أن تصعيدًا حادًا في الشرق الأوسط قد يدفع التضخم البريطاني في نهاية المطاف إلى نحو 4.5% بحلول منتصف 2027، وهو سيناريو يظل مهمًا بسبب تعرض بريطانيا الكبير لتحركات أسعار الطاقة العالمية.
إذا بقي النفط والغاز عند مستويات مرتفعة لعدة أشهر، فلن تبقى آثار التضخم محصورة في محطات الوقود. الشركات ستواجه تكاليف نقل وإنتاج أعلى، ومرافق الطاقة قد تمرر جزءًا أكبر من التكاليف إلى المستهلكين، فيما يمكن للأسر أن تطالب بزيادات أكبر في الأجور لتعويض تراجع القوة الشرائية.
عندها تبدأ ما يعرف بالتأثيرات الثانوية، وهي النقطة التي تتحول عندها صدمة خارجية إلى مشكلة تضخم داخلية. ولهذا سيحاول بنك إنجلترا الفصل بين ارتفاع أغسطس نفسه وبين ما يمكن أن يولده من آثار لاحقة على الأجور والخدمات.
ارتفاع عوائد السندات يشدد الأوضاع المالية بالفعل
عند تقييم قرار الفائدة، يحتاج بنك إنجلترا أيضًا إلى النظر إلى ما تفعله الأسواق من تلقاء نفسها. فقد ارتفعت عوائد السندات الحكومية عالميًا مع زيادة المخاوف من التضخم، وضخامة الاقتراض السيادي، وتغير توقعات أسعار الفائدة، بينما وصلت تكاليف الاقتراض البريطانية طويلة الأجل إلى مستويات لم تشهدها منذ عقود.
وهذا الارتفاع يمثل شكلًا من أشكال التشديد النقدي حتى من دون تحرك رسمي من البنك. فعوائد السندات الحكومية البريطانية الأعلى تنتقل إلى معدلات الرهن العقاري، وتمويل الشركات، وتكلفة الائتمان في الاقتصاد عمومًا.
لذلك قد يرى البنك أن جزءًا من العمل المطلوب يجري بالفعل عبر الأسواق، وهو ما يقلل الحاجة إلى الاستجابة الآلية لكل زيادة في التضخم الرئيسي برفع جديد للفائدة.
ضغوط تكلفة المعيشة تعود إلى الأسر البريطانية
بالنسبة إلى المستهلكين، لا يقدم الفصل بين التضخم الرئيسي والأساسي راحة كبيرة في الحياة اليومية، لأن الوقود والطاقة والسكن من أكثر البنود حضورًا في ميزانيات الأسر.
ارتفاع البنزين والديزل يزيد تكاليف التنقل، وارتفاع أسعار الطاقة المنزلية يرفع فواتير المرافق، بينما تضيف تكاليف السكن ضغطًا إضافيًا على الدخل. ولهذا يمكن لموجة التضخم الحالية أن تضعف الإنفاق الاستهلاكي حتى من دون رفع إضافي للفائدة.
وهنا يظهر جانب مهم في معادلة النمو. فصدمة الطاقة نفسها التي ترفع التضخم تستطيع أيضًا إضعاف الطلب، لأن الأسر تضطر إلى توجيه نسبة أكبر من دخلها إلى النفقات الأساسية، ما يترك أموالًا أقل للإنفاق على السلع والخدمات الأخرى.
ما الذي سيراقبه بنك إنجلترا في قراره؟
قرار الخميس سيدور على الأرجح حول ثلاثة أسئلة مترابطة: هل تستمر صدمة الطاقة بما يكفي لتغيير توقعات التضخم؟ وهل بدأت الأجور وأسعار الخدمات في الاستجابة لها؟ وهل أصبح ارتفاع عوائد السوق يوفر بالفعل قدرًا كافيًا من التشديد من دون الحاجة إلى زيادة جديدة في سعر الفائدة؟
بيانات أغسطس تعطي إجابات مختلطة. فالتضخم الرئيسي مرتفع بصورة غير مريحة، لكن المؤشرات الأساسية أقل إثارة للقلق بكثير. وهذا يجعل قرار السياسة النقدية أكثر تعقيدًا مما يوحي به الرقم الرئيسي البالغ 3.1%.
ماذا يعني ارتفاع التضخم البريطاني إلى 3.1% لمسار الفائدة؟
عودة التضخم البريطاني فوق 3% ترفع الضغط على بنك إنجلترا، لكن تفاصيل تقرير أغسطس لا تشير حتى الآن إلى عودة واسعة للتضخم المحلي. فقد تركزت الزيادة بصورة أساسية في الطاقة والنقل، مع ارتفاع تضخم وقود السيارات إلى 23% وصعود تضخم النقل إلى 4.6% وتضخم السلع إلى 2.7%، بينما بقي التضخم الأساسي عند 2.6% وتضخم الخدمات عند 3.4%.
وهذا هو الفارق الذي سيحدد الخطوة المقبلة. فإذا اعتقد البنك أن صدمة الطاقة ستتراجع من دون الانتقال إلى الأجور والخدمات، فسيملك مبررًا قويًا للانتظار. أما إذا بقي النفط مرتفعًا وبدأت آثار الجولة الثانية تظهر في الأسعار المحلية، فقد تتغير حجة رفع الفائدة بسرعة.
بالنسبة إلى قرار الخميس، فإن وصول التضخم إلى 3.1% يبقي الضغط على أعضاء اللجنة الذين يميلون إلى التشديد، لكن استقرار التضخم الأساسي والخدمات يمنع القرار من أن يصبح محسومًا. التركيز الحقيقي سينتقل الآن إلى ما إذا كانت صدمة الطاقة ستبقى محصورة في الوقود والنقل، أم أنها بدأت تمهد لموجة أكثر استمرارًا من التضخم داخل الاقتصاد البريطاني.