الدعم
بنك إنجلترا يثبت الفائدة، لكن معركة التضخم لم تنتهِ بعد
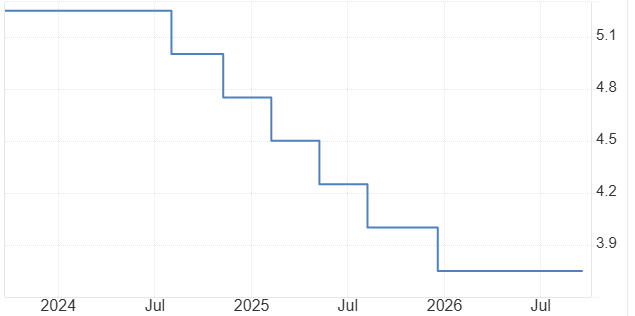
أبقى بنك إنجلترا سعر الفائدة عند 3.75%، لكن قرار الخميس لم يكن تثبيتًا روتينيًا. فقد صوّت ثلاثة أعضاء في لجنة السياسة النقدية لصالح رفع الفائدة إلى 4%، بينما حذر البنك من أن التضخم قد يتجاوز 4% مطلع العام المقبل إذا استمرت أزمة الطاقة المرتبطة بالشرق الأوسط. وفي الوقت نفسه، غيّر طريقة تقليص حيازاته من السندات الحكومية، في خطوة خففت الضغوط على الطرف الطويل من سوق السندات البريطانية.
لجنة السياسة النقدية صوتت 6 مقابل 3 للإبقاء على الفائدة عند 3.75%.
ثلاثة أعضاء أيدوا رفعها إلى 4%.
البنك يتوقع أن يتجاوز التضخم 4% مطلع 2027 وفقًا لافتراضات أسعار الطاقة الحالية.
مبيعات السندات الحكومية النشطة ستتوقف لمدة ستة أشهر، بينما يمتد برنامج تقليص المحفظة حتى عام 2034.
ثلاثة أعضاء أرادوا رفع الفائدة
أصبح الانقسام داخل لجنة السياسة النقدية أكثر أهمية من القرار نفسه. فقد صوت كل من ميغان غرين وكاثرين مان وهيو بيل لصالح رفع الفائدة بمقدار 25 نقطة أساس، معتبرين أن استمرار صدمة الطاقة يزيد خطر انتقال ارتفاع الأسعار إلى الأجور والتضخم المحلي.
ولا يقتصر قلقهم على قراءة التضخم المقبلة، بل يمتد إلى ما قد يحدث عندما تتزامن أسعار الطاقة المرتفعة مع مفاوضات الأجور وارتفاع توقعات التضخم.
في المقابل، تبنى الأعضاء الستة الآخرون موقفًا أكثر حذرًا
فهم يرون أن الضغوط التضخمية المحلية لم تظهر بعد بالصلابة نفسها التي تعكسها أسعار الطاقة، بينما لا يزال سوق العمل أقل سخونة، كما توجد مؤشرات على وجود طاقات فائضة في الاقتصاد قد تحد من انتقال التضخم إلى بقية القطاعات. وهذا يبقي الباب مفتوحًا أمام رفع الفائدة لاحقًا إذا استمرت صدمة الطاقة لفترة أطول.
المصدر: بنك إنجلترا
الطاقة تدفع توقعات التضخم إلى الأعلى
يكشف تحديث توقعات البنك عن تحول واضح في الصورة. فالتقديرات الجديدة تشير إلى أن التضخم البريطاني قد يرتفع إلى نحو 3.75% خلال الربع الأخير من 2026، قبل أن يتجاوز قليلًا مستوى 4% في الربع الأول من 2027.
ويعود هذا الارتفاع بشكل شبه كامل إلى صعود أسعار النفط والغاز والمنتجات المكررة بعد تصاعد التوترات في الشرق الأوسط.
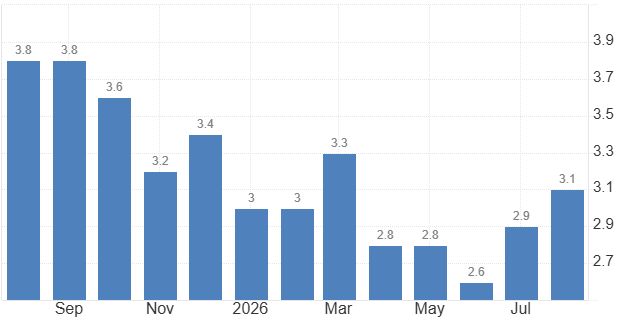
وكان التضخم في المملكة المتحدة قد بلغ بالفعل 3.1% في أغسطس، وهو أعلى بكثير من مستهدف البنك البالغ 2%، في حين سجل التضخم الأساسي 2.6%، وتراجع تضخم الخدمات إلى 3.4%.
وهذا التفصيل مهم
فالبنك لا يزال يرى أن الأدلة على انتقال صدمة الطاقة إلى تسعير السلع والخدمات المحلية تبقى محدودة حتى الآن.
لكن كلما طال أمد الصدمة، أصبح الدفاع عن هذا الرأي أكثر صعوبة. بل إن محضر الاجتماع نفسه يشير إلى أن التأثيرات غير المباشرة لارتفاع أسعار الطاقة جاءت حتى الآن أضعف من المتوقع، إلا أن المسؤولين باتوا يخشون أن تكون تلك التأثيرات مؤجلة، لا غائبة.
المصدر: مكتب الإحصاءات الوطنية البريطاني
سوق السندات حصل على مساحة لالتقاط الأنفاس
جاء القرار الثاني الأهم عبر الميزانية العمومية للبنك. فقد قرر بنك إنجلترا تعليق مبيعات السندات الحكومية النشطة لمدة ستة أشهر، مع وقف بيع السندات طويلة الأجل بالكامل خلال هذه الفترة.
ورغم أنه لا يزال يعتزم تقليص حيازاته من السندات الحكومية تدريجيًا حتى الصفر، فإن العملية ستمتد الآن حتى عام 2034، بمتوسط خفض سنوي يقارب 46 مليار جنيه إسترليني، بما في ذلك السندات التي تستحق تلقائيًا.
ويمثل ذلك تحولًا مهمًا لسوق السندات
فقد كانت عوائد السندات لأجل 30 عامًا قد وصلت مؤخرًا إلى أعلى مستوياتها منذ عام 1998، ما يعني أن مواصلة بيع السندات طويلة الأجل في سوق ضعيفة كانت ستضيف مزيدًا من الضغوط على المستثمرين الذين يطالبون بالفعل بعوائد أعلى.
وساعد القرار فورًا على تهدئة الطرف الطويل من منحنى العائد، إذ تراجعت عوائد السندات لأجل 30 عامًا بعد الإعلان. لكن الرسالة الأهم هي أن البنك لم يتخلَّ عن سياسة التشديد الكمي، بل أعاد ضبط سرعتها وتركيبتها. فهو لا يزال يريد ميزانية عمومية أصغر، لكنه يمنح سوق السندات وقتًا أطول لاستيعاب هذه العملية.
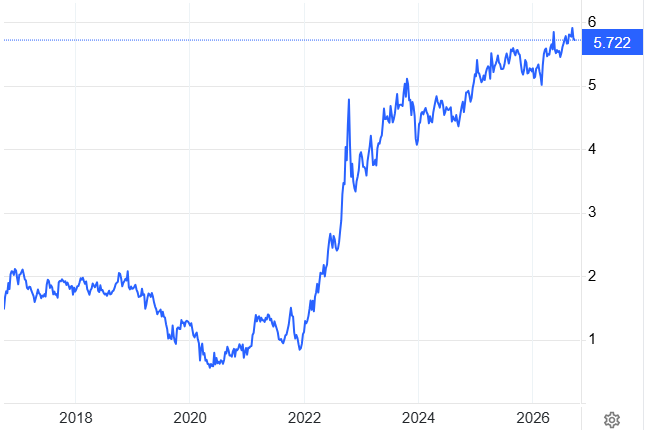
المصدر: Trading economics
ماذا بعد بنك إنجلترا؟
ستحدد قراءات التضخم المقبلة أي معسكر داخل لجنة السياسة النقدية سيكسب المزيد من الزخم. فإذا بقيت أسعار النفط والغاز مرتفعة، وتوقفت وتيرة تباطؤ نمو الأجور، فقد تتحول الأصوات الثلاثة المعارضة إلى كتلة أكبر داخل اللجنة. وقد أقر البنك بالفعل بأن مبررات التشديد تزداد قوة إذا استمرت الأزمة الحالية دون انفراج.
لكن هناك جانبًا آخر لا يمكن تجاهله
فرفع أسعار الفائدة لن يزيد إنتاج النفط، ولن يخفض أسعار الطاقة العالمية، بل يقتصر دوره على الحد من خطر تحول الصدمة الخارجية إلى تضخم داخلي دائم. وهذا يضع بنك إنجلترا أمام معادلة دقيقة: الانتظار بما يكفي لمعرفة ما إذا كانت صدمة الطاقة ستتراجع، ولكن ليس إلى الحد الذي يجعل التضخم أكثر صعوبة في الاحتواء لاحقًا.
وبالنسبة لسوق السندات، يوفر تعليق المبيعات النشطة قدرًا من الارتياح. أما بالنسبة للجنيه الإسترليني وأسواق الفائدة، فستبقى بيانات التضخم العامل الأكثر تأثيرًا في المرحلة المقبلة. فنتيجة التصويت 6 مقابل 3 تؤكد أن النقاش حول رفع الفائدة التالي لم يعد احتمالًا بعيدًا، بل أصبح قائمًا بالفعل داخل البنك.