الدعم
توقعات مؤشر الدولار الأمريكي: هل تنجح بيانات التضخم في دعم الدولار بعد بيانات الوظائف القوية؟
يتداول مؤشر الدولار الأمريكي بالقرب من مستوى 101.70 قبيل صدور بيانات التضخم اليوم، بعدما تخلى عن معظم مكاسبه التي سجلها يوم الجمعة. واللافت أن الدولار تراجع رغم ارتفاع احتمالات رفع الاحتياطي الفيدرالي أسعار الفائدة في ديسمبر إلى أكثر من 80%.
تسعّر الأسواق احتمالات بنسبة 83% لرفع الاحتياطي الفيدرالي أسعار الفائدة في ديسمبر.
تراجع مؤشر الدولار مع انخفاض أسعار النفط، ما خفف المخاوف التضخمية وشجع المستثمرين على العودة إلى الأصول عالية المخاطر.
ارتفاع التضخم أعلى من التوقعات قد لا يكون كافيًا لدعم الدولار بصورة مستدامة، ما لم يدفع الأسواق إلى توقع المزيد من التشديد النقدي بعد ديسمبر.
لماذا تراجع مؤشر الدولار رغم ارتفاع توقعات رفع الفائدة؟
منحت بيانات الوظائف الأمريكية الدولار أسبابًا للارتفاع، بعدما أضاف الاقتصاد الأمريكي 165 ألف وظيفة خلال أكتوبر، مقارنة بالتوقعات التي أشارت إلى إضافة 65 ألف وظيفة فقط، فيما أظهرت بقية مؤشرات سوق العمل استمرار قدرة الاقتصاد على تحمل أسعار الفائدة المرتفعة.
ودفعت هذه البيانات احتمالات رفع الفائدة في ديسمبر من 72% قبل صدور التقرير إلى أكثر من 80%، ما ساهم في صعود مؤشر الدولار باتجاه مستوى 102.30. لكن المؤشر عاد للتراجع نحو 101.70، رغم استمرار ارتفاع احتمالات رفع الفائدة في ديسمبر إلى نحو 83%.
ويمكن تفسير هذه التحركات من خلال عاملين رئيسيين كانا يدعمان الدولار خلال الأسبوع الماضي، يتمثل الأول في ارتفاع توقعات أسعار الفائدة الأمريكية، بينما يرتبط الثاني بزيادة الطلب على الدولار كملاذ آمن، في ظل تصاعد الصراع في الشرق الأوسط وارتفاع أسعار النفط وتراجع أسهم شركات التكنولوجيا.
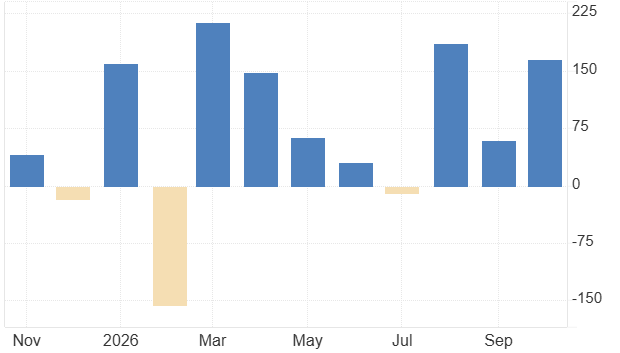
المصدر: مكتب إحصاءات العمل الأمريكي
تراجع المخاطر الجيوسياسية يضعف الطلب على الدولار
رغم استمرار توقعات رفع الفائدة الأمريكية، فإن العامل الثاني الذي كان يدعم الدولار بدأ يتراجع. فقد أدت الإشارات الإيجابية من المفاوضات بين واشنطن وطهران إلى انخفاض أسعار خام برنت وسط تقارير أشارت إلى موافقة الولايات المتحدة على السماح لإيران بتخصيب اليورانيوم بنسبة تصل إلى 3.67%، إلى جانب ترتيبات لبحث عودة مفتشي الوكالة الدولية للطاقة الذرية إلى إيران.
وساهمت احتمالات التوصل إلى اتفاق في تخفيف المخاوف من استمرار التصعيد العسكري وتعطل إمدادات النفط، ما انعكس على شهية المستثمرين للمخاطرة. لكن تراجع الدولار لا يعني أن الأسواق تخلت عن توقعات رفع الفائدة في ديسمبر، بل إن هذه الخطوة أصبحت مسعّرة بدرجة كبيرة.
وما تغير فعليًا هو تراجع الطلب على الدولار للتحوط من المخاطر الجيوسياسية، بالتزامن مع انخفاض أسعار النفط الذي خفف بعض الضغوط التضخمية التي كانت تدعم التوقعات باستمرار تشديد السياسة النقدية الأمريكية.
كما لعبت مراكز المتداولين دورًا في هذه التحركات، بعدما تراكمت مراكز شراء كبيرة على الدولار خلال الفترة الماضية، ما جعل استمرار الصعود بحاجة إلى محفزات جديدة.
ومع تراجع أسعار النفط وتعافي الأسهم الأمريكية، اتجه بعض المتداولين إلى إغلاق مراكز الشراء وجني الأرباح، الأمر الذي ساهم في تسارع انخفاض مؤشر الدولار.
أسعار النفط تربط التوترات الجيوسياسية بالتضخم والدولار
أصبحت أسعار النفط أحد العوامل الرئيسية التي تربط تطورات الصراع في الشرق الأوسط بتوقعات السياسة النقدية للاحتياطي الفيدرالي.
فخلال فترة ارتفاع النفط، استفاد الدولار من عدة عوامل في الوقت نفسه، إذ ساهمت زيادة تكاليف الطاقة في رفع الضغوط التضخمية، ما عزز التوقعات باستمرار تشديد السياسة النقدية الأمريكية، بينما دفعت المخاطر الجيوسياسية المستثمرين إلى تقليص تعرضهم للأصول عالية المخاطر وزيادة الطلب على الدولار.
وبالتالي، استفاد الدولار من ارتفاع توقعات الفائدة والطلب على الملاذات الآمنة في الوقت نفسه. لكن هذه العلاقة بدأت تتغير مع تراجع خام برنت من قمته 118 دولارًا إلى 94 دولارًا للبرميل.
ومع ذلك، فإن انخفاض النفط لا يعني بالضرورة تراجع احتمالات رفع الفائدة في ديسمبر
فانخفاض أسعار النفط خفف المخاوف من استمرار صدمة الطاقة لفترة طويلة، وفتح المجال أمام المستثمرين لتوقع مسار أكثر اعتدالًا للتضخم. كما ساهم في دعم أسواق الأسهم من خلال تقليص الضغوط المحتملة على تكاليف الشركات والأسر.
فأسعار الطاقة تؤثر بصورة رئيسية على التضخم العام، بينما يركز الاحتياطي الفيدرالي أيضًا على مدى انتشار ارتفاع الأسعار في قطاعات أخرى، مثل الإيجارات والخدمات والأجور والسلع المستوردة. ولهذا السبب، لن يكون الرقم الرئيسي للتضخم وحده كافيًا للحكم على اتجاه السياسة النقدية الأمريكية.
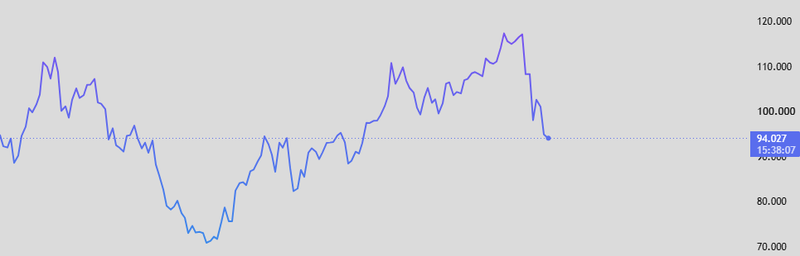
المصدر: Trading view
ماذا تنتظر الأسواق من بيانات التضخم الأمريكية اليوم؟
تترقب الأسواق صدور بيانات مؤشر أسعار المستهلكين الأمريكي، وسط توقعات بانخفاض التضخم العام بنسبة 0.3% على أساس شهري، مقارنة بارتفاع بلغ 0.6% خلال سبتمبر. أما التضخم الأساسي، الذي يستثني أسعار الغذاء والطاقة، فمن المتوقع أن يسجل انخفاض بنسبة 0.2%، مقارنة بنسبة 0.3% في القراءة السابقة.
ومن المرجح أن يأتي التقرير بصورة غير معتادة، إذ قد لا ينشر مكتب إحصاءات العمل الأمريكي المقارنة السنوية المعتادة، بعدما حال الإغلاق الحكومي الفيدرالي دون جمع بيانات الأسعار لشهر أكتوبر 2025.
وقد يدفع ذلك المستثمرين إلى التركيز بصورة أكبر على التغيرات الشهرية وتفاصيل القطاعات المختلفة داخل التقرير، بدلًا من الاعتماد على معدل التضخم السنوي.
وفي حال جاء التضخم العام أعلى من التوقعات نتيجة ارتفاع أسعار الطاقة أو الغذاء، فقد يحصل الدولار على بعض الدعم، لكن تأثير هذه القراءة قد يبقى محدودًا بعد التراجع الأخير في أسعار النفط. فقد ينظر المستثمرون إلى هذه الضغوط باعتبارها مؤقتة، خاصة إذا أظهرت بيانات التضخم الأساسي تباطؤًا في وتيرة ارتفاع الأسعار.
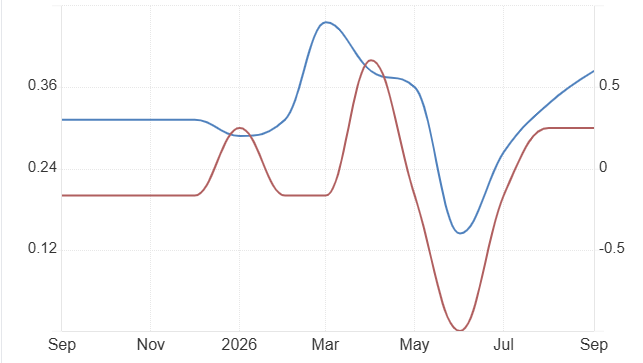
المصدر: مكتب إحصاءات العمل الأمريكي
التضخم الأساسي قد يكون العامل الحاسم
إذا أظهرت البيانات استمرار ارتفاع تكاليف السكن والخدمات والسلع المستوردة، فقد يحصل الاحتياطي الفيدرالي على أدلة إضافية بأن الضغوط التضخمية لم تعد مقتصرة على قطاع الطاقة. ومع قوة سوق العمل الأمريكي، قد يجد صناع السياسة النقدية مبررات أكبر للمضي قدمًا في رفع أسعار الفائدة مجددًا.
وبالتالي، فإن السيناريو الأكثر دعمًا للدولار لا يتمثل فقط في صدور قراءة مرتفعة للتضخم العام، بل في استمرار قوة التضخم الأساسي وانتشار ارتفاع الأسعار بين مختلف القطاعات، إلى جانب ظهور مؤشرات على تمرير الشركات ارتفاع تكاليف الأجور والرسوم الجمركية والواردات إلى المستهلكين.
أما في حال جاءت بيانات التضخم أقل من التوقعات، فقد يواجه مؤشر الدولار ضغوطًا إضافية
فالأسواق تسعّر بالفعل احتمالات بنسبة 83% لرفع الفائدة في ديسمبر، ما يترك مجالًا واسعًا لتراجع هذه التوقعات إذا أظهرت البيانات تباطؤًا واضحًا في التضخم العام والأساسي.
وقد تدفع هذه النتيجة المستثمرين إلى إعادة تقييم الحاجة لرفع الفائدة مجددًا، خاصة إذا تبين أن قوة سوق العمل لا تترافق مع استمرار الضغوط السعرية.
ومن شأن تراجع توقعات رفع الفائدة أن يضغط على عوائد سندات الخزانة الأمريكية، ما قد يدفع مؤشر الدولار إلى استكمال تراجعه.
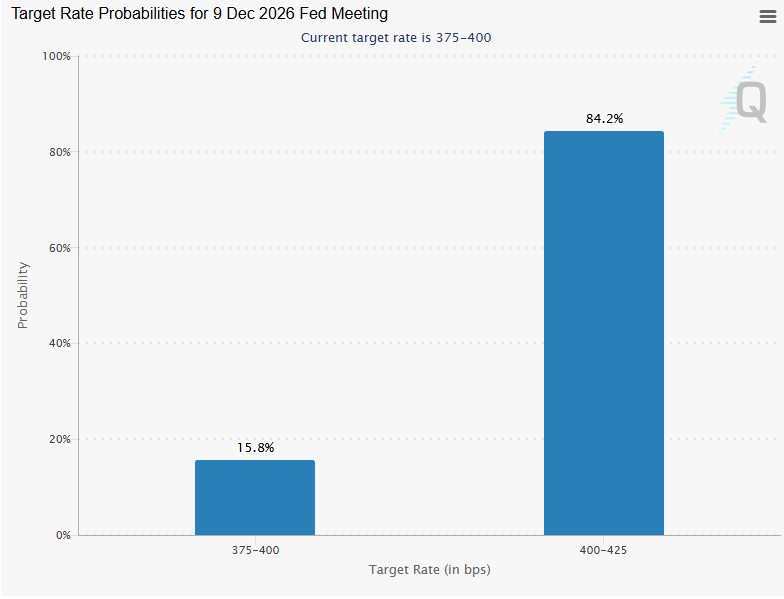
المصدر: CME Group
لماذا قد لا تكون بيانات التضخم المرتفعة كافية لدعم الدولار؟
مع وصول احتمالات رفع الفائدة في ديسمبر إلى أكثر من 80%، أصبحت قدرة الأسواق على زيادة هذه التوقعات محدودة نسبيًا.
فحتى إذا جاءت بيانات التضخم أعلى من المتوقع ودفعت احتمالات رفع الفائدة إلى الاقتراب من 100%، فإن ذلك قد لا يكون كافيًا لإطلاق موجة صعود قوية ومستدامة في الدولار.
ولكي يتمكن مؤشر الدولار من تحقيق ارتفاعات أكبر، قد تحتاج البيانات إلى تغيير توقعات الأسواق بشأن مسار أسعار الفائدة بعد اجتماع ديسمبر، وليس فقط تأكيد رفع الفائدة في الاجتماع المقبل.
فإذا أظهرت البيانات استمرار الضغوط التضخمية، فقد تبدأ الأسواق في تسعير رفع إضافي للفائدة خلال مطلع عام 2027، أو تتوقع إبقاء الاحتياطي الفيدرالي أسعار الفائدة عند مستويات مقيدة للنشاط الاقتصادي لفترة أطول.
وهذا السيناريو قد يمنح الدولار دعمًا أقوى، لأنه يرفع توقعات مسار الفائدة الأمريكية خلال الأشهر المقبلة بدلًا من الاكتفاء بتأكيد قرار واحد أصبح مسعّرًا إلى حد كبير.
أما إذا جاءت بيانات التضخم لتؤكد فقط احتمالات رفع الفائدة في ديسمبر، دون أن تغير التوقعات بشأن السياسة النقدية على المدى الأطول، فقد يرتفع مؤشر الدولار في البداية، قبل أن يفقد زخمه مع اتجاه المتداولين إلى جني الأرباح.