الدعم
هل تدفع أسعار الغاز نحو رفع الفائدة في ديسمبر؟
يتوقع أن يُبقي البنك المركزي الأوروبي سعر الفائدة على الودائع عند 2.50% اليوم، لكن هذا التوقف يأتي في وقت أكثر صعوبة مما قد يوحي به قرار الإبقاء على الفائدة دون تغيير. فقد بلغ سعر الغاز الأوروبي 100 يورو لكل ميغاواط/ساعة للمرة الأولى منذ عام 2022.
بلغ سعر الغاز الأوروبي 100 يورو لكل ميغاواط/ساعة مع تراجع إمدادات الغاز الطبيعي المسال قبيل فصل الشتاء.
تسارع التضخم في منطقة اليورو إلى 3.8%، مدفوعًا بارتفاع أسعار الطاقة بنسبة 18.8%.
من المتوقع أن يتباطأ النمو في الربع الثالث إلى 0.2%، بينما قد يستقر معدل البطالة عند 6.4%.
تسعّر الأسواق احتمالًا مرتفعًا لرفع البنك المركزي الأوروبي أسعار الفائدة مجددًا في ديسمبر.
البنك المركزي الأوروبي يتوقف مؤقتًا لأن ضغوط التشديد تأتي من مصدرين في الوقت نفسه
لا يعني القرار المتوقع بالإبقاء على أسعار الفائدة دون تغيير أن البنك المركزي الأوروبي يشعر بالارتياح تجاه التضخم، بل يعكس حالة من عدم اليقين بشأن حجم التشديد النقدي الذي بدأ ينتقل بالفعل إلى الاقتصاد.
رفع البنك المركزي الأوروبي أسعار الفائدة مرتين منذ يونيو، في وقت ارتفعت فيه أيضًا عوائد السندات الحكومية طويلة الأجل وتكاليف اقتراض الشركات، بالتزامن مع تشديد معايير الإقراض المصرفي. وأي زيادة جديدة اليوم ستأتي قبل أن يتمكن صانعو السياسة النقدية من فصل آثار القرارات السابقة عن الضغوط الإضافية الناجمة عن أسعار الطاقة وأسواق السندات.
ازدادت أهمية هذا التمييز بعدما تسارع التضخم في سبتمبر إلى 3.8%، مقارنة بـ3.2% سابقًا. وأسهمت الطاقة في الجزء الأكبر من الارتفاع، لكن تضخم الخدمات ارتفع أيضًا إلى 3.2%، بينما بلغ التضخم الأساسي 2.5%.
لم تؤكد هذه الأرقام حتى الآن ظهور موجة تضخمية ثانية واسعة النطاق، لكنها جعلت افتراض البنك المركزي بأن صدمة الطاقة ستظل معزولة أكثر خطورة. لذلك، فإن التوقف المؤقت يهدف إلى كسب مزيد من المعلومات، وليس إلى منح الاقتصاد فترة من الارتياح.
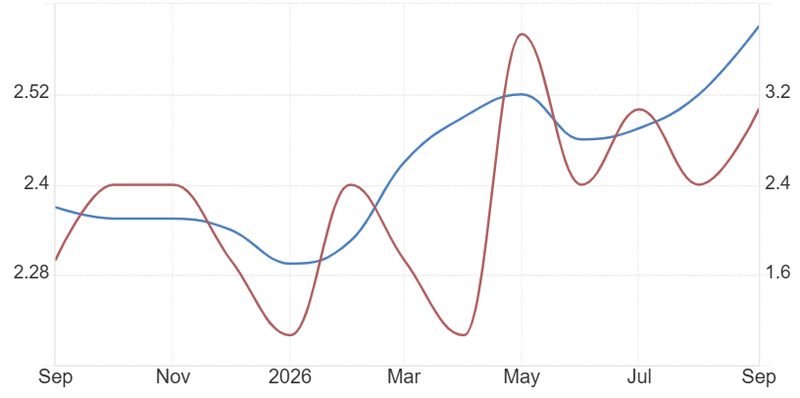
المصدر: Eurostat
الغاز عند 100 يورو قد يرفع التضخم عبر إضعاف الاقتصاد
تجاوز السعر المرجعي للغاز الهولندي TTF مستوى 100 يورو لكل ميغاواط/ساعة لفترة وجيزة، بعدما أدت اضطرابات شحنات الغاز الطبيعي المسال القادمة من الشرق الأوسط إلى تقليص الإمدادات قبيل فصل الشتاء. ورغم أن مخزونات الغاز الأوروبية تقترب من 75% من سعتها، فإن المخزونات في ألمانيا أقرب إلى 60%، ما يجعل المنطقة عرضة لمزيد من الضغوط إذا أدى الطقس البارد إلى تسريع عمليات السحب.
كما كانت واردات الغاز الطبيعي المسال أقل بنحو 30% مقارنة بالفترة نفسها من العام السابق، خلال الأسبوع المنتهي في 9 أكتوبر.
التأثير التضخمي بدأ يظهر
ترفع أسعار الغاز فواتير التدفئة والكهرباء، بينما تواجه الشركات الصناعية تكاليف إنتاج أعلى. وقد تضطر قطاعات مثل الكيماويات والأسمدة والزجاج والصلب إلى خفض الإنتاج إذا جعلت تكاليف الطاقة عمليات التصنيع غير مجدية اقتصاديًا.
تدفع أوروبا مبالغ أكبر مقابل الطاقة المستوردة دون أن تحقق دخلًا إضافيًا في المقابل. فتتراجع القوة الشرائية للأسر، وتتقلص هوامش أرباح الشركات، وتتجه أموال كان من الممكن إنفاقها على الاستهلاك أو الاستثمار إلى الخارج. وهكذا، يمكن للصدمة نفسها أن ترفع التضخم اليوم وتضعف الطلب غدًا.
لهذا السبب، لا يعني وصول الغاز إلى 100 يورو بالضرورة أن رفع أسعار الفائدة فورًا هو القرار المناسب. يتعين على البنك المركزي الأوروبي التحرك إذا بدأت تكاليف الطاقة بالانتقال إلى الأجور وأسعار الخدمات وتوقعات التضخم. لكن رفع الفائدة مبكرًا أكثر من اللازم قد يعمق تراجع الطلب قبل أن تظهر آثار انتقال هذه التكاليف بوضوح.
السندات الفرنسية تشدد الأوضاع المالية في اقتصاد يعاني أصلًا من نقاط ضعف
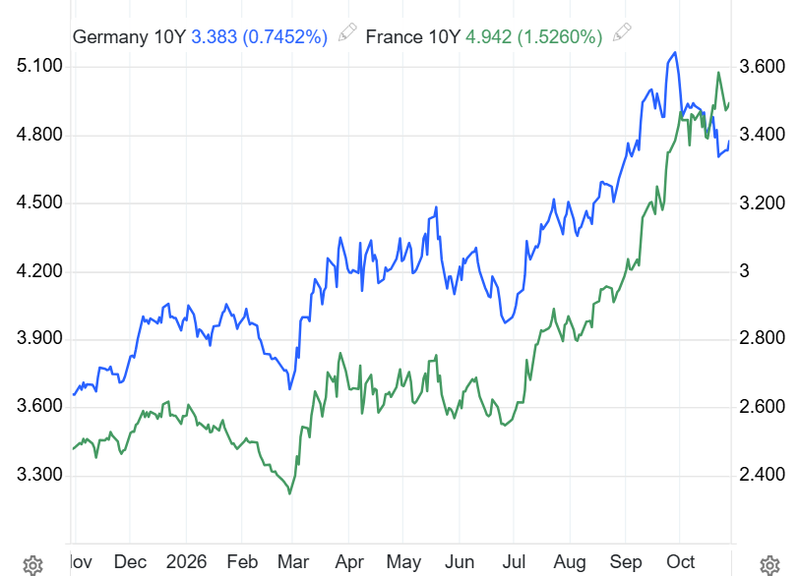
تصل صدمة الطاقة إلى منطقة اليورو في وقت لم تعد فيه ظروف الاقتراض تتحرك بالوتيرة نفسها في جميع الاقتصادات. فقد تجاوز عائد السندات الفرنسية لأجل 10 سنوات مستوى 5% مؤخرًا، بينما اتسع الفارق بينه وبين عائد السندات الألمانية إلى مستويات ارتبطت باضطرابات الديون السيادية خلال العقد الماضي.
ويطالب المستثمرون بعائد إضافي لتعويض المخاطر المرتبطة بالوضع المالي الفرنسي، وعدم اليقين السياسي، واحتياجات الاقتراض المستقبلية.
بالنسبة إلى البنك المركزي الأوروبي، لا تقتصر أهمية هذه التطورات على ارتفاع فاتورة الفائدة التي تتحملها الحكومة الفرنسية. فعوائد السندات السيادية تؤثر في أسعار الفائدة التي تدفعها البنوك والشركات داخل الدولة نفسها. ومع ارتفاع تكلفة الدين الفرنسي، قد تتشدد شروط الائتمان المتاحة للأسر والشركات، حتى لو أبقى البنك المركزي الأوروبي سعر الفائدة على الودائع دون تغيير.
يشير أحدث مسح للإقراض المصرفي الصادر عن البنك المركزي الأوروبي إلى أن هذه العملية بدأت بالفعل على مستوى منطقة اليورو. فقد شددت البنوك معايير منح القروض للشركات والمستهلكين خلال الربع الثالث، بينما تراجع الطلب على الائتمان الموجه للأعمال مع تأثير ارتفاع الفائدة في قرارات الاستثمار. وتتوقع البنوك أن تصبح شروط الإقراض العقاري والاستهلاكي أكثر تشددًا خلال الربع الرابع.
المصدر: Trading economics
بيانات الغد ستوضح ما إذا كان التباطؤ يتسع بما يكفي ليؤثر في القرار
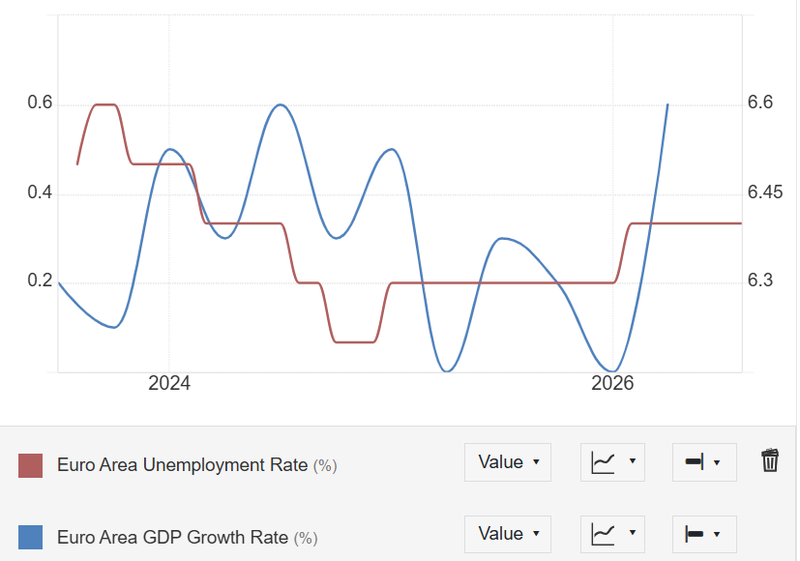
من المتوقع أن ينمو الناتج المحلي الإجمالي لمنطقة اليورو بنسبة 0.2% في الربع الثالث، مقارنة بـ0.6% سابقًا، بينما يُرجح أن يستقر معدل البطالة عند 6.4%.
إذا أكدت البيانات هذه التوقعات، فسيكون الاقتصاد قد دخل مرحلة تباطؤ دون تسجيل تدهور ملموس في سوق العمل. ولن يمنح ذلك البنك المركزي الأوروبي سببًا واضحًا للتخلي عن احتمال رفع الفائدة في ديسمبر.
عادة ما تبدأ الشركات بخفض الوظائف الشاغرة والاستثمار وساعات العمل قبل الاستغناء عن الموظفين الحاليين. لذلك، قد يظل معدل البطالة منخفضًا خلال المراحل الأولى من التباطؤ، ما يسمح باستمرار قوة نمو الأجور وتضخم الخدمات حتى مع ضعف النشاط الاقتصادي الإجمالي.
وعليه، فإن نموًا بنسبة 0.2% سيشير إلى أن الأوضاع المالية المشددة بدأت تؤثر في الاقتصاد، لكن استقرار البطالة قد يعني أن سوق العمل لم يضعف بما يكفي لإزالة مخاطر انتقال التضخم إلى جولة ثانية من الارتفاعات.
التوقيت مهم أيضًا
تغطي بيانات الناتج المحلي الإجمالي للربع الثالث فترة سبقت تجاوز أسعار الغاز مستوى 100 يورو، وكذلك الفترة التي لم تكن خلالها الآثار الكاملة لضغوط أسواق السندات الأخيرة قد وصلت بعد إلى المقترضين. وبالتالي، ستصف بيانات الغد حالة الاقتصاد عند دخوله هذه الصدمة، لا وضعه بعد استيعاب آثارها.
إذا جاءت النتائج أكثر متانة من المتوقع، فسيتعزز الرأي القائل إن أوروبا قادرة على تحمل زيادة جديدة في أسعار الفائدة. أما إذا جاءت ضعيفة، فستشير إلى أن البنك المركزي الأوروبي يدرس تشديد السياسة النقدية في الوقت الذي بدأت فيه تكاليف الطاقة وشروط الائتمان ممارسة ضغط أكبر على النشاط الاقتصادي.
المصدر: Eurostat
قرار ديسمبر سيتوقف على الوجهة التالية لصدمة الغاز
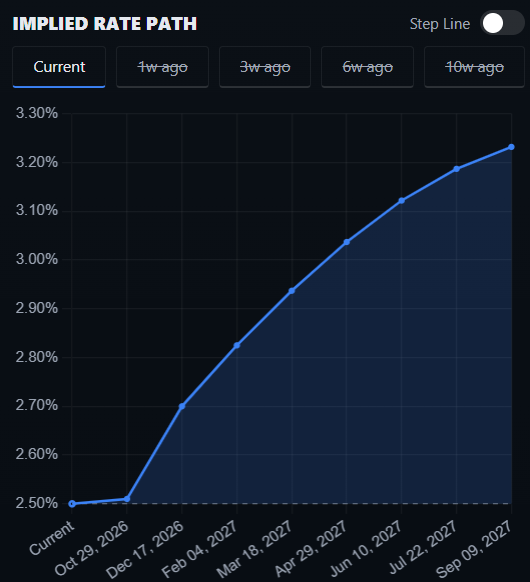
تتوقع الأسواق حاليًا أن يُبقي البنك المركزي الأوروبي أسعار الفائدة دون تغيير اليوم، ثم يرفع سعر الفائدة على الودائع إلى 2.75% في ديسمبر. وبحلول ذلك الوقت، سيكون صانعو السياسة النقدية قد حصلوا على توقعات اقتصادية محدثة ومزيد من البيانات المتعلقة بالأجور وتوقعات التضخم وأسعار الخدمات.
وقد سعّرت أسواق المال احتمالًا مرتفعًا لزيادة الفائدة في ديسمبر، فيما اتجه الاقتصاديون الذين استطلعت رويترز آراءهم بقوة نحو توقع زيادة أخرى بمقدار ربع نقطة مئوية.
موقع ظهور التضخم سيكون أهم من الرقم الإجمالي
إذا واصلت أسعار الغاز الارتفاع، لكن ظل التضخم الأساسي تحت السيطرة، وضعف الطلب على الائتمان، وفقد الناتج المحلي الإجمالي زخمه، فقد يخلص البنك المركزي الأوروبي إلى أن صدمة الطاقة تقلص الإنفاق قبل أن تترسخ آثارها في الأسعار المحلية.
أما إذا مررت الشركات تكاليف الطاقة إلى أسعار الخدمات، وطالب العمال بتعويضات عن ارتفاع تكاليف المعيشة، وارتفعت توقعات التضخم، فستصبح كلفة الانتظار أكبر. وفي هذه الحالة، قد يكون رفع الفائدة في ديسمبر بمثابة إجراء احترازي لمنع تحول صدمة العرض إلى تضخم مستمر.
عوائد السندات الفرنسية قد تعقد كلا الخيارين
قد يحتاج البنك المركزي الأوروبي إلى إبقاء أسعار الفائدة مرتفعة بما يكفي للسيطرة على التضخم، مع الاستعداد في الوقت نفسه للتعامل مع أي تفتت غير منظم في أسواق السندات.
إن خفض مسار الفائدة لمجرد مساعدة فرنسا سيضر بمصداقية البنك في مكافحة التضخم، لكن تجاهل مخاطر انتقال الضغوط إلى أسواق أخرى قد يسمح للتوترات المالية بالتشدد في مختلف أنحاء منطقة اليورو.
المصدر: Rate Probability
اليورو يحتاج إلى أكثر من موقف متشدد من البنك المركزي الأوروبي
عادة ما تدعم التوقعات بارتفاع أسعار الفائدة الأوروبية اليورو، لأنها تزيد العائد المتاح على الأصول المقومة بالعملة الموحدة. ومع ذلك، تراجع اليورو بنحو 5% مقابل الدولار منذ بداية العام، في حين كوّن المستثمرون المضاربون أكبر صافي مراكز بيع على العملة الأوروبية منذ عقد.
تساعد أسعار الغاز على تفسير هذا الضعف. فارتفاع تكاليف الطاقة يفاقم الوضع الخارجي لأوروبا، لأن المنطقة تضطر إلى إنفاق المزيد على الواردات. وفي الوقت نفسه، قد يحد ضعف النمو والمخاطر المالية الفرنسية من تدفقات رؤوس الأموال إلى منطقة اليورو.
وقد يمنح رفع الفائدة في ديسمبر اليورو دعمًا إضافيًا من فارق أسعار الفائدة، لكنه لن يزيل الأضرار الناتجة عن ارتفاع فاتورة الطاقة أو تصاعد التباين في أوضاع أسواق السندات.
الاحتياطي الفيدرالي يبقى جزءًا من المعادلة
إذا ظلت البيانات الأمريكية أقوى من نظيرتها الأوروبية، واستمرت الأسواق في توقع زيادة أخرى من الاحتياطي الفيدرالي، فقد يمنع رفع الفائدة الأوروبية اتساع فارق العائدات ضد اليورو، من دون أن يكون كافيًا لعكس مسار الضعف الأوسع للعملة.
سيشكل الموقف المتشدد للبنك المركزي الأوروبي، إذا ترافق مع متانة الناتج المحلي الإجمالي واحتواء الفوارق بين عوائد السندات الفرنسية والألمانية، السيناريو الأكثر دعمًا لليورو.
أما إذا جاءت الرسالة المتشددة في ظل ضعف النمو وتجدد الضغوط في سوق السندات، فقد لا يتجاوز أثرها ارتدادًا مؤقتًا للعملة، بينما يركز المستثمرون على التكلفة الاقتصادية التي يتطلبها خفض التضخم.
لن يكون التوقف مبررًا إلا إذا ساعد على تحسين قرار ديسمبر
من غير المرجح أن يحسم قرار اليوم الجدل بشأن أسعار الفائدة، لكنه سيكشف نوع المخاطر التي يريد البنك المركزي الأوروبي مزيدًا من الأدلة لتقييمها.
لقد أدى وصول أسعار الغاز إلى 100 يورو إلى زيادة خطر بقاء التضخم فوق المستهدف، لكنه قلص أيضًا الأموال المتاحة للأسر والشركات للإنفاق على بنود أخرى. كما تعزز عوائد السندات الفرنسية المرتفعة وتشدد الإقراض المصرفي هذا التأثير الثاني قبل أن يقرر البنك رفع الفائدة مجددًا.
ستبدأ بيانات الناتج المحلي الإجمالي والبطالة الصادرة غدًا في توضيح أي من هذين التأثيرين يكتسب اليد العليا. فالنشاط الاقتصادي الأقوى واستمرار متانة سوق العمل سيبقيان الباب مفتوحًا أمام رفع الفائدة في ديسمبر. أما ضعف النمو بالتزامن مع تشدد الائتمان، فسيزيد مخاطر أن تؤدي زيادة جديدة إلى تحويل صدمة الطاقة إلى تباطؤ اقتصادي أعمق.
يتوقف البنك المركزي الأوروبي مؤقتًا في وقت تتحرك فيه الضغوط التضخمية والأوضاع المالية في اتجاهين مختلفين. وسيعتمد القرار المقبل على ما إذا كانت أوروبا ستمرر صدمة الطاقة إلى الأسعار المحلية، أم ستستوعبها من خلال تراجع الطلب.