الدعم

قرار الفيدرالي في سبتمبر يضع مصداقية كيفن وارش تحت الاختبار
يدخل الاحتياطي الفيدرالي اجتماع سبتمبر والتضخم ما يزال عند 3.4%، بينما تسعّر الأسواق بقوة رفعًا جديدًا للفائدة، ما يحول القرار إلى أول اختبار كبير لمصداقية كيفن وارش في مواجهة التضخم والضغوط السياسية.
استقر التضخم الأميركي الرئيسي عند 3.4% في أغسطس، بعيدًا عن هدف الفيدرالي البالغ 2%.
تسعّر الأسواق احتمالًا يتراوح بين 85% و86% لرفع الفائدة 25 نقطة أساس.
يتراوح سعر الفائدة الفيدرالي حاليًا بين 3.50% و3.75%.
لم يرفع الفيدرالي الفائدة منذ نحو ثلاث سنوات، ما يجعل أي زيادة في سبتمبر تحولًا مهمًا في السياسة النقدية.
يواصل الرئيس دونالد ترامب الدعوة إلى خفض الفائدة، ما يضيف بُعدًا سياسيًا إلى أول اختبار تضخم كبير يواجه وارش.
الفيدرالي يدخل سبتمبر والتضخم ما يزال مرتفعًا
يتجه الاحتياطي الفيدرالي إلى اجتماع هذا الأسبوع أمام واحد من أوضح الاختبارات منذ تولي كيفن وارش رئاسة البنك.
فالتضخم ما يزال أعلى بكثير من الهدف، والأسواق تتمركز بقوة تحسبًا لزيادة جديدة في الفائدة، بينما شدد وارش مرارًا على مسؤولية الفيدرالي في إعادة استقرار الأسعار وترسيخ مصداقية هدف التضخم عند 2%.
وأظهرت بيانات أغسطس استقرار التضخم السنوي عند 3.4% دون تغير عن يوليو، وهو مستوى ما يزال مرتفعًا بوضوح مقارنة بهدف البنك المركزي.
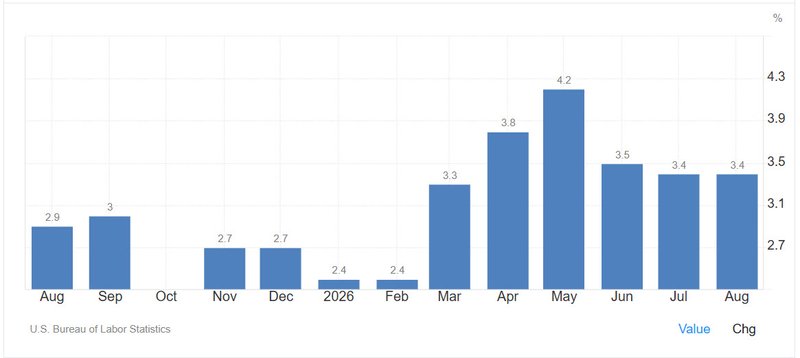
المصدر: TradingEconomics
ولهذا مالت توقعات المستثمرين بقوة نحو التشديد، إذ تمنح أسواق العقود الآجلة احتمالًا يتجاوز 85% لرفع الفائدة بمقدار 25 نقطة أساس في الاجتماع الذي ينتهي يوم الأربعاء.
التحدي الاقتصادي واضح، لكن الخلفية السياسية تجعل القرار أكثر حساسية.
رفع الفائدة في سبتمبر سيعيد دورة التشديد
أبقى الفيدرالي أسعار الفائدة دون تغيير منذ يناير، محافظًا على النطاق المستهدف بين 3.50% و3.75%، بينما حاول صناع السياسة تقييم أثر الرسوم الجمركية، وصدمات الطاقة، واستمرار ضغوط الأسعار.
وإذا قرر البنك رفع الفائدة هذا الأسبوع، فستكون الزيادة الأولى منذ نحو ثلاث سنوات.
ولهذا لن تُعامل الخطوة على أنها تعديل روتيني بمقدار ربع نقطة فقط. فهي ستعني أن الفيدرالي يرى أن مخاطر التضخم أصبحت مستمرة بما يكفي لتبرير استئناف التشديد رغم أن تكاليف الاقتراض مرتفعة أصلًا في أجزاء واسعة من الاقتصاد.
وقد تعززت حجة الرفع خلال الأسابيع الأخيرة، بعدما أشار وارش وعدد من المسؤولين إلى أن استمرار التضخم من دون عودة واضحة إلى مسار الهبوط قد يفرض مزيدًا من التشديد.
وبيانات أغسطس لم تقدم لهم الطمأنينة التي كانوا يبحثون عنها.
التضخم توقف عن إحراز تقدم كافٍ
لم تعد القضية الأساسية هي ما إذا كان التضخم قد انخفض من القمم التي سجلها بعد الجائحة. فقد حدث ذلك بالفعل.
المشكلة أن التحسن نحو هدف 2% يبدو وكأنه توقف.
فمعدل 3.4% ما يزال مرتفعًا بما يكفي لمنع الفيدرالي من إعلان انتهاء المشكلة، خصوصًا بعد سنوات متواصلة من نمو الأسعار فوق الهدف.
وتزداد الصورة تعقيدًا بسبب مجموعة من العوامل. فالرسوم الجمركية بدأت تنتقل إلى بعض الأسعار، في حين تضيف تكاليف الطاقة المرتفعة المرتبطة بالصراع مع إيران مزيدًا من الضغوط على النقل والإنتاج.
وفي الوقت نفسه، تواصل الاستثمارات الكبيرة المرتبطة بالذكاء الاصطناعي دعم الطلب على العمالة والبنية التحتية ورأس المال.
ولا يضمن أي عامل من هذه العوامل وحده استمرار التضخم، لكن اجتماعها يجعل من الصعب على الفيدرالي تبرير انتظار طويل من دون تحرك.
لماذا يمثل الاجتماع اختبارًا حقيقيًا لوارش؟
حاول كيفن وارش خلال الأسابيع الماضية بناء صورة واضحة لنفسه كمحافظ يضع مكافحة التضخم في صدارة أولوياته.
وفي جاكسون هول، أكد التزام الفيدرالي بهدف 2%، وطرح تساؤلات حول ما إذا كانت الأوضاع المالية الحالية مشددة بالقدر الكافي.
وهذا الخطاب يضعه الآن أمام اختبار عملي.
فإذا كان التضخم ما يزال أعلى بكثير من الهدف، وكانت الأوضاع المالية غير مقيدة بالشكل الكافي، تصبح حجة الإبقاء على الفائدة دون تغيير أكثر صعوبة.
وفي حال قرر البنك التثبيت، ستحتاج الأسواق إلى تفسير مقنع.
سيكون السؤال مباشرًا: ما الذي ينتظره وارش تحديدًا؟ وما البيانات أو الظروف التي ستدفعه في النهاية إلى رفع الفائدة؟
ولهذا يحمل اجتماع الأربعاء اختبارًا للتواصل والمصداقية بقدر ما يحمل قرارًا في السياسة النقدية.
الضغوط السياسية تزيد القرار تعقيدًا
يواصل الرئيس دونالد ترامب الدعوة إلى خفض أسعار الفائدة، وقال خلال عطلة نهاية الأسبوع إن الولايات المتحدة ينبغي أن تتمتع بأدنى تكاليف اقتراض في العالم.
كما شكك مسؤولون في البيت الأبيض في الحاجة إلى رفع الفائدة الآن.
وقال مدير المجلس الاقتصادي الوطني كيفن هاسيت إن الظروف لا تقدم مبررًا قويًا لمزيد من التشديد، وإن على الفيدرالي تجنب التدخل غير الضروري قبل انتخابات التجديد النصفي.
وهذا الموقف يختلف بصورة واضحة عن تسعير الأسواق. فالمستثمرون يتوقعون فائدة أعلى لأن التضخم ما يزال مرتفعًا، بينما يريد البيت الأبيض معدلات أقل لتخفيف تكاليف الاقتراض ودعم النشاط الاقتصادي.
ووارش يجد نفسه الآن بين الاتجاهين.
استقلالية الفيدرالي أصبحت جزءًا من قصة السوق
أهمية استقلالية البنك المركزي لا تتعلق فقط بالشكل المؤسسي، فهي عنصر أساسي في كيفية عمل السياسة النقدية.
فعندما يثق المستثمرون والشركات والأسر بأن الفيدرالي سيرفع الفائدة إذا أصبح التضخم أكثر استمرارًا، تبقى توقعات التضخم طويلة الأجل أكثر استقرارًا.
أما إذا بدأت الأسواق تعتقد أن قرارات الفائدة تتأثر بالاعتبارات السياسية، فقد تبدأ علاوة التضخم بالظهور داخل عوائد السندات؛ وهذه نتيجة عكسية.
فالضغط السياسي من أجل إبقاء الفائدة القصيرة منخفضة قد ينتهي إلى عوائد طويلة أعلى إذا بدأ المستثمرون يطلبون تعويضًا أكبر عن خطر التضخم.
ولهذا يحمل اجتماع سبتمبر أهمية تتجاوز زيادة ربع نقطة؛ فالأسواق ستراقب ما إذا بقيت قرارات الفيدرالي منسجمة مع تفويضه الخاص باستقرار الأسعار.
رغبة ترامب في فائدة أقل مفهومة اقتصاديًا
رغبة الإدارة في خفض تكلفة الاقتراض ليست صعبة الفهم.
فأسعار الفائدة المرتفعة تؤثر في الرهون العقارية، وقروض السيارات، وبطاقات الائتمان، وتمويل الشركات، وحتى فاتورة خدمة الدين الحكومي.
كما يمكن أن تقلل الاستثمار والإنفاق الاستهلاكي.
ومع اقتراب انتخابات التجديد النصفي في نوفمبر، أصبحت القدرة على تحمل تكاليف المعيشة قضية سياسية أكثر أهمية.
الفائدة المرتفعة تضيف ضغطًا جديدًا على الأسر التي ما تزال تتعامل مع مستويات أسعار مرتفعة. لكن هذا يقود إلى واحدة من أكثر المعضلات تقليدية في السياسة النقدية.
فالأداة المستخدمة لخفض التضخم تجعل التمويل أكثر ألمًا على المدى القصير، بينما يؤدي تأخير استخدامها لفترة طويلة إلى زيادة احتمال ترسخ التضخم نفسه.
رفع الفائدة يحمل كلفة أيضًا
رفع الفائدة ليس حلًا مجانيًا.
فارتفاع تكاليف التمويل يعمل أساسًا عبر إبطاء الطلب. يصبح المستهلك أقل استعدادًا لتمويل مشتريات كبيرة، وقد تؤجل الشركات استثماراتها، ويضعف نشاط الإسكان، وتشدد شروط الائتمان.
هذه هي الآلية التي تستخدمها السياسة النقدية لخفض التضخم.
وهي أيضًا السبب الذي يجعل صناع السياسة يترددون قبل كل زيادة.
فإذا رفع الفيدرالي الفائدة في اقتصاد بدأ أصلًا يتباطأ، فقد يسبب ضررًا غير ضروري لسوق العمل والنمو.
ولهذا يتمحور السؤال أمام المسؤولين هذا الأسبوع حول مقارنة خطرين: الإضرار بالنشاط عبر تشديد إضافي، أو السماح للتضخم بالبقاء قرب 3.4% لفترة أطول.
وتشير تسعيرات السوق إلى أن المستثمرين يرون الخطر التضخمي حاليًا أكبر.
الفيدرالي ما يزال قادرًا على مفاجأة الأسواق بالتثبيت
رغم ارتفاع احتمالات الرفع، فإن النتيجة ليست محسومة بالكامل.
قد يرى الفيدرالي أن التضخم الأخير مدفوع بدرجة كبيرة بعوامل مؤقتة، وأن الوقت ما يزال ضروريًا لمعرفة ما إذا كانت الضغوط ستستمر.
كما يستطيع المسؤولون الإشارة إلى التشديد الذي حدث بالفعل من خلال ارتفاع عوائد سندات الخزانة طويلة الأجل.
فإذا كانت الفائدة السوقية قد ارتفعت بقوة، فقد تكون الأوضاع المالية تقوم بجزء من مهمة الفيدرالي من دون الحاجة إلى رفع رسمي إضافي. لكن التثبيت في هذه المرحلة سيكون مفاجأة حقيقية.
ومع تسعير الأسواق احتمالًا بين 85% و86% للرفع، قد يؤدي قرار الإبقاء على الفائدة دون تغيير إلى إعادة تسعير حادة في سندات الخزانة والدولار والذهب والأسهم.
وسيكون تفسير القرار مهمًا بقدر القرار نفسه.
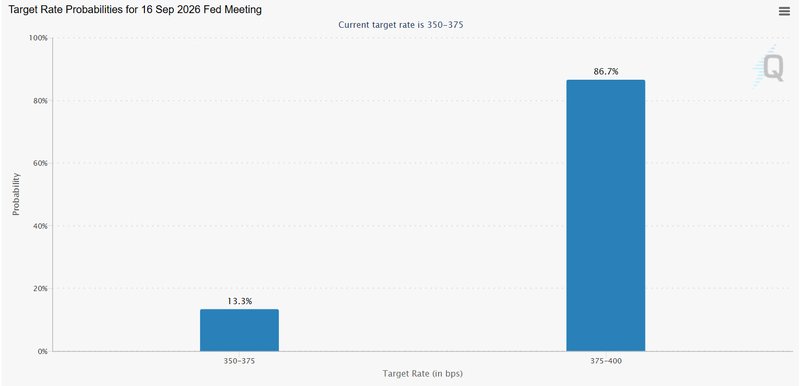
المصدر: CMEGroup
ماذا يعني رفع الفائدة للأسواق؟
رفع الفائدة 25 نقطة أساس سيعزز الرسالة بأن الفيدرالي ما يزال يضع التضخم في مقدمة أولوياته، حتى في ظل الضغط السياسي لخفض تكلفة الاقتراض.
لكن رد فعل سوق السندات سيعتمد بدرجة كبيرة على ما سيقوله وارش عن الخطوات التالية.
إذا اعتبر المستثمرون الزيادة تحركًا واحدًا هدفه تثبيت توقعات التضخم، فقد تستقر العوائد طويلة الأجل أو تكون ردة فعلها محدودة.
أما إذا أعطى وارش إشارات بأن التشديد سيستمر، فقد ترتفع العوائد على امتداد منحنى الاستحقاق.
الدولار قد يستفيد من مسار أكثر تشددًا للفائدة، بينما قد يتعرض الذهب لضغوط إذا أدت الزيادة إلى ارتفاع العوائد الحقيقية.
أما الأسهم فستواجه معادلة أكثر تعقيدًا.
زيادة محدودة تعزز مصداقية الفيدرالي قد تبقى قابلة للاستيعاب، لكن استئناف دورة تشديد طويلة سيعيد طرح الأسئلة حول التقييمات، وتكاليف التمويل، وقدرة النمو الاقتصادي على الصمود.
تثبيت الفائدة قد يخلق رد فعل أكبر
قد يكون السيناريو الأكثر إثارة للاهتمام هو عدم تغيير الفائدة.
فالأسواق دخلت الاجتماع وهي متمركزة بقوة لمصلحة الرفع، ولهذا سيؤدي التثبيت فورًا إلى تساؤلات حول الطريقة التي يقرأ بها الفيدرالي البيانات.
سيسأل المستثمرون ما إذا كان البنك يرى ضعفًا اقتصاديًا لم تستوعبه السوق بعد. وسيطرحون أيضًا سؤالًا آخر: كيف ينسجم التثبيت مع لهجة وارش المتشددة تجاه التضخم خلال الأسابيع الماضية؟
وإذا لم ينجح الفيدرالي في شرح هذا التناقض بوضوح، فقد ترتفع التقلبات بسرعة.
وسيكون الخطر أكبر في سندات الخزانة طويلة الأجل، حيث تبقى السوق حساسة أصلًا للعجز المالي، والتضخم، وحجم الإصدارات الحكومية.
ما الذي يجب مراقبته بعد قرار الفائدة؟
قد يصبح البيان والمؤتمر الصحافي أكثر أهمية من حركة ربع النقطة نفسها.
وستراقب الأسواق تقييم وارش لثلاث قضايا رئيسية.
الأولى هي التضخم: هل يرى الفيدرالي أن بقاءه عند 3.4% مجرد تأخير مؤقت في مسار التراجع، أم دليل على أن خفض التضخم توقف؟
الثانية هي الأوضاع المالية. فقد شكك وارش سابقًا في مدى تشددها، ولذلك سيكون أي تغير في تقييمه لهذه النقطة مهمًا.
أما القضية الثالثة فهي المسار بعد سبتمبر.
رفع الفائدة مع رسالة حذرة سيكون مختلفًا تمامًا عن رفع يفتح الباب لدورة تشديد ممتدة.
وهذا التفصيل هو الذي سيحدد مدى إعادة تسعير الفائدة المستقبلية في الأسواق.
لماذا أصبح قرار سبتمبر اختبارًا لمصداقية كيفن وارش؟
تكمن أهمية اجتماع الفيدرالي المقبل في أن الإشارات الاقتصادية والسياسية تسير في اتجاهين مختلفين.
فالتضخم ما يزال عند 3.4%، أعلى بوضوح من هدف 2%. والأسواق تمنح أكثر من 85% لاحتمال رفع الفائدة ربع نقطة. كما شدد وارش مرارًا على أن استقرار الأسعار أولوية وأن التضخم المستمر لا يمكن تجاهله.
وفي الجهة الأخرى، يطالب البيت الأبيض علنًا بخفض الفائدة مع اقتراب انتخابات التجديد النصفي.
وهذا يضع وارش أمام اختبار مبكر وصعب. رفع الفائدة سيعزز صورته كمحافظ ملتزم بمكافحة التضخم، لكنه سيزيد تكلفة الاقتراض ويعرضه لانتقادات سياسية مباشرة. أما التثبيت، فقد يكون له ما يبرره اقتصاديًا إذا رأى الفيدرالي أن ضغوط الأسعار مؤقتة أو أن الأوضاع المالية أصبحت مشددة بما يكفي.
لكن مثل هذا القرار سيحتاج إلى تفسير أكثر وضوحًا مما قدمه البنك حتى الآن.
ولهذا لن يكون قرار الأربعاء مجرد سؤال حول تحريك الفائدة بمقدار 25 نقطة أساس.