الدعم
صدمة النفط الثانية أمام الفيدرالي: التضخم وأسعار الفائدة وقرار ديسمبر
لم يعد السؤال المطروح أمام الاحتياطي الفيدرالي هو ما إذا كانت أسعار الطاقة المرتفعة ستدفع التضخم إلى الصعود، فقد أكدت بيانات سبتمبر ذلك بالفعل. التحدي الأصعب يتمثل في تحديد ما إذا كانت آثار الصدمة ستتلاشى مع تراجع أسعار النفط، أم أنها ستنتقل إلى بقية قطاعات الاقتصاد، ما قد يضطر البنك المركزي إلى الإبقاء على أسعار الفائدة عند مستويات مرتفعة، حتى مع تراجع القوة الشرائية للأسر والشركات.
تسارع التضخم العام في الولايات المتحدة إلى 3.7% على أساس سنوي.
رفع الفائدة قبل انتخابات التجديد النصفي في 3 نوفمبر سيضيف ضغوطًا اقتصادية على إدارة ترامب.
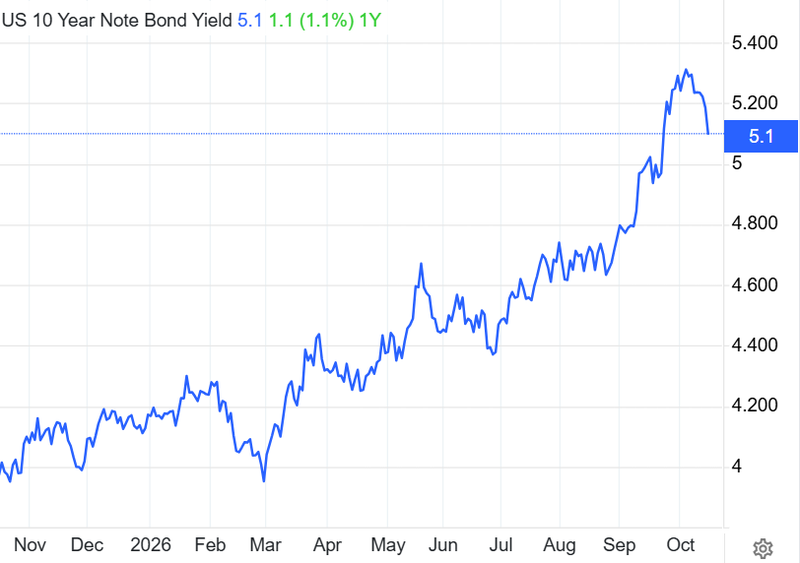
تراجع عائد سندات الخزانة الأمريكية لأجل عشر سنوات بنحو 1.8%.
لماذا قد تستمر آثار صدمة النفط بعد الارتفاع الأولي للتضخم؟
تسارع التضخم العام إلى 3.7%، بعدما ارتفعت أسعار البنزين بنسبة 9.1%، لتسهم بأكثر من نصف الزيادة الشهرية في مؤشر أسعار المستهلكين. لكن الضغوط لم تقتصر على الطاقة، إذ ارتفع التضخم الأساسي أيضًا إلى 2.6% على أساس سنوي، مقارنة مع 2.4% سابقًا، رغم استقراره عند 0.3% على أساس شهري.
وتكتسب هذه الفجوة أهمية خاصة، لأن الفيدرالي يستطيع تجاوز الارتفاع المؤقت في أسعار الطاقة عند تقييم مسار التضخم، بدرجة أكبر مما يستطيع التعامل مع صدمة تبدأ بالانتقال إلى أسعار السلع والخدمات الأخرى. ولا تثبت قراءة التضخم الأساسي أن موجة تضخمية ثانية قد بدأت بالفعل حتى بعد ارتفاع التضخم الأساسي، لكنها تجعل افتراض انحسار الضغوط سريعًا أقل إقناعًا.
لماذا يمثل الديزل مصدرًا أكثر تعقيدًا للمخاطر؟
أفادت وكالة الطاقة الدولية بأن هوامش تكرير الديزل اقتربت من 95 دولارًا للبرميل في سبتمبر، مع تراجع صادرات الديزل بنحو 1.3 مليون برميل يوميًا نتيجة الاضطرابات في روسيا والشرق الأوسط. وقد تستمر ظروف الإمدادات المشدودة حتى عام 2027.
وتكمن أهمية فارق التكرير في أن أسعار النفط الخام والديزل المكرر لا تتحرك بالضرورة في الاتجاه نفسه أو بالوتيرة ذاتها. فحتى إذا تعافت إمدادات الخام، قد تبقى أسعار الديزل مرتفعة بفعل الأضرار التي لحقت بقدرات التكرير، واضطراب حركة التجارة، واستنزاف المخزونات. وعندها ستواجه شركات النقل والشحن تكاليف أعلى قد تنتقل تدريجيًا إلى المصنعين وتجار التجزئة.
ويتوقف انتقال هذه التكاليف إلى المستهلكين على قوة الطلب وقدرة الشركات على تمرير الزيادات السعرية. لكن استمرار شح الديزل لفترة طويلة سيجعل خفض التضخم أكثر صعوبة.
ولا يستطيع الفيدرالي إصلاح البنية التحتية للطاقة أو إعادة فتح طرق الشحن المتضررة. يتركز تأثيره في جانب الطلب، حيث يمكن لارتفاع تكاليف الاقتراض أن يحد من قدرة الشركات على تمرير النفقات الإضافية إلى المستهلكين. غير أن هذا الحل يظل محدود الفاعلية أمام صدمة مصدرها جانب العرض. وكلما طال أمد الاضطرابات، ازدادت احتمالات اضطرار صانعي السياسة النقدية إلى الاختيار بين قبول استمرار التضخم أو زيادة الضغوط على النشاط الاقتصادي.
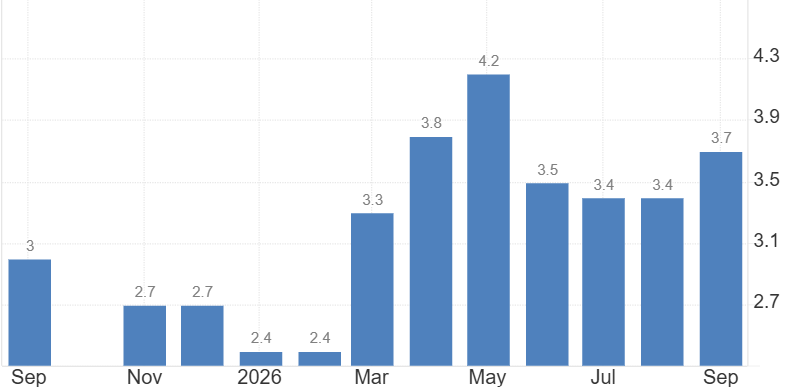
المصدر: مكتب إحصاءات العمل الأمريكي
تثبيت الفائدة قد يمنح ترامب متنفسًا، لكن هل يخدم الاحتياطي الفيدرالي؟
ينتهي اجتماع أكتوبر قبل أقل من أسبوع على انتخابات التجديد النصفي المقررة في 3 نوفمبر. ويجعل هذا التوقيت رفع أسعار الفائدة قرارًا محرجًا على نحو خاص لإدارة ترامب، إذ سيضيف ارتفاع تكاليف الاقتراض ضغوطًا جديدة على الأسر والشركات التي تواجه بالفعل ارتفاع أسعار الوقود، في وقت تظل فيه القدرة على تحمل تكاليف المعيشة إحدى القضايا السياسية الرئيسية.
ومن شأن تثبيت الفائدة تأجيل هذه الضغوط، ومنح ترامب مساحة من الوقت قبل توجه الناخبين إلى صناديق الاقتراع. وقد تغيرت توقعات الأسواق عقب صدور بيانات التضخم، لكنها لا تزال ترجح التثبيت، إذ تراجعت احتمالية الإبقاء على الفائدة دون تغيير إلى نحو 70%، مقارنة مع 80% قبل صدور البيانات.
لذلك، لا تقتصر المسألة السياسية على الصورة التي قد يظهر بها القرار أمام الناخبين. فالتثبيت سيمنح ترامب فائدة مباشرة تتمثل في تجنب زيادة فورية في تكاليف الاقتراض قبل الانتخابات. وفي المقابل، يستطيع الاحتياطي الفيدرالي الاستناد إلى التأثير المتأخر لزيادات الفائدة السابقة والحاجة إلى مزيد من البيانات لتبرير الانتظار. لكن هذا التبرير يتيح أيضًا تأجيل قرار قد تكون له تكلفة اقتصادية وسياسية مرتفعة.
ويبقى السؤال الأساسي هو ما إذا كان توقيت الانتخابات يؤثر في موعد اتخاذ قرار يفترض أن تحدده مسارات التضخم والنشاط الاقتصادي.
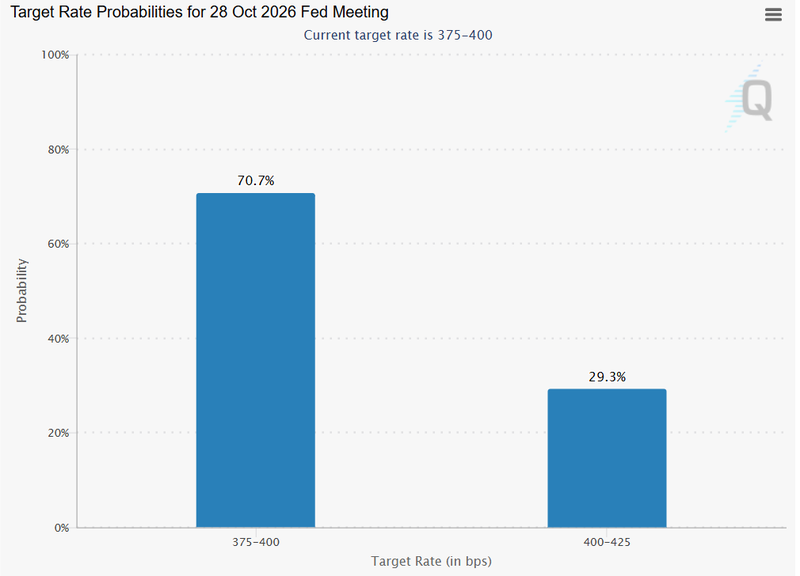
المصدر: CME Group
ما الذي قد يدفع الاحتياطي الفيدرالي إلى تغيير موقفه؟
يتوقف التحول في الموقف بين سبتمبر وأكتوبر على تغير ميزان المخاطر. ففي اجتماعه خلال سبتمبر، رفع الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس، معتبرًا أن النشاط الاقتصادي لا يزال متماسكًا، وأن معدل البطالة مستقر عند 4.1%، بينما يظل التضخم أعلى من المستوى المستهدف.
وأقر صانعو السياسة النقدية بوجود بعض الضعف في التوظيف، لكنهم رأوا أن المخاطر المحيطة بسوق العمل متوازنة عمومًا، وأن التضخم يمثل التهديد الأكثر إلحاحًا.
بيانات أكتوبر تجعل الصورة أكثر تعقيدًا
لم ترتفع الوظائف غير الزراعية في سبتمبر سوى بنحو 29 ألف وظيفة، بينما صعد معدل البطالة إلى 4.2%، ما عزز المخاوف من أن يؤدي استمرار الفائدة المرتفعة إلى إضعاف التوظيف بدرجة أكبر. وفي الوقت نفسه، تسارع التضخم العام إلى 3.7%، وارتفع التضخم الأساسي أيضًا.
يواجه الفيدرالي بذلك إشارتين متعارضتين. فسوق العمل يفقد بعض الزخم، لكن التضخم يبتعد أكثر عن مستهدف البنك المركزي البالغ 2%.
وهذا ما يدعم حجة تثبيت الفائدة في أكتوبر، لكنه يعيد أيضًا فتح النقاش حول قرار رفعها في سبتمبر. فإذا قرر صانعو السياسة النقدية إعطاء وزن أكبر لضعف سوق العمل، فسيتعين عليهم توضيح ما الذي تغير بما يكفي لتبرير نهج مختلف، بعد أسابيع قليلة فقط من رفع الفائدة.
توقيت القرار يضيف بُعدًا آخر
إذا قرر الاحتياطي الفيدرالي تثبيت الفائدة في أكتوبر، ثم اتجه إلى تشديد السياسة النقدية بعد الانتخابات بوقت قصير، فسيصبح من الأصعب تجنب التساؤلات حول تسلسل القرارات وتوقيتها.
وقد يكون التحول مبررًا بتغير الظروف الاقتصادية، لكن قرب اجتماعات البنك المركزي من انتخابات التجديد النصفي قد يعزز الانطباع بأن الاعتبارات السياسية أثرت في توقيت التحرك، حتى لو لم تكن العامل الحاسم في القرار نفسه.
لماذا لا تتعامل الأسواق مع تثبيت الفائدة باعتباره نهاية للمخاطر؟
ارتفعت عوائد سندات الخزانة الأمريكية في البداية عقب صدور بيانات مؤشر أسعار المستهلكين، لكن عائد السندات لأجل عشر سنوات تراجع لاحقًا إلى 5.105%. ويشير هذا الانعكاس إلى أن آفاق السياسة النقدية أصبحت أكثر تعقيدًا.
فالتضخم يدفع الفيدرالي نحو سياسة أكثر تشددًا، في حين ترفع المخاوف بشأن تباطؤ النشاط الاقتصادي تكلفة أي زيادة جديدة في الفائدة. وبذلك، لا يتعامل سوق السندات مع أحدث قراءة للتضخم باعتبارها إشارة تلقائية إلى ضرورة رفع الفائدة، بل يوازن بين مخاطر استمرار الضغوط السعرية ومخاطر إضعاف الاقتصاد.
المصدر: Trading economics
توقعات ديسمبر لا تزال تميل إلى التشديد النقدي
تشير توقعات الأسواق إلى احتمال يبلغ 86% لرفع أسعار الفائدة. ويعكس ذلك اعتقاد المستثمرين بأن الاحتياطي الفيدرالي قد يثبت الفائدة في أكتوبر، مع إبقاء خيار التشديد الإضافي مطروحًا في الاجتماعات اللاحقة.
وسيتوقف هذا المسار على بيانات التضخم وسوق العمل المقبلة. فإذا استمرت الضغوط في الأسعار الأساسية وظل التوظيف متماسكًا، فستكون لدى صانعي السياسة النقدية مبررات أقل لتأجيل رفع الفائدة. أما إذا تراجع التوظيف، وارتفعت البطالة، وبدأ التضخم خارج قطاع الطاقة في الانحسار، فسيصبح تبرير زيادة جديدة أكثر صعوبة.
وتكمن المشكلة في أن هذه المؤشرات قد تتحرك في اتجاهات متعارضة
فقد يؤدي استمرار ارتفاع تكاليف الديزل إلى إبقاء التضخم مرتفعًا، في الوقت الذي يحد فيه ضعف التوظيف من قدرة الأسر على تحمل المزيد من الزيادات السعرية.
ولن يسهم رفع الفائدة كثيرًا في معالجة اضطرابات الإمدادات، لكن تثبيتها قد يسمح باستمرار الضغوط التضخمية وانتقالها إلى قطاعات أخرى من الاقتصاد.
وبالتالي، لن يحسم تثبيت الفائدة في أكتوبر الجدل، بل سيؤجل القرار إلى مرحلة لاحقة. وسيختبر اجتماع ديسمبر ما إذا كان التضخم لا يزال يمثل التهديد الأكبر، أم أن ضعف سوق العمل بلغ مستوى يجعل المخاطر الاقتصادية تميل بوضوح أكبر نحو التباطؤ.