الدعم

سعر الذهب يهبط دون 4,000 دولار مع موجة بيع الأسهم وتصاعد ضغوط السيولة
هبط الذهب لفترة وجيزة دون 4,000 دولار للأونصة مع تصاعد موجة البيع في أسواق الأسهم، بعدما دفعت الحاجة إلى السيولة بعض المستثمرين إلى تصفية مراكزهم في المعدن، رغم انخفاض عوائد سندات الخزانة وتراجع توقعات رفع الفائدة الأميركية.
تراجع الذهب بما يصل إلى 0.9% دون 3,990 دولارًا للأونصة، مسجلًا أدنى مستوى منذ منتصف يوليو، بعدما خسر نحو 3% يوم الخميس.
يتجه المعدن إلى تسجيل أسوأ أداء أسبوعي منذ يونيو، مع تعميق خسائره إلى أكثر من 20% منذ اندلاع الحرب الأميركية الإيرانية في أواخر فبراير.
أدت موجة البيع الحادة في أسهم الذكاء الاصطناعي إلى زيادة الطلب على السيولة، ما دفع بعض المستثمرين إلى بيع الذهب لتغطية طلبات الهامش وتقليص مخاطر المحافظ.
تمنح الأسواق حاليًا احتمالًا يقل عن 10% لرفع الاحتياطي الفيدرالي الفائدة بمقدار 25 نقطة أساس خلال اجتماعه الأسبوع المقبل.
ارتفع خام برنت فوق 113 دولارًا للبرميل وسط هجمات جديدة على منشآت الطاقة السعودية، ما يبقي مخاطر التضخم مرتفعة.
لماذا ينخفض سعر الذهب رغم موجة الهبوط في أسواق الأسهم؟
كشف تراجع الذهب دون 4,000 دولار للأونصة عن تطور غير معتاد في الأسواق المالية العالمية، إذ بدأ المستثمرون في بيع أحد أبرز الملاذات الآمنة التقليدية بالتزامن مع محاولاتهم حماية محافظهم من الهبوط الحاد في الأسهم. وتعكس هذه الحركة تصاعد أهمية السيولة في قرارات المستثمرين، خصوصًا مع تزايد الخسائر في قطاع التكنولوجيا وارتفاع التقلبات عبر فئات الأصول المختلفة.
وانخفض الذهب بما يصل إلى 0.9% يوم الجمعة، ليتراجع لفترة وجيزة دون 3,990 دولارًا للأونصة ويسجل أدنى مستوى له منذ أكثر من ثلاثة أشهر. وجاء الهبوط بعد خسارة قاربت 3% يوم الخميس، ما وضع المعدن على مسار تسجيل أسوأ أداء أسبوعي منذ يونيو. واستعادت الأسعار لاحقًا مستوى 4,000 دولار النفسي، ليتداول الذهب الفوري عند 4,014.86 دولارًا، منخفضًا بنسبة 0.3% خلال الجلسة الآسيوية.
وتأتي هذه الضغوط بينما يعيد المستثمرون تقييم استدامة طفرة الاستثمار في الذكاء الاصطناعي، التي شكلت أحد المحركات الرئيسية لتوقعات أرباح الشركات الأميركية والنمو الاقتصادي. وقد أدى اتساع التراجع في الأسهم المرتبطة بهذه التكنولوجيا إلى ارتفاع التقلبات ودفع المستثمرين إلى تقليص انكشافهم على المخاطر في أسواق متعددة.
وتكتسب حركة الذهب أهمية خاصة لأن سندات الخزانة الأميركية جذبت في الوقت نفسه طلبًا باعتبارها ملاذًا آمنًا. ويشير هذا التباين إلى أن الذهب يتعرض لضغوط بيع مرتبطة بالحاجة الفورية إلى السيولة، بينما تستفيد السندات الحكومية من توقعات تباطؤ النمو وتراجع الحاجة إلى تشديد نقدي إضافي.
ضغوط السيولة تفسر السلوك غير المعتاد للذهب
غالبًا ما يستفيد الذهب من الأزمات الجيوسياسية وفترات عدم اليقين المالي، لكن سلوكه يمكن أن يتغير بصورة حادة عندما ترتفع التقلبات إلى مستويات تدفع المستثمرين إلى البحث السريع عن النقد.
فخلال التصحيحات القوية في أسواق الأسهم، قد يضطر المستثمرون الذين يستخدمون الرافعة المالية إلى توفير سيولة لتلبية طلبات الهامش، أو تغطية الخسائر، أو خفض المخاطر الإجمالية لمحافظهم. ويتميز الذهب بسيولة مرتفعة تجعله من الأصول التي يمكن بيعها بسرعة، خصوصًا عندما تواجه أصول أخرى اضطرابات حادة تجعل التخارج منها أكثر صعوبة.
ولهذا قد يتحول المعدن إلى مصدر مناسب للحصول على النقد حتى بالنسبة إلى المستثمرين الذين ما يزالون يحتفظون بنظرة إيجابية تجاهه على المدى الطويل. ويصبح التمييز هنا أساسيًا بين بيع أصل بسبب تدهور مقوماته الاستثمارية وبيعه لتلبية احتياجات تمويلية عاجلة.
في الحالة الثانية، يمكن أن تنخفض الأسعار بصورة كبيرة رغم بقاء المبررات الأساسية للاستثمار قائمة. وقد ظهرت آليات مشابهة خلال أزمات مالية سابقة، عندما عمد المستثمرون في البداية إلى تصفية مراكز رابحة أو دفاعية قبل العودة إلى الملاذات التقليدية بعد استقرار ظروف التمويل.
وتشير حركة الذهب الحالية إلى أن تقليص الرافعة المالية والانكشاف على مستوى المحافظ أصبح أكثر تأثيرًا في الأسعار من العلاقة التقليدية بين المعدن والتضخم وأسعار الفائدة.
خسائر أسهم الذكاء الاصطناعي تعيد تشكيل شهية المخاطرة
أضاف التصحيح الحاد في أسهم التكنولوجيا تعقيدًا جديدًا إلى سوق المعادن الثمينة. فقد بدأ المستثمرون في التشكيك بصورة أكبر في قدرة الإنفاق الاستثنائي على البنية التحتية للذكاء الاصطناعي على تحقيق عوائد كافية لتبرير التقييمات الحالية للشركات.
وضخت شركات التكنولوجيا الكبرى رؤوس أموال هائلة في مراكز البيانات وأشباه الموصلات المتقدمة والبنية التحتية للطاقة والقدرات الحاسوبية. وتحتاج مشروعات كثيرة إلى سنوات قبل الوصول إلى مستويات الربحية المتوقعة، ما يجعل جدواها أكثر حساسية لتكاليف التمويل وتوقعات الطلب المستقبلي.
ومع تراجع الثقة بهذه الاستثمارات، تبدأ الأسواق في إعادة تقييم أرباح شركات التكنولوجيا والمساهمة الأوسع للإنفاق على الذكاء الاصطناعي في النمو الأميركي. وتنتقل الآثار سريعًا إلى خارج الأسهم، إذ قد تضطر صناديق التحوط والمؤسسات الاستثمارية إلى تقليص مراكزها في السلع وأصول أخرى، ما يزيد احتمالات دخول الذهب ضمن موجة تصفية أوسع.
وفي المقابل، أدت المخاوف من تباطؤ الاقتصاد إلى زيادة الطلب على سندات الخزانة الأميركية، ما ساعد على انخفاض العوائد وتغيير توقعات المستثمرين بشأن القرار المقبل للاحتياطي الفيدرالي.
وهكذا يجد الذهب نفسه في بيئة معقدة، إذ يحصل نظريًا على دعم من تراجع توقعات الفائدة، لكنه يواجه في الوقت نفسه ضغوط بيع قوية ناجمة عن التقلبات المالية والحاجة إلى السيولة.
لماذا لم يدعم انخفاض عوائد السندات أسعار الذهب؟
في الظروف الطبيعية، يفترض أن يؤدي انخفاض عوائد سندات الخزانة إلى تحسين جاذبية الذهب. فالمعدن لا يقدم دخلًا من الفائدة، ولذلك يصبح أكثر قدرة على المنافسة عندما تتراجع العوائد المتاحة على السندات الحكومية.
لكن هذه العلاقة أصبحت أقل وضوحًا خلال موجة البيع الأخيرة. فقد حافظت سندات الخزانة على مكاسبها مع توجه المستثمرين إلى الحماية من تراجع الأسهم، بينما خفض المتداولون بصورة حادة توقعاتهم لمزيد من التشديد النقدي الأميركي.
وتمنح الأسواق حاليًا احتمالًا يقل عن 10% لزيادة الفائدة بمقدار ربع نقطة مئوية خلال اجتماع الفيدرالي يومي 27 و28 أكتوبر. وكان من المفترض أن يوفر هذا التحول دعمًا ملموسًا للمعادن الثمينة، لكن استمرار ضعف الذهب يشير إلى وجود قوى أخرى تسيطر على حركة الأسعار.
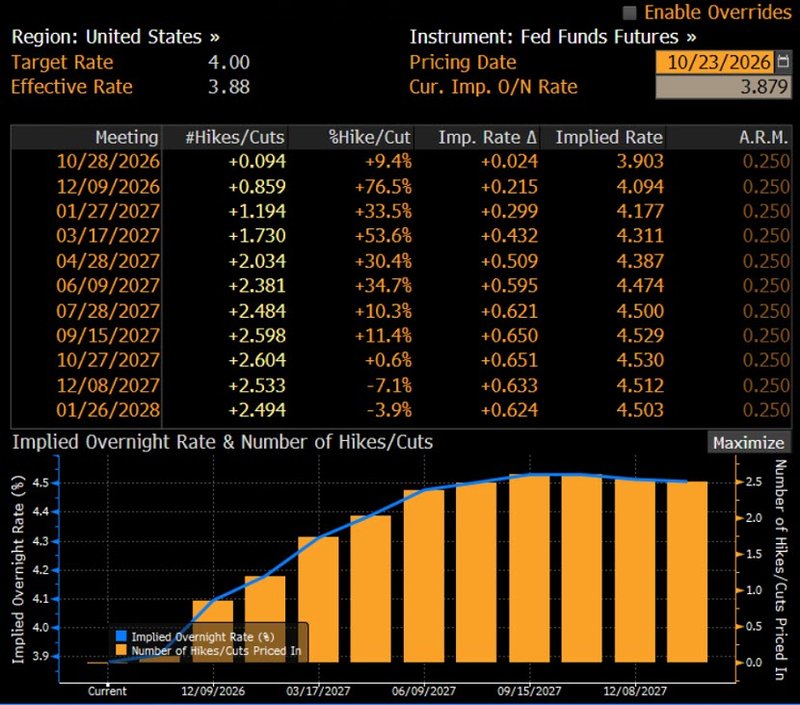
المصدر: Bloomberg
ويتمثل أحد التفسيرات في إلحاح عمليات البيع المرتبطة بالسيولة. فالمستثمر الذي يواجه خسائر كبيرة في مراكز أخرى قد يعطي الأولوية لتوفير النقد بسرعة، حتى إذا أصبحت البيئة النقدية أكثر دعمًا للذهب من الناحية النظرية.
كما أن مخاطر التضخم ما تزال مرتفعة رغم تصاعد القلق بشأن النمو. وحتى إذا ثبت الفيدرالي أسعار الفائدة، فقد تحد ضغوط الأسعار المستمرة من قدرته على خفضها لاحقًا، ما يبقي العوائد الحقيقية عند مستويات مقيدة نسبيًا.
ولهذا قد يحتاج تعافي الذهب المستدام إلى أدلة على انحسار عمليات التصفية القسرية واستقرار الأسواق المالية الأوسع، حتى تبدأ الأسعار في الاستجابة بصورة أوضح لانخفاض العوائد.
النفط فوق 113 دولارًا يعقد معادلة الفيدرالي
يزيد الارتفاع الحاد في أسعار الطاقة من عدم اليقين بشأن مستقبل السياسة النقدية الأميركية. فقد تجاوز خام برنت 113 دولارًا للبرميل، متجهًا نحو تحقيق مكسب أسبوعي يقارب 3%، بعدما أثارت هجمات جديدة على السعودية مخاوف من اضطرابات إضافية في إمدادات الطاقة بالشرق الأوسط.
وأعلنت جماعة الحوثيين المدعومة من إيران مسؤوليتها عن هجمات استهدفت ميناء ينبع السعودي على البحر الأحمر، إلى جانب ضربات طالت حقلًا نفطيًا ومطارًا داخل المملكة. وأعادت هذه التطورات المخاوف بشأن أمن البنية التحتية للطاقة في المنطقة، مع استمرار الصراع بين الولايات المتحدة وإيران.
وتخلق أسعار النفط المرتفعة مزيجًا اقتصاديًا صعبًا. فهي تزيد التضخم عبر رفع تكاليف النقل والتصنيع والطاقة المنزلية، بينما تضغط في الوقت نفسه على النمو من خلال إضعاف القوة الشرائية للأسر وزيادة مصروفات الشركات.
وبالنسبة إلى الاحتياطي الفيدرالي، تجعل هذه الظروف القرار أكثر تعقيدًا. فتباطؤ النشاط الاقتصادي وهبوط الأسهم يدعمان التريث في تشديد السياسة النقدية، لكن استمرار تضخم الطاقة يصعّب على البنك اعتبار ضغوط الأسعار تحت السيطرة.
وهذا يضع الذهب أمام قوتين متعاكستين: توقعات نمو أضعف قد تدعم انخفاض الفائدة مستقبلًا، ومخاطر تضخم مرتفعة قد تحد من قدرة الفيدرالي على الانتقال إلى سياسة نقدية أكثر مرونة.
الذهب يخسر أكثر من 20% منذ اندلاع الحرب الأميركية الإيرانية
ربما تكون المفارقة الأكبر في موجة الهبوط الأخيرة هي حجم خسائر الذهب خلال فترة طويلة من التوترات الجيوسياسية. فقد تراجع المعدن بأكثر من 20% منذ اندلاع الحرب الأميركية الإيرانية في أواخر فبراير، في تطور يتحدى الاعتقاد الشائع بأن تصاعد النزاعات العسكرية يؤدي تلقائيًا إلى ارتفاع أسعار الذهب.
فالمخاطر الجيوسياسية يمكن أن تعزز الطلب على الملاذات الآمنة، لكن تأثيرها النهائي يعتمد على الطريقة التي تنتقل بها تداعيات الصراع إلى الاقتصاد والأسواق المالية.
وفي البيئة الحالية، أسهم ارتفاع النفط في تعزيز مخاوف التضخم ودعم توقعات استمرار السياسة النقدية المقيدة خلال جزء كبير من الصراع. كما رفعت عوائد السندات المرتفعة تكلفة الفرصة البديلة للاحتفاظ بالذهب.
ومؤخرًا، أضاف تصحيح سوق الأسهم مصدر ضغط جديدًا، بعدما بدأ المستثمرون في بيع مراكزهم للحصول على السيولة.
وتوضح هذه التطورات كيف يمكن للذهب أن يتعرض لخسائر كبيرة خلال أزمة جيوسياسية رغم استمرار الحاجة إلى الحماية المالية. فالسوق تستجيب للتبعات الاقتصادية والنقدية للصراع، بما فيها التضخم وتكاليف التمويل والتقلبات، إلى جانب تقييمها للمخاطر الجيوسياسية نفسها.
توقعات سعر الذهب: لماذا أصبحت مستويات 4,000 و3,900 دولار مهمة؟
أعاد هبوط الذهب دون 4,000 دولار للأونصة التركيز إلى أحد أهم المستويات النفسية في السوق. وتُظهر عودة السعر فوق هذه العتبة خلال تعاملات الجمعة أن بعض المشترين ما يزالون مستعدين للاستجابة للأسعار المنخفضة، لكن الارتداد الحالي لم يقدم دليلًا كافيًا على انتهاء الضغوط البيعية، خصوصًا مع استمرار التقلبات المرتفعة في الأسهم.
وتبرز منطقة 3,900 دولار للأونصة باعتبارها المرجع الهبوطي التالي، إذ يراها بعض المحللين مستوى قد يشكل اختبارًا حاسمًا إذا استمرت تصفية المراكز.
وسيؤدي كسر مستدام لمستوى 4,000 دولار إلى زيادة احتمالات التحرك مجددًا نحو 3,900 دولار. وستتوقف أهمية هذا المستوى على قدرة المشترين على امتصاص عمليات البيع الإضافية، ومدى استمرار الضغوط المالية التي تجبر المستثمرين على تقليص مراكزهم.
وفي الاتجاه المقابل، فإن استعادة الاستقرار فوق 4,000 دولار بصورة أكثر وضوحًا، بالتزامن مع هدوء الأسهم وتراجع الحاجة إلى السيولة، قد تشير إلى انحسار المرحلة الأكثر حدة من عمليات البيع القسري.
ولهذا ينبغي قراءة تحركات الذهب حول هذه المستويات إلى جانب اتجاه عوائد سندات الخزانة والدولار وتقلبات الأسواق المالية، لأن العوامل المرتبطة بالسيولة أصبحت ذات تأثير كبير في الحركة قصيرة الأجل.
الفضة تواجه ضغوطًا إضافية بسبب مخاوف النمو
تراجعت الفضة أيضًا بنسبة 1.2% إلى نحو 53.90 دولارًا للأونصة خلال الجلسة الآسيوية يوم الجمعة، بينما سجل البلاتين والبلاديوم مكاسب محدودة.
ويعكس ضعف الفضة طبيعتها المزدوجة بوصفها معدنًا ثمينًا وسلعة صناعية في الوقت نفسه. فهي تتأثر بأسعار الفائدة والتدفقات الاستثمارية مثل الذهب، لكنها أكثر ارتباطًا بتوقعات نشاط التصنيع والطلب الصناعي.
ولهذا يمكن للمخاوف المتعلقة بمستقبل الإنفاق الرأسمالي على الذكاء الاصطناعي وتباطؤ النمو العالمي أن تضغط على الفضة من قناة إضافية تتمثل في توقعات الطلب الصناعي.
أما سوق العملات فلم تقدم دعمًا واضحًا للمعادن، إذ بقي مؤشر بلومبرغ للدولار الفوري شبه مستقر خلال الجلسة. ويعزز ذلك الاعتقاد بأن هبوط الذهب الأخير مرتبط بصورة رئيسية بتصفية المراكز الاستثمارية وعدم اليقين المالي الأوسع، مع تأثير أقل نسبيًا من تحركات الدولار خلال الجلسة نفسها.
ما العوامل التي قد توقف موجة هبوط الذهب؟
ستكون ثلاثة تطورات رئيسية حاسمة في تحديد المرحلة المقبلة لسوق الذهب.
أولها استقرار أسهم التكنولوجيا، وهو ما قد يخفف الضغوط على المحافظ التي تستخدم الرافعة المالية ويقلل الحاجة إلى بيع الأصول السائلة. وإذا انحسرت عمليات التصفية القسرية، فقد يبدأ الذهب في الاستفادة بصورة أكبر من انخفاض عوائد سندات الخزانة الأخير.
أما العامل الثاني فيرتبط بتطورات الشرق الأوسط، التي ستؤثر في أسعار النفط وتوقعات التضخم. فقد يؤدي تراجع التهديدات التي تواجه منشآت الطاقة السعودية إلى تخفيف علاوة المخاطر التضخمية في الخام، وهو ما يمنح الفيدرالي مرونة أكبر إذا واصل النشاط الاقتصادي التباطؤ.
وسيكون اجتماع الاحتياطي الفيدرالي المقبل العامل الثالث، إذ سيساعد على توضيح الطريقة التي يوازن بها صناع السياسة بين استمرار التضخم وارتفاع تقلبات الأسواق واحتمال ضعف النمو الاقتصادي.
ويُعد تثبيت الفائدة متسقًا بدرجة كبيرة مع توقعات الأسواق الحالية، لذلك ستتركز الأهمية الأكبر في تقييم الفيدرالي لطبيعة ارتفاع أسعار الطاقة. فإذا رأى البنك أن الصدمة مؤقتة ومحدودة التأثير في التضخم الأساسي، فقد تتراجع المخاوف من المزيد من التشديد. أما إذا اعتبر أن الضغوط بدأت تنتقل إلى الأسعار المحلية، فقد تبقى السياسة النقدية مقيدة لفترة أطول.
هل يستطيع الذهب استعادة الاستقرار فوق 4,000 دولار؟
دخلت سوق الذهب مرحلة أصبحت فيها العلاقة بين الاستقرار المالي والسياسة النقدية أكثر أهمية من المعتاد. فالانخفاض الأخير في عوائد السندات وتراجع احتمالات رفع الفائدة يقدمان عوامل دعم محتملة، لكن استمرار موجة البيع في الأسهم والحاجة إلى توفير السيولة قد يمنعان المعدن من الاستفادة منها بصورة فورية.
وسيكون استقرار الذهب فوق 4,000 دولار للأونصة الاختبار الأول لمدى قدرة المشترين على امتصاص عمليات البيع الأخيرة. أما تجدد الهبوط دون هذا المستوى فقد يعيد التركيز إلى منطقة 3,900 دولار، خصوصًا إذا استمر الضغط على أسهم التكنولوجيا واتسعت عمليات تقليص المخاطر في المحافظ.
وعلى المدى الأوسع، سيتحدد الاتجاه بحسب طبيعة موجة البيع الحالية. فإذا كانت ناجمة أساسًا عن حاجة مؤقتة إلى السيولة، فقد تتحسن فرص تعافي الذهب مع هدوء الأسواق وعودة المستثمرين إلى تقييم توقعات الفائدة والمخاطر الاقتصادية. أما إذا تحولت إلى خفض مستمر للانكشاف على المعادن الثمينة، فقد تحتاج الأسعار إلى فترة أطول لاستعادة توازنها.
وتكمن المفارقة في أن الذهب يواجه اليوم ضغوطًا رغم مجموعة من الظروف التي كانت توفر له الدعم تاريخيًا، بما فيها التوترات الجيوسياسية وانخفاض العوائد والمخاوف بشأن النمو. ويعود ذلك إلى أن الحاجة الفورية إلى السيولة أصبحت المحرك الأكثر تأثيرًا في قرارات المستثمرين.
ولهذا ستكون الإشارة الأهم خلال الجلسات المقبلة قدرة الذهب على التماسك مع استمرار تقلبات الأسهم. فإذا بدأ المعدن يستجيب لانخفاض العوائد بالتزامن مع تراجع عمليات التصفية، فقد يشير ذلك إلى استعادة دوره الدفاعي تدريجيًا.
فالسؤال الحاسم الآن هو ما إذا كان هبوط الذهب دون 4,000 دولار يمثل ذروة مؤقتة لضغوط السيولة، أم بداية مرحلة أطول من إعادة توزيع رؤوس الأموال بعيدًا عن المعادن الثمينة.