الدعم

الذهب يتجه إلى خسارة أسبوعية مع ارتفاع العوائد وعودة مخاوف تشديد الفيدرالي
يتجه الذهب نحو تسجيل خسارة أسبوعية مع ارتفاع عوائد السندات واستمرار ضغوط التضخم، ما أعاد إلى الأسواق توقعات بأن الاحتياطي الفيدرالي قد يضطر إلى مواصلة رفع أسعار الفائدة. ورغم بقاء العوامل الداعمة للذهب على المدى الطويل، يحتاج المعدن على الأرجح إلى محفز جديد للخروج من نطاقه الحالي قرب 4,300 دولار.
تداول الذهب قرب 4,300 دولار للأونصة يوم الجمعة، لكنه بقي منخفضًا بنحو 2% خلال الأسبوع.
اقترب عائد سندات الخزانة الأميركية لأجل 30 عامًا من 5.5%، وهو أعلى مستوى في أكثر من عقدين.
ارتفاع أسعار النفط عزز مخاوف التضخم ودعم توقعات زيادات إضافية في أسعار الفائدة الأميركية.
تحرك الذهب خلال معظم سبتمبر في نطاق ضيق نسبيًا حول 4,300 دولار مع إعادة الأسواق تسعير توقعات الفيدرالي باستمرار.
تداولت الفضة قرب 63.88 دولارًا للأونصة، وكانت تتجه إلى خسارة أسبوعية تتجاوز 3%.
ارتفاع العوائد يضع الذهب تحت ضغط متزايد
يتجه الذهب إلى إنهاء الأسبوع على تراجع، بعدما أعاد صعود عوائد سندات الخزانة ومخاوف التضخم إلى الواجهة احتمال أن يضطر الاحتياطي الفيدرالي إلى مزيد من التشديد النقدي. وارتفع المعدن قليلًا يوم الجمعة ليتداول قرب 4,283 دولارًا للأونصة، لكنه ظل أقل بنحو 2% من مستواه في نهاية الأسبوع الماضي.
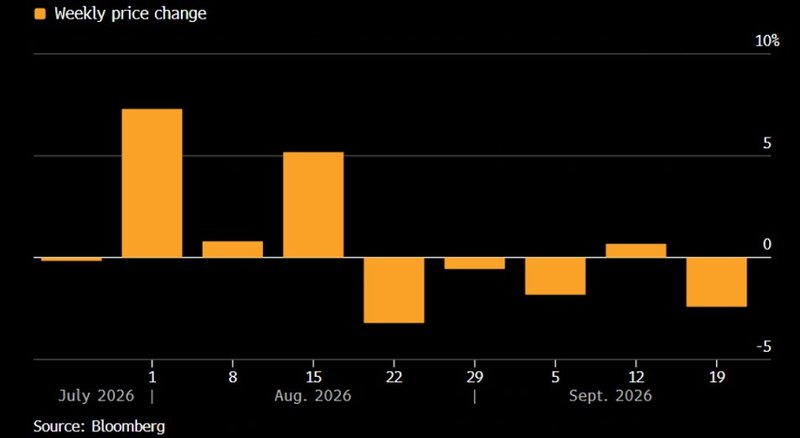
المصدر: Bloomberg
وجاء الضغط من مزيج صعب بالنسبة إلى الذهب يجمع بين ارتفاع أسعار الطاقة، وبيانات اقتصادية ما تزال قوية نسبيًا، وصعود حاد في عوائد السندات. فالذهب لا يقدم دخلًا من الفائدة، ولذلك كلما أصبحت السندات الحكومية أكثر جاذبية من حيث العائد، ترتفع تكلفة الفرصة البديلة للاحتفاظ بالمعدن.
هذه البيئة لا تلغي العوامل الداعمة للذهب على المدى الطويل، لكنها تجعل بناء موجة صعود مستدامة أكثر صعوبة في الأجل القريب.
عوائد سندات الخزانة أصبحت أكبر عقبة أمام الذهب
تحولت سوق السندات إلى أحد أهم المحركات اليومية لسعر الذهب. فقد اشتدت موجة البيع في سندات الخزانة الأميركية مع إعادة المستثمرين تقييم مسار التضخم، بالتزامن مع تزايد القلق بشأن حجم الاقتراض الحكومي.
وارتفع عائد سندات الخزانة لأجل 30 عامًا إلى أقل قليلًا من 5.5%، مسجلًا أعلى مستوى له منذ أكثر من 20 عامًا. وعند هذه المستويات تصبح المنافسة أكثر صعوبة بالنسبة إلى الذهب، إذ يستطيع المستثمر الحصول على عائد اسمي مرتفع من الدين الحكومي مع تحمل مخاطر سعرية أقل من كثير من الأصول الأخرى.
وتزداد الضغوط عندما ترتفع العوائد الحقيقية أيضًا، أي العوائد الاسمية بعد احتساب توقعات التضخم. وتاريخيًا، تكون البيئة الأكثر صعوبة للذهب عندما يصعد الدولار والعوائد الحقيقية في الوقت نفسه، لأن كلا العاملين يرفع تكلفة الاحتفاظ بالمعدن.
النفط يعيد إشعال النقاش حول الفيدرالي
أضافت أسعار الطاقة طبقة جديدة من الضغط على الذهب. فقد صعد النفط بأكثر من 7% خلال جلستين قبل أن يتراجع يوم الجمعة، وسط تحركات مرتبطة بالتوقعات بشأن اتفاق تدريجي محتمل يتعلق بإيران ومضيق هرمز.
وتراقب الأسواق أي تطور قد يحسن ظروف إمدادات الطاقة باهتمام كبير لأن النفط أصبح أحد العناصر الرئيسية في توقعات التضخم. فارتفاع تكاليف الطاقة ينتقل إلى النقل والصناعة ونفقات الأسر، وإذا استمر لفترة طويلة يمكن أن يؤثر أيضًا في توقعات التضخم الأوسع.
ولهذا أصبح متداولو الذهب أكثر حساسية لتحركات الخام. المسألة ليست ارتفاع النفط أو انخفاضه في جلسة واحدة، وإنما مدى قدرته على إبقاء التضخم مرتفعًا بما يكفي لدفع الفيدرالي إلى إبقاء أسعار الفائدة مرتفعة لفترة أطول أو تنفيذ زيادات إضافية.
توقعات تشديد الفيدرالي تعود إلى الواجهة
استأنف الاحتياطي الفيدرالي دورة التشديد، وأصبح السؤال المطروح في الأسواق الآن يتعلق بعدد عمليات رفع الفائدة الإضافية التي قد يحتاج إليها البنك خلال الفترة المقبلة. فاستمرار التضخم، وصمود الاقتصاد، وارتفاع تكاليف الطاقة كلها عوامل تجعل من الصعب افتراض أن الزيادة الأخيرة ستكون نهاية المسار.
هذه البيئة غير مريحة للذهب. فإذا واصل الفيدرالي رفع الفائدة، يمكن أن تبقى العوائد القصيرة مرتفعة ويحافظ الدولار على دعمه، ما يزيد تكلفة الفرصة البديلة للاحتفاظ بمعدن لا يقدم عائدًا دوريًا.
ولهذا يحتاج الذهب حاليًا إلى أحد عدة عوامل لمعادلة ضغط السياسة النقدية: انخفاض في العوائد، أو ضعف في الدولار، أو عودة قوية للتوتر المالي، أو زيادة أكبر في الطلب على الملاذات الآمنة. وحتى الآن لم يظهر أي من هذه العوامل بالقوة الكافية لدفع السعر إلى اختراق واضح ومستدام.
لماذا يبقى الذهب عالقًا قرب 4,300 دولار؟
تحرك الذهب خلال معظم سبتمبر داخل نطاق ضيق نسبيًا حول 4,300 دولار للأونصة، في انعكاس لصراع بين قوتين متعاكستين. فمن جهة، تضغط العوائد المرتفعة والسياسة النقدية الأكثر تشددًا وقوة الدولار النسبي على المعدن، ومن جهة أخرى تدعمه المخاوف المالية والمخاطر الجيوسياسية والطلب طويل الأجل على الذهب كأداة للتحوط.
لم يتمكن أي من الطرفين حتى الآن من السيطرة الكاملة على الاتجاه. فكل محاولة صعود تواجه ضغطًا مع ارتفاع العوائد، بينما تجذب الانخفاضات الأكبر مستثمرين ما يزالون ينظرون إلى الذهب باعتباره حماية من التضخم وتراجع قيمة العملات وعدم الاستقرار الجيوسياسي.
والنتيجة سوق تتماسك داخل نطاق واضح وتنتظر عاملًا جديدًا قادرًا على كسر هذا التوازن.
الذهب يحتاج إلى محفز جديد للحركة الكبيرة المقبلة
تبقى العوامل الداعمة للذهب على المدى الطويل قائمة، لكن استمرار موجة صعود قوية من المستويات الحالية قد يحتاج إلى تغير واضح في أحد المتغيرات الاقتصادية الرئيسية. انخفاض عوائد سندات الخزانة سيكون العامل الأكثر مباشرة، كما أن تراجع الدولار يمكن أن يقدم دعمًا قويًا للمعدن.
وقد يؤدي تصاعد جديد في المخاطر الجيوسياسية إلى زيادة الطلب على الملاذات الآمنة، في حين أن ظهور أدلة على أن التشديد النقدي بدأ يضعف الاقتصاد بصورة ملموسة قد يعيد إلى السوق توقعات بأن الفيدرالي سيحتاج لاحقًا إلى العودة نحو سياسة أكثر مرونة.
أما في غياب هذه العوامل، فقد يستمر الذهب في التحرك العرضي أو يبقى تحت ضغط. فالأسواق قامت بالفعل بتسعير قدر كبير من المخاطر المالية والجيوسياسية، وأي اختراق واضح فوق النطاق الأخير قد يحتاج إلى معلومة جديدة تغير ميزان القوى الحالي.
النظرة الإيجابية طويلة الأجل للذهب لم تختفِ
الضعف قصير الأجل لا يلغي بالضرورة الحجة الإيجابية الأوسع للذهب. فما يزال كثير من المستثمرين ينظرون إليه باعتباره وسيلة للحماية من ارتفاع الدين الحكومي، وضعف العملات، وعدم الاستقرار المالي، وهي عوامل تبقى مهمة مع استمرار المخاوف بشأن استدامة الأوضاع المالية العامة.
كما استعاد الذهب دوره التقليدي كوسيلة للتحوط من عدم اليقين المرتبط بالسياسات الاقتصادية والنقدية، وهو ما يساعد في تفسير قدرته على الصمود نسبيًا حتى مع الارتفاع الحاد في العوائد طويلة الأجل.
ففي دورات سابقة، كان اقتراب عائد الثلاثين عامًا من 5.5% كفيلًا بوضع ضغط أقوى بكثير على المعدن. بقاء الذهب قرب 4,300 دولار رغم هذه البيئة يشير إلى أن الطلب الأساسي ما يزال قويًا.
العلاقة بين الذهب والعوائد ستحدد الحركة المقبلة
السؤال الأهم من هنا هو ما إذا كانت عوائد السندات ستواصل الصعود. فإذا بقي عائد الثلاثين عامًا قريبًا من 5.5% أو تجاوزها، سيجد الذهب صعوبة أكبر في استعادة زخمه الصعودي.
فالعوائد الأعلى تغير قرارات توزيع المحافظ، ولا يحتاج المستثمرون المؤسسيون إلى التخلي عن الذهب بالكامل حتى يظهر الأثر، إذ يكفي أن يقللوا جزءًا من انكشافهم عندما تقدم السندات الحكومية عوائد أكثر جاذبية. وهذا بدوره يمكن أن يضع سقفًا على الطلب المضاربي.
وينطبق العكس أيضًا. فإذا تراجعت العوائد مع انحسار مخاوف التضخم أو أصبحت لهجة الفيدرالي أقل تشددًا، يستطيع الذهب استعادة زخمه بسرعة. ولهذا ستظل سوق سندات الخزانة أهم إشارة بين الأسواق بالنسبة إلى المعدن خلال الفترة المقبلة.
الفضة تواجه ضغوطًا أكبر من الذهب
واجهت الفضة أسبوعًا أكثر صعوبة، إذ تداولت قرب 63.88 دولارًا للأونصة يوم الجمعة، وكانت تتجه إلى تسجيل خسارة أسبوعية تتجاوز 3%.
وتتميز الفضة بحساسية أكبر لأنها تجمع بين خصائص المعادن الثمينة والسلع الصناعية. فارتفاع أسعار الفائدة يضغط على الطلب الاستثماري، بينما يمكن أن تؤثر المخاوف بشأن النمو في توقعات الطلب الصناعي، ولذلك غالبًا ما تكون تحركاتها أكثر حدة من الذهب.
ويعزز الضعف الواسع في المعادن الثمينة الرسالة التي ترسلها حركة الذهب حاليًا: العوائد المرتفعة هي القوة المسيطرة على السوق في الأجل القصير.
الدولار يبقى عاملًا مهمًا لمراقبة الذهب
استقر الدولار نسبيًا بعد خمس جلسات متتالية من المكاسب، وتبقى حركته مهمة لأن الذهب مقوم بالعملة الأميركية. فارتفاع الدولار يجعل شراء المعدن أكثر تكلفة بالنسبة إلى المستثمرين الذين يستخدمون عملات أخرى، ويمكن أن يقلل الطلب عند الهامش.
إذا واصل الدولار الارتفاع بالتزامن مع صعود عوائد الخزانة، فقد تتعرض أسعار الذهب إلى ضغوط أكبر. أما إذا بدأ الدولار في التراجع واستقرت العوائد، فقد تجد السوق دعمًا أسرع.
ولهذا تحمل العلاقة بين الدولار والعوائد أهمية أكبر من النظر إلى أي من المتغيرين بصورة منفصلة.
ما الذي يمكن أن يغير اتجاه الذهب الحالي؟
هناك عدة عوامل يمكنها إعادة رسم التوازن الحالي. انخفاض ملموس في أسعار النفط سيخفف ضغوط التضخم ويضعف مبررات زيادات إضافية في أسعار الفائدة، بينما يمكن لبيانات أميركية أضعف أن تؤدي إلى نتيجة مشابهة إذا بدأت الأسواق ترى أن التشديد النقدي يؤثر بوضوح في النمو.
كما أن أي تصعيد جيوسياسي جديد يمكن أن يزيد الطلب على الأصول الآمنة، في حين أن عودة المخاوف بشأن الوضع المالي الأميركي أو استقرار سوق سندات الخزانة قد تجعل الاحتفاظ بالذهب أكثر جاذبية حتى مع استمرار العوائد المرتفعة.
وإلى أن يظهر أحد هذه المحفزات بالقوة الكافية، قد يبقى الذهب محصورًا بين دعم طويل الأجل وضغوط نقدية واضحة على المدى القصير.
لماذا قد يبقى الذهب تحت الضغط حتى تبدأ العوائد في التراجع؟
تعكس الخسارة الأسبوعية للذهب سوقًا ما تزال شديدة الحساسية لمسار أسعار الفائدة. فالمعدن يحتفظ بمستويات قريبة من 4,300 دولار، لكن اجتماع التضخم المستمر وأسعار النفط المرتفعة وعائد الثلاثين عامًا القريب من 5.5% يجعل أي موجة صعود جديدة أكثر صعوبة.
وفي المقابل، لم تختفِ العوامل الداعمة على المدى الطويل. فالمخاوف المالية مستمرة، والمخاطر الجيوسياسية مرتفعة، والطلب على أدوات حماية المحافظ ما يزال قويًا. لكن هذه العوامل تواجه حاليًا مشكلة أكثر مباشرة: العائد المتاح على الأصول المنافسة يرتفع بسرعة.
وطالما استمرت عوائد سندات الخزانة في الصعود وبقي الفيدرالي مستعدًا لمزيد من التشديد، قد يجد الذهب صعوبة في الخروج من نطاق سبتمبر.
ولهذا ربما لا تحتاج الحركة الصاعدة الكبيرة المقبلة إلى خبر خاص بالذهب نفسه بقدر حاجتها إلى تغير في قصة أسعار الفائدة. وحتى يحدث ذلك، ستظل سوق السندات صاحبة التأثير الأكبر في اتجاه المعدن الأصفر.