الدعم

تسارع التضخم في اليابان: ماذا يعني ذلك لبنك اليابان والين؟
تضع أحدث البيانات اليابانية بنك اليابان أمام موقف أكثر تعقيداً، إذ يتسارع التضخم بوتيرة تفوق التوقعات، بينما لا يزال سوق العمل متماسكاً، في وقت تستعد فيه الحكومة لإجراءات تهدف إلى تخفيف الضغوط عن الأسر. ولم يعد السؤال بالنسبة للأسواق هو ما إذا كان بنك اليابان قادراً على مواصلة تطبيع السياسة النقدية، بل مدى السرعة التي يمكنه بها القيام بذلك دون تشديد السياسة في اقتصاد لا يزال الاستهلاك فيه متفاوتاً.
تسارع التضخم الأساسي في طوكيو إلى 2.7% على أساس سنوي في سبتمبر، بينما بلغ التضخم الأساسي باستثناء الغذاء الطازج والوقود 3.0%.
ارتفع معدل البطالة في اليابان إلى 2.5% في أغسطس.
يرى بعض صناع السياسة في بنك اليابان ضرورة التحرك بوتيرة أسرع نحو سعر فائدة محايد، بينما تحولت توقعات الأسواق نحو الإبقاء على الفائدة دون تغيير في أكتوبر مع احتمال رفعها مجدداً في ديسمبر.
لماذا أصبح من الصعب على بنك اليابان تجاهل تضخم طوكيو؟
تكتسب بيانات سبتمبر أهمية لأن تسارع التضخم كان واسع النطاق، وليس محصوراً في فئة واحدة شديدة التقلب. ارتفع مؤشر أسعار المستهلكين الأساسي في طوكيو إلى 2.7%، مقارنة بـ1.8% في أغسطس، متجاوزاً توقعات السوق البالغة 2.4%. والأكثر أهمية بالنسبة لبنك اليابان، أن المؤشر الذي يستبعد الغذاء الطازج والوقود تسارع إلى 3.0%.
كما ارتفع تضخم الخدمات بقوة إلى 2.3%، ما يشير إلى أن ارتفاع تكاليف العمالة بدأ ينتقل بشكل أكبر إلى الأسعار. وهذا مهم بالنسبة لبنك اليابان، لأن تضخم الطاقة المستوردة يمكن أن يتراجع عندما تنخفض أسعار النفط، بينما قد يصبح تضخم الخدمات الأوسع نطاقاً أكثر استمرارية.
وهذا التفريق مهم لم تعد اليابان تتعامل فقط مع صدمة مؤقتة في أسعار الطاقة. فقد بدأت بعض الضغوط تنتقل إلى التسعير المحلي.
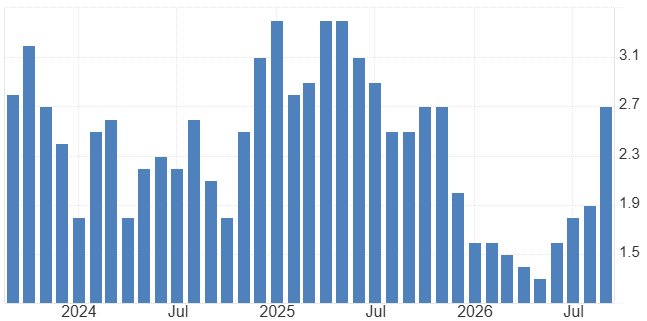
المصدر: مكتب الإحصاءات الياباني
هل يمنح سوق العمل بنك اليابان مساحة للانتظار؟
لا يقدم معدل البطالة مؤشرات تذكر على تدهور كبير في سوق العمل. ارتفع معدل البطالة في اليابان إلى 2.5% في أغسطس، مقارنة بـ 2.4% في يوليو، بينما زاد عدد العاملين بنحو 140 ألف شخص مقارنة بالعام السابق. وبالتالي، فإن ارتفاع البطالة لا يمثل حتى الآن انفراجاً حاداً في ظروف سوق العمل.
الأسعار تتسارع بينما لا يزال سوق العمل متماسكاً نسبياً
ويضيف مسح تانكان الأخير تعقيداً آخر إلى الصورة. فقد تحسنت معنويات الشركات الصناعية الكبرى إلى أعلى مستوى لها منذ 2018، مدعومة بقوة الطلب العالمي على الذكاء الاصطناعي، رغم تراجع ثقة الشركات غير الصناعية واستمرار ضعف إنفاق المستهلكين.
كما لا تزال توقعات الشركات للتضخم مرتفعة. لذلك، لا يأتي مبرر تشديد السياسة النقدية من التضخم وحده. بل يرتبط بشكل متزايد بخطر ترسخ ارتفاع الأسعار داخل الأجور والخدمات والتوقعات التضخمية.
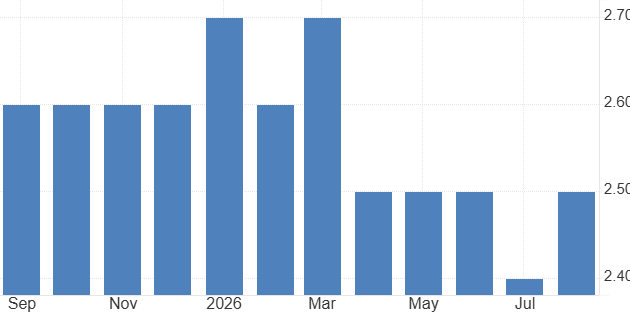
المصدر: وزارة الشؤون الداخلية والاتصالات اليابانية
ماذا يتغير مع خفض ضريبة الغذاء؟
أقرت الحكومة خطة لخفض ضريبة الاستهلاك على الغذاء من 8% إلى 1% لمدة عامين اعتباراً من أبريل 2027، إلى جانب مدفوعات تهدف إلى إزالة العبء الضريبي المتبقي. وتهدف الإجراءات إلى تخفيف تكاليف المعيشة على الأسر، لكن تمويلها يظل مصدر قلق للأسواق، مع تقديرات تشير إلى عجز في الإيرادات يبلغ نحو 5 تريليونات ين.
وهذا يخلق تناقضاً في السياسة
يمكن للدعم المالي أن يخفف العبء الفوري الناتج عن ارتفاع أسعار الغذاء، لكنه لا يعالج القوى الأساسية التي تدفع التضخم إلى الارتفاع. وفي الوقت نفسه، قد يؤدي انخفاض الإيرادات الضريبية إلى زيادة الضغوط على المالية العامة وعوائد السندات.
وبالنسبة لبنك اليابان، يعني ذلك أن السياسة المالية والسياسة النقدية تتحركان في اتجاهين مختلفين داخل الاقتصاد... إذ تحاول الأولى حماية القوة الشرائية للأسر، بينما تحاول الثانية منع استقرار التضخم فوق المستوى المستهدف.
أكتوبر أم ديسمبر، ماذا تراقب الأسواق؟
رفع بنك اليابان سعر الفائدة إلى 1.25% في سبتمبر، وهو أعلى مستوى له منذ أكثر من ثلاثة عقود. وخلال اجتماع سبتمبر، رأى عدد من صناع السياسة أن أسعار الفائدة يجب أن تتحرك بوتيرة أسرع نحو مستوى محايد للحد من مخاطر التضخم المفرط، بينما دعا مسؤولون آخرون إلى الحذر بسبب ضعف الاستهلاك وعدم اليقين المحيط بالاقتصاد.
ونتيجة لذلك، تحولت الأسواق نحو مسار أكثر تدرجاً، مع انعكاس توقعات متزايدة للإبقاء على الفائدة دون تغيير في أكتوبر، إلى جانب توقعات برفع آخر في وقت لاحق من العام. ومن المقرر أن يعقد بنك اليابان اجتماعه المقبل للسياسة النقدية في 29 و30 أكتوبر.
الإشارة الأكبر للين والسندات اليابانية قد تأتي من رد فعل بنك اليابان
إذا واصل التضخم التسارع، بينما ظلت الأجور والخدمات قوية، فسيتعين على الأسواق إعادة تقييم المستوى الذي قد تحتاج أسعار الفائدة اليابانية إلى الوصول إليه في نهاية المطاف. أما إذا ضعف الاستهلاك بشكل واضح، فسيجد بنك اليابان مبرراً أكبر لإبطاء وتيرة التشديد.
تدخل اليابان الآن مرحلة نقدية جديدة، لكن المسار لم يعد يتعلق فقط بالخروج من الانكماش السعري، بل أصبح مرتبطاً بإيجاد مستوى التشديد الكافي لاحتواء التضخم دون خلق مشكلة جديدة للنمو.
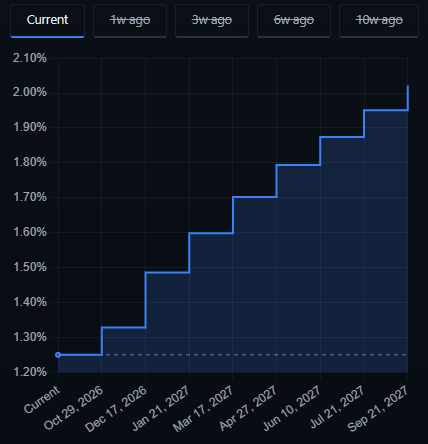
المصدر: rate probability