الدعم
الموازنة البريطانية 2026: التضخم وأسعار الفائدة وعوائد السندات
قد تخفف الموازنة الأثر الفوري لصدمة الطاقة، لكن طريقة تمويل هذا الدعم ستحدد ما إذا كان سيحد من الضغوط على بنك إنجلترا، أم سينقلها ببساطة إلى سوق السندات الحكومية والجنيه الإسترليني.
ارتفع التضخم في المملكة المتحدة إلى 3.5%، مع امتداد الضغوط السعرية إلى ما يتجاوز الوقود.
يؤدي ارتفاع التضخم أيضاً إلى زيادة فاتورة فوائد الدين الحكومي.
يمكن للدعم الموجّه والمموّل بصورة واضحة أن يخفف تكاليف المعيشة دون تحفيز الطلب بصورة ملموسة.
تتوقع الأسواق إلى حد كبير رفع الفائدة في نوفمبر، لكن الموازنة قد تغير توقعاتها بشأن عدد الزيادات اللاحقة.
التضخم لم يعد مجرد قصة مرتبطة بالطاقة
جاء ارتفاع التضخم في المملكة المتحدة إلى 3.5% مدفوعاً بتكاليف النقل والوقود، لكن تفاصيل البيانات تجعل من الصعب على بنك إنجلترا التعامل مع الزيادة باعتبارها صدمة طاقة مؤقتة فحسب.
ارتفع التضخم الأساسي إلى 2.8% من 2.6%، بينما تسارع تضخم الخدمات إلى 3.7% من 3.4%. كما سجل تضخم السلع أعلى مستوى له منذ سبتمبر 2023. ولا تزال الطاقة المصدر الأولي للضغوط، لكن ما سيقلق بنك إنجلترا بدرجة أكبر هو بدء الشركات تمرير التكاليف المرتفعة إلى نطاق أوسع من الأسعار.
ويكتسب هذا التمييز أهمية لأن أسعار الفائدة لا تستطيع زيادة إنتاج النفط أو خفض أسعار الطاقة العالمية. لكنها تستطيع الحد من احتمال انتقال الزيادة الأولية في الأسعار إلى الأجور والخدمات وتوقعات التضخم.
اجتماع سبتمبر أظهر أن هذا الجدل كان قد بدأ بالفعل
أبقى بنك إنجلترا سعر الفائدة الأساسي عند 3.75% بأغلبية ستة أصوات مقابل ثلاثة، فيما فضّل ثلاثة أعضاء رفعه فوراً إلى 4%. ومنذ ذلك الحين، عززت بيانات التضخم لشهر سبتمبر حجج المؤيدين لرفع الفائدة.
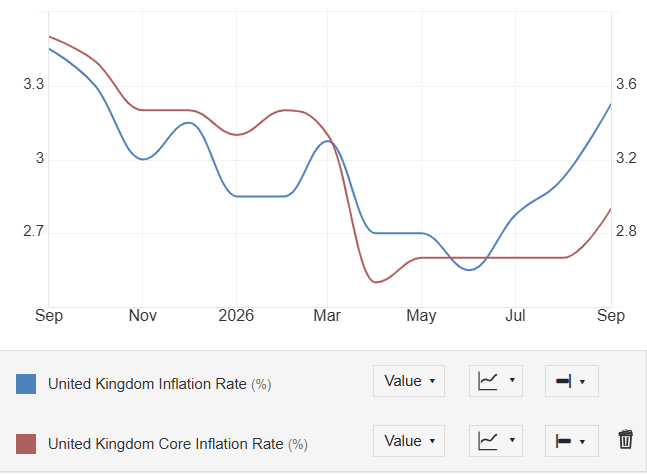
المصدر: مكتب الإحصاءات الوطنية
صدمة التضخم نفسها تضيق هامش تحرك وزير المالية
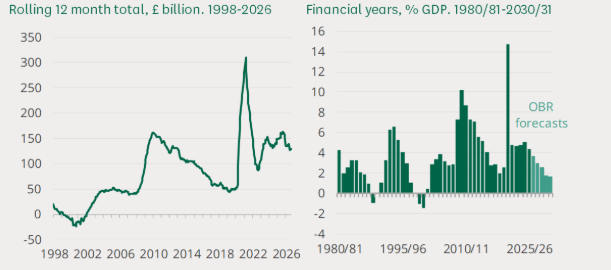
ينعكس التضخم أيضاً على الموازنة من خلال فاتورة الدين الحكومي. فقد اقترضت بريطانيا 24.52 مليار جنيه إسترليني في سبتمبر، بينما تجاوز الاقتراض خلال النصف الأول من السنة المالية توقعات مكتب مسؤولية الموازنة بمقدار 6 مليارات جنيه إسترليني. كما تجاوز الدين العام 3 تريليونات جنيه إسترليني.
ولا تقتصر الضغوط على حجم الدين وحده
ففي عام 2026، يُعد كل من الإنفاق الحكومي والإيرادات مرتفعاً نسبياً وفقاً للمعايير البريطانية، ومع ذلك لا يزال الإنفاق يتجاوز الإيرادات. وهذا يعني أن الحكومة تعتمد على الاقتراض لتمويل نحو 8% من إنفاقها، ما يجعل المالية العامة أكثر عرضة لارتفاع تكاليف التمويل.
ومن أصل 10.9 مليار جنيه إسترليني سُجّلت كفوائد على الدين في سبتمبر، جاء 4 مليارات جنيه إسترليني نتيجة تعديل التضخم على السندات الحكومية المرتبطة بمؤشر الأسعار. ويخلق ذلك حلقة ضاغطة يصعب احتواؤها: فارتفاع التضخم يزيد تكاليف المعيشة على الأسر، وفي الوقت نفسه يرفع تكلفة الاقتراض الحكومي ويضيّق هامش المناورة المتاح لتقديم الدعم.
ويدخل وزير المالية إعلان الموازنة يوم الأربعاء في مواجهة مطالب متعارضة
فالأسر تريد الحماية من ارتفاع أسعار الطاقة، ويحتاج بنك إنجلترا إلى أدلة على عودة التضخم نحو 2%، بينما يسعى مستثمرو السندات الحكومية إلى ضمانات بأن الدعم الإضافي لن يتطلب زيادة كبيرة في الاقتراض. وتكتسب الإجراءات نفسها أهمية واضحة، لكن طريقة تمويلها قد تكون أكثر أهمية.
المصدر: OBR
قد تخفض الموازنة التضخم، ومع ذلك تثير قلق بنك إنجلترا
يمكن للدعم الموجّه للطاقة أن يخفض التضخم المقاس بصورة مباشرة، من خلال تقليل الأسعار التي تدفعها الأسر. وإذا كان هذا الدعم مؤقتاً ومموّلاً عبر الضرائب أو الوفورات في بنود أخرى، فقد يحد أيضاً من تراجع الدخل الحقيقي دون التسبب في زيادة كبيرة في الطلب.
أما الحزمة الواسعة المموّلة بالاقتراض، فستؤدي إلى نتيجة أكثر تعقيداً. إذ قد تخفض التضخم العام على المدى القصير، لكنها في الوقت نفسه تترك الأسر بدخل متاح أكبر وترفع احتياجات الحكومة إلى التمويل. وقد يتعامل بنك إنجلترا عندها مع الانخفاض الأولي في مؤشر أسعار المستهلكين باعتباره مؤقتاً، إذا رأى أن الحزمة ستدعم الطلب أو تؤخر عودة التضخم إلى المستوى المستهدف.
أما زيادة الضرائب، فستؤثر في الحسابات بالاتجاه المعاكس، عبر الحد من الطلب الخاص، لكن أثرها سيعتمد على الفئات التي تتحمل العبء. فالضرائب التي تتركز على الأسر الأعلى دخلاً قد تؤدي إلى تراجع أقل في الاستهلاك مقارنة بإجراءات تستهدف أسرًا لديها قدرة محدودة على الادخار.
لذلك، لا يمكن تقييم أثر الموازنة على التضخم استناداً إلى التكلفة الإجمالية المعلنة وحدها. إذ ستحتاج الأسواق إلى معرفة من سيحصل على الدعم، ومن سيموّله، وما إذا كانت الإجراءات مؤقتة أم مستمرة.
عوائد السندات الحكومية ستكشف مدى ثقة المستثمرين بالخطة
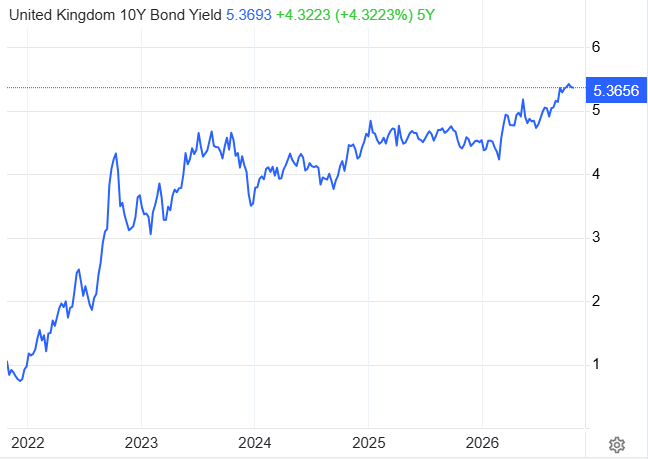
ارتفع عائد السندات الحكومية البريطانية لأجل 10 سنوات مؤخراً فوق 5.5%، قبل أن يتراجع باتجاه 5.37%. وقد أشار مستثمرو السندات إلى رغبتهم في أن تحافظ الحكومة على قواعدها المالية، وأن تعتمد افتراضات واقعية، وأن تحتفظ بهامش كافٍ لاستيعاب الصدمات المستقبلية.
يمكن لموازنة تحظى بالمصداقية أن تخفض علاوة المخاطر المالية المضمّنة في عوائد السندات الحكومية، ما يقلل تكاليف تمويل الحكومة حتى إذا رفع بنك إنجلترا أسعار الفائدة في نوفمبر.
حزمة غير ممولة بصورة مقنعة قد تؤدي إلى النتيجة المعاكسة
ستؤدي العوائد الأعلى إلى زيادة تكاليف الاقتراض في مختلف قطاعات الاقتصاد، وتفاقم الضغوط على المالية العامة. وإذا تراجع الجنيه الإسترليني أيضاً بسبب فقدان المستثمرين الثقة في التوقعات المالية، فقد تصبح الطاقة والسلع المستوردة أكثر تكلفة، ما يضيف مصدراً جديداً للضغوط التضخمية.
ولهذا، فإن ارتفاع العوائد لا يعني بالضرورة أن الجنيه سيحظى بالدعم. فارتفاع العوائد نتيجة توقعات نمو أقوى أو تشديد السياسة النقدية من جانب بنك إنجلترا يحمل رسالة مختلفة عن ارتفاعها بسبب مطالبة المستثمرين بتعويض أكبر عن المخاطر المالية.
المصدر: Trading economics
رفع الفائدة في نوفمبر قد يكون العنصر الأقل إثارة للمفاجأة
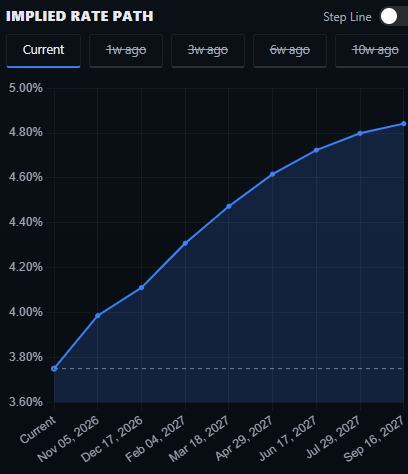
تتعامل الأسواق مع رفع بنك إنجلترا أسعار الفائدة بمقدار ربع نقطة مئوية خلال اجتماعه في 5 نوفمبر باعتباره أمراً شبه مؤكد. وقد عزز تضخم سبتمبر هذه التوقعات، فيما أظهر التصويت الثلاثي المؤيد للرفع في الاجتماع السابق أن جزءاً من لجنة السياسة النقدية كان مستعداً بالفعل للتحرك.
لكن الموازنة ستصدر قبل القرار بثمانية أيام فقط
قد يكون الوقت متأخراً لإزالة مبررات رفع الفائدة في نوفمبر، إلا أن الموازنة تستطيع التأثير في مسار السياسة النقدية بعد ذلك. فالحزمة الموجّهة والمموّلة بالكامل ستمنح بنك إنجلترا مساحة أكبر للدفاع عن الاكتفاء بزيادة واحدة، مع مراقبة ما إذا كان تضخم الطاقة سينتقل إلى بقية الأسعار.
أما زيادة الاقتراض أو تحفيز الطلب أو ممارسة ضغوط هبوطية على الجنيه الإسترليني، فستعزز مبررات مواصلة التشديد النقدي لفترة أطول.
وعليه، فإن السؤال الأساسي يوم الأربعاء يتجاوز ما إذا كانت الموازنة ستساعد الأسر على اجتياز فصل الشتاء. فالمسألة الأهم هي ما إذا كانت السياسة المالية ستستوعب جزءاً من صدمة التضخم، أم ستترك لبنك إنجلترا مهمة احتواء آثارها من خلال رفع أسعار الفائدة.
المصدر: Rate probability